먼저 두 가지를 봐요
- 지난해 말 거주자였는지
- 거주자인지는 지난해 마지막 날을 기준으로 봐요. 회사가 해외 지점이나 100% 자회사로 보낸 직원은 해외에 있어도 거주자로 봐요. 외국인 거주자로 10년 중 한국에 산 기간이 5년 이하이거나, 재외국민으로 지난 1년 중 국내에 머문 날이 182일 이하라면 신고하지 않아도 돼요.
- 해외 금융회사에 연 계좌인지
- 해외 증권사·은행·가상자산 거래소에 연 계좌가 대상이에요. 국내 금융회사의 해외 지점은 해외 금융회사로 보고, 외국 은행의 한국 지점은 빼요. 국내 증권사로 산 해외 주식은 대상이 아니에요.
6월 신고, 이 순서로 챙겨요
매월 말일 잔액을 원화로 더해요
계좌마다 매월 말일 잔액을 적어요. 예금은 그날 잔액, 상장 주식은 그날 수량 × 마지막 값이에요. 그날 기준환율로 원화로 바꿔 모든 계좌를 더해요.
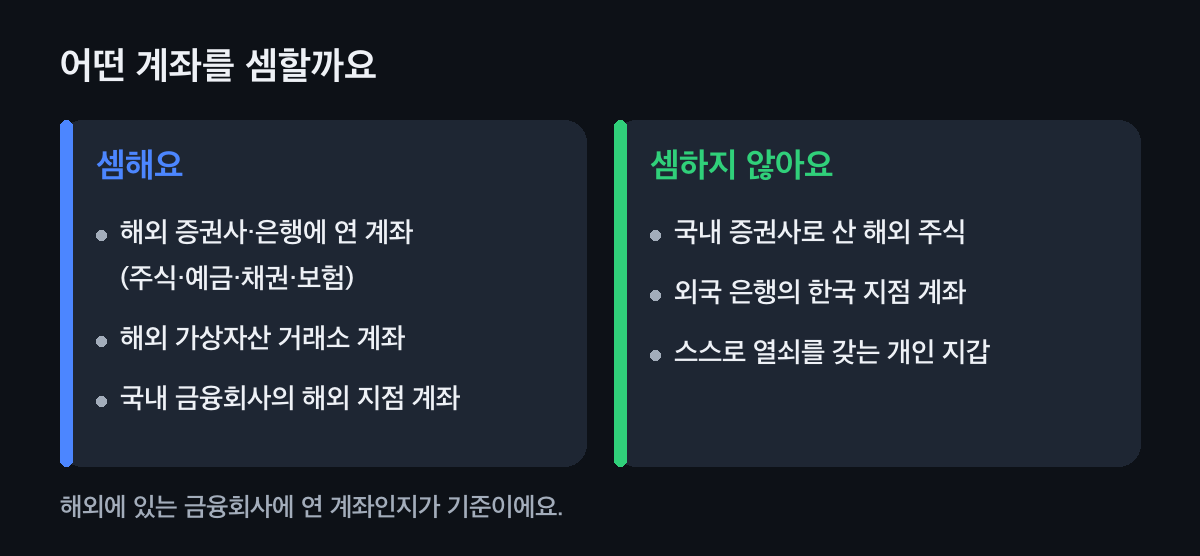
해외에 있는 금융회사에 연 계좌인지가 기준이에요. 가장 큰 날이 5억 원을 넘는지 봐요
열두 번의 말일 중 합계가 가장 큰 날이 기준일이에요. 그날 합계가 5억 원을 넘으면 그날 가진 계좌를 모두 신고해요. 나묵힘 님 미국 증권 계좌는 9월 말 6억 원이라 9월 말 잔액으로 신고해요.
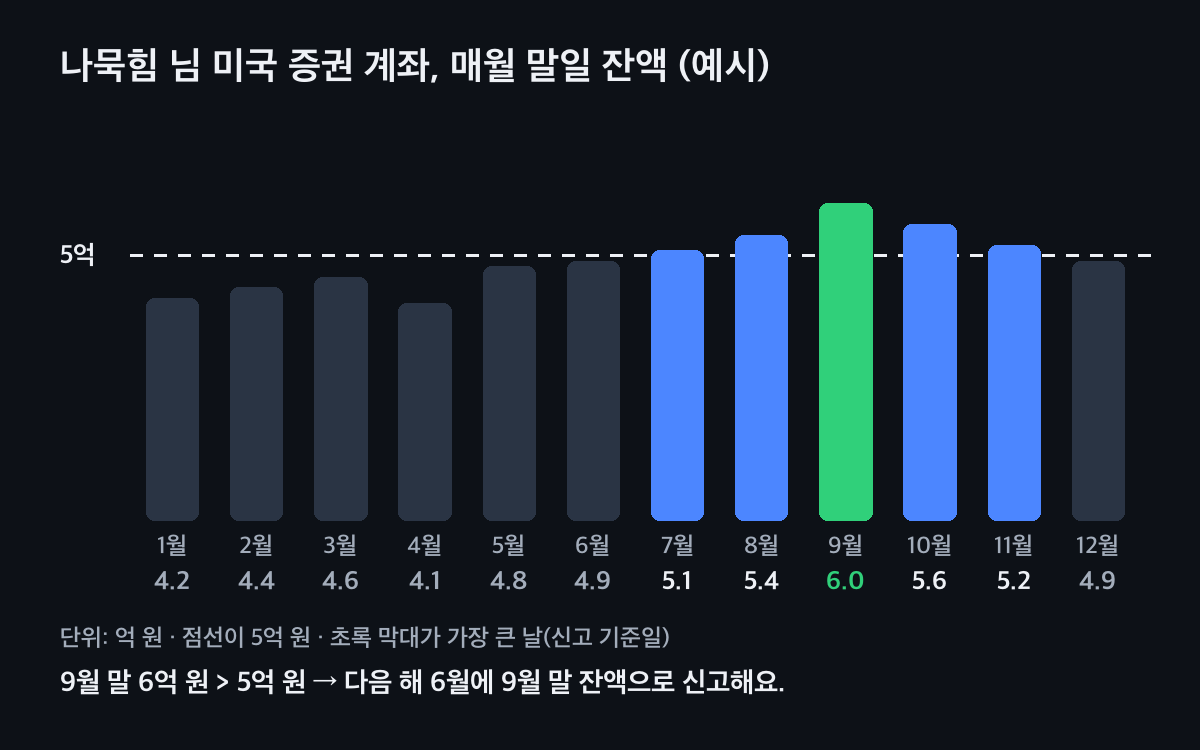
한 달이라도 넘었다면 가장 큰 날로 신고해요(예시 숫자). 공동명의는 각자 전부 가진 것으로 봐요
부부가 반씩 가진 6억 원 계좌라도 두 사람 모두 6억 원을 가진 것으로 봐요. 한 사람이 다른 사람의 계좌 정보까지 함께 신고하면 다른 사람은 따로 하지 않아도 돼요.
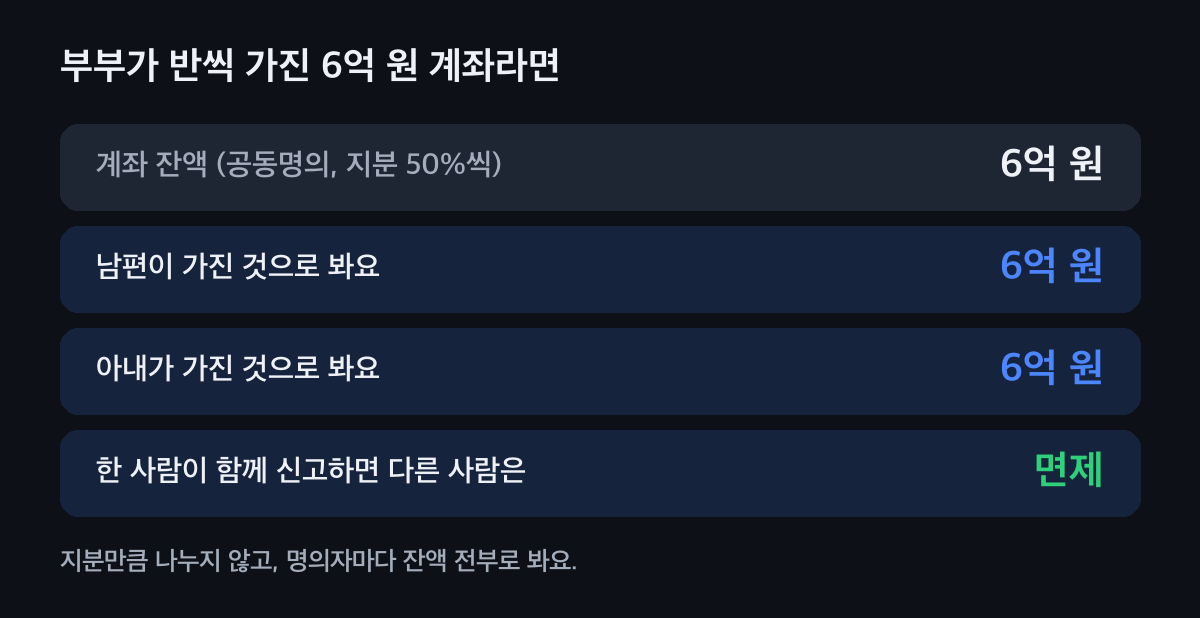
지분만큼 나누지 않아요. 6월 1일부터 30일까지 신고해요
홈택스·손택스 [증명·등록·신청·사업장현황 > 소득·법인세 관련 신청·신고 > 해외금융계좌 신고]에서 해요. 세무서에 신고서를 내도 돼요. 잔액이 그대로여도 대상이면 해마다 다시 신고해요.
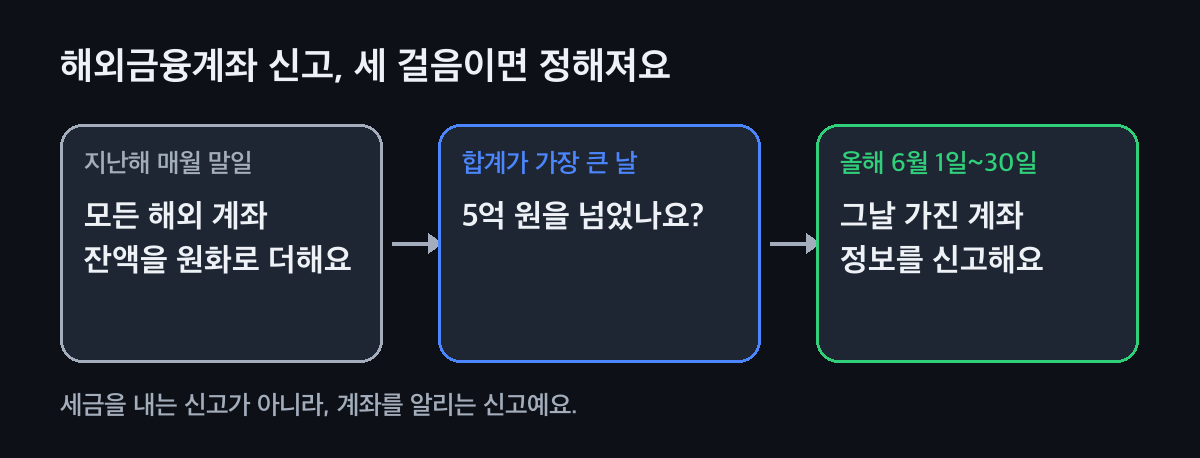
지난해 신고 내용을 불러오는 미리채움도 있어요. 기한을 넘겼다면 지금 기한 후 신고해요
과태료가 매겨지기 전까지는 기한 후 신고나 수정신고를 할 수 있어요. 스스로 내면 기간에 따라 과태료를 줄여 주고(한 달 안이면 90%), 금액의 출처를 밝히라는 요구도 하지 않아요.
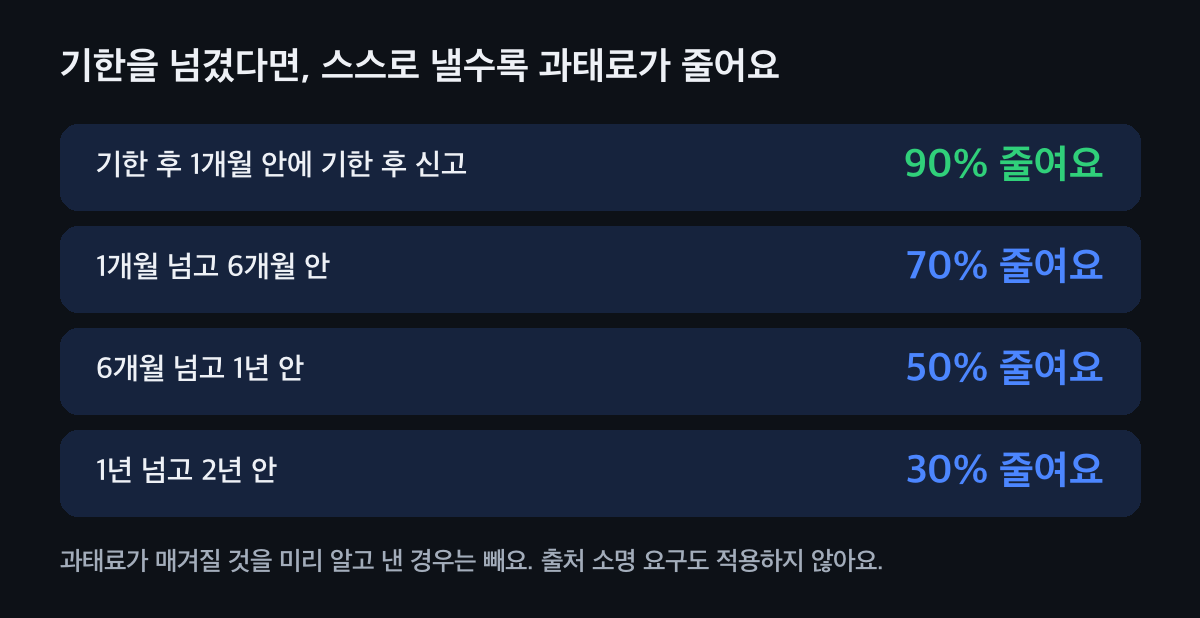
일찍 낼수록 많이 줄어요.
나는 신고 대상일까요?
가장 가까운 상황을 고르면 먼저 할 일을 보여 드려요.
내 상황은
국내 증권사로 해외 주식을 샀어요 · 5억 원이 넘어요
국내 증권사 계좌는 해외금융계좌가 아니라 이 신고는 하지 않아요. 팔 때 양도소득세만 챙기면 돼요.
해외 증권사에 회사 주식(RSU)이 있어요 · 미국 계좌 등
매월 말일 주식 수 × 그날 마지막 값 × 환율로 셈해 하루라도 5억 원을 넘으면 신고해요. RSU는 받은 해의 근로소득으로도 따로 셈해요.
부부 공동명의 계좌예요 · 지분 반반
지분과 상관없이 두 사람 모두 잔액 전부를 가진 것으로 봐요. 한 사람이 함께 신고하면 다른 사람은 면제돼요.
해외 거래소에 코인이 있어요 · 가상자산
해외 가상자산 거래소 계좌도 대상이에요. 그 거래소의 매월 말일 마지막 값으로 셈해 다른 계좌와 더해요.
지난 6월 신고를 놓쳤어요 · 아직 연락은 없어요
과태료가 매겨지기 전에 기한 후 신고를 하면 기간에 따라 과태료를 줄여 주고, 출처 소명 요구도 하지 않아요. 지금 내는 것이 가장 가벼워요.
이럴 땐 이렇게
RSU가 6억 원 쌓인 나묵힘 님
나묵힘 님 남편은 10년째 해외 모회사 RSU를 받아 미국 증권 계좌에 두었는데, 잔액이 6억 원이 됐어요. 이 계좌는 해외금융계좌 신고 대상이고, 받은 RSU는 해마다 근로소득으로도 셈해요. 지난 해를 바로잡는 길과 앞으로 신고할 길을 나란히 보는 중이에요. RSU는 RSU 세금에서 봐요.
잔액이 한 해 내내 그대로였다면
지난해에 신고했고 잔액이 바뀌지 않았어도, 올해도 5억 원을 넘었다면 다시 신고해요. 한 해 중간에 열거나 닫은 계좌도 가장 큰 날에 가지고 있었다면 넣어요.
단순히 더하다 틀렸다면
계좌 잔액을 더하다 틀린 것 같은 단순 착오로 인정되면 과태료를 매기지 않을 수 있어요. 틀린 것을 알게 되면 수정신고로 고쳐요.
과태료는 어떻게 정해지나요
기한까지 신고하지 않은 금액의 10%(10억 원 한도)가 기준이에요. 스스로 기한 후 신고하면 여기서 기간에 따라 줄여 주고, 해외 예금 잔액현황보고서를 이미 냈다면 50% 범위에서 더 줄여 줄 수 있어요.
해외에서 일하거나 공부 중이라면
해외에 오래 머물러도 가족과 재산이 한국에 있으면 거주자일 수 있어요. 판단은 거주자 비거주자 판단에서 봐요.
자주 묻는 것
해외금융계좌 신고는 누가 하나요?
지난해 말 기준 거주자와 내국법인 중, 지난해 매월 말일 어느 하루라도 해외금융계좌 잔액 합계가 5억 원을 넘은 사람이 해요.
해외금융계좌 신고는 언제 하나요?
다음 해 6월 1일부터 30일까지 홈택스·손택스나 세무서에 신고해요.
해외금융계좌 신고를 하면 세금을 내나요?
계좌 정보를 알리는 신고라 이 신고로 세금을 내지는 않아요. 계좌에서 생긴 이자·배당·양도차익은 종합소득세나 양도소득세 신고에서 따로 셈해요.
국내 증권사로 산 해외 주식도 신고하나요?
아니요. 국내 증권사 계좌는 해외 금융회사에 연 계좌가 아니라 신고 대상이 아니에요.
공동명의 계좌는 지분만큼 나눠 셈하나요?
아니요. 공동명의자 모두 잔액 전부를 각각 가진 것으로 봐요. 한 사람이 다른 사람 정보까지 함께 신고하면 다른 사람은 면제돼요.
신고 기한을 놓쳤다면 어떻게 하나요?
과태료가 매겨지기 전까지 기한 후 신고를 할 수 있어요. 스스로 신고하면 기간에 따라 과태료를 줄여 주고, 기한 후 한 달 안이면 90%를 줄여 줘요.
말일 잔액 열두 개만 모으면, 신고는 금방이에요
해외 계좌 명세서만 있으면 5억 원을 넘었는지, 어느 날로 신고할지, 지난 해를 기한 후 신고로 바로잡을지 함께 정리해 드려요.