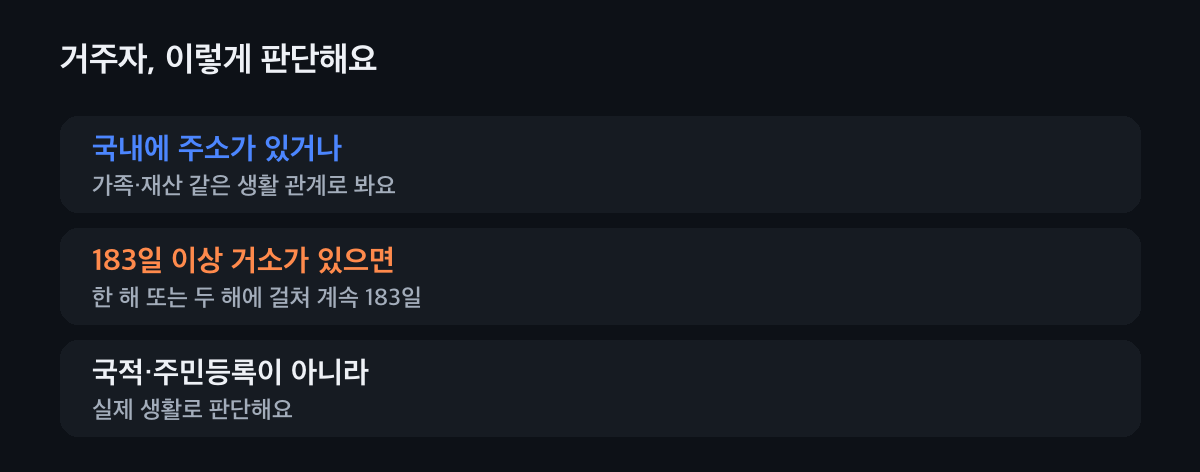
먼저 두 가지를 봐요
- 주소가 있으면 거주자
- 183일을 채우지 않았어도 국내에 생계를 같이하는 가족이 있고, 직업과 재산으로 보아 계속 183일 이상 머물 것으로 보이면 국내에 주소가 있는 것으로 봐요.
- 세금 범위가 달라요
- 거주자는 해외에서 번 소득까지 한국에 신고해요(외국에서 낸 세금은 외국납부세액공제로 빼요). 비거주자는 한국에서 생긴 소득에만 한국 세금을 내요.
거주자인지, 이렇게 봐요
국내에 주소가 있는지 봐요
주소는 국내에 생계를 같이하는 가족과 국내 재산 같은 생활 관계로 판단해요. 나해외 씨가 1년에 200일을 해외에서 일해도 배우자와 아이가 한국에 살고 한국에 집과 재산이 있으면 거주자로 볼 가능성이 커요.
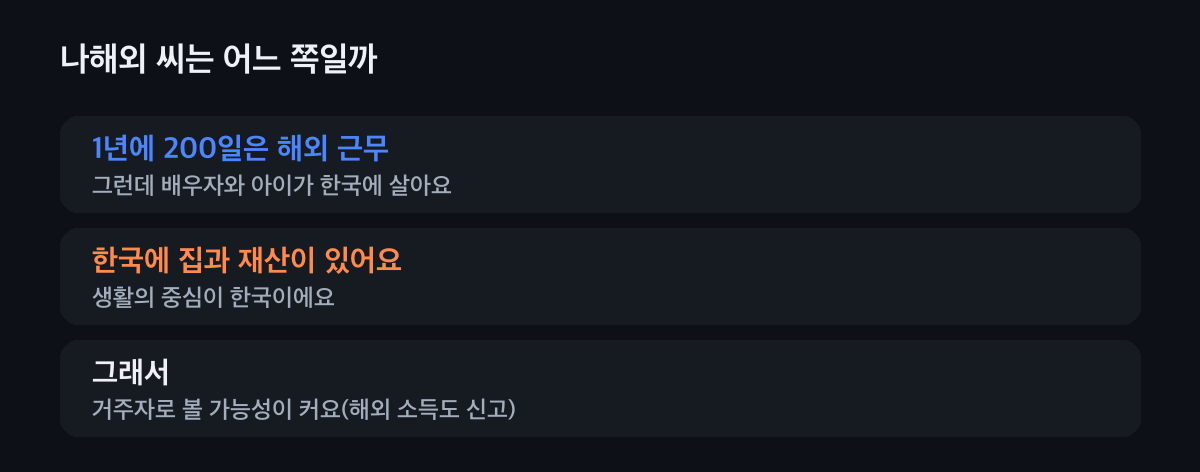
예시 이름은 지어낸 거예요. 국내에 머문 날을 세요
국내에 거소를 둔 기간은 들어온 다음 날부터 나간 날까지예요. 한 과세기간에 183일 이상이거나, 두 과세기간에 걸쳐 계속 183일 이상이면 183일 이상 거소를 둔 것으로 봐요. 관광·치료처럼 잠깐 나간 기간은 국내에 있던 기간으로 쳐요.
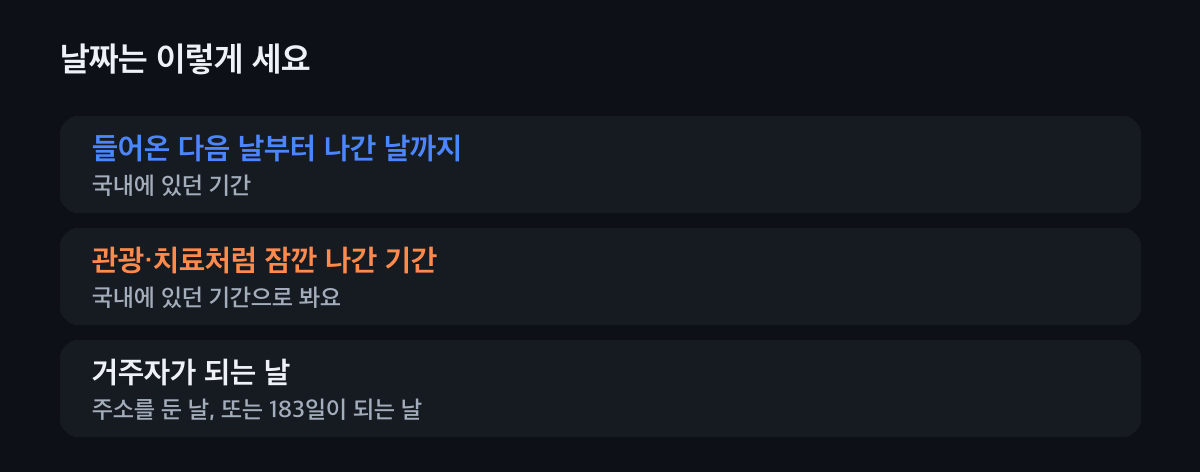
거주자가 되는 날부터 세금 범위가 바뀌어요. 세금 범위를 확인해요
거주자는 국내외 모든 소득에 한국 세금을 내요. 비거주자는 한국에서 생긴 소득에만 내요. 한국에 산 기간이 10년 중 5년 이하인 외국인 거주자는 국외 소득 중 한국에서 받거나 한국으로 들여온 것만 세금을 내요.
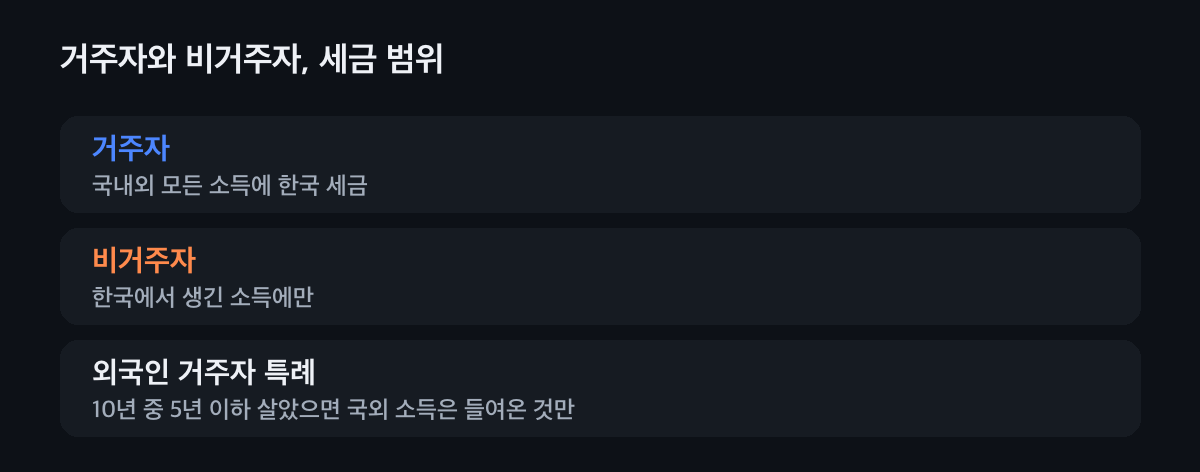
해외 소득이 있다면 5월 신고 때 함께 봐요.
나는 거주자일까요?
가장 가까운 상황을 고르면 판단 방향을 보여 드려요.
지금 나는
가족이 한국에, 나는 해외 근무
생계를 같이하는 가족과 재산이 한국에 있으면 국내에 주소가 있다고 볼 가능성이 커요. 해외 소득도 한국에 신고하고, 외국에서 낸 세금은 공제받아요.
가족과 함께 해외로 이주
주소를 옮기려고 출국한 날의 다음 날부터 비거주자예요. 외국 국적이나 영주권이 있고 다시 돌아와 살 것으로 보이지 않으면 국내 주소가 없는 것으로 봐요.
외국인, 한국에서 1년 넘게 근무
183일 이상 거소를 두면 거주자예요. 10년 중 5년 이하 살았다면 국외 소득은 한국에서 받거나 들여온 것만 세금을 내요.
재외동포, 잠깐 들어옴
관광·치료처럼 명백히 일시적인 입국이면 그 기간을 국내 거소 기간으로 보지 않을 수 있어요. 증빙을 챙겨 두세요.
두 나라 모두 거주자 같아요
나라마다 기준이 달라 이중거주자가 될 수 있어요. 두 나라 조세조약의 기준으로 어느 나라 거주자인지 다시 판단해요.
자주 묻는 것
거주자는 무엇으로 판단해요?
국내에 주소가 있거나 183일 이상 거소를 두었는지로 판단해요. 국적이나 주민등록으로 정하지 않아요.
183일은 어떻게 세요?
들어온 다음 날부터 나간 날까지예요. 한 해 183일 이상이거나 두 해에 걸쳐 계속 183일 이상이면 돼요.
해외에 살아도 거주자일 수 있나요?
네. 생계를 같이하는 가족과 재산이 한국에 있어 생활의 중심이 한국이면 국내 주소가 있다고 볼 수 있어요.
거주자와 비거주자는 세금이 어떻게 달라요?
거주자는 국내외 모든 소득에, 비거주자는 한국에서 생긴 소득에만 한국 세금을 내요.
언제부터 비거주자가 돼요?
주소나 거소를 외국으로 옮기려고 출국한 날의 다음 날부터예요.
거주자인지 애매하다면
해외 근무·이주·귀국처럼 생활이 두 나라에 걸쳐 있으면 판단이 갈려요. 세무가이드가 가족·재산·체류일로 같이 따져 봐 드려요.