먼저 두 가지를 봐요
- 한국 세율 14%와 비교해요
- 국내 증권사는 배당에 14%를 떼는데, 외국이 이미 뗀 세금만큼 빼고 모자란 만큼만 더 떼요. 외국이 더 많이 뗐어도 그 차이를 돌려주지는 않아요.
- 2천만 원이 갈림길이에요
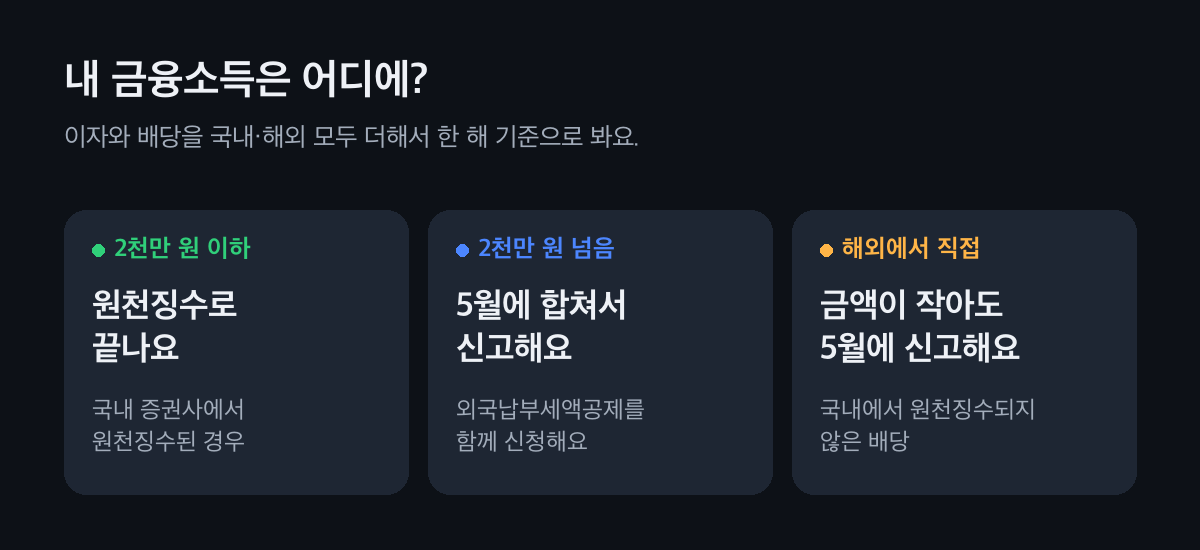
- 이자와 배당을 합쳐 한 해 2천만 원 이하이고 국내에서 원천징수됐다면 그걸로 끝나요. 넘으면 다른 소득과 합쳐 5월에 신고해요.
해외 배당 세금, 이 순서로 봐요
원천징수 때 한 번 맞춰요
예를 들어 배당 100만 원에 외국이 15만 원을 뗐다면, 한국 원천징수 14만 원에서 15만 원을 빼니 더 떼지 않아요. 외국이 10만 원을 뗐다면 4만 원만 더 떼요. 넘는 1만 원은 없는 것으로 봐요.
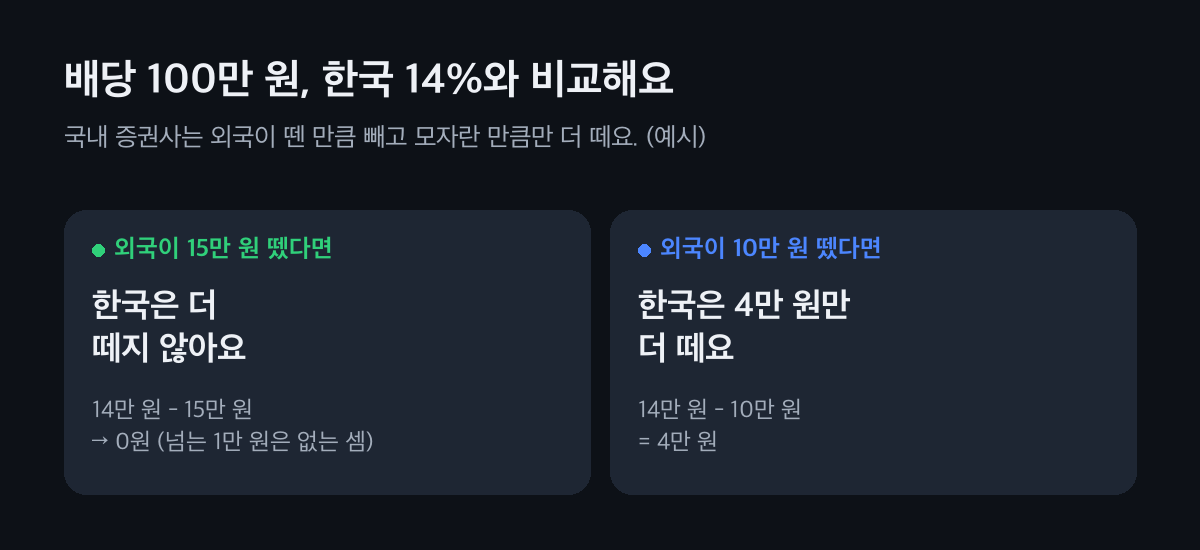
그림 속 숫자는 예시예요. 한 해 금융소득을 더해 봐요
국내·해외 이자와 배당을 모두 더해요. 2천만 원 이하이고 국내에서 원천징수됐다면 원천징수로 끝나요. 해외 증권사로 직접 받아 국내에서 원천징수되지 않은 배당은 금액이 작아도 5월에 종합소득세 신고를 해요.
국내·해외 이자와 배당을 모두 더해요. 5월 신고 때 외국납부세액공제를 신청해요
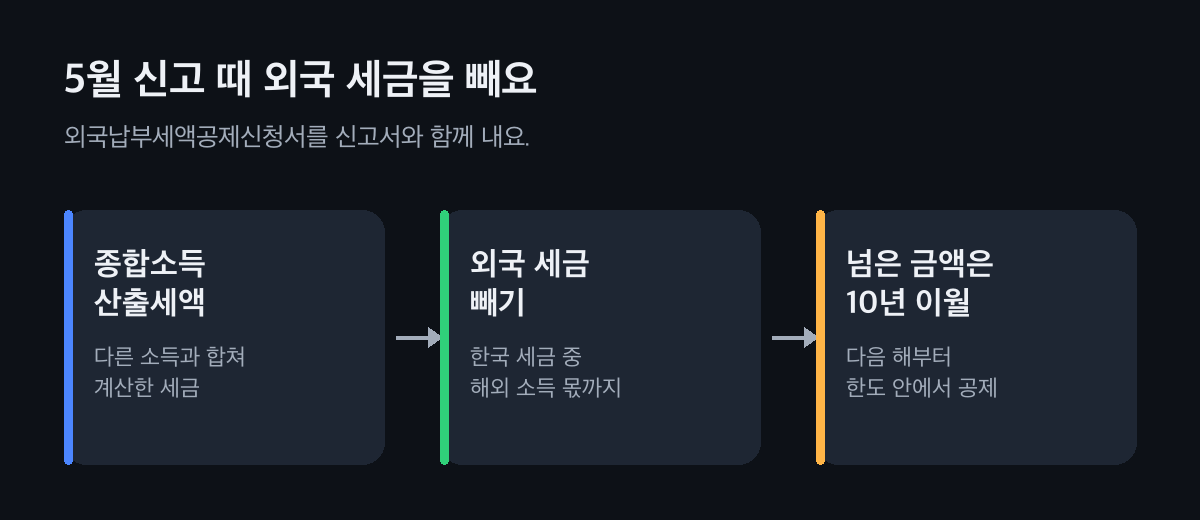
종합과세되는 해에는 5월 1일부터 31일까지 종합소득세를 신고하면서 외국납부세액공제신청서를 함께 내요. 한국 세금 가운데 해외 소득 몫까지 외국 세금을 빼 주고, 다 못 뺀 금액은 다음 해부터 10년 안에 넘겨서 빼요.
증권사의 해외 배당 내역에 외국에서 뗀 세금이 적혀 있어요. 놓쳤다면 5년 안에 경정청구해요
신청을 빠뜨렸다면 법정신고기한이 지난 뒤 5년 안에 경정청구(더 낸 세금을 돌려 달라는 청구)를 할 수 있어요. 해마다 금융소득이 2천만 원을 넘었는지부터 보고, 넘은 해만 다시 계산하면 돼요.
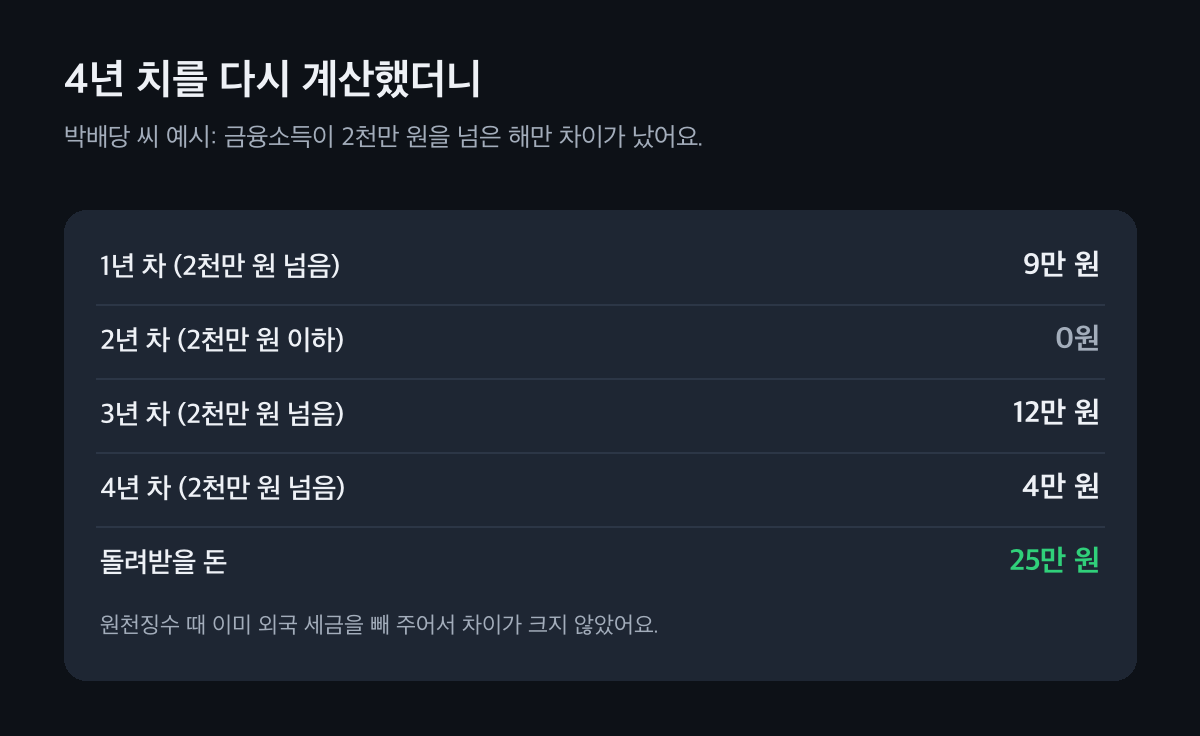
2천만 원을 넘은 해만 다시 계산해요.
내 해외 배당은 어디에 해당하나요?
고르면 지금 할 일 하나만 보여 드려요.
내 해외 배당은
국내 증권사, 2천만 원 이하 · 원천징수로 끝
국내에서 원천징수됐고 이자·배당 합계가 한 해 2천만 원 이하면 원천징수로 끝나요. 외국이 뗀 세금은 원천징수 때 이미 빼 줬어요.
2천만 원을 넘었어요 · 5월 신고 + 공제 신청
5월 종합소득세 신고 때 외국납부세액공제신청서를 함께 내요. 증권사에서 해외 배당과 외국 납부 세액이 적힌 내역을 받아 두면 돼요.
해외 증권사로 직접 받아요 · 금액 상관없이 5월 신고
국내에서 원천징수되지 않은 배당은 금액이 작아도 5월에 종합소득세 신고를 하고, 그때 외국납부세액공제를 신청해요.
지난 신고에서 빠뜨렸어요 · 5년 안 경정청구
법정신고기한이 지난 뒤 5년 안에 경정청구로 돌려받을 수 있어요. 금융소득이 2천만 원을 넘은 해부터 골라 다시 계산해요.
이럴 땐 이렇게
4년 치를 다시 계산한 박배당 씨
해외 배당을 꾸준히 받아 온 박배당 씨는 외국납부세액공제를 신청한 적이 없다는 걸 알고 4년 치를 다시 계산했어요. 돌려받을 돈은 4년 합쳐 25만 원 안팎이었어요. 해마다 원천징수 때 외국 세금을 이미 빼 주었고, 2천만 원을 넘은 해만 차이가 났기 때문이에요. 크지 않아도 내 돈이 어디 있는지 알게 되고, 다음 해부터는 빠뜨리지 않게 돼요.
10년 안에 다 못 뺐다면
넘겨 둔 외국 세금을 10년 안에 다 공제받지 못하면, 그다음 해 소득을 계산할 때 필요경비로 넣을 수 있어요.
해외주식을 팔아 번 돈이라면
배당과 달리 판 차익은 양도소득세로 따로 신고해요. 해외주식 양도세 신고를 함께 보세요.
자주 묻는 것
해외주식 배당은 세금을 두 번 내나요?
아니에요. 외국이 뗀 세금만큼 한국 세금에서 빼 줘요. 국내 증권사로 받으면 14% 원천징수에서 이미 빼고 모자란 만큼만 더 떼요.
금융소득이 2천만 원 이하면 신고하나요?
국내에서 원천징수된 이자·배당이 한 해 2천만 원 이하면 원천징수로 끝나요. 해외에서 직접 받아 국내에서 원천징수되지 않은 배당은 금액이 작아도 5월에 종합소득세 신고를 해요.
외국납부세액공제는 언제 신청하나요?
금융소득이 종합과세되는 해의 5월 종합소득세 신고 때 외국납부세액공제신청서를 함께 내요.
신청을 놓쳤으면 어떻게 하나요?
법정신고기한이 지난 뒤 5년 안에 경정청구로 돌려받을 수 있어요.
공제 한도를 넘은 외국 세금은 사라지나요?
아니에요. 다음 과세기간부터 10년 안에 넘겨서 그해 한도 안에서 공제받을 수 있어요.
해외 배당, 놓친 해가 있는지 한 번
금융소득이 2천만 원을 넘은 해만 골라 보면 다시 계산할 해가 금방 정해져요. 세무가이드가 증권사 내역으로 같이 확인해 드려요.