먼저 두 가지를 봐요
- 얼마나 급한지
- 정기 신고는 다음 해 6월 1일부터 30일까지예요. 세무서가 신고하지 않은 금액의 출처를 물었다면 요구를 받은 날부터 90일 안에 답해요(한 번, 60일까지 늘릴 수 있어요).
- 오늘 할 일 하나
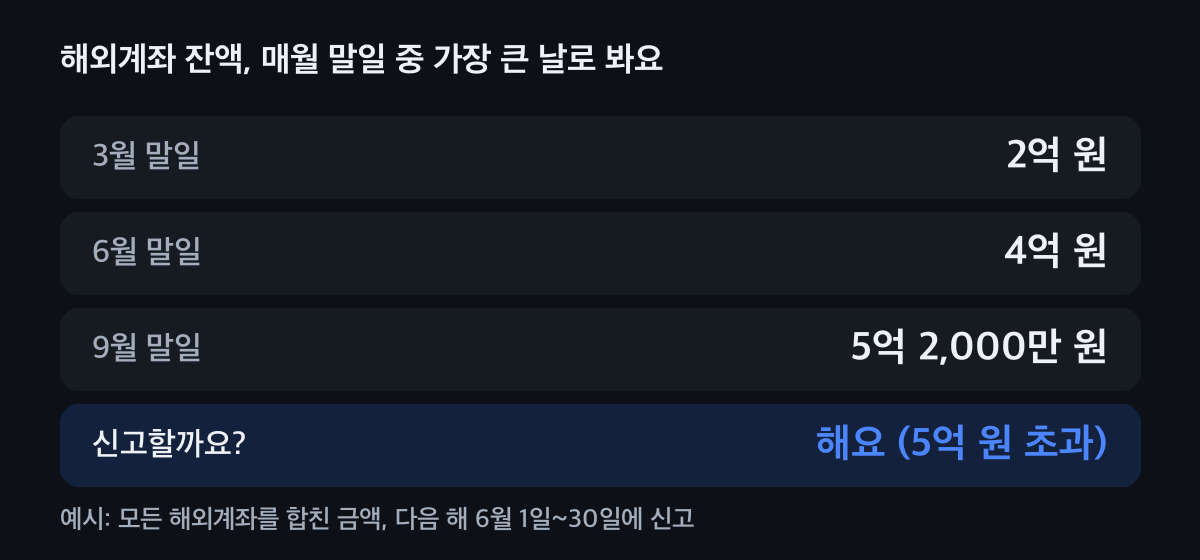
- 해외 계좌마다 이름을 적고, 그해 매월 말일 잔액을 원화로 바꿔 더해 보세요. 가장 큰 달이 5억 원을 넘는지만 보면 돼요.
해외금융계좌, 이렇게 정리해요
내가 신고하는 사람인지 봐요
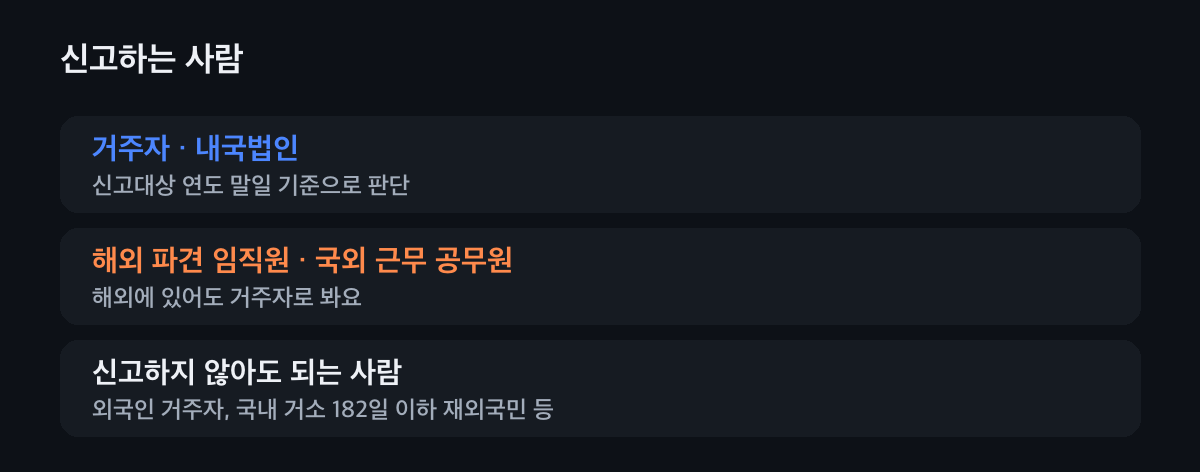
거주자와 내국법인이 신고해요. 거주자인지는 그해 말일 기준으로 봐요. 해외 지사나 100% 자회사에 파견된 임직원, 국외에서 일하는 공무원은 해외에 있어도 거주자로 봐요. 외국인 거주자, 그해 말일 전 1년 동안 국내 거소가 182일 이하인 재외국민 등은 신고하지 않아도 돼요.
해외에 살아도 거주자일 수 있어요. 어떤 계좌가 들어가는지 봐요
해외 금융회사에 연 은행·증권·파생상품 계좌와 해외 가상자산 거래소 계좌가 모두 들어가요. 국내 금융회사의 해외 지점도 들어가고, 외국 금융회사의 한국 지점은 빠져요. 거래가 없거나 그해 닫은 계좌도 함께 셈해요.
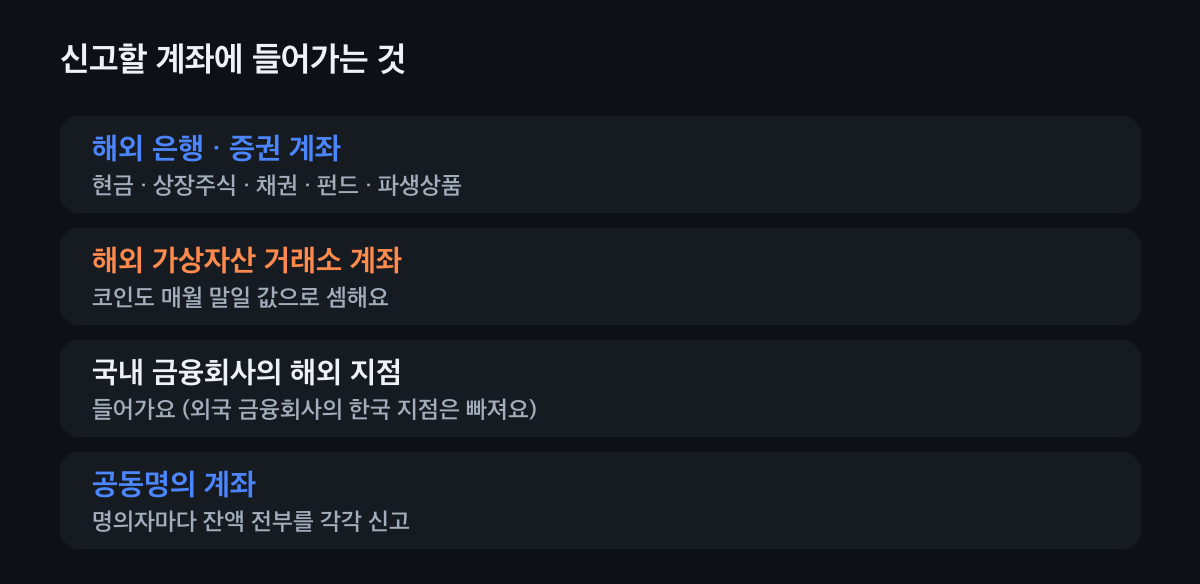
코인도 매월 말일 값으로 셈해요. 6월에 신고하고, 놓쳤다면 늦게라도 내요
5억 원을 넘은 해의 다음 해 6월 1일부터 30일까지 홈택스나 세무서에 신고해요. 놓쳤다면 과태료를 매기기 전까지 기한 후 신고나 수정신고를 할 수 있고, 기한 뒤 1개월 안이면 과태료의 90%, 6개월 안이면 70%, 1년 안이면 50%, 2년 안이면 30%를 줄여 줘요. 이렇게 스스로 고치면 출처 소명 요구도 받지 않아요.
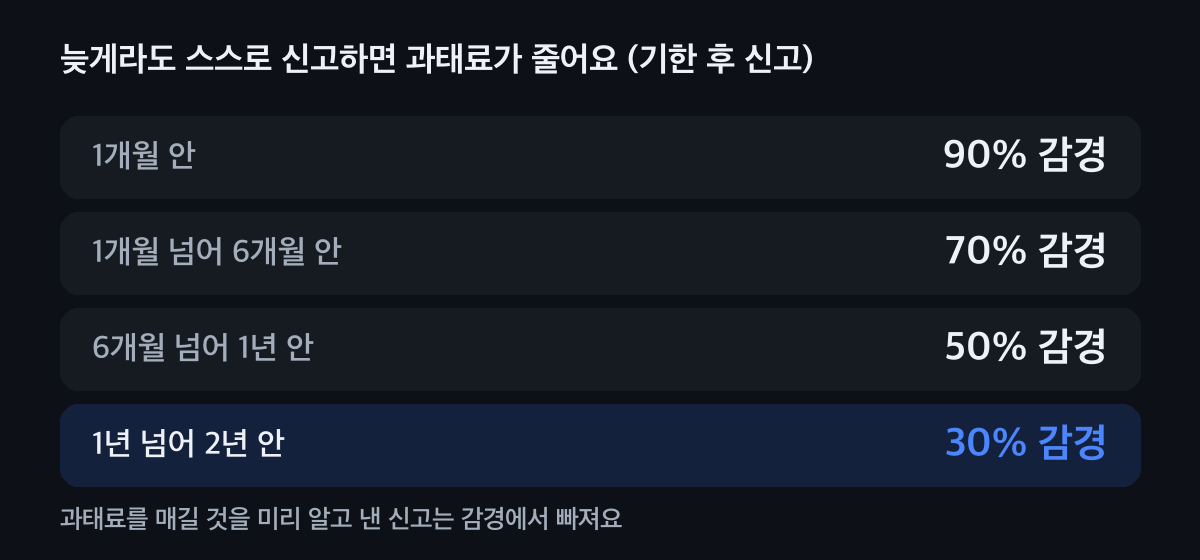
과태료를 매길 것을 미리 알고 낸 신고는 감경에서 빠져요.
안내문 기한까지 며칠 남았나
안내문에 적힌 기한을 넣으면 남은 날을 알려 드려요.
출처 소명 요구라면 받은 날부터 90일이에요. 안내문에 적힌 날짜를 넣어 주세요.
토요일·일요일이면 다음 평일로 계산해요. 공휴일·노동절은 따로 확인해 주세요. 안내문에 적힌 날짜가 가장 정확해요.
내 해외 계좌는 신고 대상일까요?
가장 가까운 경우를 골라 보세요.
내 해외 계좌는…
말일 합계가 5억 원 이하 · 1년 내내
신고 대상이 아니에요. 매월 말일 잔액을 적은 표를 남겨 두면 나중에 물어도 바로 답할 수 있어요.
한 달이라도 5억 원 넘음 · 말일 기준
다음 해 6월 1일부터 30일까지 신고해요. 계좌마다 1년 중 가장 큰 말일 잔액을 적어요.
해외 코인 거래소 계좌 · 가상자산
신고 대상 계좌예요. 말일 수량에 그날 마지막 가격을 곱해 다른 해외 계좌와 합쳐요. 국내 거래소 계좌는 이 신고에 들어가지 않아요.
가족과 공동명의 · 지분 반반
지분과 관계없이 명의자마다 잔액 전부를 가진 것으로 봐요. 다른 공동명의자의 신고로 내 정보가 확인되면 면제될 수 있으니 함께 내는 게 좋아요.
해외 파견 근무 중 · 회사 지사·자회사
국내 회사의 해외 지사나 100% 자회사에 파견됐다면 해외에 있어도 거주자로 봐서 신고해요.
지난해 신고를 놓쳤어요 · 기한 후
과태료를 매기기 전에 스스로 기한 후 신고를 하면 늦은 기간에 따라 과태료를 30~90% 줄여 줘요. 빠를수록 많이 줄어요.
이럴 땐 이렇게
출처 소명을 요구받았을 때
요구를 받은 날부터 90일 안에 그 돈이 어디서 왔는지 설명해요. 자료를 모으는 데 오래 걸리면 한 번, 60일까지 늘려 달라고 할 수 있어요.
금액이 클 때
과태료는 신고하지 않은 금액의 10%(10억 원까지)를 기준으로 사정에 따라 늘거나 줄어요. 50억 원을 넘는 큰 금액은 형사 절차와 명단 공개도 있어서, 회계사·세무사와 함께 기한 후 신고부터 서두르는 게 가장 좋은 길이에요.
해외에서 번 이자·배당이 있다면
거주자는 국내외 모든 소득에 세금을 내요. 해외 계좌에서 생긴 이자·배당도 다음 해 5월 종합소득세 신고에 넣고, 외국에서 뗀 세금은 외국납부세액공제로 빼요.
사칭 문자가 의심될 때
의심되면 링크를 누르지 말고 국세상담센터 126에 전화하거나 홈택스·손택스에 직접 들어가 확인해요.
다른 안내문도 받았다면
해외 거래소의 코인 출처를 묻는 안내라면 가상자산 안내 글을, 다른 안내문의 뜻과 급한 정도는 국세청 안내문 사전을 보세요.
자주 묻는 것
해외금융계좌는 언제 신고하나요?
그해 매월 말일 중 하루라도 해외 계좌 잔액 합계가 5억 원을 넘었다면 다음 해 6월 1일부터 30일까지 신고해요. 2026년에 넘었다면 2027년 6월에 신고해요.
해외 가상자산 거래소 계좌도 신고하나요?
네. 해외 가상자산사업자에 연 계좌도 해외금융계좌예요. 매월 말일 수량에 그날 마지막 가격을 곱해 다른 계좌와 합쳐요.
공동명의 계좌는 지분만큼 신고하나요?
아니에요. 명의자마다 계좌 잔액 전부를 가진 것으로 봐요. 6억 원 계좌를 둘이 반씩 가졌어도 두 사람 모두 6억 원으로 셈해요.
해외에 살고 있어도 신고하나요?
그해 말일 기준으로 거주자라면 신고해요. 국내 회사의 해외 지사나 100% 자회사에 파견된 임직원, 국외에서 일하는 공무원은 거주자로 봐요.
잔액을 더하다 실수하면 어떻게 되나요?
계좌 잔액을 더하다 생긴 단순한 실수라고 인정되면 과태료를 매기지 않을 수 있어요. 계산표와 잔액 증명서를 남겨 두세요.
신고를 놓치면 과태료는 얼마인가요?
신고하지 않은 금액의 10%(10억 원까지)를 기준으로 하고 법이 정한 위쪽 끝은 20%예요. 과태료를 매기기 전에 스스로 기한 후 신고를 하면 늦은 기간에 따라 30~90%를 줄여 줘요.
해외 계좌 표, 같이 맞춰 봐요
안내문 사진 한 장이면 돼요. 계좌마다 매월 말일 잔액을 함께 더해 보고, 신고할지와 늦었다면 무엇부터 할지 알려 드려요.