떠나기 전에, 이 순서로 챙겨요
그해 소득세는 출국 전날까지 신고해요
출국하면 그해 과세기간은 1월 1일부터 출국한 날까지예요. 이 기간의 종합소득을 출국 전날까지 신고해요. 1월에서 5월 사이에 떠난다면 지난해 소득도 출국 전날까지 신고해요.
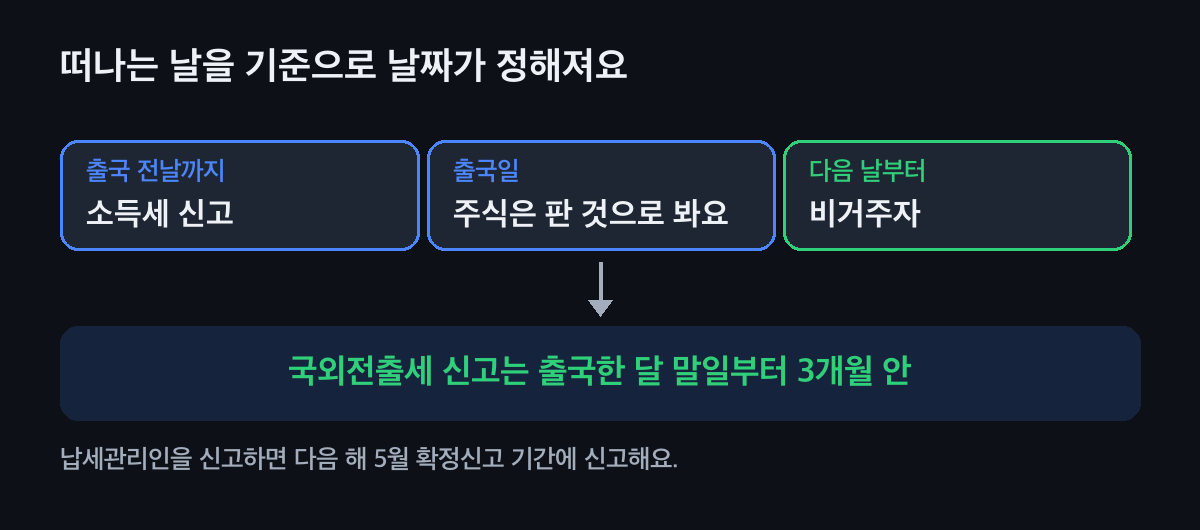
5월이 아니라 출국 전날이 기한이에요. 국외전출세 대상인지 봐요
출국일 전 10년 중 5년 이상 국내에 주소나 거소를 뒀고, 출국한 해의 바로 앞 해 말일에 대주주였다면 대상이에요. 2027년 1월 1일 이후 출국부터는 해외 주식도 더해지고, 해외 주식 합계 5억 원 이하는 빼요.
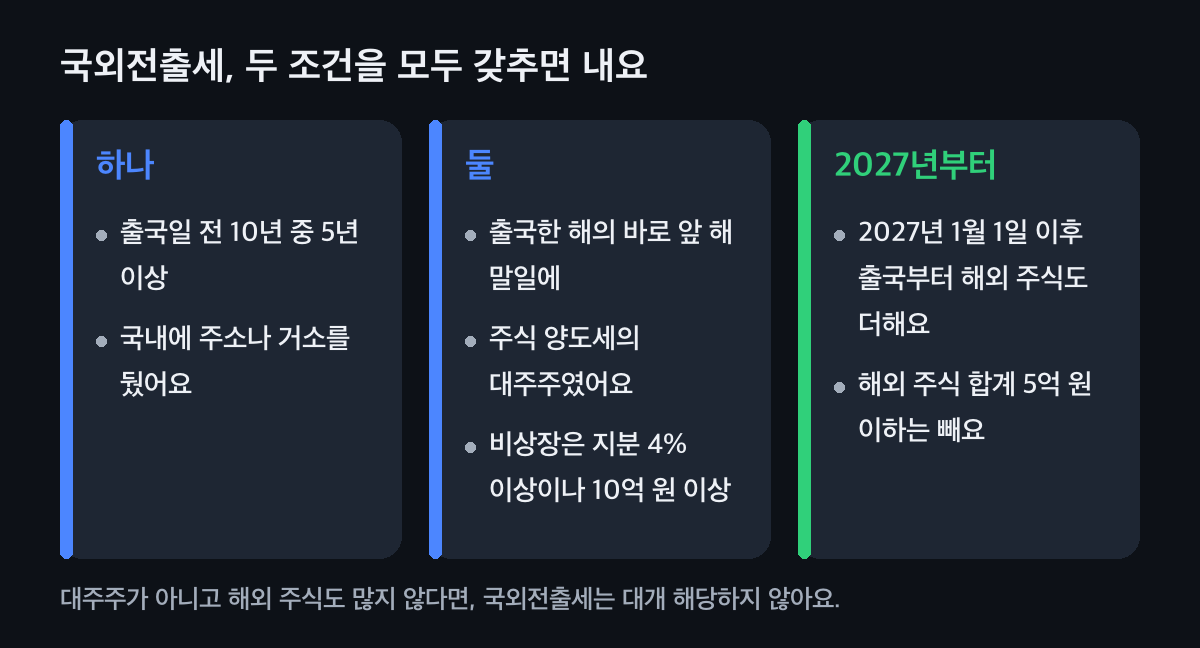
두 조건을 모두 갖춰야 대상이에요. 세금을 셈해 봐요
출국일 시가에서 산 값을 빼고 250만 원을 공제한 뒤 3억 원까지 20%, 넘는 몫에 25%예요. 2억 원에 산 비상장 주식이 출국일에 7억 원이면 1억 937만 5천 원이에요. 출국일 전날까지 보유현황을 신고하고, 출국한 달 말일부터 3개월 안에 신고해요.
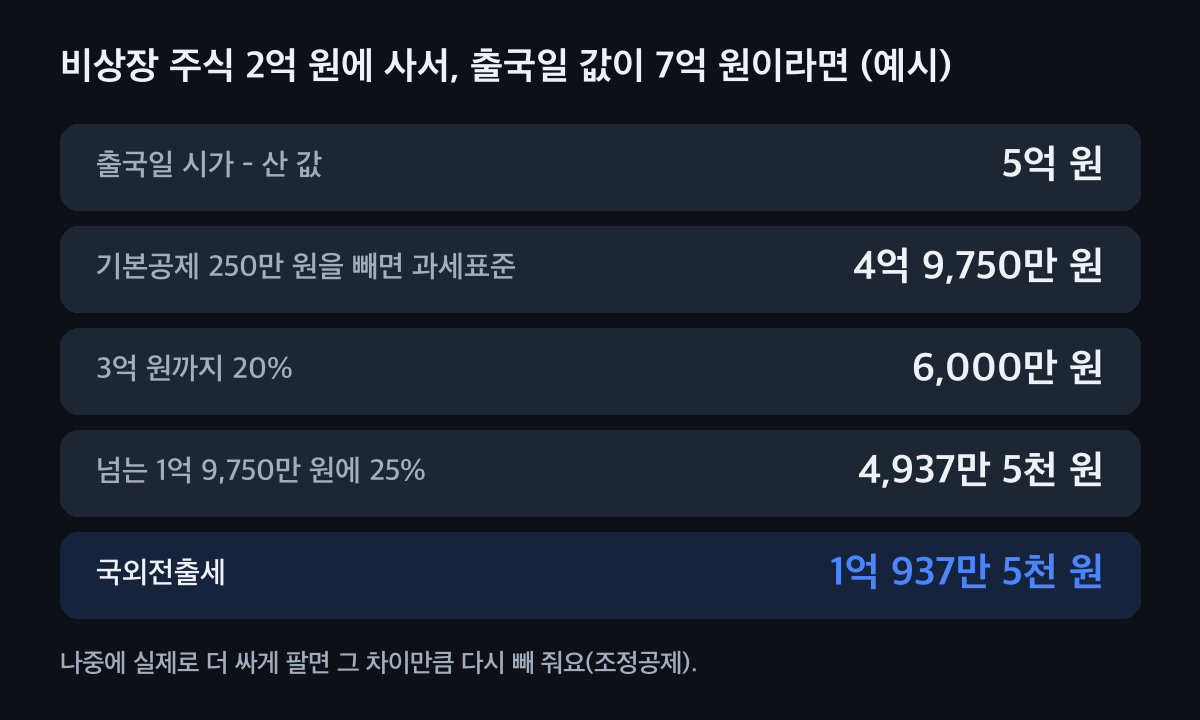
팔지 않아도 판 것으로 보고 셈해요(예시 숫자). 한 번에 내기 어렵다면 세 길을 봐요
담보를 내고 납세관리인을 두면 실제로 팔 때까지 납부를 미룰 수 있어요. 5년 안에 팔지 않고 돌아와 거주자가 되면 1년 안에 신청해 돌려받아요. 나중에 출국일 값보다 싸게 팔면 판 날부터 2년 안에 그 차이만큼 빼 달라고 해요.
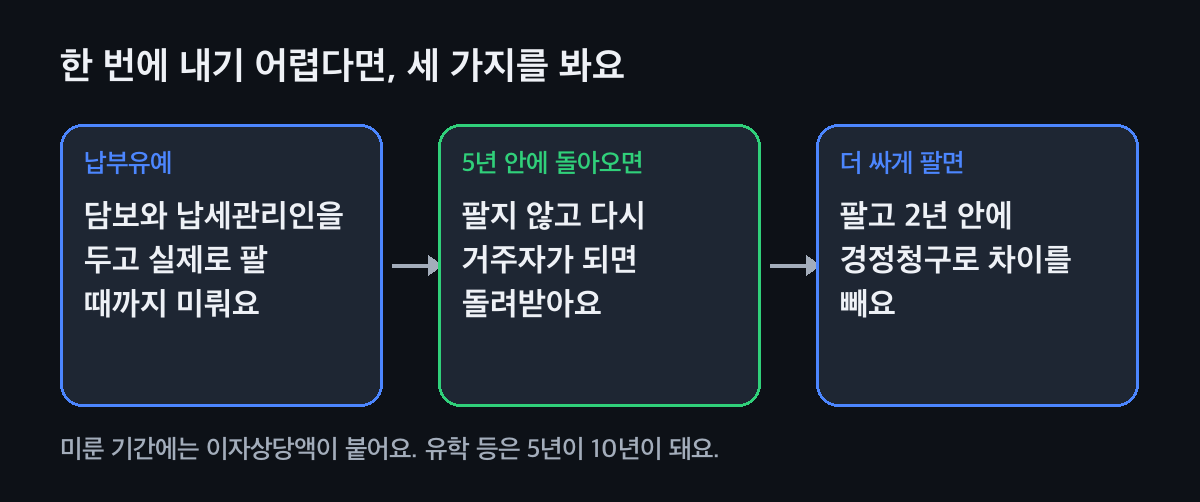
미룬 기간엔 이자상당액이 붙어요. 납세관리인과 납세증명서를 챙겨요
국외로 주소를 옮길 때는 국세 일을 맡길 납세관리인을 정해 세무서에 신고해요. 해외이주신고 때는 체납이 없다는 납세증명서를 내니, 미리 체납 내역을 조회해 두면 마음이 놓여요.
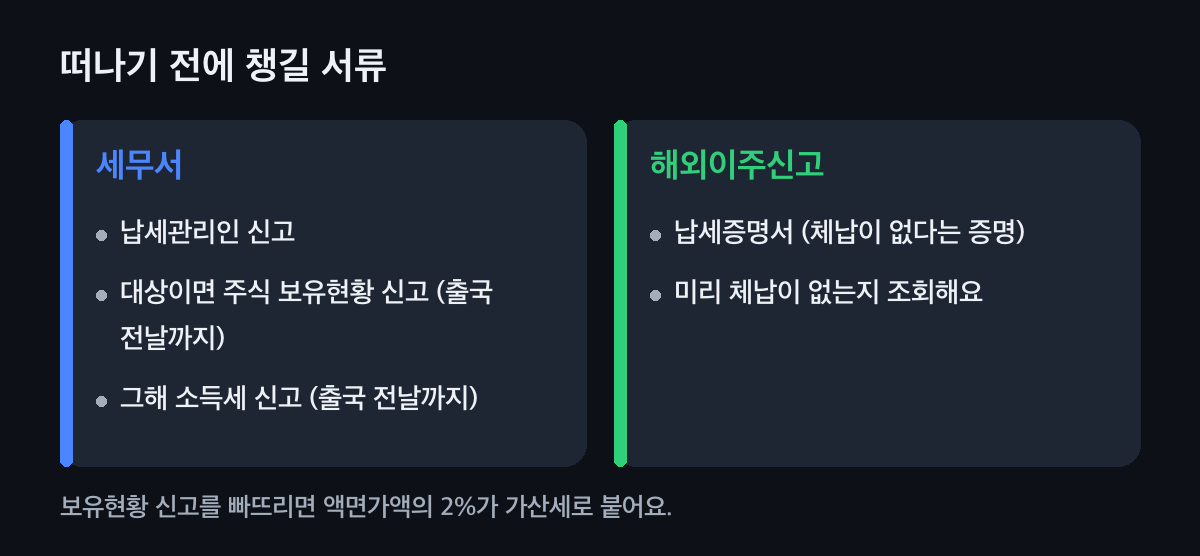
떠나기 전 서류를 한 장에 모아요.
나는 무엇부터 챙길까요?
가장 가까운 상황을 고르면 먼저 할 일을 보여 드려요.
내 상황은
1~5월에 떠나요 · 지난해 신고 전
지난해 소득과 올해 출국한 날까지의 소득을 모두 출국 전날까지 신고해요. 5월까지 기다리지 않아도 돼요.
6~12월에 떠나요 · 지난해 신고는 끝남
올해 1월 1일부터 출국한 날까지의 소득을 출국 전날까지 신고해요. 회사원이면 원천징수영수증부터 받아 두세요.
비상장 회사 지분이 있어요 · 4% 이상 또는 10억 원 이상
국외전출세 대상일 수 있어요. 출국 전날까지 보유현황을 신고하고, 출국일 시가로 세금을 셈해 납부유예를 쓸지 정해요.
상장 주식이 많아요 · 한 종목에 큰 금액
지난해 말 기준으로 주식 양도세 대주주였는지부터 확인해요. 대주주가 아니면 국내 주식은 국외전출세 대상이 아니에요.
해외 주식이 5억 원을 넘어요 · 2027년 이후 출국
2027년 1월 1일 이후 출국부터는 해외 주식도 국외전출세에 더해져요. 출국 시기와 처분 계획을 회계사·세무사와 미리 맞춰요.
이럴 땐 이렇게
7월에 미국으로 이주하는 오출국 님
오출국 님은 7월 이주를 앞두고 출국 전 소득세, 해외 주식 양도세, 가상자산 송금을 함께 물었어요. 먼저 올해 1월부터 출국한 날까지의 소득을 출국 전날까지 신고해야 하고, 대주주인 주식이 있는지 확인했어요. 출국 전후에 판 주식을 어느 나라에서 어떻게 볼지는 조세조약까지 원문을 맞춰 보며 상담에서 이어 가요.
출국 뒤 한국 집을 팔게 된다면
비거주자가 된 뒤 한국 집을 팔면 거주자일 때와 비과세 규칙이 달라요. 자세한 것은 비거주자 양도세에서 봐요.
보유현황 신고를 빠뜨리면
국외전출세 대상인데 출국 전날까지 주식 보유현황을 신고하지 않으면 액면가액의 2%가 세금에 더해져요. 돌아와서 환급을 받아도 이 몫은 돌려주지 않아서, 출국 전에 먼저 내 두는 편이 마음 편해요.
다시 돌아올 수도 있다면
거주자인지는 날짜만이 아니라 가족과 재산이 어디 있는지로 봐요. 판단 기준은 거주자 비거주자 판단에서 봐요.
자주 묻는 것
해외로 이민 가면 세금 신고는 언제 하나요?
그해 1월 1일부터 출국한 날까지의 소득을 출국 전날까지 신고해요. 1월에서 5월 사이에 떠나면 지난해 소득도 출국 전날까지 신고해요.
국외전출세는 누가 내나요?
출국일 전 10년 중 5년 이상 국내에 주소나 거소를 뒀고, 출국한 해의 바로 앞 해 말일에 주식 양도세 대주주였던 사람이 내요. 가진 국내 주식을 출국일에 판 것으로 보고 셈해요.
국외전출세 세율은 얼마인가요?
출국일 시가에서 산 값과 250만 원을 뺀 과세표준에 3억 원까지 20%, 넘는 몫에 25%예요.
언제부터 비거주자가 되나요?
주소나 거소를 국외로 옮기려고 출국하는 날의 다음 날부터 비거주자예요.
국외전출세를 냈는데 다시 돌아오면 돌려받나요?
출국일부터 5년 안에 주식을 팔지 않고 다시 들어와 거주자가 되면, 그날부터 1년 안에 신청해 돌려받아요. 보유현황을 신고하지 않아 붙은 가산세는 돌려주지 않아요.
해외 주식도 국외전출세 대상인가요?
2027년 1월 1일 이후 출국부터 해외 주식도 대상에 더해져요. 해외 주식 합계가 5억 원 이하라면 빼요.
떠나는 날이 정해졌다면, 그 전날부터 거꾸로
출국 예정일과 가진 주식만 알면 출국 전날까지 할 신고, 국외전출세가 있는지와 얼마인지, 미룰지 낼지를 함께 정리해 드려요.