먼저 두 가지를 봐요
- 법인 돈은 법인 것이에요
- 법인이 번 투자 이익을 대표가 쓰려면 월급이나 배당으로 받아야 해요. 배당은 14%(지방소득세 더해 15.4%)를 떼고, 금융소득이 한 해 2천만 원을 넘으면 다른 소득과 합쳐 신고해요.
- 개인 투자와 따로 봐요
- 개인 소액주주가 국내 상장주식을 증권시장에서 사고팔면 양도소득세가 없어요. 대주주이거나 해외주식이면 개인도 양도소득세가 있어요.
법인 투자 세금, 이렇게 봐요
판 이익에는 법인세가 붙어요
법인이 주식을 팔아 남긴 이익은 그 사업연도 소득에 들어가요. 2026년 1월 1일 이후 시작하는 사업연도부터 과세표준 2억 원 이하 10%, 200억 원 이하 20%, 3천억 원 이하 22%, 그 넘는 몫은 25%예요. 본업에서 손실이 났다면 투자 이익과 합쳐 계산해요.
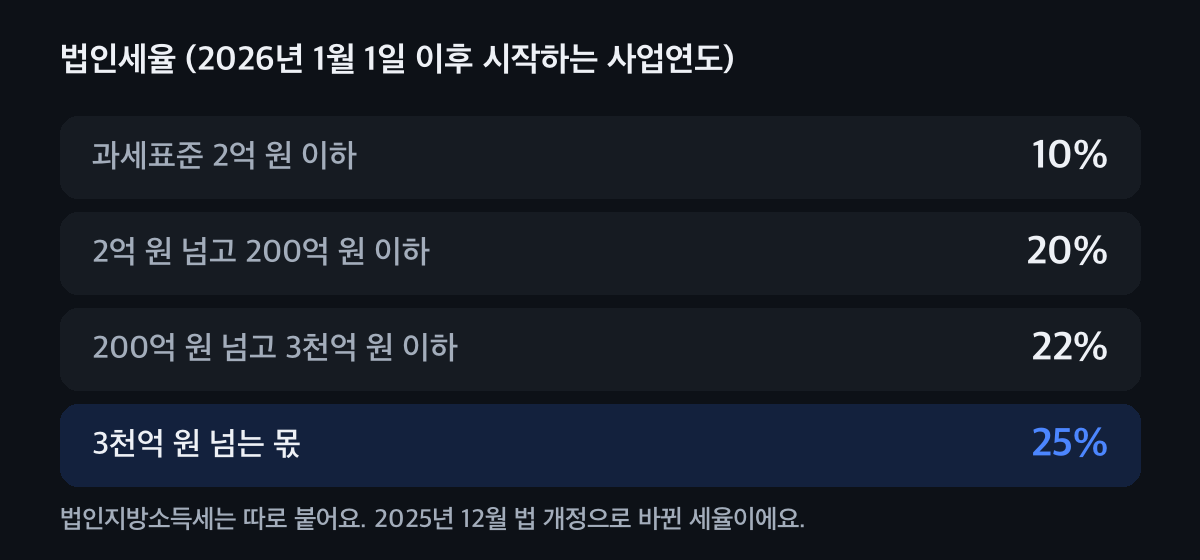
2025년 12월 법 개정으로 바뀐 세율이에요. 가진 동안 오른 값은 팔 때 계산해요
결산 때 주가가 올라 평가이익이 생기거나 떨어져 평가손실이 나도, 법인세 계산에서는 사들인 값 그대로 두어요. 실제로 팔 때 이익이나 손실이 잡혀요. 다만 그 회사가 부도·회생·파산했다면 장부가를 줄여 손실로 볼 수 있어요.
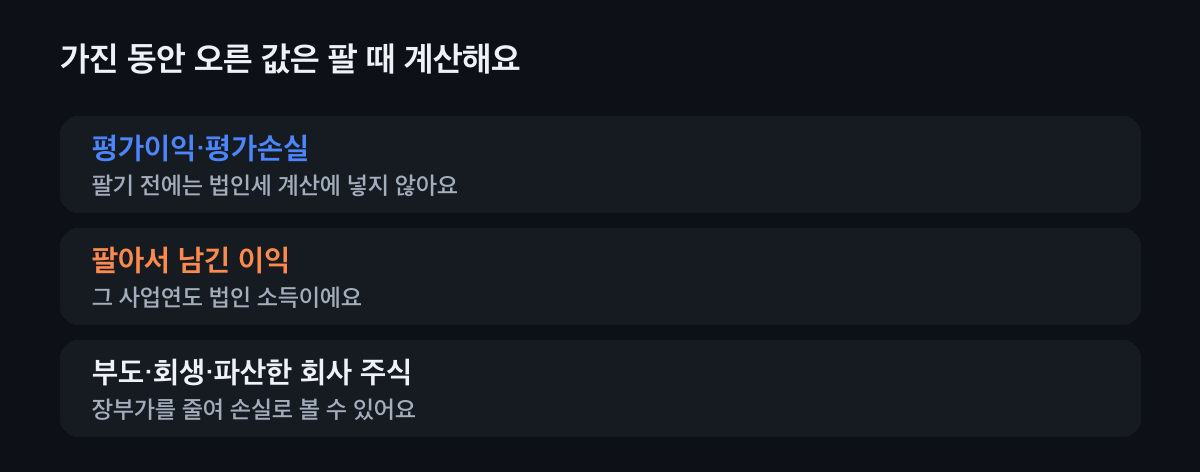
회계 장부와 세금 계산이 다를 수 있어요. 배당을 받으면 일부는 빼 줘요
법인이 다른 국내 회사에서 배당을 받으면 지분에 따라 일부를 소득에서 빼 줘요. 지분 20% 미만이면 30%, 20% 이상 50% 미만이면 80%, 50% 이상이면 100%예요. 배당기준일 전 3개월 안에 산 주식의 배당은 빼 주지 않아요.
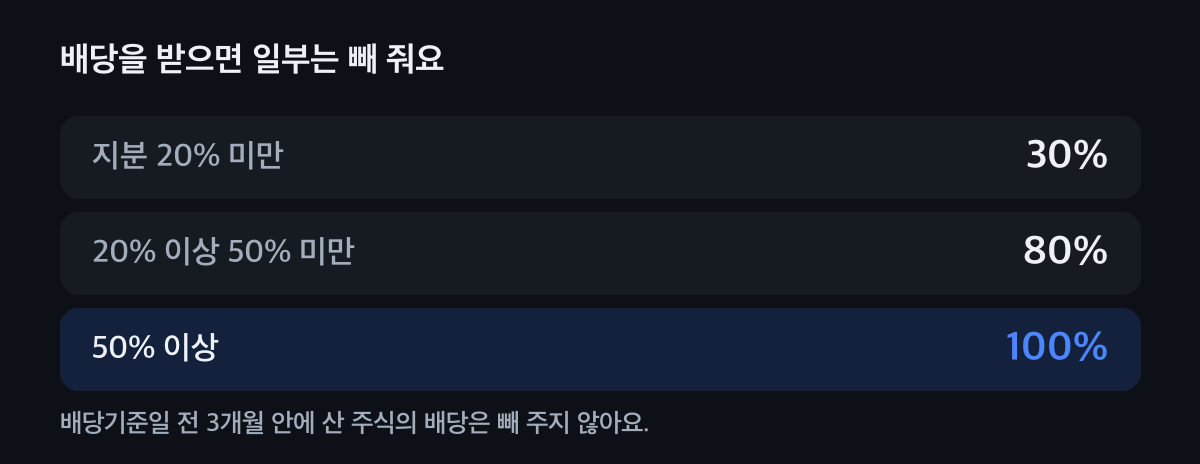
상장주식을 조금씩 산 법인은 대부분 30%예요. 개인과 견줘 보고 정해요
투자 이익 1억 원으로 견줘 볼게요. 김투자 씨가 개인 소액주주로 국내 상장주식을 증권시장에서 팔았다면 양도소득세는 없어요. 법인이 같은 이익을 내면 법인세 1,000만 원이 붙고, 남은 9천만 원을 배당받으면 14%인 1,260만 원을 떼요. 법인은 비용 처리와 이익을 쌓아 두는 장점이 있으니 목적에 맞춰 골라요.
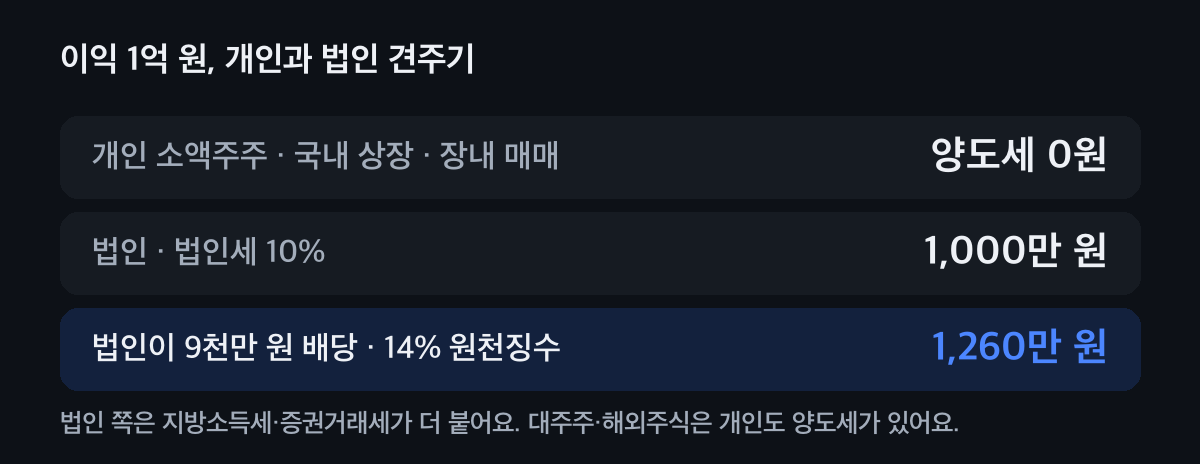
지방소득세·증권거래세는 빼고 어림했어요.
우리 법인은 어디에 해당할까요?
투자하는 모습을 고르면 볼 것만 보여 드려요.
우리 법인은
국내 상장주식을 조금씩 사고팔아요
판 이익은 법인세(2억 원까지 10%)에 들어가요. 받은 배당은 지분이 20% 미만이면 30%만 소득에서 빼 줘요. 결산 때 오른 값은 팔 때까지 세금 계산에 넣지 않아요.
해외주식이나 펀드에 투자해요
법인은 국내·해외 상관없이 판 이익과 받은 분배금이 모두 법인 소득이에요. 외국에서 낸 세금이 있으면 법인세에서 빼는 방법이 있으니 증빙을 남겨 둬요.
다른 회사 지분을 20% 넘게 가져요
그 회사에서 받는 배당은 20% 이상 50% 미만이면 80%, 50% 이상이면 100%를 소득에서 빼 줘요. 배당기준일 전 3개월 안에 산 주식은 빼 주지 않아요.
가족이 대주주이고 투자 수입이 대부분이에요
지배주주 지분이 50%를 넘고, 직원이 5명 미만이고, 임대·이자·배당 수입이 매출의 절반 이상인 법인은 성실신고확인을 받아야 하고 세율이 200억 원까지 20%부터예요. 아래 '이런 법인은 조심'을 봐요.
자주 묻는 것
법인이 주식을 팔아 번 돈에도 법인세가 붙나요?
네. 법인이 판 이익은 그 사업연도 소득이라 법인세를 내요. 2026년 1월 1일 이후 시작하는 사업연도부터 과세표준 2억 원까지 10%예요.
결산 때 주가가 올랐으면 세금을 내나요?
아니요. 팔기 전 평가이익은 법인세 계산에 넣지 않고, 실제로 팔 때 이익을 계산해요.
법인이 받은 배당금은 모두 과세되나요?
다른 국내 회사에서 받은 배당은 지분에 따라 30%, 80%, 100%를 소득에서 빼 줘요. 상장주식을 조금 가진 경우는 보통 30%예요.
개인으로 투자하는 게 더 나을 때도 있나요?
개인 소액주주가 국내 상장주식을 증권시장에서 팔면 양도소득세가 없어요. 이익을 개인이 쓸 계획이라면 법인세와 배당소득세를 합쳐 견줘 봐요.
법인 투자 이익을 대표가 가져오려면 어떻게 해요?
월급이나 배당으로 받아요. 배당은 14%를 떼고, 지방소득세를 더하면 15.4%예요.
법인 투자, 같이 따져 봐요
법인으로 투자할지, 개인으로 할지, 이익을 어떻게 꺼낼지 세무가이드가 숫자로 견줘 드려요.