가족법인을 만들면무조건 절세일까요
가족법인을 만든다고 세금이 저절로 줄지는 않아요. 2026년 1월 1일 이후 시작하는 사업연도부터 부동산 임대가 주업인 가족 법인은 첫 원부터 법인세 20%를 내고, 남은 이익을 배당으로 꺼낼 때 15.4%를 또 떼요. 설립·장부 비용과 부동산 취득세까지 더해 개인 공동명의와 나란히 계산해 봐야 해요.
먼저 두 가지를 정해요
- 법인이 할 일
- 부동산 임대가 주업인지, 제조·도소매·서비스 같은 일반 사업인지에 따라 법인세율이 달라요. 임대 가족 법인은 처음부터 20%예요.
- 이익을 어떻게 쓸지
- 법인에 남겨 다시 투자할지, 가족이 배당·급여로 꺼내 쓸지에 따라 세금이 달라져요. 꺼내는 순간 세금이 한 번 더 붙어요.
네 가지 비용을 차례로 봐요
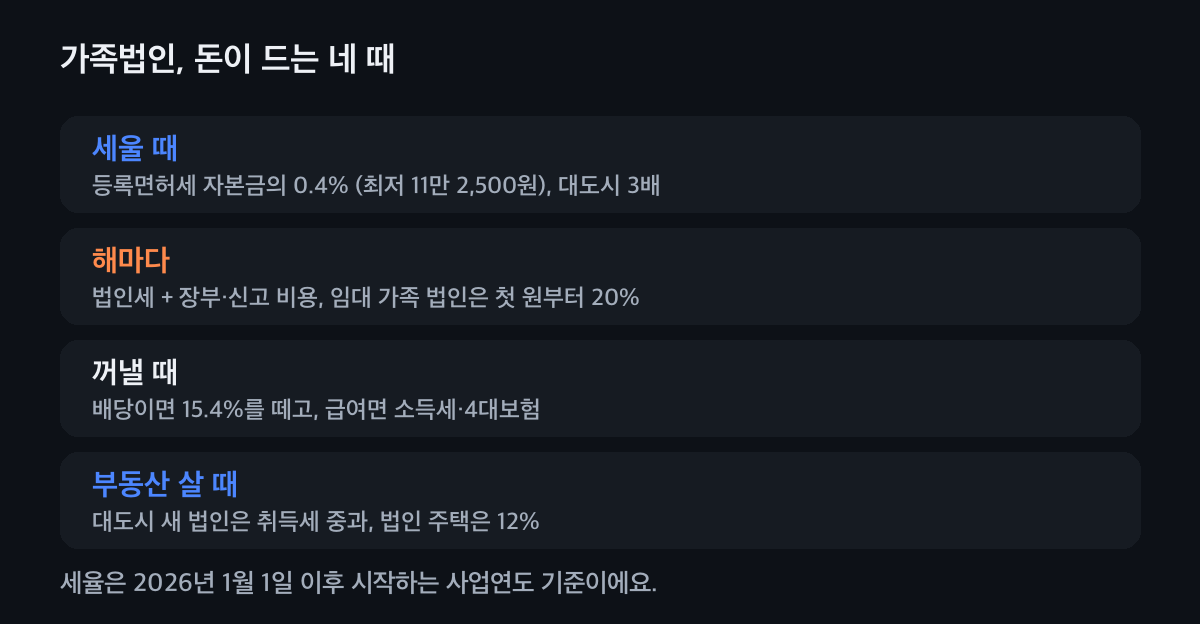
세울 때: 등록면허세와 취득세
설립 등기 때 자본금의 0.4%(최저 11만 2,500원)를 등록면허세로, 그 20%를 지방교육세로 내요. 서울 같은 대도시(과밀억제권역)에서 세우면 3배예요. 대도시에서 세운 지 5년 안에 그 지역 부동산을 사면 취득세도 무거워지고(상가 4%가 8%로), 법인이 주택을 사면 12%예요.
해마다: 법인세와 장부 비용
2026년 1월 1일 이후 시작하는 사업연도부터 법인세율은 2억 원까지 10%, 200억 원까지 20%예요. 지배주주와 가족 지분이 50%를 넘고, 부동산 임대가 주업(또는 임대료·이자·배당이 매출의 50% 이상)이며, 상시 근로자가 5명 미만인 법인은 200억 원까지 20%이고 성실신고확인서도 내요. 장부와 신고를 맡기는 비용도 해마다 들어요.
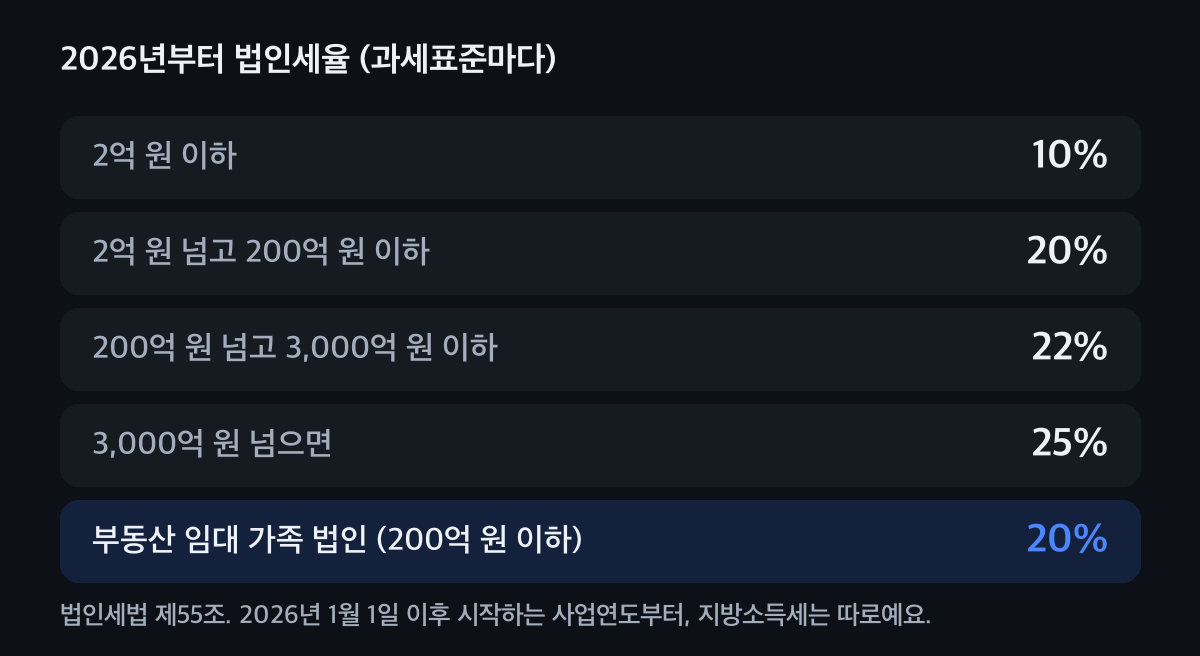
2025년 사업연도까지는 1%포인트씩 낮았어요. 꺼낼 때: 배당·급여 세금
법인 돈은 가족 돈이 아니라서 배당이나 급여로 받아야 해요. 배당은 14%와 지방소득세 1.4%를 떼고 주며, 한 사람의 이자·배당이 한 해 2천만 원을 넘으면 다음 해 5월 다른 소득과 합쳐 신고해요. 가족 급여는 실제로 일한 만큼만 법인 비용이 돼요.
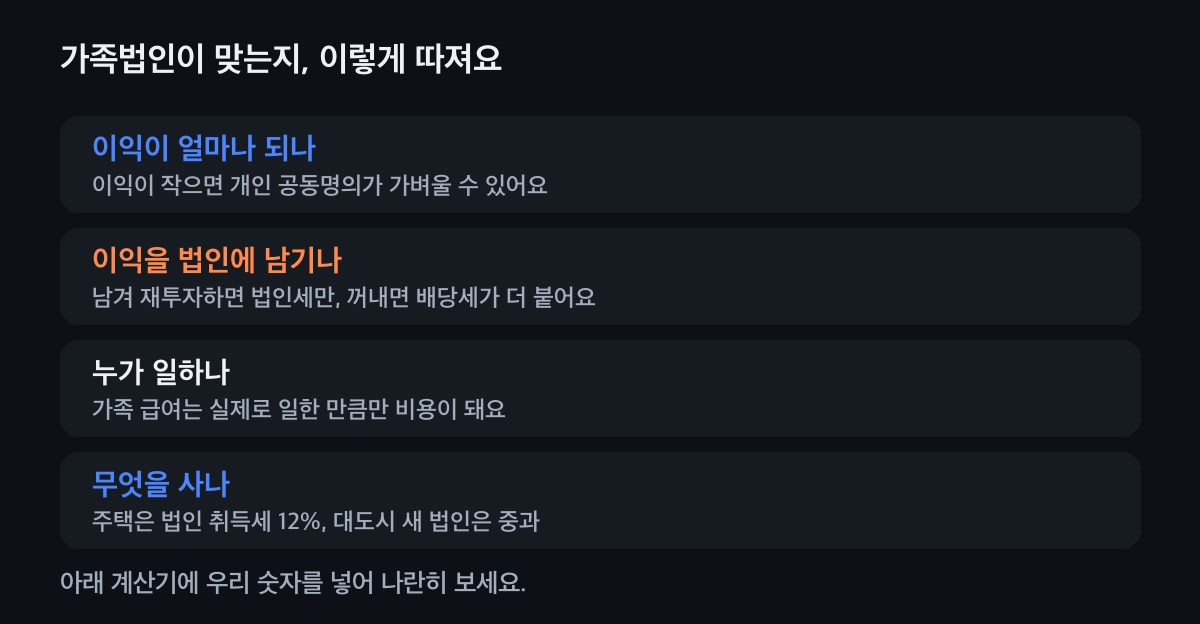
남길지 꺼낼지, 누가 일하는지가 답을 바꿔요. 개인 공동명의와 나란히 놓아 봐요
한 해 이익 1억 원을 가족 3명이 나눈다면, 개인 한 사람 명의는 약 2,151만 원, 가족 3명 공동명의는 약 1,234만 원이에요. 임대 가족 법인은 법인세 2,200만 원에 배당 3,900만 원을 꺼낼 때 600만 원이 더 붙어요. 이익이 크고 법인에 남겨 다시 투자할수록 법인 쪽이 나아져요.
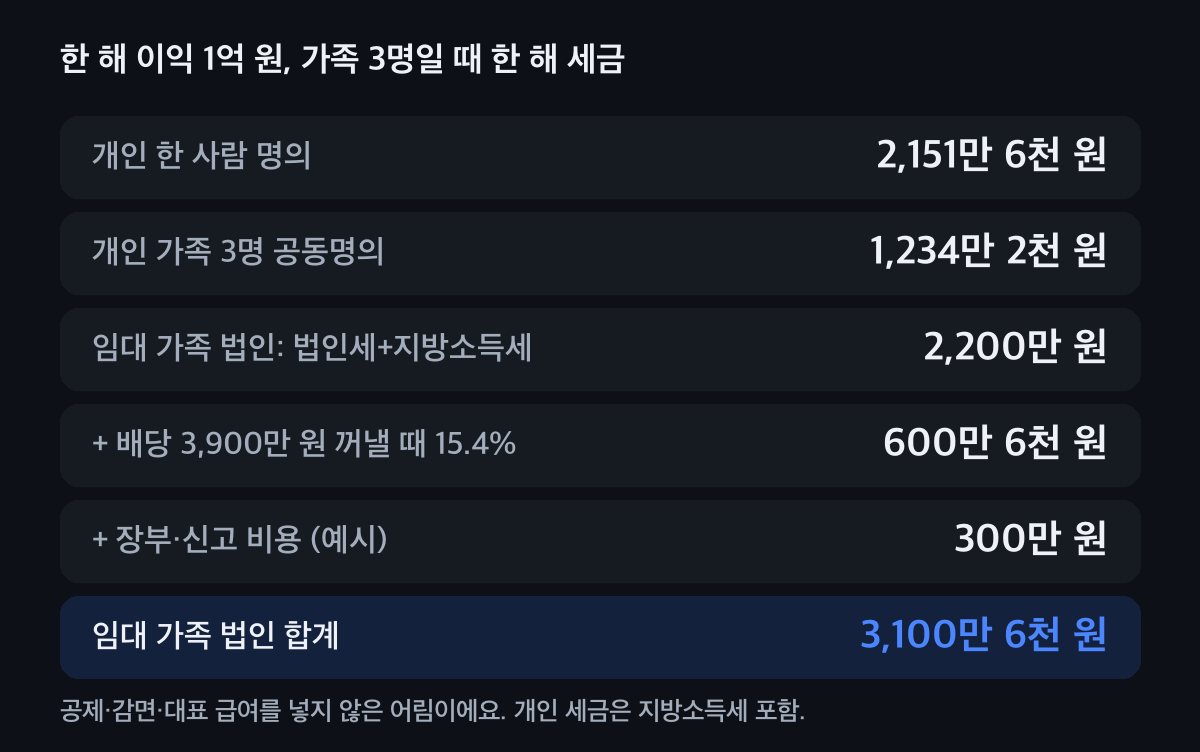
이 숫자로는 개인 공동명의가 가벼워요. 숫자를 바꿔 아래에서 계산해 보세요.
가족법인, 우리 숫자로 따져 보기
한 해 이익과 가족 수, 꺼낼 몫, 살 부동산을 넣으면 개인과 법인의 한 해 세금과 처음 드는 돈이 나란히 나와요.
한 해 세금, 법인 길이 개인(가벼운 쪽)보다
-
- 개인 한 사람 명의 (소득세+지방소득세)
- -
- 개인 가족 공동명의
- -
- 법인세+지방소득세
- -
- 배당 꺼낼 때 15.4%
- -
- 장부·신고 비용
- -
- 법인 길 한 해 합계
- -
- 설립 등록면허세+지방교육세
- -
- 법인 취득세
- -
- 개인이 살 때 취득세
- -
- 처음 더 드는 돈
- -
예시 계산이에요. 공제·감면, 대표 급여, 4대보험, 지방교육세·농어촌특별세, 부동산을 옮길 때 개인이 내는 양도세는 빠졌어요. 실제 세액은 상황에 따라 달라요.
이럴 땐 이렇게 봐요
이미 개인 이름으로 부동산이 있어요
개인 부동산을 법인으로 옮기면 개인은 양도소득세를, 법인은 취득세를 내요. 옮기는 비용이 크면 그대로 두고 새로 사는 것만 법인으로 하는 길도 있어요. 상담에서 나란히 계산해 봐요.
임대 법인과 개인, 돈 흐름부터 보고 싶어요
누가 소득을 받는지, 돈을 어떻게 마련하는지 네 가지는 부동산 임대 법인과 개인에 정리했어요.
지분을 가족에게 어떻게 나눌까
설립 때 지분을 정하는 게 가장 가벼워요. 나중에 주식을 옮기면 증여세가 붙어요. 가족과 법인 지분 나눌 때와 법인 주식 증여세를 함께 보세요.
법인으로 오피스텔을 사려고요
업무용과 주거용은 부가세·종부세·팔 때 세금이 달라요. 법인 오피스텔 업무용·주거용을 먼저 보세요.
자주 묻는 것
가족법인을 만들면 세금이 무조건 줄어드나요?
아니에요. 부동산 임대가 주업인 가족 법인은 2026년부터 첫 원부터 법인세 20%를 내고, 이익을 배당으로 꺼낼 때 15.4%를 또 떼요. 이익 규모와 꺼낼 몫에 따라 개인 공동명의가 더 가벼울 수 있어요.
2026년 법인세율은 얼마예요?
2026년 1월 1일 이후 시작하는 사업연도부터 과세표준 2억 원까지 10%, 200억 원까지 20%, 3,000억 원까지 22%, 넘으면 25%예요. 부동산 임대가 주업인 소규모 가족 법인은 200억 원까지 20%예요.
법인 설립 때 내는 세금은요?
자본금의 0.4%를 등록면허세로, 그 20%를 지방교육세로 내요. 등록면허세 최저 세액이 11만 2,500원이고, 대도시에서 세우면 3배예요.
법인이 주택을 사면 취득세가 얼마예요?
법인이 주택을 유상으로 사면 취득세가 12%예요. 상가나 업무용 오피스텔은 4%인데, 대도시에서 세운 지 5년 안 된 법인이 그 지역 부동산을 사면 8%로 무거워져요.
법인 이익을 가족이 받으면 세금은요?
배당은 14%와 지방소득세 1.4%를 떼고 받아요. 한 사람의 이자·배당이 한 해 2천만 원을 넘으면 다음 해 5월 다른 소득과 합쳐 신고해요. 가족 급여는 실제로 일한 만큼만 법인 비용이 돼요.
세우기 전에 숫자로 먼저 봐요
가족법인이 맞는지는 이익 규모, 꺼낼 몫, 살 부동산, 이미 가진 재산에 따라 달라요. 세무가이드가 개인과 법인을 나란히 계산해 드려요.