법인 돈,마음대로 쓰면 가지급금
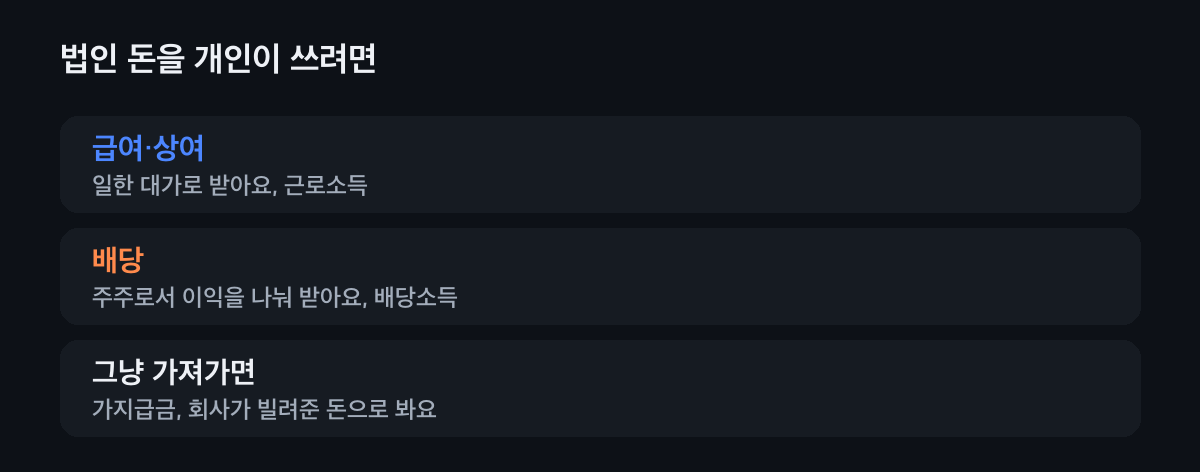
법인 돈은 대표 개인 돈이 아니라서, 개인이 쓰려면 급여·상여·배당처럼 정해진 길로 받아야 해요. 업무와 상관없이 그냥 가져가면 회사가 빌려준 돈(가지급금)으로 보고, 이자를 받지 않았으면 세법이 정한 이자(연 4.6% 등)만큼 회사 수익으로 더해 가져간 사람의 소득으로 처리해요.
먼저 두 가지를 알아 둬요
- 법인과 대표는 따로예요
- 법인은 대표와 다른 사람이에요. 법인 통장의 돈을 대표가 쓰려면 일한 대가(급여·상여)나 주주 몫(배당)으로 받아야 해요.
- 업무 관련 가불은 괜찮아요
- 출장비를 먼저 주고 나중에 정산하는 것처럼 업무와 관련된 돈은 문제가 되지 않아요. 문제는 업무와 상관없이 가져간 돈이에요.
가지급금이 생기면 이렇게 따져요
업무와 관련 없는 돈인지 봐요
대표·주주·임원 같은 특수관계인에게 업무와 상관없이 준 돈이나, 증빙 없이 빠져나간 돈은 가지급금으로 봐요.
그냥 가져가면 가지급금이에요. 이자를 따져요
가지급금에 이자를 받지 않았거나 적게 받았으면, 세법이 정한 이자율(가중평균차입이자율 또는 연 4.6%의 당좌대출이자율)로 계산한 이자와의 차이를 회사 수익으로 더해요. 차이가 3억 원 이상이거나 정한 이자의 5% 이상일 때 적용해요.
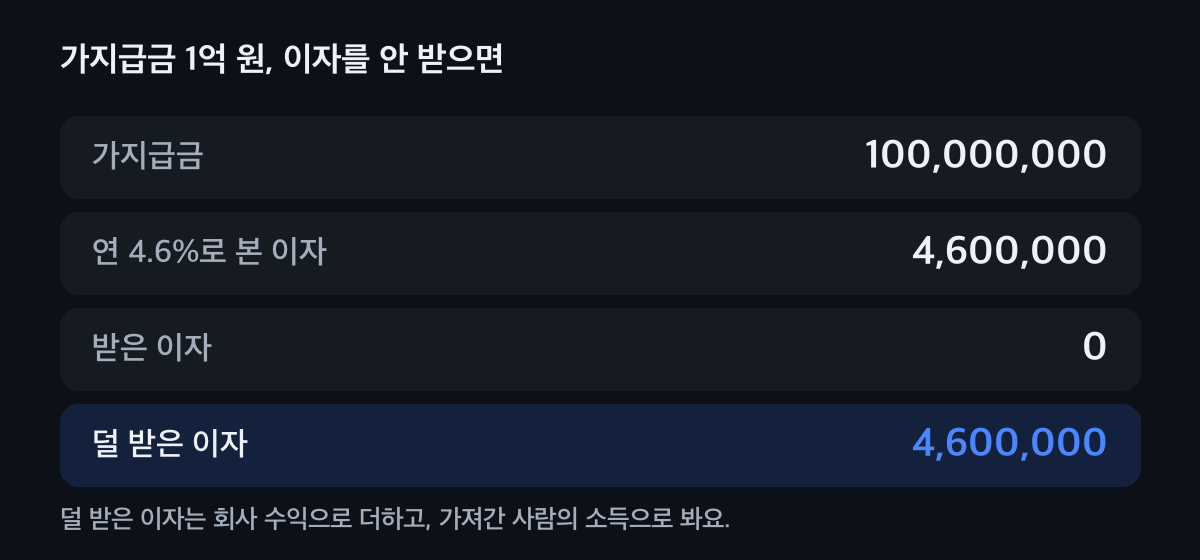
예시 숫자예요. 누구의 소득인지 정해요
회사 수익으로 더한 돈은 받은 사람에 따라 주주면 배당, 임원·직원이면 상여로 봐요. 누구에게 갔는지 분명하지 않으면 대표자에게 간 것으로 봐요.
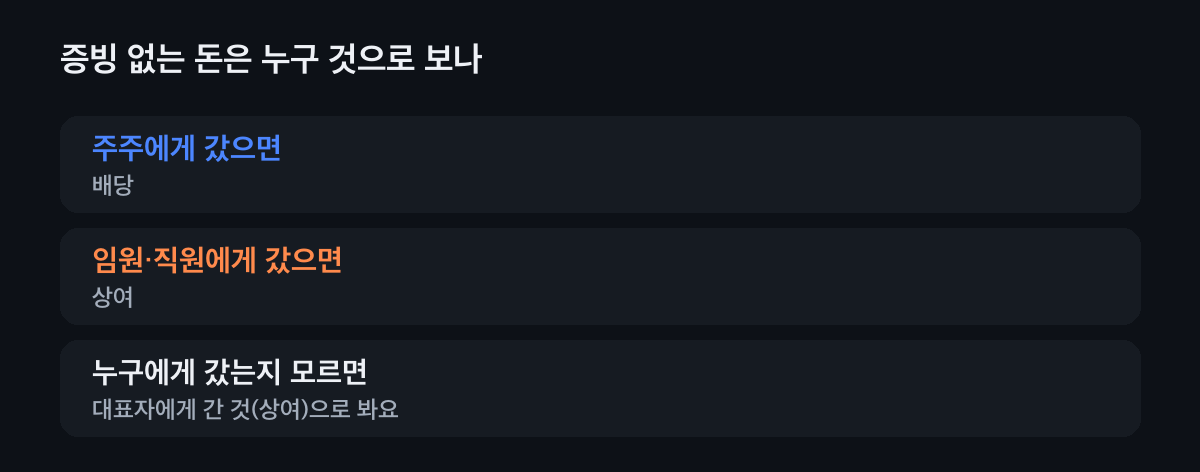
소득처분이라고 해요. 회사 대출 이자도 비용에서 빠져요
회사가 은행에서 빌린 돈이 있는데 가지급금이 있으면, 그만큼의 대출 이자는 회사 비용으로 인정받지 못해요.
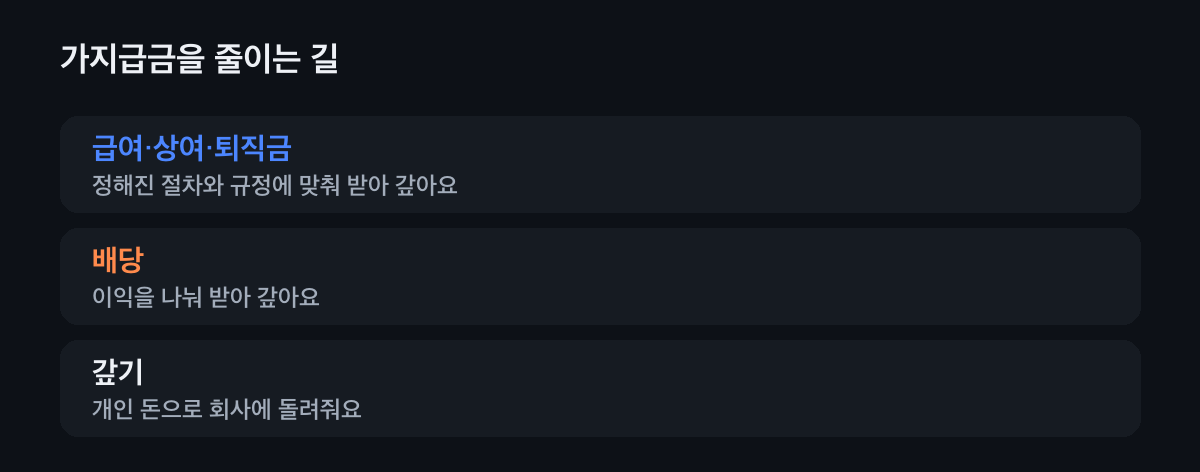
줄이는 길은 아래에 더 있어요.
이 돈, 어떻게 처리될까요?
돈이 나간 모습을 고르면 세법에서 어떻게 보는지 알려 드려요.
법인 돈이 이렇게 나갔어요
대표 급여로 받았어요
정해진 급여는 근로소득이에요. 회사는 비용으로, 대표는 월급처럼 원천징수하고 연말정산해요.
주주로 배당받았어요
배당은 배당소득이에요. 이익이 있을 때 정해진 절차를 거쳐 나눠요.
개인 용도로 그냥 썼어요
업무와 상관없이 가져간 돈은 가지급금이에요. 이자를 따지고, 갚거나 정리할 때까지 남아요.
증빙 없이 출금됐어요
누구에게 갔는지 알 수 없는 돈은 대표자에게 간 것으로 보고 상여로 처리될 수 있어요. 증빙을 챙겨 두는 게 가장 좋아요.
출장비를 먼저 줬어요
업무와 관련해 먼저 주고 나중에 정산하는 돈은 문제가 되지 않아요. 정산 증빙을 남겨 두세요.
가지급금을 줄이는 길
급여·상여·퇴직금
정해 둔 급여 규정이나 퇴직금 규정에 맞춰 받아 가지급금을 갚아요. 받은 사람에게는 소득세가 생겨요.
배당
회사에 이익이 있으면 배당을 받아 갚을 수 있어요. 배당소득세가 생겨요.
개인 돈으로 갚기
가장 깔끔한 길이에요. 갚는 동안에도 이자는 따져요.
이야기로 보기
회장님이 쓴 돈이 대표 이름으로 남은 사연은 상담사례: 남이 쓴 돈, 내 이름에 있어요.
자주 묻는 것
법인 돈을 대표가 그냥 쓰면 어떻게 돼요?
업무와 상관없이 가져간 돈은 회사가 빌려준 돈인 가지급금으로 봐요. 이자를 받지 않았으면 세법이 정한 이자만큼 회사 수익으로 더하고, 가져간 사람의 소득으로 처리해요.
가지급금 인정이자는 몇 %예요?
가중평균차입이자율이나 당좌대출이자율(연 4.6%)로 계산해요. 실제로 받은 이자와의 차이가 3억 원 이상이거나 정한 이자의 5% 이상이면 회사 수익으로 더해요.
증빙 없이 나간 돈은 누구 것으로 봐요?
누구에게 갔는지 분명하지 않으면 대표자에게 간 것으로 보고 상여로 처리해요.
가지급금은 어떻게 없애요?
급여·상여·퇴직금이나 배당으로 받아 갚거나, 개인 돈으로 회사에 갚아요. 길마다 생기는 세금이 달라서 미리 같이 따져 보는 게 좋아요.
가지급금, 쌓이기 전에 같이 봐요
가지급금은 오래 둘수록 이자가 쌓이고 정리할 길이 좁아져요. 세무가이드가 급여·배당·갚기 중 맞는 길을 같이 따져 봐요.