법인 돈,대표 몫으로 가져오는 길
법인 돈을 대표 개인 몫으로 쓰려면 급여·상여나 배당으로 받아야 해요. 급여는 법인 비용이 되는 대신 대표가 소득세와 4대보험을 내고, 배당은 법인세를 낸 이익에서 나눠 받아 15.4%를 떼요. 근거 없이 가져다 쓰면 법인이 빌려준 돈(가지급금)이 돼요.
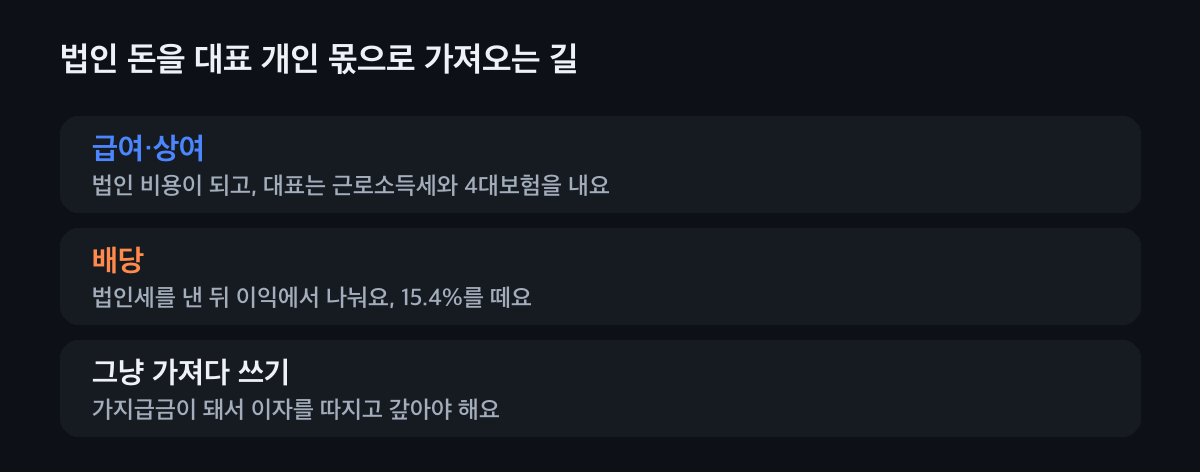
먼저 두 가지를 봐요
- 법인 돈은 법인 것
- 개인사업자와 달리 법인 돈은 대표 돈이 아니에요. 급여·상여·배당처럼 정해진 길로 받아야 해요.
- 어디서 세금이 붙나
- 법인은 이익에 법인세를 내고, 대표가 받는 순간 다시 소득세가 붙어요. 많이 가져올수록 그만큼 세금이 더 생겨요.
대표 몫, 이렇게 정해요
세 길 중 무엇으로 받을지 정해요
매달 필요한 돈은 급여로, 해마다 남은 이익은 배당으로 나누는 경우가 많아요. 근거 없이 법인 통장에서 꺼내 쓰면 가지급금이 돼요.
급여·상여, 배당, 가지급금. 대표 급여는 숫자를 보고 정해요
급여가 낮으면 대표 소득세는 줄지만 법인세는 늘고, 높으면 그 반대에 건강보험료·국민연금도 늘어요. 임원 상여는 정관·주주총회·이사회가 정한 급여지급기준 안에서만 법인 비용이 돼요.
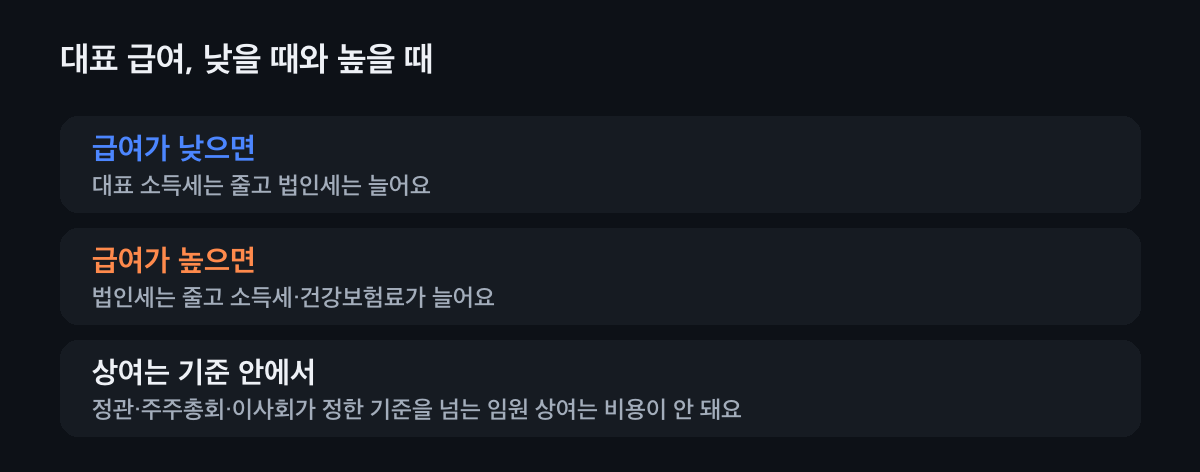
기준을 먼저 정해 두면 상여도 비용이 돼요. 배당은 이익 안에서, 결의해서 줘요
배당은 순자산에서 자본금·준비금 등을 뺀 이익 안에서만 할 수 있어요. 주주총회(재무제표를 이사회가 승인하는 회사는 이사회)에서 정하고, 정한 날부터 1개월 안에 줘요.
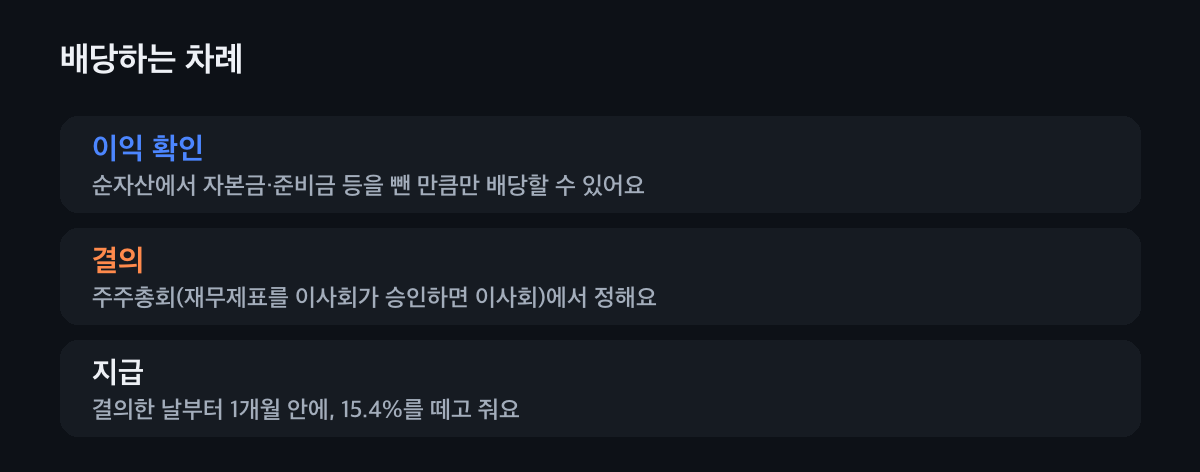
정관에 정해 두면 한 해 한 번 중간배당도 할 수 있어요. 배당할 때 15.4%를 떼요
배당금에서 소득세 14%와 지방소득세 1.4%를 떼고 줘요. 이자·배당이 한 해 2천만 원을 넘으면 다음 해 5월 다른 소득과 합쳐 신고해요.
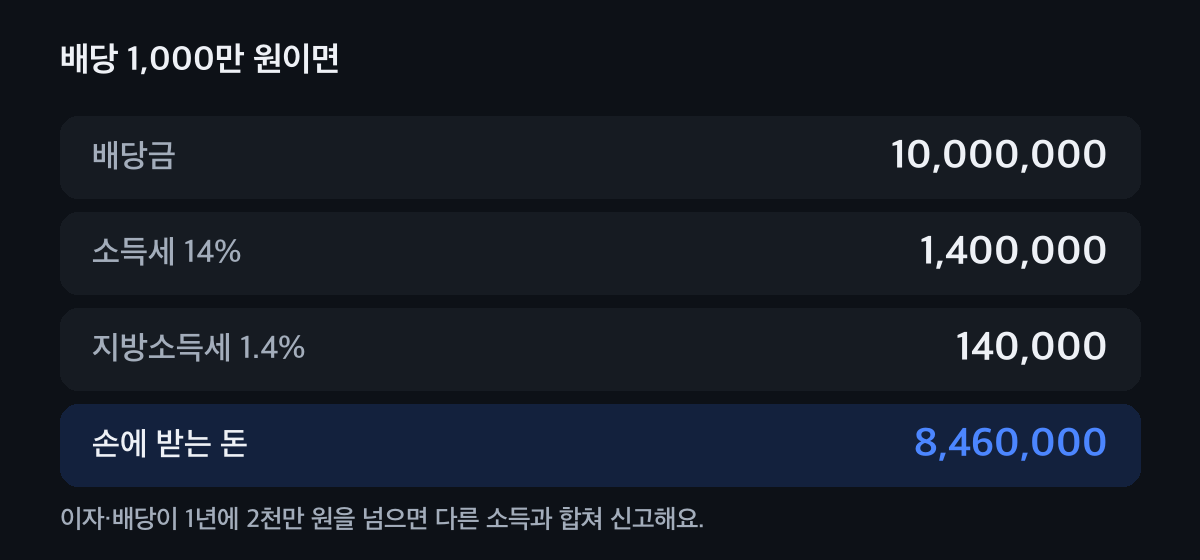
배당 1,000만 원이면 154만 원을 떼요.
어떤 길이 나와 맞을까요?
고르면 그 길의 특징만 보여 드려요.
나는 이렇게 가져오고 싶어요
매달 생활비처럼 · 급여
급여로 받아요. 법인 비용이 되어 법인세가 줄고, 대표는 근로소득세와 4대보험을 내요. 너무 높으면 건강보험료 부담이 커지고, 이익에 비해 과하면 문제가 될 수 있어요.
성과가 났을 때 한 번에 · 상여
임원 상여는 정관·주주총회·이사회가 정한 급여지급기준 안에서 주면 법인 비용이 돼요. 기준을 넘는 부분은 비용으로 인정되지 않아요.
해마다 남은 이익을 · 배당
배당으로 나눠요. 이익 안에서 주주총회(또는 이사회)가 정하고, 15.4%를 떼요. 이자·배당이 한 해 2천만 원을 넘으면 다른 소득과 합쳐 신고해요.
급할 때 일단 꺼내 쓰기 · 가지급금
법인이 대표에게 빌려준 돈(가지급금)이 돼요. 이자를 따지고 언젠가 갚아야 해서, 급여나 배당으로 정리하는 게 좋아요. 가지급금 상담 사례를 보세요.
가지급금, 그리고 법인 전환을 고민할 때
가지급금
근거 없이 꺼내 쓴 돈은 법인이 빌려준 돈으로 봐요. 남이 쓴 돈, 내 이름 (상담 사례)에 실제 이야기가 있어요.
지배주주 대표의 보수
지배주주인 임원에게 같은 자리의 다른 임원보다 정당한 이유 없이 더 준 보수는 그 넘는 금액이 비용이 안 돼요.
중간배당
한 해 결산을 하는 회사는 정관에 정해 두면 영업연도 중 한 번 이사회 결의로 중간배당을 할 수 있어요.
개인이냐 법인이냐
개인이 나을까, 법인이 나을까 (상담 사례)와 돈은 빌릴까, 지분을 줄까도 함께 보세요.
자주 묻는 것
법인 돈을 대표가 그냥 써도 되나요?
안 돼요. 법인 돈은 대표 돈이 아니라서 급여·상여나 배당으로 받아야 해요. 근거 없이 쓰면 법인이 빌려준 돈(가지급금)으로 봐서 이자를 따지고 갚아야 해요.
대표 급여는 얼마가 좋아요?
급여가 낮으면 대표 소득세는 줄고 법인세는 늘어요. 높으면 법인세는 줄지만 소득세와 건강보험료가 늘어요. 이익과 필요한 생활비를 함께 보고 정해요.
임원 상여를 많이 주면 법인세가 줄어요?
정관·주주총회·이사회가 정한 급여지급기준 안에서 준 상여만 비용이 돼요. 기준을 넘는 상여는 비용으로 인정되지 않아요.
배당하면 세금을 얼마나 떼요?
배당금에서 소득세 14%와 지방소득세 1.4%, 합쳐 15.4%를 떼요. 이자·배당이 한 해 2천만 원을 넘으면 다음 해 5월에 다른 소득과 합쳐 신고해요.
배당은 언제 줘야 해요?
주주총회나 이사회가 배당을 정한 날부터 1개월 안에 줘요. 따로 지급 시기를 정했다면 그날에 줘요.
대표 몫, 한 해 계획부터
급여와 배당을 어떻게 나눌지에 따라 법인세·소득세·건강보험료가 함께 움직여요. 세무가이드가 한 해 숫자를 같이 짜 드려요.