회사가 주주 지분을사 오는 길, 자사주 매입
비상장법인도 자기 주식을 살 수 있어요(자사주 매입). 직전 결산기 기준 배당할 수 있는 이익 안에서, 주주총회(정관에 정하면 이사회)가 살 주식 수·총액·기간을 정하고 모든 주주에게 같은 조건으로 알린 뒤 사 와요. 파는 주주는 회사가 그 주식을 없애려고(소각) 산 것이면 배당으로, 갖고 있다가 다시 팔려고 산 것이면 주식 양도로 세금을 내요.
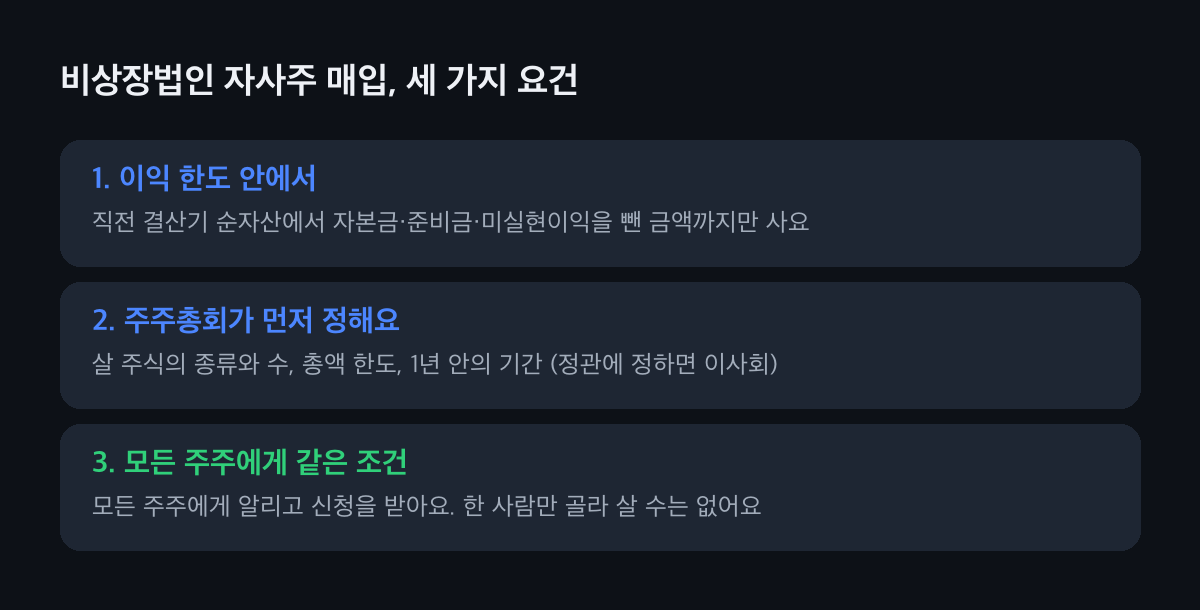
먼저 두 가지를 봐요
- 한 사람만 골라 살 수는 없어요
- 비상장법인은 모든 주주에게 알리고 신청을 받아서 사요. 신청이 넘치면 신청한 주식 수에 비례해 나눠요. 다른 주주가 신청하지 않으면 결과적으로 나가려는 주주 것만 사게 돼요.
- 돈은 이익 안에서만 써요
- 살 수 있는 총액은 직전 결산기 순자산에서 자본금·준비금·미실현이익을 뺀 금액(배당할 수 있는 이익)까지예요. 결손이 쌓인 회사는 이 한도가 없어서 자사주를 살 수 없어요.
자사주 매입, 이 차례로 해요
살 수 있는 한도를 계산해요
직전 결산기 재무상태표에서 순자산 − (자본금 + 자본준비금·이익준비금 + 미실현이익)을 계산해요. 이 금액이 사 올 수 있는 총액의 한도예요. 올해 결산 때 이 한도가 모자랄 것 같으면 사면 안 되고, 모자라면 이사가 회사에 그 금액을 물어 줄 수 있어요.
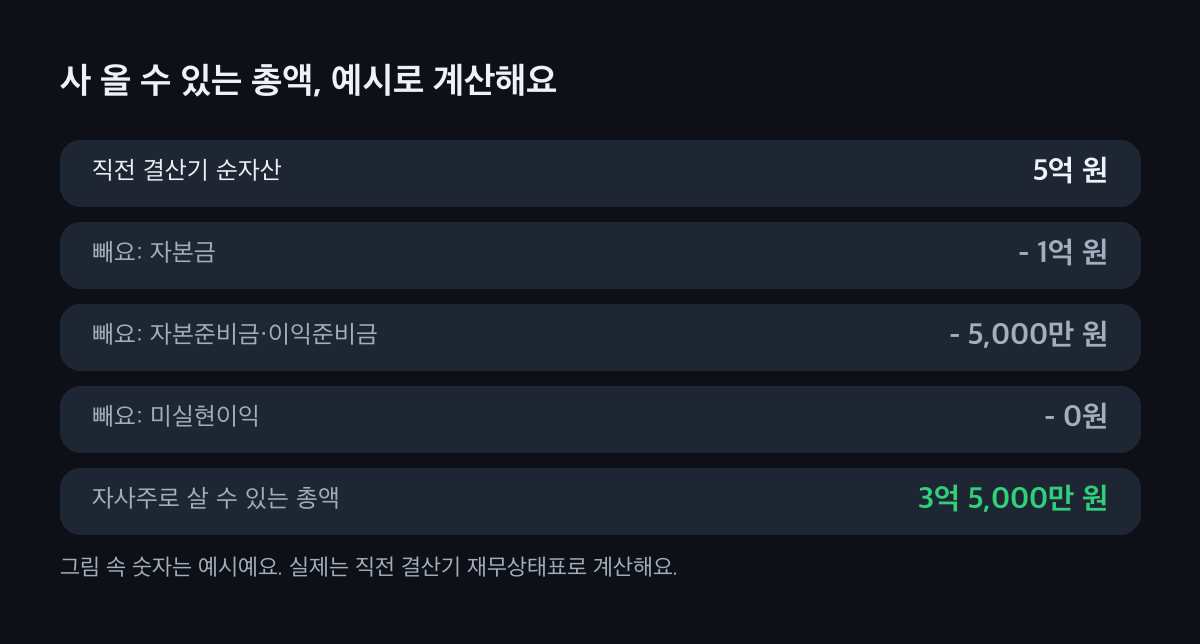
예시예요. 직전 결산기 숫자로 계산해요. 주주총회에서 큰 틀을 정해요
살 주식의 종류와 수, 취득가액 총액의 한도, 1년을 넘지 않는 취득 기간을 미리 주주총회에서 결의해요. 정관에 이사회가 이익배당을 정할 수 있다고 적혀 있으면 이사회 결의로 갈음해요. 보통결의는 출석 주주 의결권의 과반수와 발행주식총수의 4분의 1 이상이에요.
주주총회가 먼저, 그다음 이사회예요. 이사회가 조건을 정하고 모든 주주에게 알려요
이사회가 취득 목적, 주식 수, 1주 값과 산정 방법, 총액, 20일~60일의 신청 기간을 정해요. 신청 기간이 시작하기 2주 전까지 모든 주주에게 회사 재무 현황과 함께 서면(동의하면 전자문서)으로 알려요.
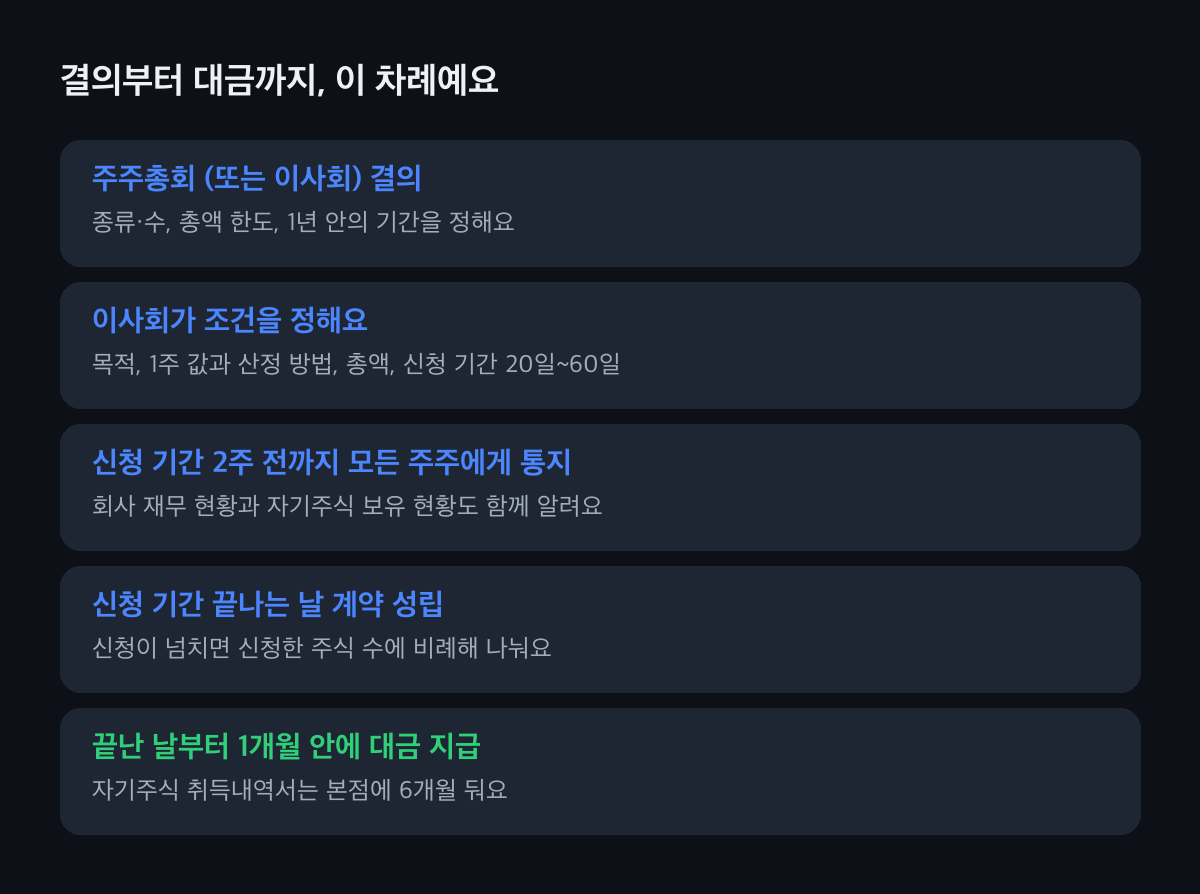
신청 기간이 끝나는 날 계약이 성립해요. 신청을 받고 대금을 줘요
팔려는 주주는 신청 기간이 끝나는 날까지 서면으로 신청해요. 대금은 신청 기간이 끝난 날부터 1개월 안에서 정한 날에 줘요. 자기주식 취득내역서는 본점에 6개월 둬요.
취득내역서는 주주와 채권자가 볼 수 있어요. 파는 주주의 세금을 챙겨요
회사가 없애려고(소각) 산 주식이면 파는 주주가 처음 산 값보다 더 받은 금액을 배당으로 봐요(의제배당). 회사가 14%와 지방소득세 1.4%를 떼고 줘요. 회사가 갖고 있다가 다시 팔려고 산 것이면 주식을 판 것으로 보고, 파는 주주가 양도소득세와 증권거래세를 신고해요(비상장주식 양도 세금).
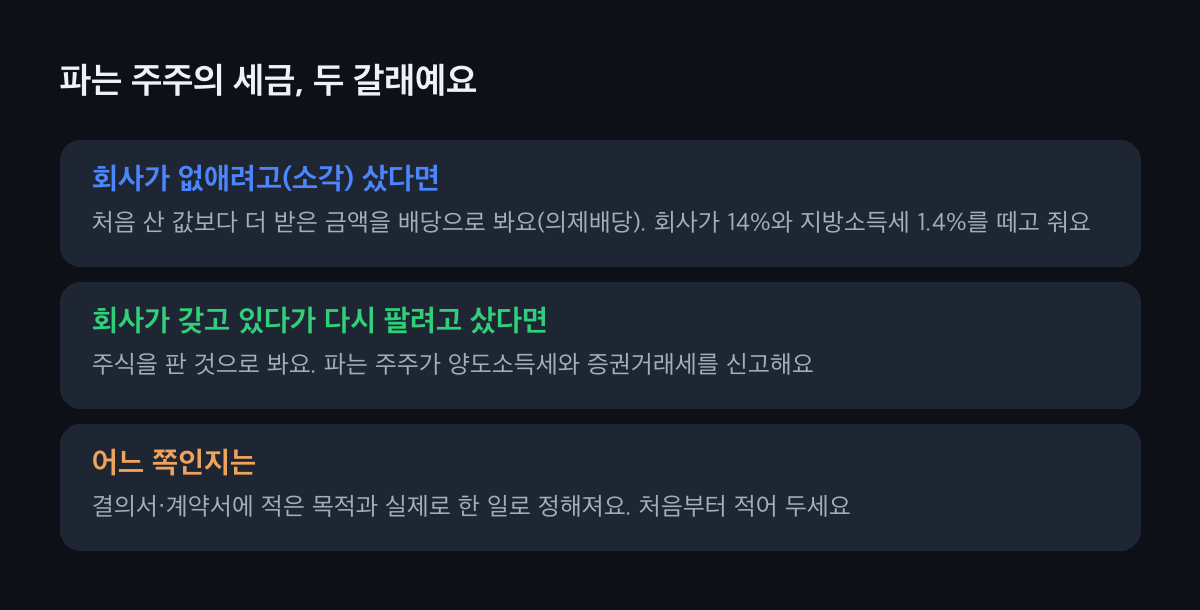
목적을 결의서·계약서에 처음부터 적어 둬요.
우리 회사는 어떤 경우일까요?
고르면 그 경우에 먼저 볼 것만 보여 드려요.
자사주를 사려는 까닭은
주주 한 명이 나가고 싶어해요 · 다른 주주는 살 생각이 없어요
모든 주주에게 같은 조건으로 알리는 절차를 거쳐요. 다른 주주가 신청하지 않으면 나가려는 주주 것만 사게 돼요. 그 주주가 임원·대주주처럼 특수관계인이면 값은 시가로 정해요.
주식을 없애 지분을 정리하고 싶어요 · 소각
회사가 가진 자기주식은 취득 사유와 관계없이 이사회 결의로 소각할 수 있어요. 처음부터 소각할 목적이면 파는 주주는 처음 산 값을 넘는 금액이 배당소득이 되어 15.4%를 떼요.
갖고 있다가 다른 사람에게 팔 거예요 · 보유 뒤 처분
파는 주주는 주식을 판 것으로 보고 양도소득세와 증권거래세를 반기 말일부터 2개월 안에 신고해요. 회사가 나중에 팔 때 생긴 차익은 회사 소득이에요.
이익잉여금이 거의 없어요 · 결손 법인
배당할 수 있는 이익이 없으면 자사주를 살 수 없어요. 다른 주주나 새 투자자가 지분을 사는 길을 봐요. 비상장주식 양도 세금을 함께 보세요.
값을 정할 때, 그리고 조심할 것
값은 시가로
특수관계인(대주주·임원 등)에게서 시가보다 비싸게 사면, 시가와 차이가 3억 원 이상이거나 시가의 5% 이상일 때 그 차이를 회사 비용으로 인정하지 않아요(부당행위계산부인). 비상장주식은 세법이 정한 방법으로 시가를 평가해요.
절차를 빠뜨리면
상법 요건을 지키지 않은 자사주 매입은 효력이 문제가 될 수 있어요. 그러면 회사가 준 돈을 주주에게 빌려준 돈(가지급금)으로 볼 수 있어요. 법인 가지급금을 보세요.
한도·절차 없이 살 수 있는 경우
합병이나 다른 회사 영업 전부를 넘겨받을 때, 회사 권리를 실행할 때, 단주를 처리할 때, 주주가 주식매수청구권을 행사할 때는 위 한도·절차 없이 자기주식을 취득할 수 있어요.
사 온 뒤 장부
그해 법인세 신고 때 주식등변동상황명세서에 주주 변동을 적어요. 주주명부도 함께 바꿔요.
자주 묻는 것
비상장법인도 자사주를 살 수 있나요?
네. 직전 결산기 기준 배당할 수 있는 이익 안에서, 주주총회가 살 주식 수·총액 한도·기간을 정하고, 모든 주주에게 같은 조건으로 알려 신청을 받으면 살 수 있어요.
주주 한 명 것만 골라서 살 수 있나요?
처음부터 한 사람만 골라 사는 방법은 요건에 맞지 않아요. 모든 주주에게 알리고 신청을 받는데, 다른 주주가 신청하지 않으면 결과적으로 그 주주 것만 사게 돼요.
파는 주주는 세금을 얼마나 내요?
회사가 소각하려고 샀다면 처음 산 값을 넘는 금액이 배당소득이라 14%와 지방소득세 1.4%를 떼요. 갖고 있다가 다시 팔려고 샀다면 양도소득세와 판 값의 0.35% 증권거래세를 신고해요.
자사주 값은 어떻게 정해요?
시가로 정해요. 특수관계인에게서 시가보다 비싸게 사서 차이가 3억 원 이상이거나 시가의 5% 이상이면 그 차이는 회사 비용으로 인정되지 않아요.
사 온 주식은 어떻게 해요?
회사가 갖고 있다가 다시 팔 수도 있고, 이사회 결의로 소각할 수도 있어요. 어느 쪽이든 그해 법인세 신고 때 주식등변동상황명세서에 적어요.
자사주로 정리할지, 먼저 숫자부터
한도 계산, 시가 평가, 결의서 문구에 따라 파는 주주와 회사의 세금이 달라져요. 세무가이드가 순서와 숫자를 같이 봐 드려요.