법인으로 바꾸면세금이 줄까요
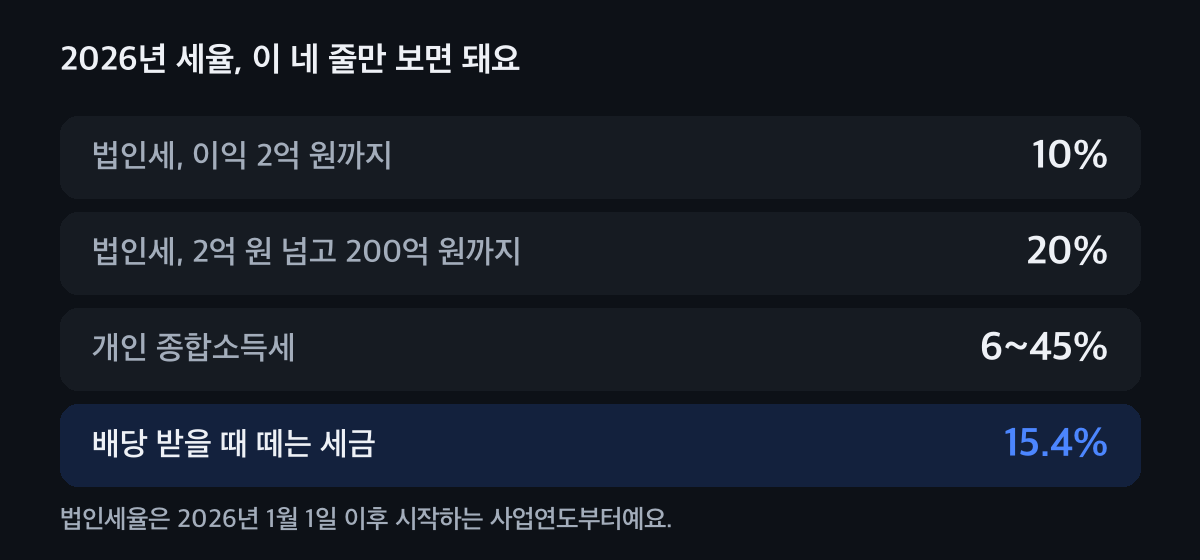
개인사업자가 법인으로 바꾸면 이익을 법인에 남겨 두는 만큼 올해 세금이 줄어요. 개인은 이익 전부에 6~45%가 붙지만 법인은 2026년부터 2억 원까지 10%, 200억 원까지 20%이고, 남은 돈을 배당으로 모두 꺼내면 세금이 한 번 더 붙어 차이가 크게 줄어요.
먼저 두 가지를 봐요
- 한 해 이익
- 매출이 아니라 비용을 뺀 이익(사업소득금액)을 봐요. 이익이 작으면 개인 세율도 낮아서 바꿔도 차이가 크지 않아요.
- 번 돈을 어디에 쓸지
- 번 돈 대부분을 생활비로 쓰는지, 회사에 남겨 다시 투자하는지에 따라 답이 달라져요. 법인 돈은 대표 돈이 아니라서 꺼낼 때마다 세금이 붙어요.
이 순서로 비교해요
개인은 이익 전부에 6~45%
개인사업자는 한 해 이익 전부가 대표의 종합소득이 돼서 6%부터 45%까지 올라가는 세율이 붙고, 지방소득세 10%를 더 내요. 이익 3억 원이면 지방소득세까지 약 1억 284만 원이에요.
법인세율은 2026년 1월 1일 이후 시작하는 사업연도부터예요. 법인은 이익에 10%, 20%
법인은 대표 급여를 비용으로 뺀 이익에 법인세를 내요. 2026년 1월 1일 이후 시작하는 사업연도부터 2억 원까지 10%, 200억 원까지 20%예요. 대표는 받은 급여에 대해서만 소득세를 내요.
꺼낼 때 한 번 더 붙어요
법인에 남은 돈을 배당으로 받으면 15.4%를 떼고, 이자·배당이 한 해 2천만 원을 넘으면 다른 소득과 합쳐 다시 계산해요. 이때 법인세를 낸 몫을 일부 덜어 주는 배당세액공제가 있지만, 모두 꺼내면 개인과의 차이는 크게 줄어요.
남겨 두는 만큼 세금이 미뤄지는 거예요. 임대 위주 가족 법인은 20%부터
지배주주 지분이 50%를 넘고, 부동산 임대가 주된 일이거나 임대·이자·배당 수입이 매출의 절반 이상이고, 상시 직원이 5명 미만인 법인은 2억 원 아래 낮은 구간 없이 처음부터 20%예요. 임대업이라면 이 구간부터 확인해요.
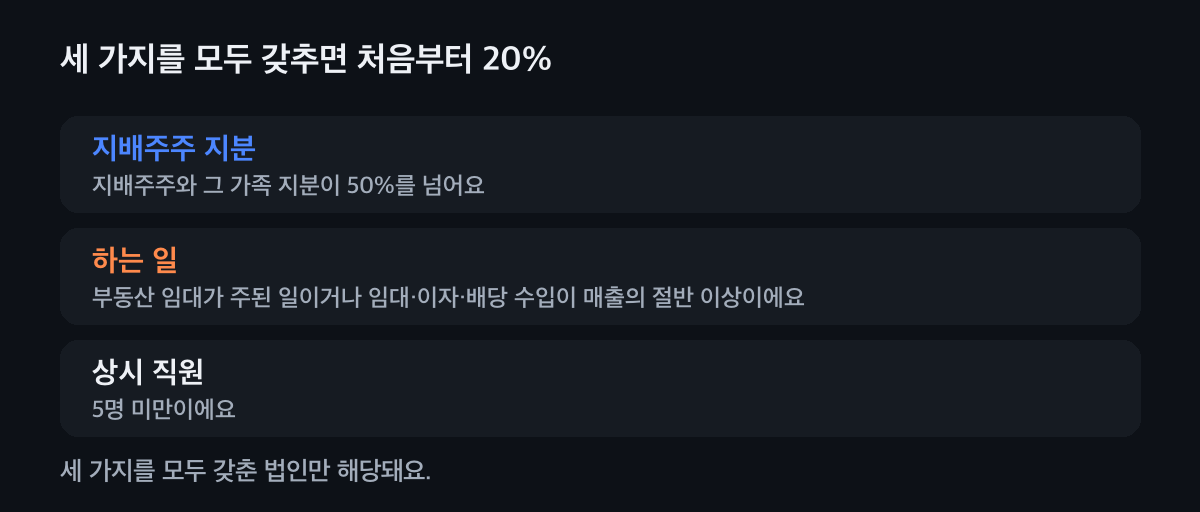
세 가지를 모두 갖춘 법인만 해당돼요.
내 이익으로 개인·법인 세금 비교해 보기
한 해 이익과 대표 급여를 넣으면 개인사업자와 법인 세 가지 방법의 세금 합계가 나와요.
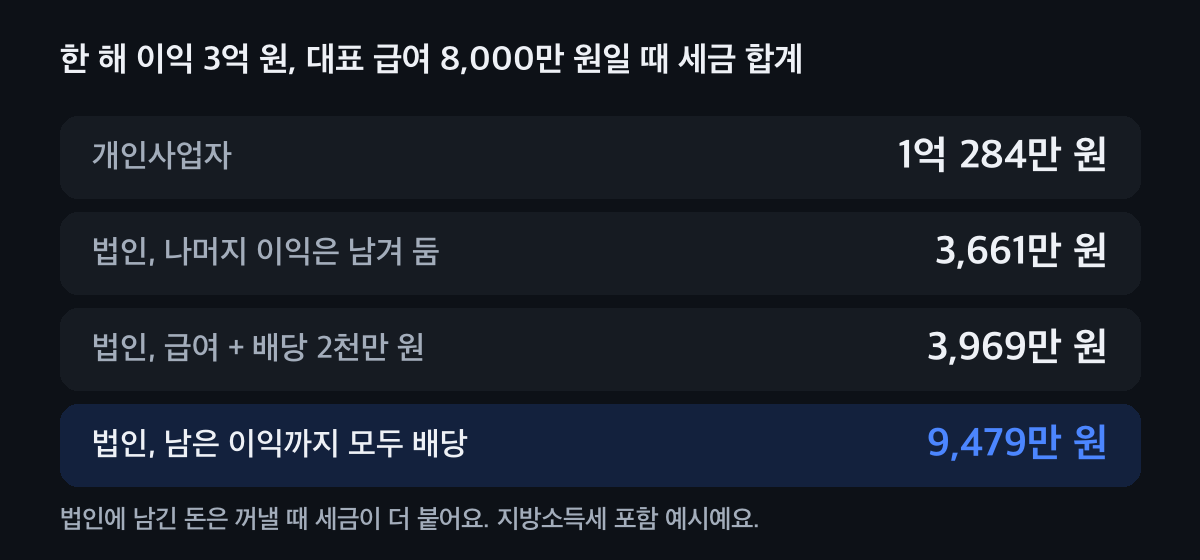
예를 들어 한 해 이익 3억 원, 대표 급여 8,000만 원이면 세금 합계(지방소득세 포함)가 개인사업자 약 1억 284만 원, 법인에 나머지를 남겨 두면 약 3,661만 원, 급여에 배당 2천만 원을 더하면 약 3,969만 원, 남은 이익까지 모두 배당하면 약 9,479만 원이에요.
예시 계산이에요, 실제 세액은 상황에 따라 달라요. 지방소득세(10%)를 더했고 기본공제는 본인만 넣었어요. 4대보험·세액감면·법인 운영 비용은 빠져 있어요.
나는 어느 쪽에 가까울까요?
번 돈을 쓰는 모습을 고르면 살펴볼 점을 보여 드려요.
번 돈은 주로 이렇게 써요
생활비로 거의 다 써요
법인 돈을 대표가 모두 꺼내 쓰면 배당 세금이 붙어 개인과 차이가 작아져요. 대표 급여와 배당 2천만 원 안쪽으로 얼마를 받을지 먼저 계산해 보고 정해요.
회사에 남겨 다시 투자해요
법인에 남겨 두는 돈이 많을수록 법인세율이 낮은 효과가 커요. 장비·사람·사업 확장에 쓸 돈이 많다면 법인이 유리한 편이에요.
부동산 임대가 주된 일이에요
지배주주 지분 50% 초과, 임대 위주, 상시 직원 5명 미만이면 법인세가 처음부터 20%예요. 개인과 차이가 작을 수 있어서 부동산 임대 법인·개인 비교를 함께 보세요.
매출이 막 늘기 시작했어요
올해 이익뿐 아니라 2~3년 뒤 이익과 전환 방법(새로 세우기, 사업 넘기기, 현물출자)을 함께 봐요. 전환 방법은 법인 전환, 언제·어떻게에 있어요.
세금 말고 달라지는 것
4대보험
법인 대표는 급여에 맞춰 건강보험료·국민연금을 내요. 개인사업자의 지역·사업장 가입과 계산이 달라서 실제 손에 남는 돈도 함께 봐요.
법인 돈은 대표 돈이 아니에요
필요할 때 그냥 꺼내 쓰면 가지급금이 돼요. 대표 급여·배당 비교 계산기로 받는 길을 먼저 정해요.
전환 비용과 신고
사업용 부동산이 있으면 넘기는 방법에 따라 양도소득세·취득세가 달라져요. 성실신고확인 대상 개인사업자가 법인으로 바꾸면 3년 동안 법인도 성실신고확인서를 내요.
이야기로 보기
상담사례: 매출이 오른 개인사업자의 법인전환에 실제 고민이 있어요.
자주 묻는 것
개인사업자가 법인으로 바꾸면 세금이 줄어요?
이익이 크고 번 돈을 법인에 남겨 둘수록 줄어요. 개인은 이익 전부에 6~45%가 붙고 법인은 2억 원까지 10%예요. 다만 남은 돈을 배당으로 모두 꺼내면 세금이 다시 붙어 차이가 크게 줄어요.
2026년 법인세율은 얼마예요?
2026년 1월 1일 이후 시작하는 사업연도부터 과세표준 2억 원까지 10%, 200억 원까지 20%, 3천억 원까지 22%, 그 넘는 금액은 25%예요. 지방소득세가 그 10%만큼 더 붙어요.
법인에서 배당을 받으면 세금이 얼마예요?
배당금에서 소득세 14%와 지방소득세 1.4%, 합쳐 15.4%를 떼요. 이자·배당이 한 해 2천만 원을 넘으면 다음 해 5월 다른 소득과 합쳐 다시 계산하고, 법인세를 낸 몫은 배당세액공제로 일부 덜어 줘요.
부동산 임대 법인도 법인세가 10%예요?
지배주주 지분이 50%를 넘고, 부동산 임대가 주된 일이거나 임대·이자·배당 수입이 매출의 절반 이상이고, 상시 직원이 5명 미만이면 처음부터 20%예요. 세 가지를 모두 갖춘 법인이 해당돼요.
성실신고확인 대상이었는데 법인으로 바꾸면 확인서가 없어져요?
아니에요. 성실신고확인 대상 개인사업자가 사업용 자산을 현물출자하는 등으로 법인이 되면, 전환 뒤 3년 안의 사업연도는 법인도 성실신고확인서를 내요.
바꾸기 전에 숫자부터 같이 봐요
법인전환은 올해 세금만이 아니라 급여·배당 계획, 4대보험, 전환 비용까지 함께 움직여요. 세무가이드가 내 숫자로 2~3년 계획을 같이 짜 드려요.