이렇게 준비해요
우리 법인이 대상인지 봐요
작은 임대·이자 법인은 세 요건을 모두 갖춰야 해요. 하나라도 빠지면 이 요건으로는 대상이 아니에요. 같은 요건의 법인은 법인세율도 과세표준 200억 원까지 20%부터 시작하는 다른 표를 써요.
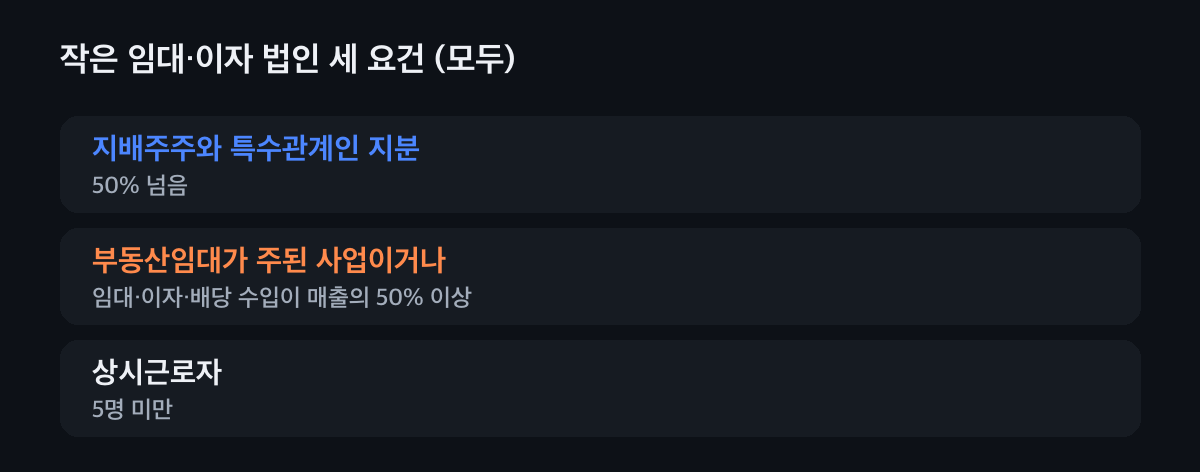
세 요건을 모두 갖춰야 해요. 확인해 줄 사람을 정하고 결산을 일찍 마쳐요
성실신고확인은 세무사(등록한 공인회계사 포함), 세무법인, 회계법인이 장부와 증빙을 보고 해요. 확인할 시간이 필요하니 결산 자료를 평소보다 일찍 모아 두면 좋아요.
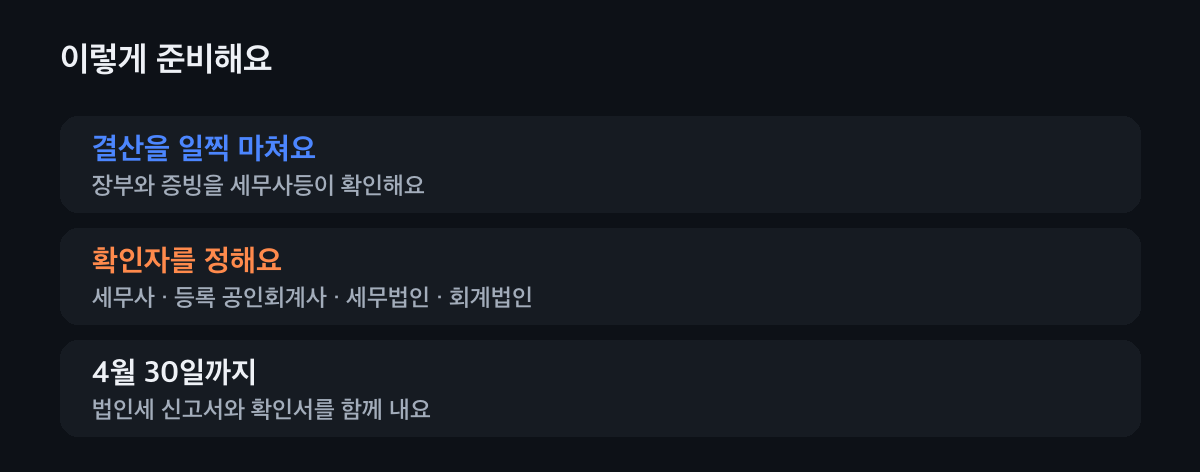
기한은 사업연도 끝난 달의 말일부터 4개월이에요. 4개월 안에 확인서를 함께 내요
12월 결산 법인이면 4월 30일까지 법인세 신고서와 성실신고확인서를 함께 내요. 확인에 쓴 비용의 60%를 법인세에서 빼 주고(최대 150만 원), 확인서를 내지 않으면 가산세가 붙어요. 예를 들어 확인 비용이 300만 원이면 180만 원이 아니라 한도인 150만 원을 빼 줘요.
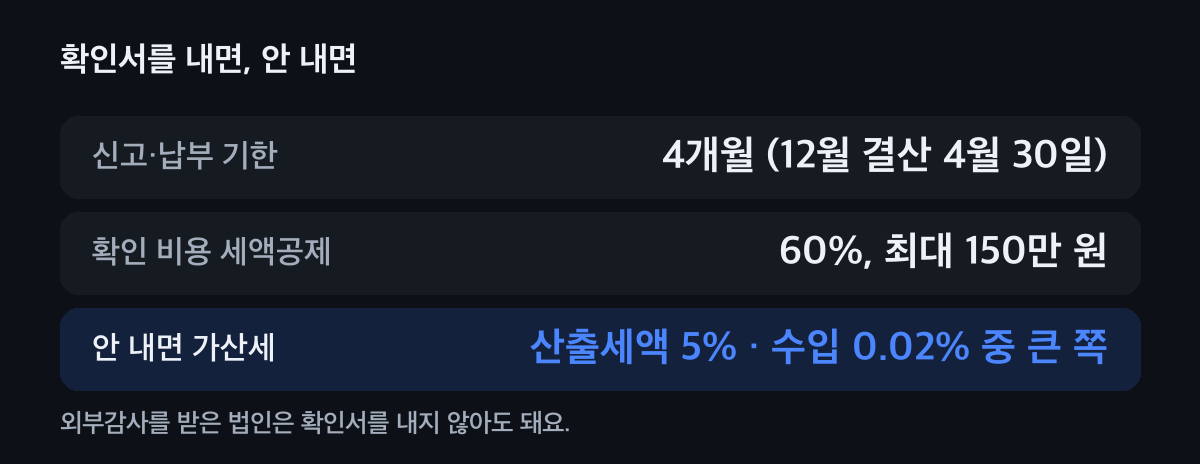
외부감사를 받은 법인은 확인서를 내지 않아도 돼요.
우리 법인은 어디에 가까워요?
누르면 할 일만 보여 드려요.
우리 법인은
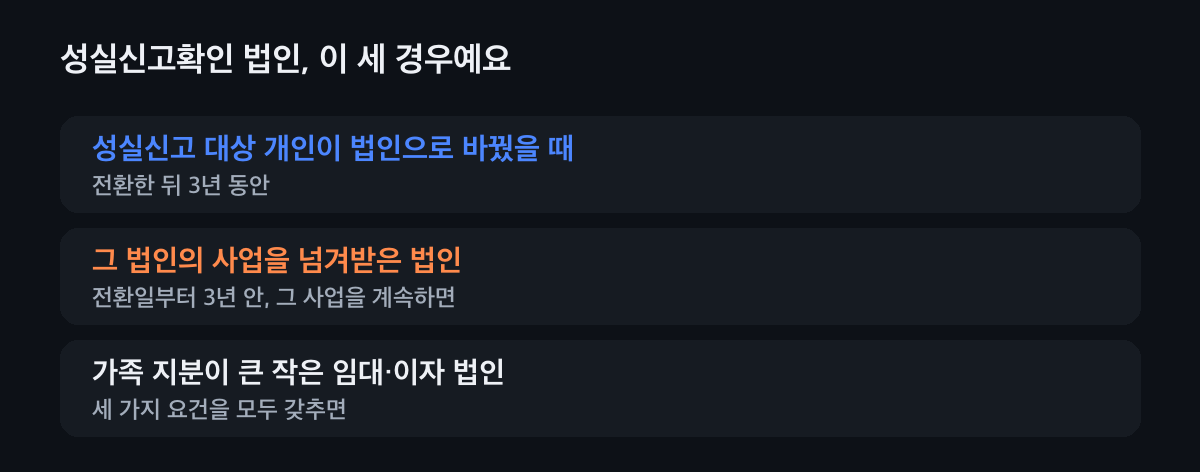
성실신고 대상 개인이 법인으로 바꿨어요
법인을 세운 해나 전 해에 개인 성실신고확인대상이었다면, 사업연도 끝날 때 전환 뒤 3년 안이면 대상이에요. 4개월 안에 확인서를 함께 내요.
전환한 법인의 사업을 넘겨받았어요
전환일부터 3년 안이고 그 사업을 계속하고 있으면 대상이에요.
가족 지분이 큰 임대·이자 법인이에요
지배주주 지분 50% 초과, 임대 주된 사업이거나 임대·이자·배당 수입 50% 이상, 상시근로자 5명 미만을 모두 갖추면 대상이에요. 세율표도 달라져요. 법인 주식 투자와 법인세
외부감사를 받아요
외부감사인의 감사를 받은 법인은 성실신고확인서를 내지 않아도 돼요.
안 내면, 그리고 공제가 취소될 때
확인서를 안 내면
4개월 안에 내지 않으면 법인세 산출세액의 5%와 수입금액의 0.02% 중 큰 금액이 가산세예요. 산출세액이 없어도 붙어요. 예를 들어 수입금액 5억 원, 산출세액 1,000만 원이면 50만 원(10만 원보다 큼)이에요.
공제를 돌려줘야 할 때
나중에 과세표준을 덜 신고한 게 밝혀져 경정된 금액의 10% 이상이면, 받은 확인 비용 세액공제를 모두 다시 내고 그 뒤 3년은 공제를 받지 못해요.
세율도 달라질 수 있어요
임대·이자 중심의 이 요건 법인은 법인세율이 과세표준 200억 원까지 20%부터 시작하는 표를 써요.
자주 묻는 것
성실신고확인대상 법인은 누구예요?
성실신고 대상 개인사업자가 법인으로 바꾼 뒤 3년, 그 사업을 넘겨받은 법인, 가족 지분이 크고 직원이 5명 미만인 임대·이자 중심 법인이에요.
성실신고확인 법인은 언제까지 신고해요?
사업연도가 끝난 달의 말일부터 4개월 안이에요. 12월 결산이면 4월 30일이에요.
성실신고 확인비용은 얼마나 돌려받아요?
확인에 직접 쓴 비용의 60%를 법인세에서 빼 줘요. 법인은 최대 150만 원이에요.
확인서를 안 내면 가산세가 얼마예요?
법인세 산출세액의 5%와 수입금액의 0.02% 중 큰 금액이에요. 산출세액이 없어도 붙어요.
외부감사를 받으면 안 내도 되나요?
네. 외부감사인의 감사를 받은 법인은 성실신고확인서를 내지 않아도 돼요.
성실신고확인, 같이 준비해요
우리 법인이 대상인지부터 4월 신고까지, 세무가이드가 결산 일정에 맞춰 같이 준비해 드려요.