법인 전환,폐업 안 해도 돼요
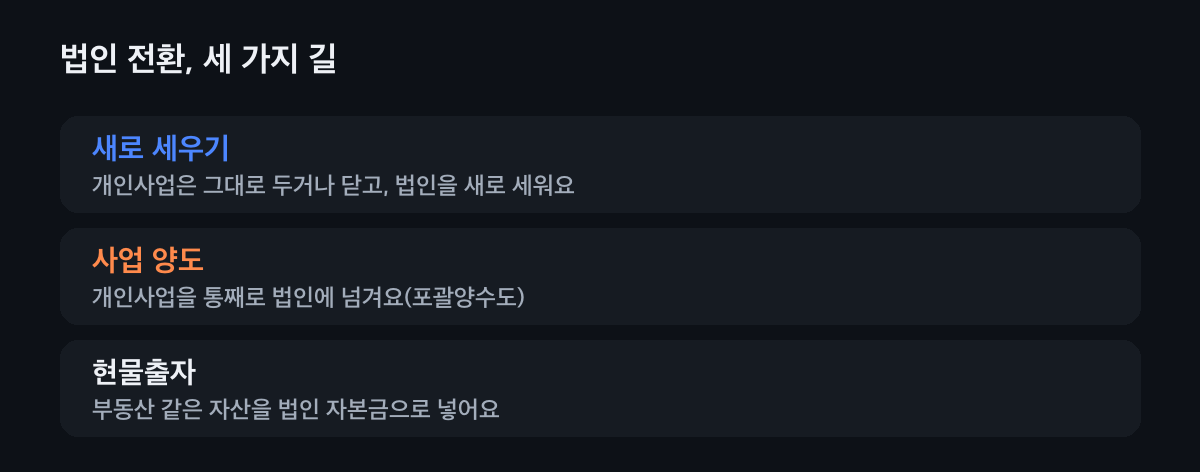
개인사업자에서 법인으로 바꿀 때 개인사업자를 꼭 폐업해야 하는 건 아니에요. 법인을 새로 세워 둘을 함께 둘 수도 있고(병존), 개인사업을 통째로 법인에 넘기거나(사업 양도), 자산을 자본금으로 넣을 수도 있어요(현물출자). 사업용 부동산이 많으면 요건을 갖춘 양도·현물출자로 양도소득세를 나중에 내는 이월과세를 받을 수 있어요.
먼저 두 가지를 알아 둬요
- 법인과 대표는 따로예요
- 법인 돈은 대표 돈이 아니에요. 법인 이익을 대표가 가져오려면 급여·상여·배당으로 받아야 하고, 그때 소득세가 또 생겨요.
- 폐업이 필수는 아니에요
- 개인사업을 그대로 두고 법인을 새로 세워 함께 운영할 수 있어요. 둘 사이 거래는 제값으로 하고 장부는 따로 써요.
법인 전환, 이렇게 따져요
법인이 맞는지 숫자로 봐요
이익이 크면 법인세가 유리할 수 있지만, 이익을 대표가 가져오면 그때 세금이 또 생겨요. 이익 규모와 가져올 돈을 같이 놓고 비교해요.
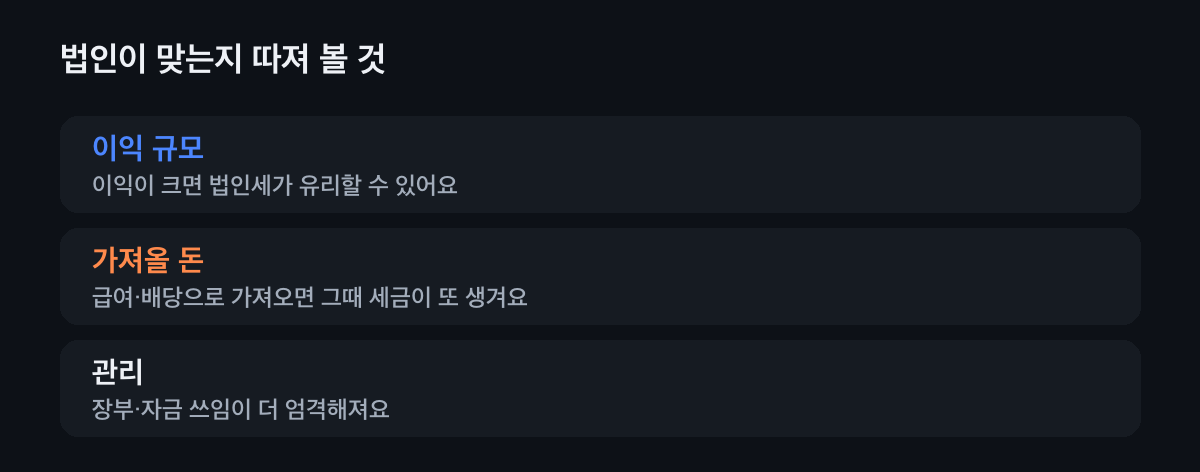
세 가지를 같이 봐요. 세 가지 길 중 하나를 골라요
자산이 많지 않으면 법인을 새로 세우는 길이 가장 간단해요. 사업용 부동산이나 설비가 많으면 사업을 통째로 넘기는 양도나 현물출자를 검토해요.
자산 규모에 따라 골라요. 개인사업을 남길지 정해요
개인사업을 닫지 않고 법인과 함께 둘 수 있어요(병존). 기존 거래는 개인으로 마무리하고 새 일은 법인으로 받는 식으로 나누면 앞으로 더 유연하게 고를 수 있어요.
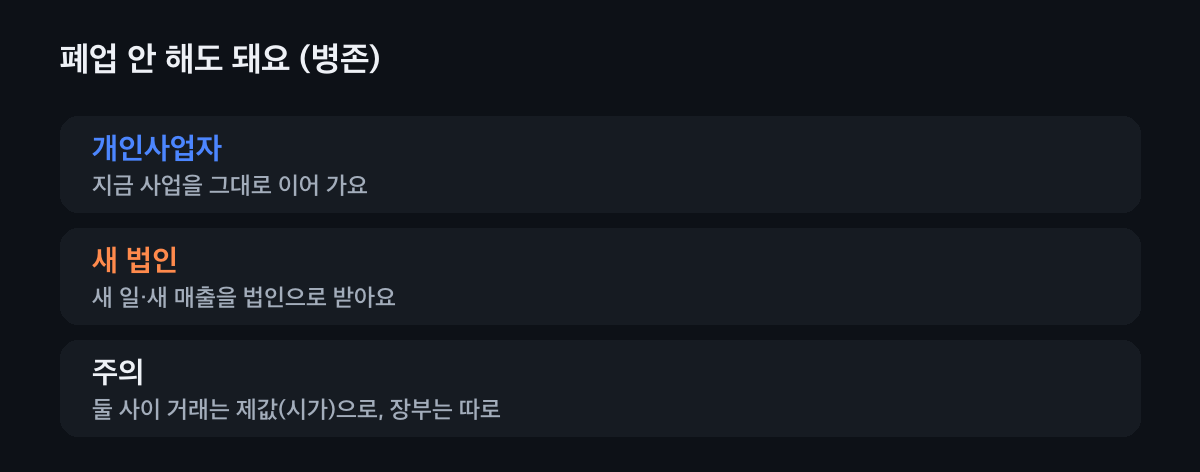
함께 둘 때는 경계를 분명히 해요. 시기를 골라요
성실신고확인 대상인 개인사업자가 사업을 넘기는 방식(현물출자 등)으로 전환하면 전환 뒤 3년 동안 법인도 성실신고확인서를 내요. 부가세 신고 때에 맞추면 폐업·개업 신고가 덜 번거로워요.
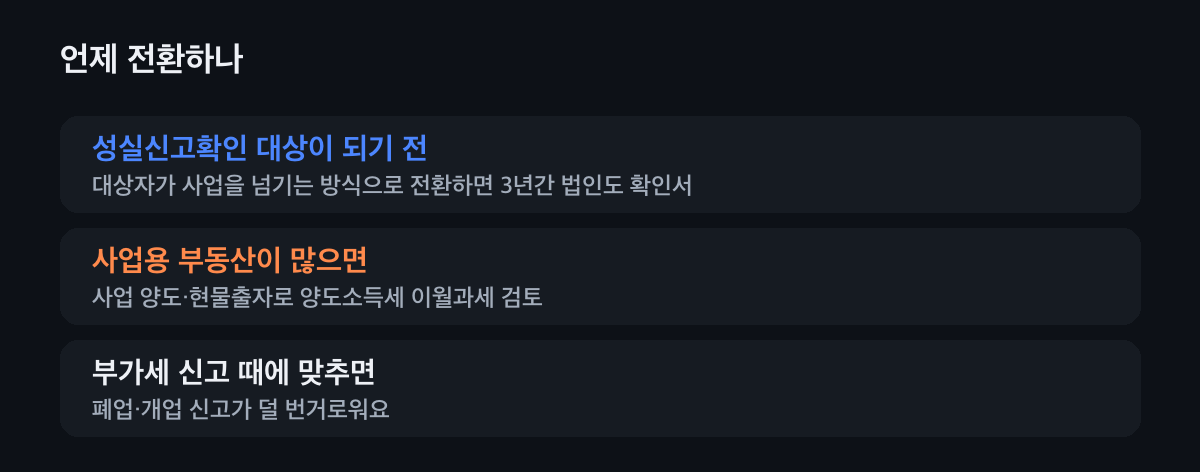
시기에 따라 할 일이 달라져요.
나에게 맞는 전환 길은?
지금 사업 모습을 고르면 먼저 볼 길을 알려 드려요.
내 사업은 이래요
자산이 별로 없어요 · 온라인 판매·서비스업
법인을 새로 세우는 길이 가장 간단해요. 개인사업을 남겨 두고(병존) 새 일부터 법인으로 받을 수도 있어요. 온라인 가게를 법인에 넘기면 영업권(권리금)이 생길 수 있어요.
사업용 부동산이 있어요 · 공장·사옥
사업을 통째로 넘기는 양도나 현물출자로 전환하면, 요건을 갖출 때 사업용 고정자산의 양도소득세를 나중에 내는 이월과세를 받을 수 있어요(주택은 빠져요). 새 법인 자본금 조건과 신청이 필요해요.
개인사업도 계속하고 싶어요 · 병존
폐업하지 않고 법인을 새로 세워 함께 둘 수 있어요. 둘 사이 거래는 제값(시가)으로 하고, 매출·비용·통장을 따로 관리해요.
성실신고확인 대상이에요
사업을 넘기는 방식(현물출자 등)으로 전환하면 전환 뒤 3년 동안 법인도 성실신고확인서를 내요. 전환 방법과 시기를 미리 같이 보세요.
병존할 때, 그리고 전환 뒤
둘 사이 거래
개인사업자와 내 법인은 특수관계라 서로 사고팔 때는 제값(시가)으로 해야 해요.
법인 돈 쓰기
법인 돈은 급여·상여·배당으로만 가져와요. 법인 돈, 마음대로 쓰면 가지급금을 함께 보세요.
통째로 넘길 때
포괄양수도 정리에 차례와 부가세가 있어요.
이야기로 보기
상담사례: 개인이 나을까, 법인이 나을까에 실제 고민이 있어요.
자주 묻는 것
법인 전환하면 개인사업자를 폐업해야 하나요?
꼭 그렇지 않아요. 법인을 새로 세우고 개인사업자를 함께 둘 수 있어요(병존). 둘 사이 거래는 제값으로 하고 장부는 따로 써요.
법인 전환 방법은 어떤 게 있어요?
법인을 새로 세우는 길, 개인사업을 통째로 법인에 넘기는 사업 양도, 부동산 같은 자산을 자본금으로 넣는 현물출자가 있어요.
법인 전환할 때 양도소득세를 줄일 수 있어요?
사업용 고정자산을 현물출자하거나 사업 양도 방법으로 법인 전환하면, 요건을 갖출 때 양도소득세를 나중에 내는 이월과세를 받을 수 있어요. 주택은 빠지고 새 법인 자본금 조건이 있어요.
성실신고확인 대상이면 법인 전환 뒤에도 확인서를 내요?
성실신고확인 대상인 개인사업자가 현물출자 등 사업을 넘기는 방식으로 법인 전환하면, 전환 뒤 3년 동안 법인도 성실신고확인서를 내요.
전환 전에 숫자부터 같이 봐요
법인이 맞는지는 이익 규모와 가져올 돈을 함께 봐야 알 수 있어요. 세무가이드가 개인으로 남을 때와 법인으로 갈 때를 나란히 계산해 드려요.