특수관계인, 이렇게 확인해요
친족인지 봐요
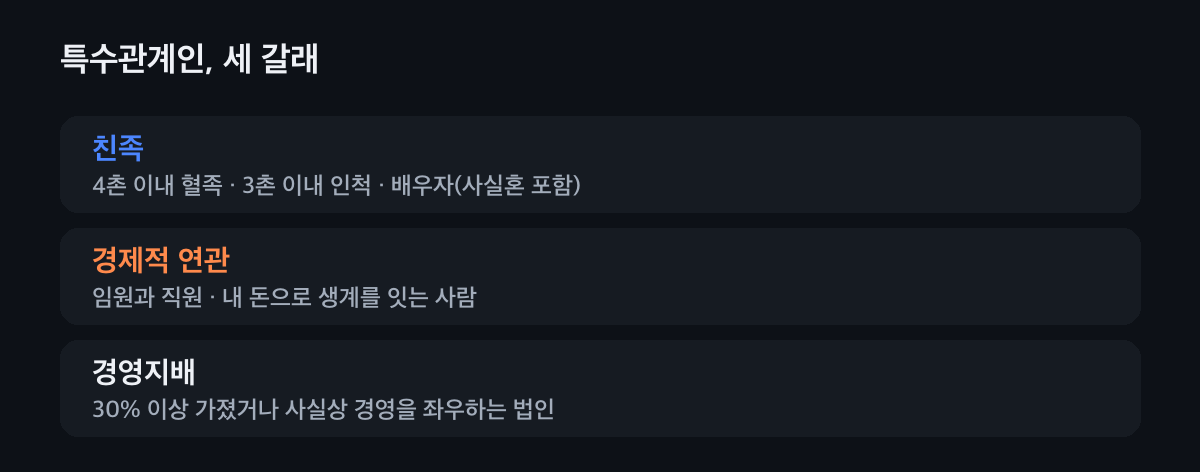
4촌 이내 혈족(사촌까지), 3촌 이내 인척(배우자의 형제자매, 형제자매의 배우자 등), 사실혼을 포함한 배우자가 해당해요. 친양자로 입양된 사람과 그 배우자·직계비속, 본인이 인지한 혼외 출생자의 생부·생모(생계를 함께하는 경우)도 들어가요.
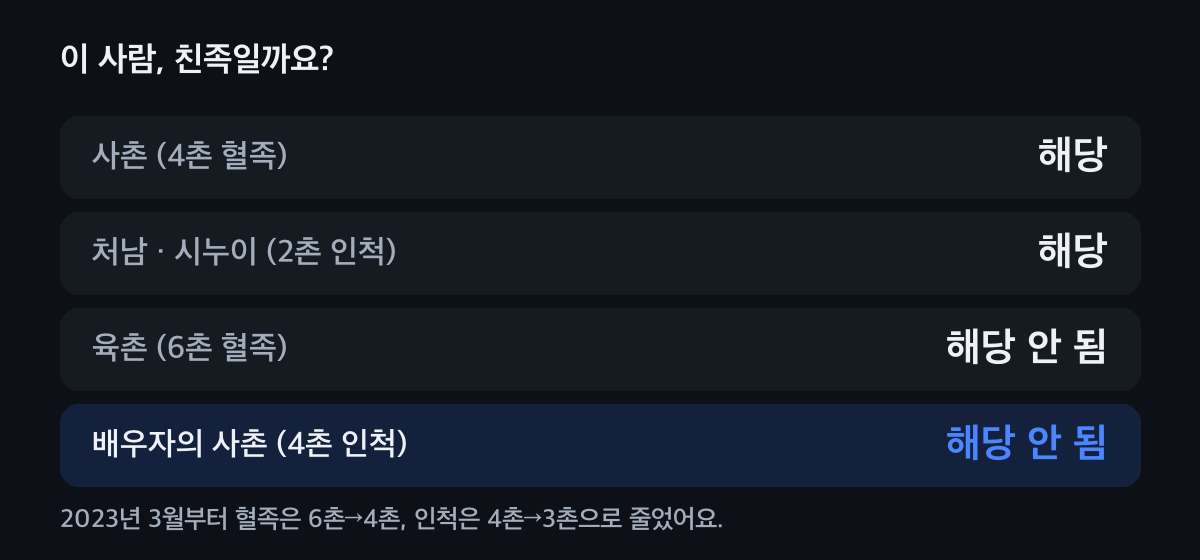
인척은 배우자 쪽 혈족과 내 혈족의 배우자예요. 일로 이어진 사이인지 봐요
임원과 그 밖의 직원, 내 돈이나 재산으로 생계를 잇는 사람, 그리고 이들과 생계를 함께하는 친족이 경제적 연관관계예요.
회사 대표와 직원도 특수관계예요. 회사를 좌우하는 사이인지 봐요
본인이 혼자 또는 친족·경제적 연관 관계인과 함께 영리법인 주식의 30% 이상을 가졌거나, 임원을 정하고 사업 방침을 결정하는 등 사실상 영향력을 가지면 그 법인과 특수관계예요. 비영리법인은 이사의 과반수를 차지하거나, 설립 출연재산의 30% 이상을 내고 그중 한 명이 설립자이면 해당해요.
기업집단 계열회사와 그 임원도 포함돼요. 해당하면 시가로 거래해요
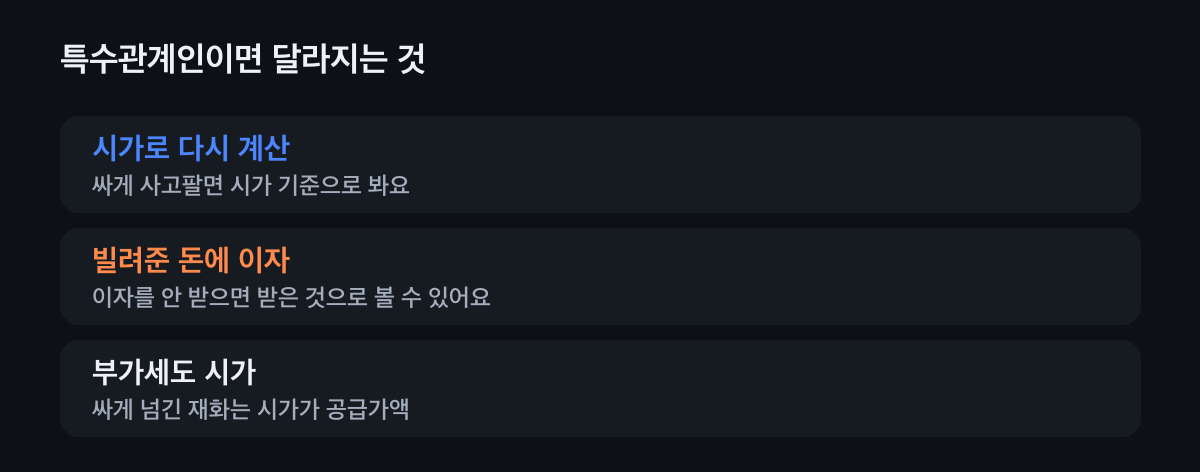
특수관계인과 시세보다 싸게 사고팔거나 돈을 이자 없이 빌려주면, 세금은 시가로 다시 계산할 수 있어요. 부가세도 특수관계인에게 싸게 넘긴 재화는 시가가 공급가액이에요. 거래 전에 시세 자료를 남겨요.
가족 간 돈 거래는 차용증과 이자 기록을 남겨요.
이 사람, 특수관계인일까요?
관계를 고르면 국세기본법 기준으로 알려 드려요.
이 사람은 나의
사촌 형제
4촌 혈족이라 특수관계인이에요.
육촌
6촌 혈족은 2023년 3월부터 친족관계에서 빠졌어요. 다른 갈래(직원 등)에 해당하지 않으면 특수관계인이 아니에요.
처남·처제·시누이
배우자의 혈족 2촌, 곧 2촌 인척이라 특수관계인이에요.
배우자의 사촌
4촌 인척이라 2023년 3월부터 친족관계에서 빠졌어요.
사실혼 배우자
배우자에 사실혼 관계도 포함돼서 특수관계인이에요.
우리 회사 직원
임원과 직원은 경제적 연관관계라 특수관계인이에요.
내가 30% 넘게 가진 회사
영리법인 주식의 30% 이상을 가졌으면 경영지배관계라 그 법인과 특수관계예요.
특수관계인이면 달라지는 것
시가로 다시 계산
법인이 특수관계인과의 거래로 세금을 부당하게 줄였다고 보면, 거래값과 관계없이 시가로 소득을 다시 계산해요(부당행위계산 부인).
부가세도 시가
특수관계인에게 재화를 싸게 넘기거나 공짜로 주면 시가를 공급가액으로 봐요.
가족 간 돈 빌리기
이자 없이 빌려주거나 싸게 넘기면 증여로 볼 수 있어 차용증과 이자 기록을 남겨요.
자주 묻는 것
특수관계인 친족 범위는 어디까지예요?
4촌 이내 혈족, 3촌 이내 인척, 사실혼을 포함한 배우자 등이에요. 2023년 3월부터 혈족 6촌·인척 4촌에서 이렇게 줄었어요.
회사 직원도 특수관계인인가요?
네. 임원과 그 밖의 직원은 경제적 연관관계라 특수관계인이에요.
몇 퍼센트를 가지면 법인과 특수관계예요?
영리법인 주식의 30% 이상을 혼자 또는 친족 등과 함께 가졌거나, 사실상 경영에 영향력을 행사하면 해당해요.
특수관계인과 거래하면 안 되나요?
거래할 수 있어요. 다만 시가와 다르게 거래하면 세금을 시가로 다시 계산할 수 있어 시세 자료를 남겨요.
모든 세법에서 범위가 같나요?
국세기본법 범위를 따르는 세법이 많지만 상속세·증여세처럼 따로 정한 곳도 있어서 그 법을 먼저 봐요.
가족·회사 거래 전에 같이 봐요
가족 회사와 거래하거나 가족에게 재산을 넘길 계획이면, 세무가이드가 시가와 세금을 먼저 맞춰 드려요.