해외에 살아도한국에 사업자 낼 수 있어요
해외에 살아도 한국에 사업자등록을 하고 사업할 수 있어요. 한국에 없는 동안 신고·납부를 대신 맡을 납세관리인을 정해 세무서에 신고해 두면, 개인사업자가 6개월 이상 해외에 머물러도 신고를 놓치지 않아요.
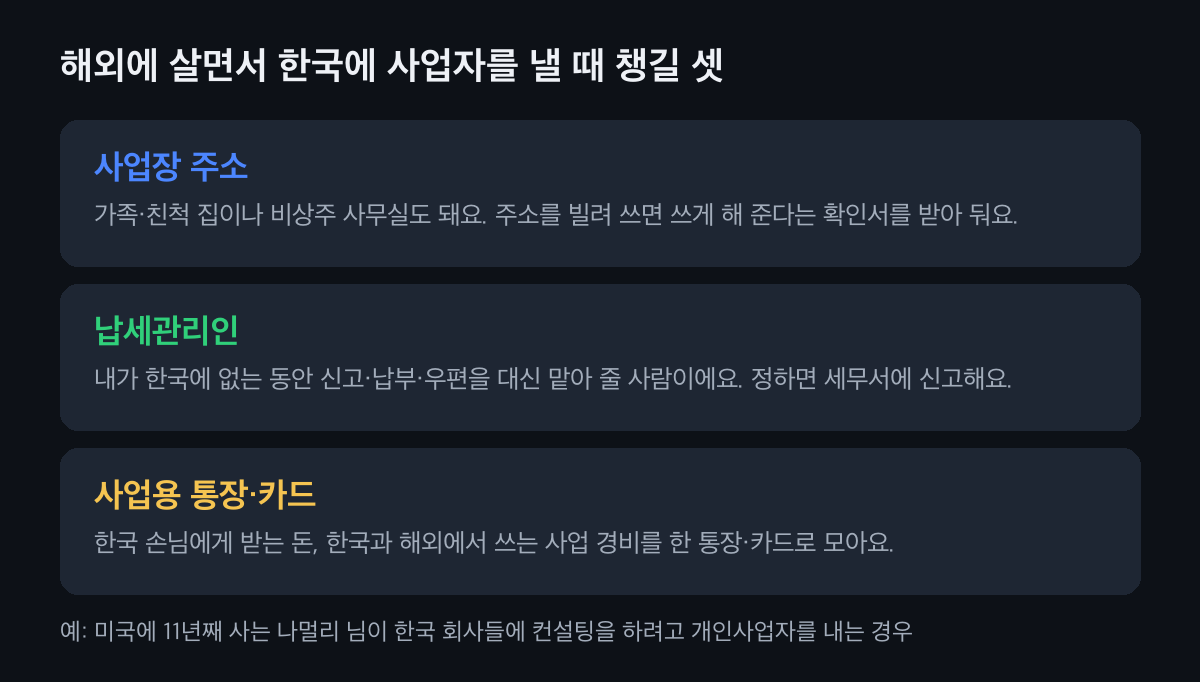
먼저 두 가지를 봐요
- 나는 거주자일까, 비거주자일까
- 세법은 국적보다 생활의 중심을 봐요. 국내에 주소가 있거나 183일 이상 머무를 곳이 있으면 거주자예요. 가족과 재산이 어디 있는지 같은 사실을 함께 보고 정해요.
- 한국에서 번 돈은 한국에 신고해요
- 비거주자라도 한국에 사업장을 두고 번 돈은 한국에 신고해요. 사는 나라에도 신고할 일이 생길 수 있어서, 그 나라 세무 전문가와 같이 보면 마음이 편해요.
한국에 사업자 내기, 이 차례로 해요
사업장 주소를 정해요
가족·친척 집이나 비상주 사무실도 사업장 주소가 될 수 있어요. 가족 집을 공짜로 쓰면 집주인이 무상으로 쓰게 해 준다는 확인서(무상 사용 승낙서)를 써 주고, 사무실을 빌리면 임대차계약서를 받아 둬요.
주소를 빌려 쓰면 확인서를 꼭 받아 둬요. 납세관리인을 정해 세무서에 신고해요
국내에 사는 가족이나 회계사·세무사·변호사에게 맡길 수 있어요. 신고서에는 내 이름·주소, 관리인 이름·주소, 정하는 이유를 적어요. 홈택스에서 직접 할 때는 [세무대리·납세관리] → [나의 납세관리인] → [납세관리인 설정/변경/해임]으로 들어가요.
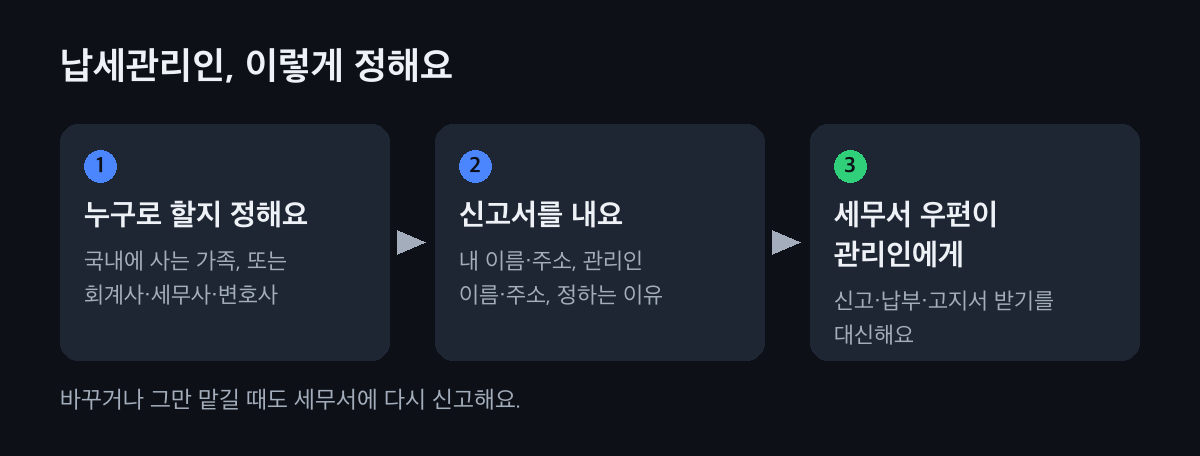
바꾸거나 그만 맡길 때도 다시 신고해요. 사업 시작일부터 20일 안에 사업자등록을 신청해요
신청서와 신분증(해외에 살면 여권 사본), 사업장 서류, 해외 거주를 보여 주는 서류(재외국민등록부 등본이나 외국인등록 서류), 납세관리인 설정 신고서를 함께 내요. 한국에 잠깐 들어왔을 때 직접 내도 되고, 위임장을 써서 대리인이 내도 돼요.
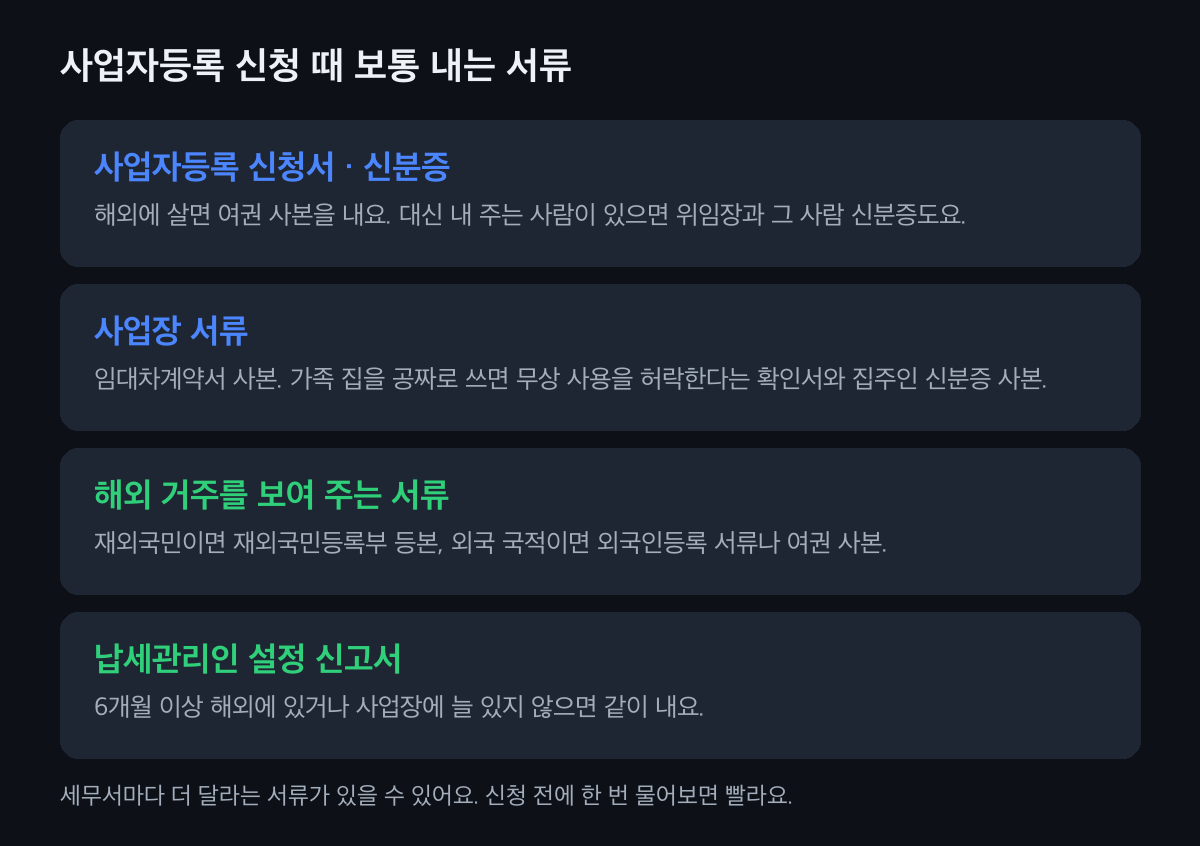
세무서마다 더 달라는 서류가 있을 수 있어요. 통장·카드를 사업용으로 나누고, 사람에게 줄 돈은 떼고 줘요
한국 손님에게 받는 돈과 사업 경비는 사업용 통장·카드 하나로 모아요. 해외에서 쓴 사업 경비도 카드 내역과 영수증을 남겨요. 한국에서 일을 돕는 사람에게 사업소득으로 주면 3.3%(소득세 3%와 지방소득세)를 떼고, 다음 달 10일까지 신고·납부해요.
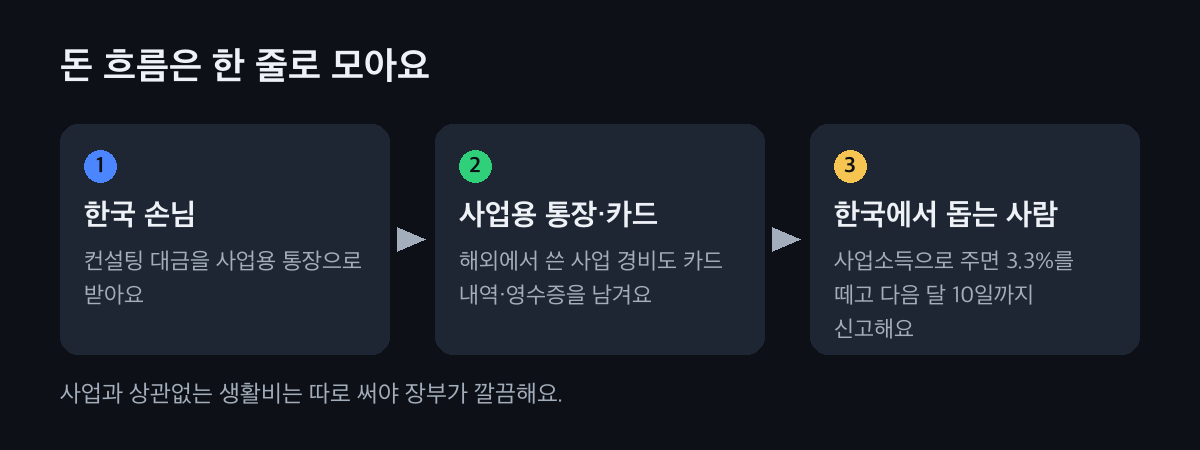
생활비는 따로 써야 장부가 깔끔해요.
내 경우엔 무엇부터?
가까운 것을 고르면 먼저 할 일만 보여 드려요.
나는 지금
해외에 살면서 한국 손님과 일해요 · 개인사업자
사업장 주소를 정하고, 납세관리인을 정해 사업자등록 때 함께 신고해요. 부가가치세·종합소득세 신고는 납세관리인이 대신 낼 수 있어요.
한국에 법인을 세우려고 해요 · 법인 대표
해외에 살아도 한국 법인의 대표가 될 수 있어요. 법인은 한국 회사라 법인세를 한국에 내요. 대표가 받는 급여·배당은 대표가 어디 사느냐에 따라 떼는 세금이 달라질 수 있어 미리 계획해요. 대표 급여와 배당도 함께 보세요.
외국 회사가 주주로 들어와요 · 외국 주주
외국 회사나 해외 거주자가 돈을 넣어 주주가 되면 은행에서 먼저 거치는 외국인 투자 절차가 있어요. 은행에 먼저 물어보세요. 나중에 배당을 줄 때는 떼는 세금이 국내 주주와 달라요.
한국에서 사업하다 6개월 넘게 나가요 · 잠시 출국
개인사업자가 6개월 이상 국외에 머물려면 납세관리인을 정해 세무서에 신고해요. 세무서 우편과 연락이 관리인에게 가서 신고를 놓치지 않아요.
법인으로 할 때, 외국 회사와 얽힐 때
한국 법인 대표가 해외에 살 때
법인 세금은 한국 회사와 같아요. 대표가 비거주자면 급여·배당에서 떼는 세금과 4대보험이 달라질 수 있어 법인 세우기 전에 계획해요. 대표 급여와 배당, 법인 돈을 개인 몫으로 가져오는 길을 보세요.
외국 회사가 주주인 한국 법인
외국에서 들어오는 출자금은 은행을 거치는 절차가 먼저예요. 은행에 먼저 물어보세요. 국내사업장이 없는 외국 주주에게 배당을 줄 때는 지급액의 20%를 떼는 게 원칙이고, 그 나라와 조세조약이 있으면 조약에서 정한 세율을 먼저 봐요.
해외에 있는 내 회사와 거래할 때
해외 가족 회사나 내가 세운 외국 회사와 사고팔 때 값을 마음대로 정하면, 세무서가 남들끼리 거래했을 값(정상가격)으로 다시 계산할 수 있어요. 값을 정한 근거를 계약서와 함께 남겨 두면 돼요.
오래 비우면 생기는 일
세무서 우편이 계속 되돌아가거나 연락이 닿지 않으면, 사업을 안 하는 것으로 보고 사업자등록을 정리할 수 있어요. 납세관리인이 있으면 이런 일이 없어요.
자주 묻는 것
해외에 살아도 한국에 사업자등록을 할 수 있나요?
네, 할 수 있어요. 한국에 사업장 주소가 있으면 재외국민이나 외국 국적자도 사업자등록을 해요. 한국에 머물지 않는 동안 신고를 대신할 납세관리인을 함께 정해 두면 좋아요.
납세관리인은 누가 할 수 있나요?
국내에 사는 가족에게 맡길 수 있고, 회계사·세무사·변호사도 납세관리인이 될 수 있어요. 정했으면 세무서에 신고하고, 바꾸거나 그만둘 때도 다시 신고해요.
납세관리인은 꼭 정해야 하나요?
국내에 주소나 거소를 두지 않으면 정해야 해요. 개인사업자는 사업장에 늘 머물지 않거나 6개월 이상 국외에 머물려고 할 때 납세관리인을 정해요.
가족 집을 사업장 주소로 써도 되나요?
돼요. 집주인이 무상으로 쓰게 해 준다는 확인서를 써 주고, 집주인 신분증 사본과 함께 내면 돼요. 실제로 그 주소로 우편을 받을 수 있게 해 두세요.
비거주자인지는 어떻게 정해요?
국내에 주소가 있거나 183일 이상 머무를 곳이 있으면 거주자예요. 국내에 함께 사는 가족이 있는지, 재산이 어디 있는지, 직업이 어디 있는지 같은 생활의 사실을 함께 보고 정해요.
사업자등록은 언제까지 해야 하나요?
사업을 시작한 날부터 20일 안에 신청해요. 시작하기 전에 미리 신청해도 돼요.
해외에서도 한국 사업은 그대로
납세관리인으로 세무서 우편과 신고를 맡아 드리고, 해외에서 쓴 경비까지 장부에 담아요. 사시는 나라 시차에 맞춰 카카오톡으로 이야기 나눠요.