외국 회사에 일해 주면부가세는 셋 중 하나
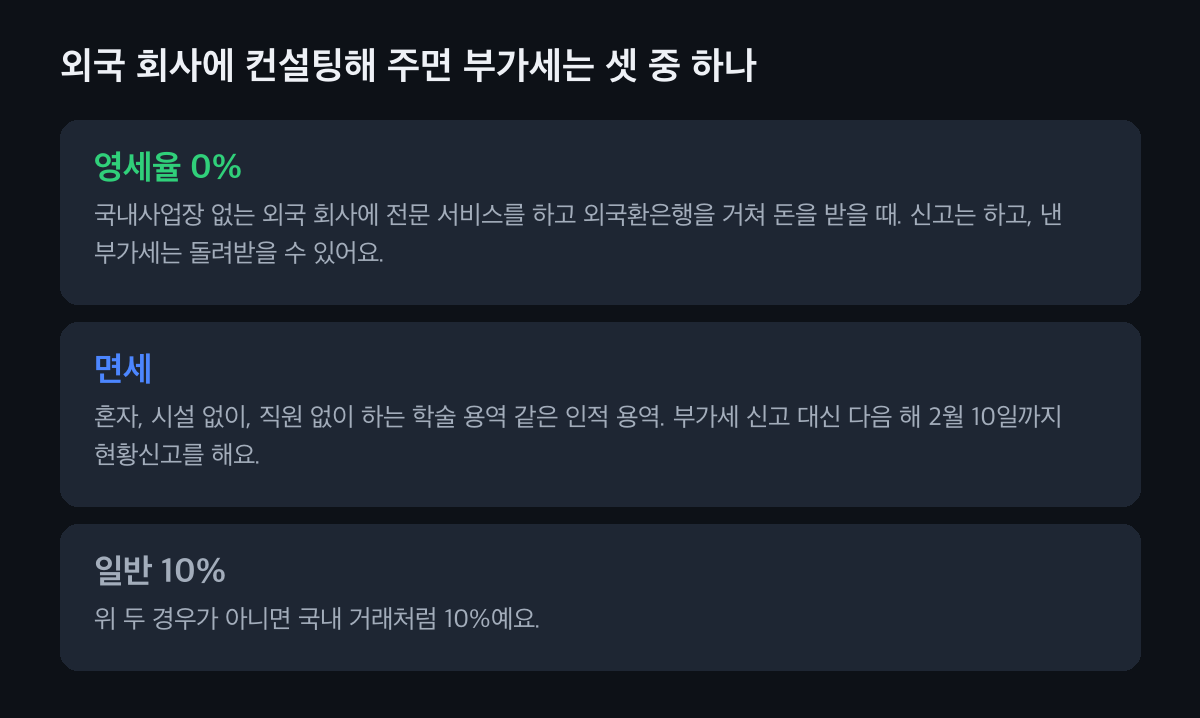
국내사업장이 없는 외국 회사에 컨설팅·소프트웨어 개발 같은 정해진 서비스를 하고 대금을 외국환은행을 거쳐 원화로 받으면 부가세 영세율(0%)이 적용돼요. 혼자 시설과 직원 없이 하는 학술 용역 같은 인적 용역은 면세일 수 있어서, 상대·업종·돈 받는 길을 차례로 보면 돼요.
먼저 두 가지를 봐요
- 영세율과 면세는 달라요
- 영세율은 부가세 신고는 하되 세율이 0%라서, 일하려고 산 물건의 부가세를 돌려받을 수 있어요. 면세는 부가세 신고 자체가 없고, 산 물건의 부가세도 돌려받지 못해요.
- 상대가 어디 있는지가 먼저예요
- 상대 외국 회사가 한국에 지점이나 사무실(국내사업장)이 없어야 해요. 국내사업장이 있으면 계약을 누구와 했는지까지 따져 봐요.
영세율인지, 이 차례로 봐요
상대가 국내사업장 없는 외국 회사인지 봐요
계약서의 상대 회사 이름과 주소, 한국 지점이 있는지 확인해요. 홍콩에 있는 외국 회사에 자문을 해 주는 나자문 님처럼 상대가 해외에만 있으면 첫 칸은 통과예요.
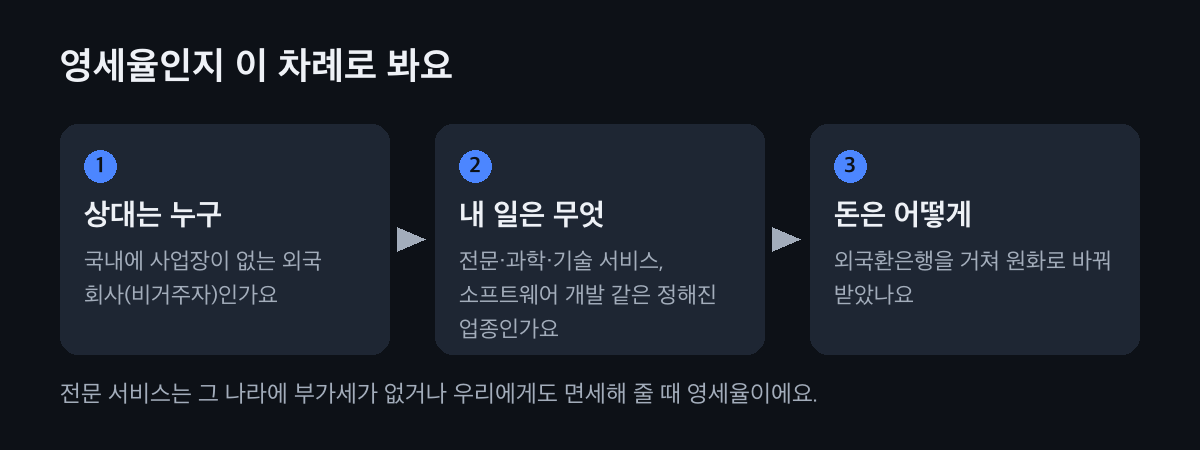
세 칸이 모두 맞으면 영세율이에요. 내 일이 영세율 업종인지 봐요
전문·과학·기술 서비스(경영 컨설팅 등), 소프트웨어 개발·프로그래밍, 정보 서비스, 상품 중개 같은 업종이 들어가요. 여행사 업무는 빠져요. 컨설팅 같은 전문 서비스는 상대 나라에 부가세가 없거나, 그 나라도 우리 사업자에게 면세해 줄 때만 영세율이에요.
전문 서비스는 상대 나라 조건도 봐요. 대금은 외국환은행을 거쳐 받고 증명서를 받아요
외국 회사가 보낸 돈을 외국환은행에서 원화로 바꿔 받으면 돼요. 은행에서 외화입금증명서를 받고, 계약서·인보이스와 함께 신고서에 붙여 내요. 출장비처럼 따로 청구해 받은 실비도 받은 대가에 들어가요.
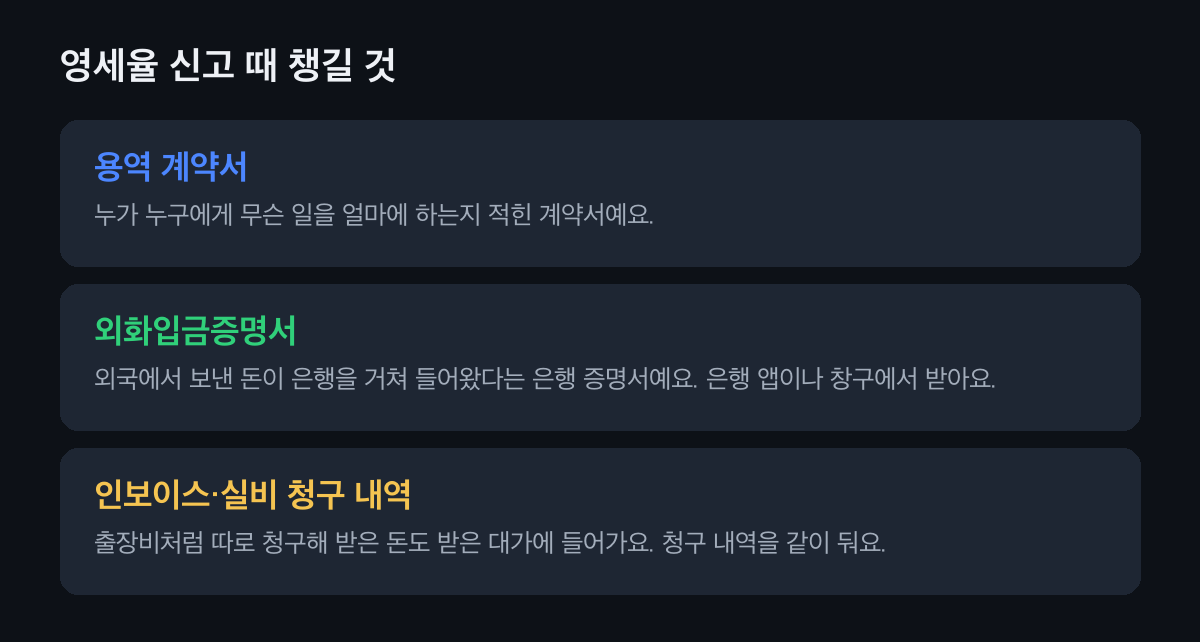
증명서는 은행 앱이나 창구에서 받아요. 부가세 신고 때 영세율 매출로 적어요
과세기간이 끝난 뒤 25일 안에 부가세를 신고하면서 영세율 매출로 적어요. 일하려고 산 노트북·소프트웨어 같은 매입 부가세는 돌려받을 수 있어요. 승용차처럼 원래 돌려받지 못하는 매입은 영세율이어도 같아요.
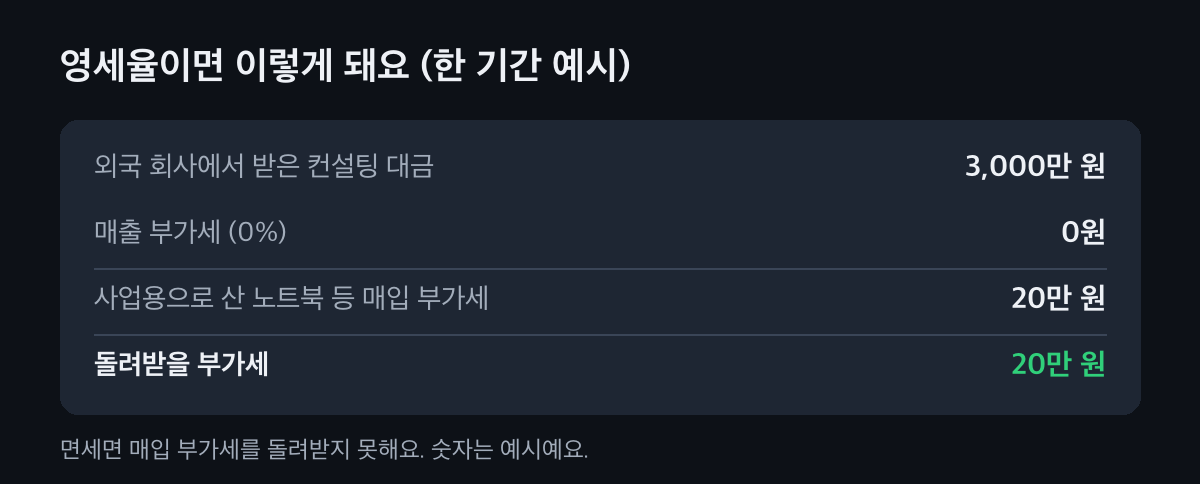
숫자는 예시예요.
내 일은 어디에 가까울까요?
고르면 부가세가 어떻게 되는지 먼저 보여 드려요.
나는 외국 회사에
컨설팅·자문을 해 줘요 · 전문 서비스
상대가 국내사업장 없는 외국 회사이고, 그 나라에 부가세가 없거나 우리 사업자에게도 면세해 주고, 대금을 외국환은행으로 받으면 영세율이에요. 혼자 시설·직원 없이 하는 학술 용역이면 면세일 수 있어요.
앱·프로그램을 만들어 줘요 · 소프트웨어
소프트웨어 개발·프로그래밍은 영세율 업종이에요. 상대가 국내사업장 없는 외국 회사이고 대금을 외국환은행으로 받으면 영세율이에요.
해외 현지에 가서 일해요 · 국외 제공
용역을 해외에서 제공하면 상대가 누구든 영세율이에요. 출장 기록과 계약서를 남겨 두면 돼요.
외국인 손님 여행을 알선해요 · 여행업
여행사 업무는 위 영세율 업종에서 빠져요. 종합여행업자가 외국인 관광객에게 관광 알선을 하는 경우는 따로 정해진 영세율이 있어요. 여행업 매출과 해외 지급을 보세요.
면세가 될 때, 실비, 해외에서 일할 때
면세가 되는 인적 용역
개인이 사업 시설 없이, 직원도 두지 않고 혼자 하는 학술 용역·강연·저술 같은 일은 면세예요. 면세면 부가세 신고 대신 다음 해 2월 10일까지 사업장 현황신고를 해요.
면세 대신 영세율을 고를 수도 있어요
영세율 대상인 일은 면세를 포기하고 영세율로 갈 수 있어요. 산 물건의 부가세를 돌려받을 수 있지만, 포기하면 3년간 다시 면세를 받지 못해요. 사업 설비가 많이 들 때 따져 봐요.
실비로 받은 돈
출장비·숙박비를 외국 회사에 따로 청구해 받았다면, 그 돈도 내가 받은 대가에 들어가요. 대신 실제로 쓴 출장 경비는 소득세 계산 때 비용으로 넣어요.
국외 매출 자료 챙기기
물건 수출까지 함께 한다면 수출신고필증 같은 자료도 필요해요. 국외 매출이 있을 때 준비할 부가세 자료를 보세요.
자주 묻는 것
외국 회사에 컨설팅해 주면 부가세가 0%인가요?
상대가 국내사업장 없는 외국 회사이고, 대금을 외국환은행을 거쳐 원화로 받으면 영세율 0%예요. 컨설팅 같은 전문 서비스는 상대 나라에 부가세가 없거나 우리 사업자에게도 면세해 줄 때 영세율이에요.
영세율이면 부가세 신고를 안 해도 되나요?
아니에요. 영세율은 세율이 0%일 뿐이라 부가세 신고를 해요. 과세기간이 끝난 뒤 25일 안에 영세율 매출로 신고하고, 외화입금증명서 같은 서류를 함께 내요.
영세율과 면세는 무엇이 달라요?
영세율은 신고를 하고 일하려고 산 물건의 부가세를 돌려받을 수 있어요. 면세는 부가세 신고가 없고, 산 물건의 부가세도 돌려받지 못해요.
혼자 집에서 일하면 면세인가요?
개인이 시설 없이, 직원 없이 혼자 하는 학술 용역 같은 인적 용역은 면세예요. 경영 컨설팅처럼 사업 형태로 하는 일은 영세율이나 일반 과세로 볼 수 있어서 일의 내용을 같이 봐요.
출장비를 실비로 받으면 매출에 넣나요?
넣어요. 명목이 무엇이든 일의 대가로 받은 돈은 공급가액에 들어가요. 실제로 쓴 출장비는 소득세 계산 때 비용으로 넣어요.
계약서 쓰기 전에 한 번 봐요
계약서에 상대 회사, 일의 내용, 돈 받는 길이 어떻게 적히느냐에 따라 영세율·면세가 갈려요. 계약서 초안을 보고 신고까지 이어서 맡아 드려요.