법인 오피스텔,업무용과 주거용
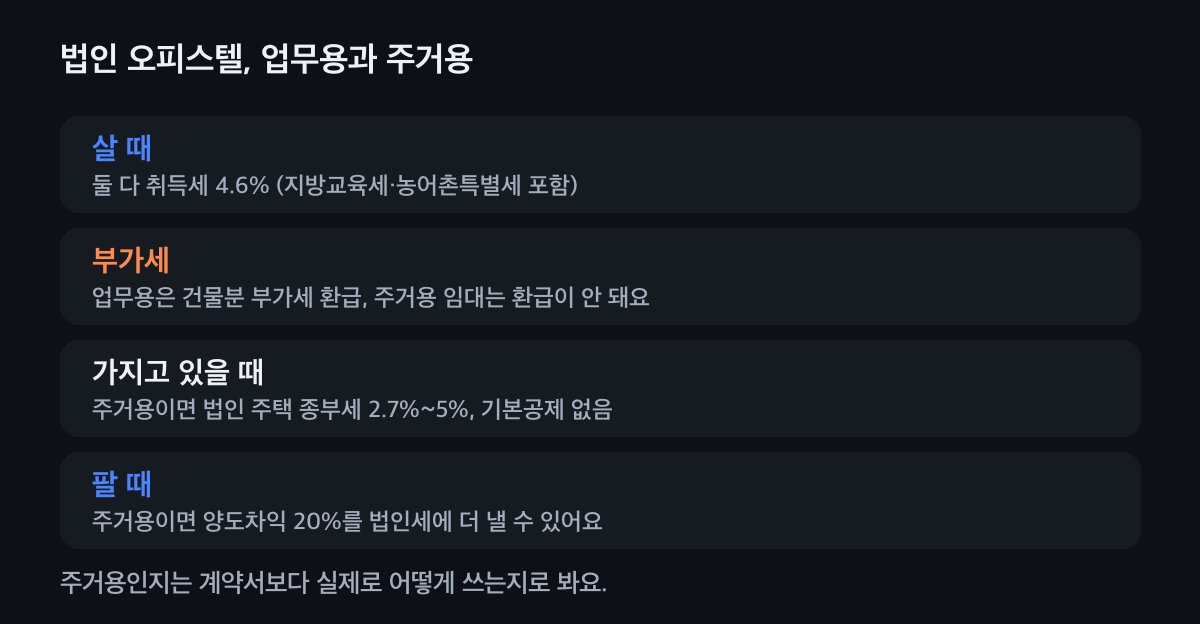
법인이 오피스텔을 사면 업무용이든 주거용이든 취득세는 4.6%(지방교육세·농어촌특별세 포함)로 같아요. 차이는 그 뒤에 생겨요. 업무용은 건물분 부가세를 돌려받고 주택분 종부세가 없지만, 주거용으로 세를 주면 부가세 환급을 못 받거나 받은 몫 일부를 다시 내고, 법인 주택으로 종부세 2.7~5%와 팔 때 양도차익 20% 추가 법인세가 붙을 수 있어요.
먼저 두 가지를 봐요
- 실제 쓰임
- 공부(건축물대장)에는 업무시설이어도 세입자가 살림집으로 쓰면 재산세·종부세에서 주택으로 볼 수 있어요. 계약서보다 실제로 어떻게 쓰는지가 기준이에요.
- 법인이 가진 주택 수
- 주거용으로 쓰면 법인 주택이 돼요. 법인이 이미 주택을 가졌다면 종부세율이 달라질 수 있어요.
네 때로 나눠 비교해요
살 때: 취득세는 둘 다 4.6%
오피스텔은 살 때 주택이 아닌 건축물로 봐서 취득세 4%에 농어촌특별세 0.2%, 지방교육세 0.4%를 더해 4.6%예요. 주거용으로 쓸 계획이어도 법인 주택 12%가 아니에요. 다만 대도시에서 세운 지 5년 안 된 법인이 그 지역에서 사면 취득세가 8%로 무거워져요.
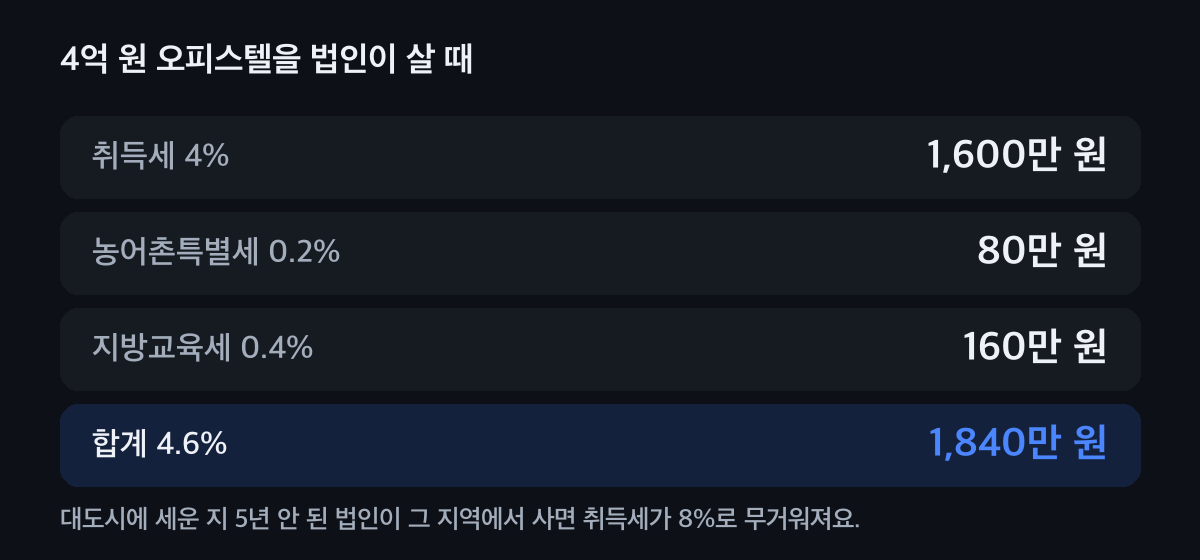
살 때는 쓰임과 관계없이 같아요. 부가세: 업무용만 돌려받아요
업무용으로 세를 주는 일반과세 사업자로 분양받으면 건물분 부가세를 돌려받아요. 주택 임대는 부가세가 면제라 처음부터 주거용이면 돌려받지 못해요. 업무용으로 돌려받은 뒤 주거용으로 바꾸면, 건물값에서 지난 과세기간(반년)마다 5%씩 줄인 금액의 10%를 다시 내요. 10년이 지나면 다시 낼 몫이 없어요.
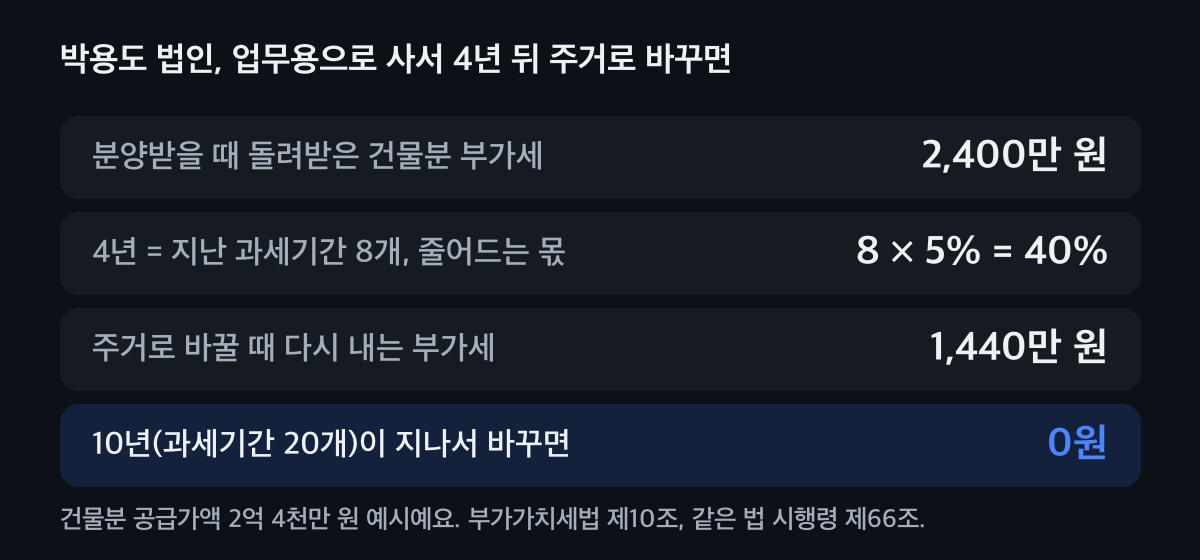
바꾸는 시점이 늦을수록 다시 낼 몫이 줄어요. 가지고 있을 때: 주거용이면 법인 주택 종부세
업무용 오피스텔은 건축물·토지 재산세를 내고 주택분 종부세는 없어요. 주거용으로 써서 재산세를 주택으로 내면 종부세도 주택으로 봐요. 법인은 기본공제가 0원이라 공시가격의 60%에 2주택 이하면 2.7%, 3주택 이상이면 5%를 곱하고, 농어촌특별세 20%가 더 붙어요.
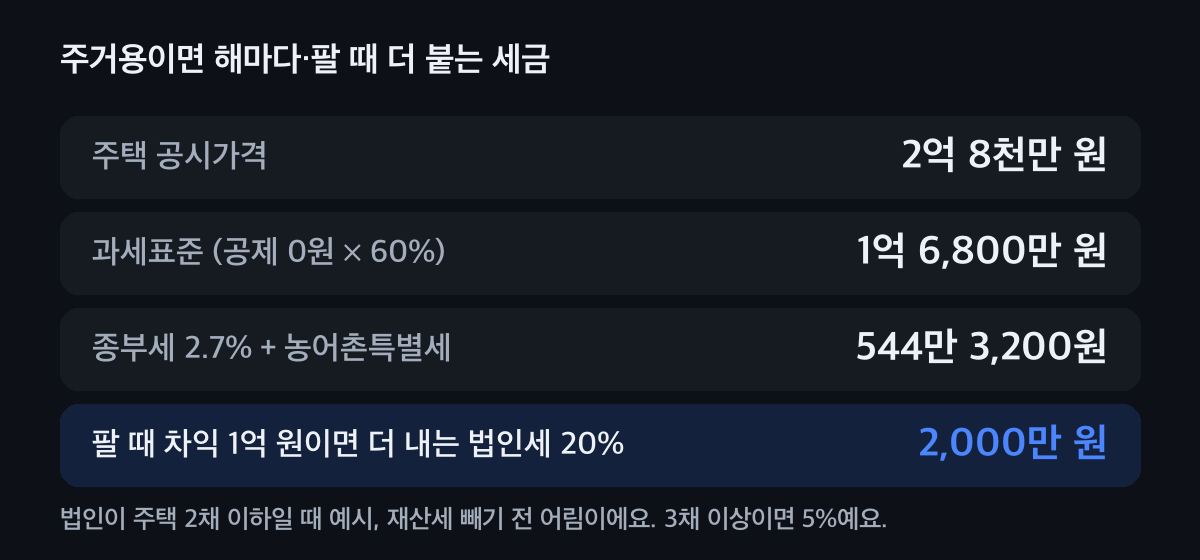
재산세를 빼기 전 어림이에요. 팔 때: 주택이면 20%를 더 내요
법인이 주택을 팔면 보통 법인세에 더해 양도차익의 20%를 토지등 양도소득에 대한 법인세로 더 내요. 주거용으로 쓴 오피스텔도 주택으로 보면 이 대상이 될 수 있어요. 업무용이면 보통 법인세만 내요. 팔기 전 몇 년의 쓰임 기록이 중요해요.
우리 오피스텔, 업무용과 주거용 비교해 보기
값과 부가세, 임대료, 공시가격을 넣으면 살 때·가질 때·세 줄 때·팔 때 차이가 표로 나와요.
같은 오피스텔, 쓰임에 따라
| 구분 | 업무용 | 주거용 |
|---|---|---|
| 살 때 취득세 (4.6%) | - | - |
| 건물분 부가세 | - | - |
| 세 줄 때 부가세 | - | 없어요주택 임대는 면세 |
| 한 해 종부세 (농특세 포함) | 없어요주택분 종부세 없음 | - |
| 팔 때 더 내는 법인세 | 없어요 | - |
예시 계산이에요. 종부세는 재산세를 빼기 전 어림이고, 법인세 본세와 지방소득세는 빠졌어요. 주거용인지는 실제로 어떻게 쓰는지로 봐요. 실제 세액은 상황에 따라 달라요.
이럴 땐 이렇게 봐요
세입자가 전입신고를 했어요
업무용으로 계약했어도 세입자가 살림집으로 쓰고 전입신고까지 했다면 주거용으로 볼 수 있어요. 계약 전에 쓰임을 분명히 정하고 계약서에 적어 두는 게 좋아요.
업무용으로 둘 거라면
사무실로 쓰는 세입자에게 세를 주고 부가세가 붙은 세금계산서를 끊어요. 임대료에 붙는 부가세는 세입자에게 받아 내는 돈이에요.
법인을 새로 세워 살 거라면
가족 법인을 세워 오피스텔을 살 계획이면 설립 비용과 법인세까지 함께 봐야 해요. 가족법인, 무조건 절세일까에 계산기가 있어요.
법인 돈으로 샀어요
법인 오피스텔을 대표나 가족이 직접 쓰면 회사 돈을 개인이 쓴 것이 돼요. 법인 돈 쓰는 법을 함께 보세요.
자주 묻는 것
법인이 오피스텔을 사면 취득세가 얼마예요?
업무용이든 주거용이든 취득세 4%에 농어촌특별세 0.2%, 지방교육세 0.4%를 더해 4.6%예요. 대도시에서 세운 지 5년 안 된 법인이 그 지역에서 사면 취득세가 8%로 무거워져요.
법인 오피스텔 부가세 환급을 받을 수 있나요?
업무용으로 세를 주는 일반과세 사업자라면 건물분 부가세를 돌려받아요. 주택 임대는 부가세가 면제라 주거용으로 세를 주면 돌려받지 못해요.
업무용으로 환급받고 주거용으로 바꾸면요?
주거용으로 바꾸는 때 건물값에서 지난 과세기간마다 5%씩 줄인 금액의 10%를 부가세로 다시 내요. 과세기간은 반년이라 10년이 지나면 다시 낼 몫이 없어요.
법인 주거용 오피스텔도 종부세를 내나요?
재산세를 주택으로 내는 주거용 오피스텔은 종부세도 주택으로 봐요. 법인은 기본공제가 없어 공시가격의 60%에 2주택 이하 2.7%, 3주택 이상 5%를 곱해요.
법인 오피스텔을 팔면 세금이 더 붙나요?
주거용으로 쓴 오피스텔을 주택으로 보면 법인세에 더해 양도차익의 20%를 더 낼 수 있어요. 업무용이면 보통 법인세만 내요.
사기 전에 쓰임부터 같이 정해요
같은 오피스텔이라도 업무용과 주거용은 몇 년 동안 내는 세금이 크게 달라요. 세무가이드가 분양계약서와 임대 계획을 보고 숫자로 비교해 드려요.