가족에게 법인 지분,증여세는 얼마일까요
가족에게 법인 주식을 주면 액면가가 아니라 세법으로 평가한 1주 값에 주는 주식 수를 곱한 금액에 증여세를 매겨요. 10년 동안 같은 분께 받은 재산을 합쳐 공제(성인 자녀 5천만 원)를 빼고 10~50% 세율을 곱한 뒤, 3개월 안에 신고하면 3%를 빼 줘요.
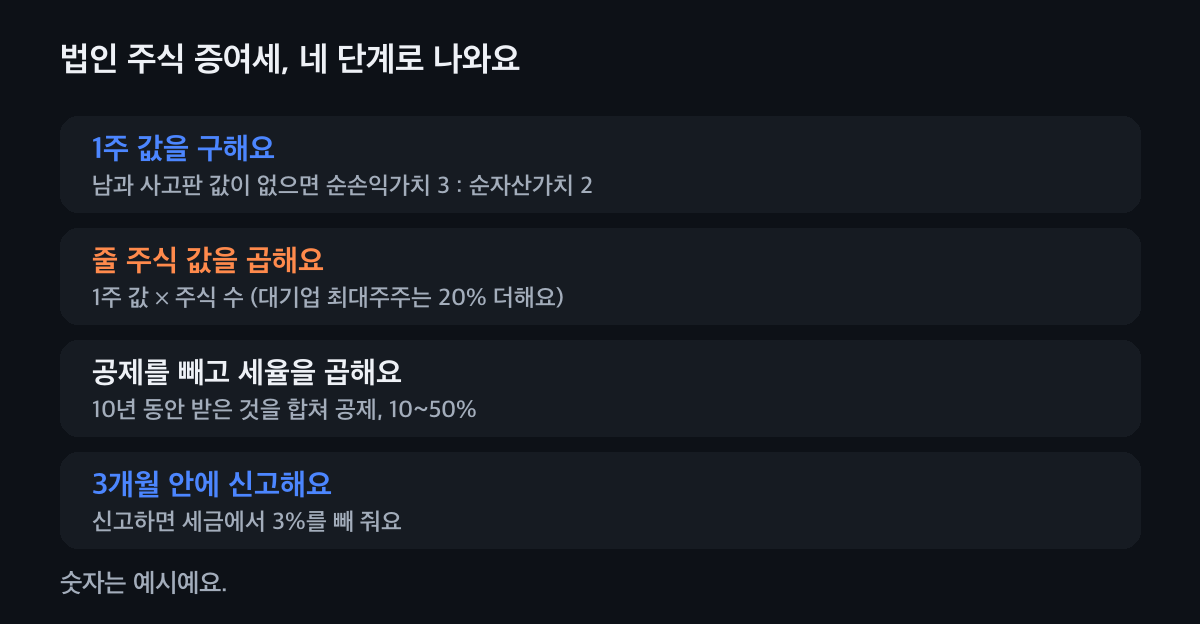
먼저 두 가지를 봐요
- 남과 사고판 값
- 증여일 전 6개월부터 뒤 3개월 사이에 이 주식을 특수관계 없는 사람과 사고판 값이 있으면 그 값이 시가예요. 없으면 세법 방식으로 평가해요.
- 10년 안 증여
- 같은 분(아버지와 어머니는 한 분으로 봐요)에게 10년 안에 받은 재산이 1천만 원 이상이면 이번 증여와 합쳐 계산해요.
증여세, 이렇게 나와요
1주 값을 구해요
상장하지 않은 회사 주식은 남과 거래한 값이 없으면 1주당 순손익가치(최근 3년 이익을 가까운 해부터 3·2·1로 평균해 10%로 나눈 값)와 1주당 순자산가치를 3 대 2로 섞어요. 부동산이 자산의 50% 이상이면 2 대 3이고, 섞은 값이 순자산가치의 80%보다 낮으면 80%로 해요. 회사 모습마다 달라지는 평가 방법은 비상장주식 평가 글에 모았어요.
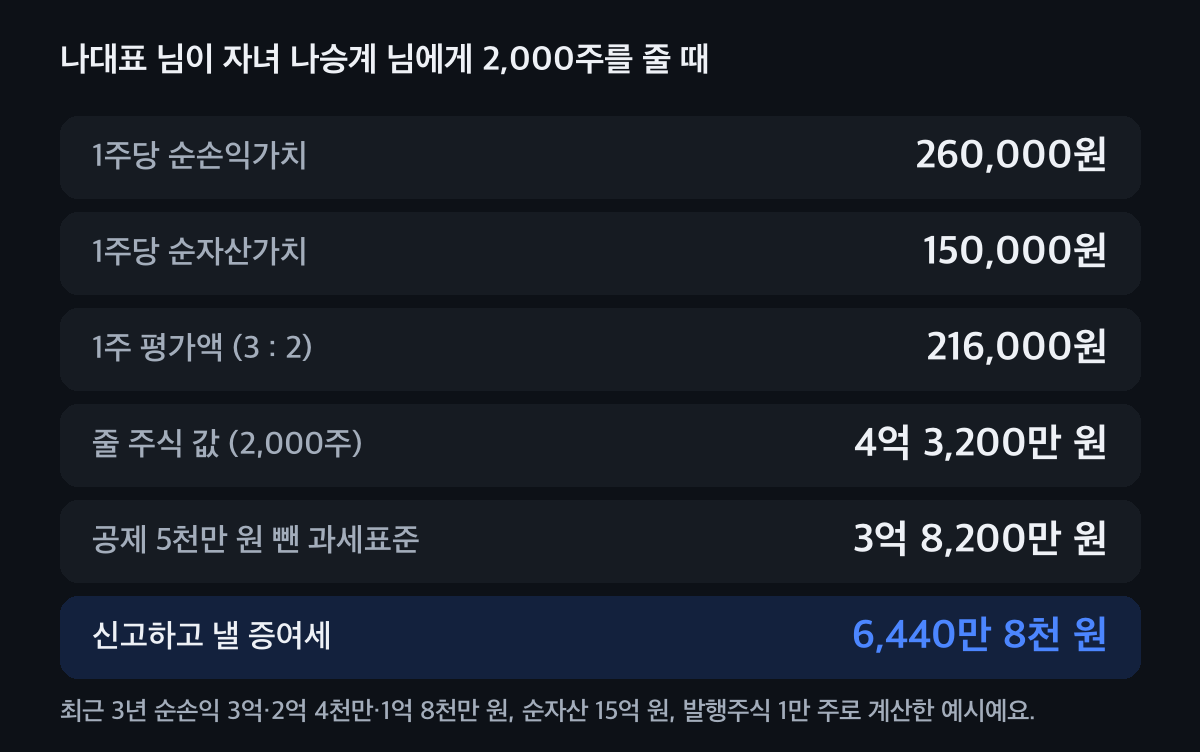
이익이 큰 회사일수록 순손익가치가 1주 값을 끌어올려요. 줄 주식 값을 곱해요
1주 값에 주는 주식 수를 곱하면 증여재산가액이에요. 주는 분이 최대주주(가족과 합쳐 가장 많이 가진 쪽)이면 20%를 더하지만, 중소기업과 매출 평균 5천억 원 미만 중견기업 주식은 더하지 않아요. 3년 연속 결손인 회사도 빼요.
공제를 빼고 세율을 곱해요
10년 동안 같은 분께 받은 것을 합친 뒤 증여재산공제를 빼요. 성인 자녀는 5천만 원, 미성년 자녀는 2천만 원, 배우자는 6억 원이에요. 남은 과세표준이 1억 원 이하면 10%, 넘는 부분은 20%부터 50%까지 올라가요. 할아버지가 손주에게 바로 주면 세금의 30%를 더해요.
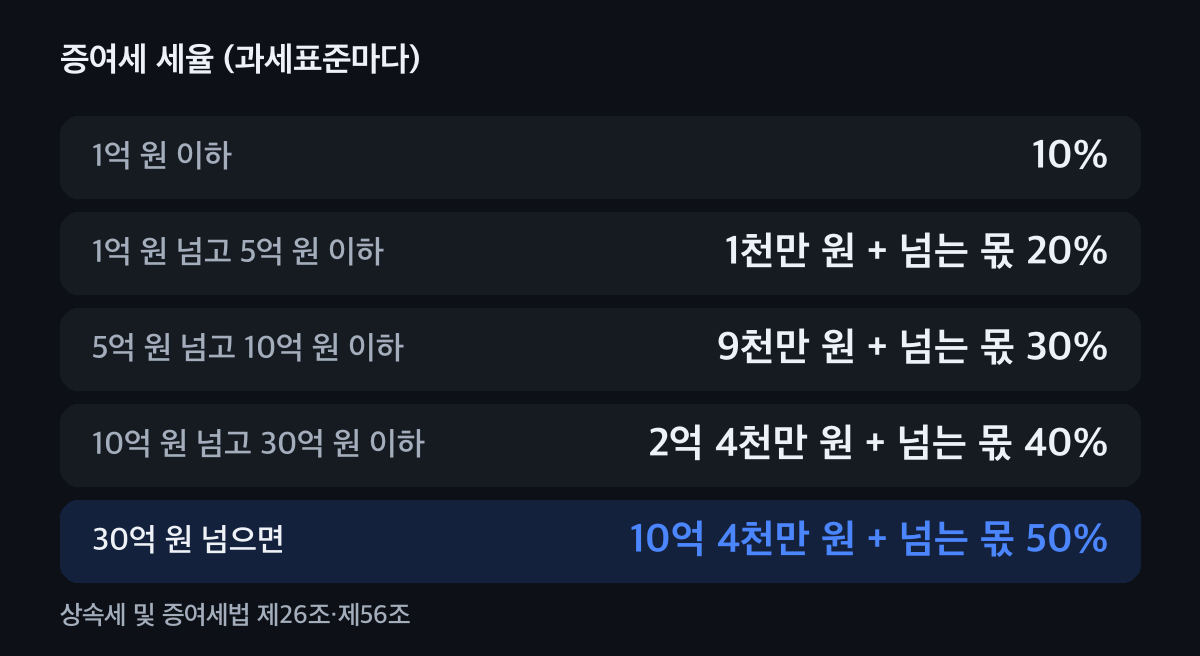
과세표준이 50만 원 미만이면 증여세가 없어요. 받은 달 말일부터 3개월 안에 신고해요
받는 분이 주소지 세무서나 홈택스로 신고해요. 기한 안에 신고하면 세금에서 3%를 빼 줘요. 낼 세금이 1천만 원을 넘으면 일부를 2개월 뒤에 나눠 낼 수 있고, 2천만 원을 넘으면 담보를 맡기고 최대 5년에 걸쳐 내는 연부연납을 신청할 수 있어요. 주식이 옮겨 간 해의 법인세 신고 때 회사는 주식등변동상황명세서를 내요.
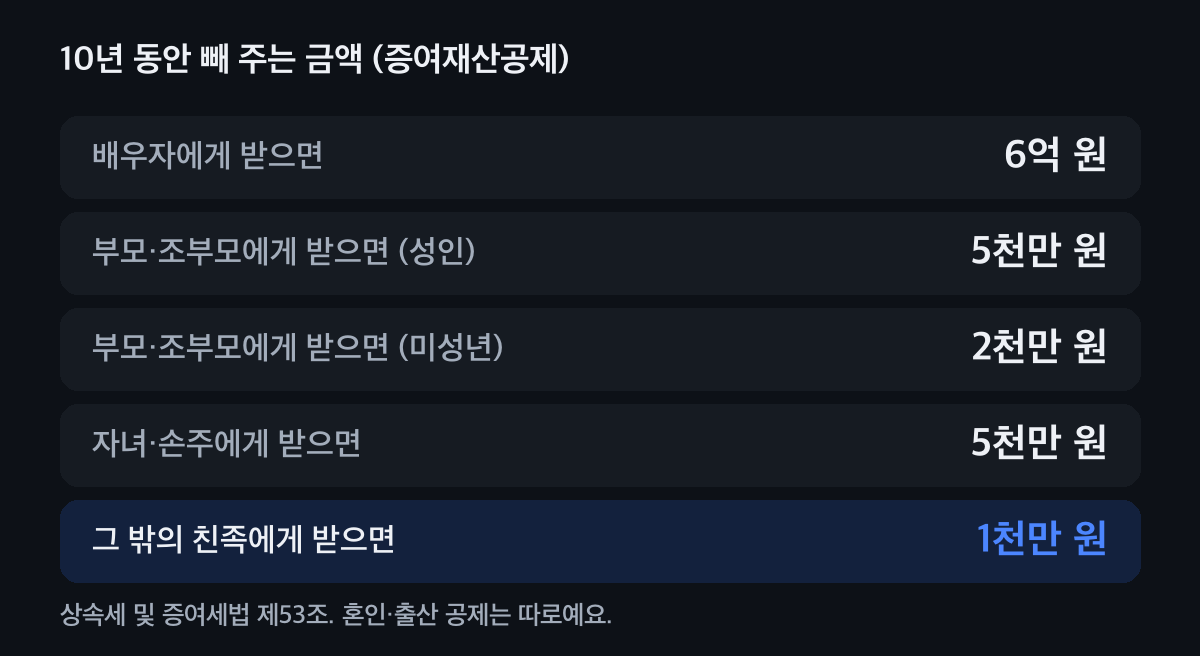
공제는 받는 사람 기준으로 10년마다 한 번씩 써요.
우리 회사 주식, 증여세 계산해 보기
최근 3년 순손익과 증여일 순자산, 줄 주식 수를 넣으면 1주 값부터 낼 세금까지 바로 나와요.
낼 증여세 (3개월 안에 신고하면)
-
- 1주당 순손익가치
- -
- 1주당 순자산가치
- -
- 1주당 평가액
- -
- 증여하는 주식 값
- -
- 증여재산공제
- -
- 과세표준
- -
- 산출세액
- -
- 세대를 건너뛴 30% 더함
- -
- 먼저 낸 증여세 빼기 (어림)
- -
- 신고세액공제 3%
- -
예시 계산이에요. 실제 세액은 순손익·순자산을 세법대로 고친 값, 영업권, 혼인·출산 공제 등에 따라 달라져요. 넣은 숫자는 이 기기 안에서만 계산하고 어디에도 보내지 않아요.
이럴 땐 이렇게 봐요
주식을 판 값이 따로 있어요
증여일 전후에 남과 사고판 값이 있으면 그 값이 시가가 돼요. 다만 거래한 주식의 액면 합계가 발행주식 액면총액의 1%와 3억 원 중 적은 금액보다 작으면 시가로 보지 않아요. 어떤 값으로 평가하는지부터 확인해요.
증여 대신 팔면요
가족에게 팔 때도 세법 평가액과 차이가 크면 싸게 산 쪽에 증여세가 붙어요. 비상장주식 양도 세금을 함께 보세요.
언제 주느냐
1주 값은 증여일의 순자산과 직전 3년 이익으로 정해져요. 이익이 크게 늘거나 부동산 값이 오르기 전과 뒤의 1주 값은 꽤 달라요. 회사 계획과 함께 시점을 같이 봐요.
가족 지분 나누기 전체 그림
과점주주 간주취득세, 이름만 빌린 주식, 배당 나누기는 가족과 법인 지분 나눌 때에 정리했어요.
자주 묻는 것
법인 주식을 액면가로 증여하면 되나요?
안 돼요. 상장하지 않은 회사 주식도 증여일 현재 시가로 평가해요. 남과 거래한 값이 없으면 최근 3년 이익과 순자산으로 세법이 정한 방법으로 1주 값을 구해요.
자녀에게 주식을 주면 공제는 얼마예요?
부모님께 받는 성인 자녀는 10년 동안 5천만 원, 미성년 자녀는 2천만 원이에요. 아버지와 어머니에게 받은 것은 합쳐서 봐요.
최대주주라서 20%를 더 내나요?
최대주주 주식은 평가액에 20%를 더하지만, 중소기업과 매출 평균 5천억 원 미만 중견기업 주식은 더하지 않아요. 가족 회사는 대부분 중소기업이라 더하지 않는 경우가 많아요.
증여세 신고 기한은 언제예요?
주식을 받은 날이 속하는 달의 말일부터 3개월 안이에요. 기한 안에 신고하면 세금에서 3%를 빼 줘요.
증여세가 많으면 나눠 낼 수 있나요?
낼 세금이 1천만 원을 넘으면 일부를 기한 뒤 2개월 안에 나눠 낼 수 있어요. 2천만 원을 넘으면 담보를 맡기고 최대 5년 동안 나눠 내는 연부연납을 신청할 수 있어요.
1주 값부터 같이 맞춰 봐요
같은 회사라도 언제, 몇 주를, 누구에게 주느냐에 따라 세금이 크게 달라져요. 세무가이드가 1주 값 평가부터 신고까지 숫자로 같이 봐요.