가족과 법인 지분,나눌 때 알아 둘 것
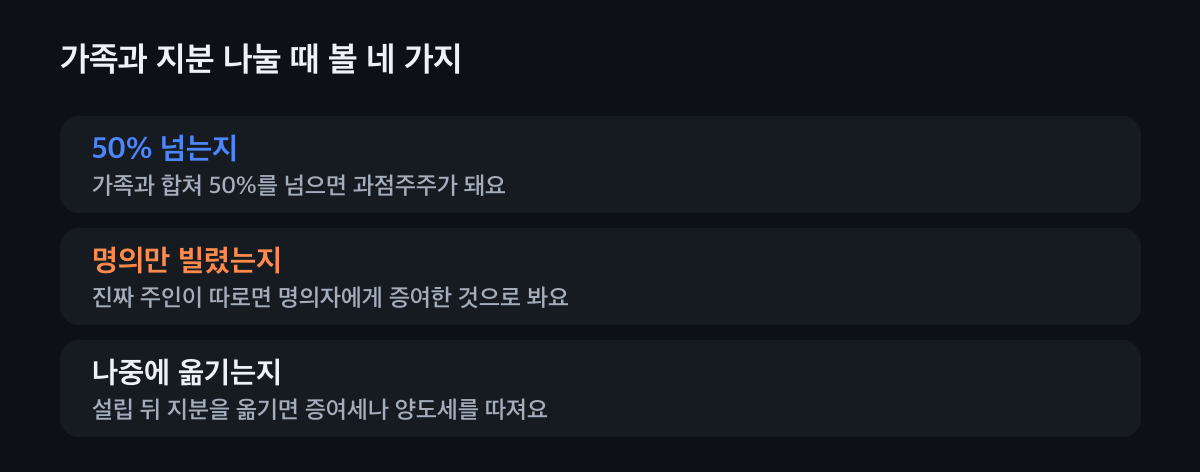
가족과 합쳐 지분이 50%를 넘으면 과점주주가 돼요. 설립 때 받은 주식으로 과점주주가 된 건 괜찮지만, 설립 뒤 주식을 더 사서 과점주주가 되면 법인 부동산에 간주취득세가 붙어요. 이름만 가족에게 빌려 둔 주식은 진짜 주인이 명의자에게 증여한 것으로 보니, 지분은 처음부터 실제 주인 이름으로 정해요.
먼저 두 가지를 봐요
- 50%를 넘나
- 주주 한 명과 그 가족 등 특수관계인 지분을 합쳐 50%를 넘고 실제로 권리를 행사하면 과점주주예요.
- 진짜 주인 이름인가
- 주식의 실제 주인과 명의자가 다르면, 조세 회피 목적이 없다는 게 밝혀지지 않는 한 명의자에게 증여한 것으로 봐요.
지분을 정할 때 차례
설립 때 지분을 정해요
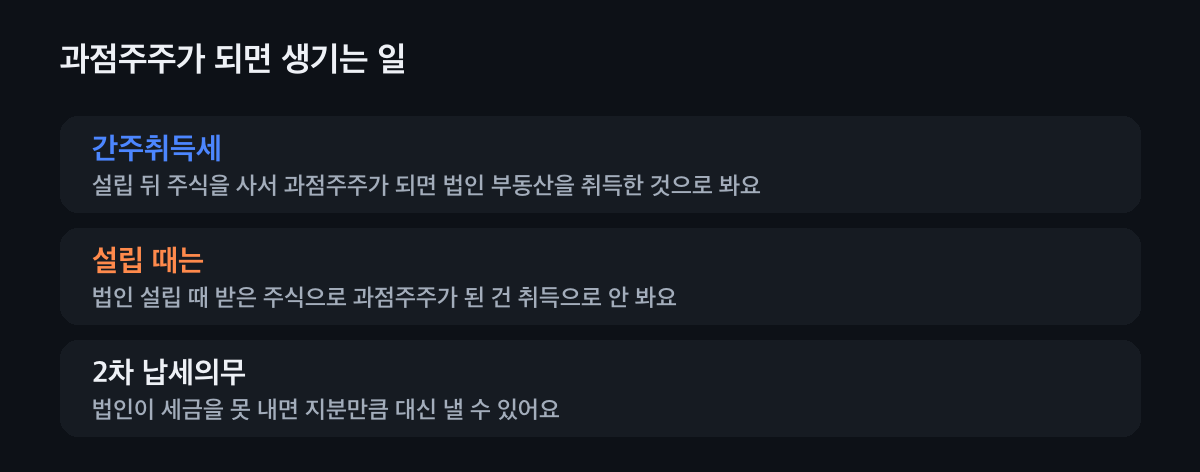
법인을 세울 때 받은 주식으로 과점주주가 된 건 부동산 취득으로 보지 않아요. 가족 지분은 나중에 옮기기보다 설립 때 정하는 게 가벼워요.
설립 때 정하면 따라오는 세금이 적어요. 과점주주가 되는지 봐요
설립 뒤 주식을 사서 가족과 합쳐 50%를 넘기면 그 법인 부동산을 지분만큼 취득한 것으로 보고 간주취득세를 내요. 법인이 세금을 못 내면 과점주주가 지분만큼 대신 내는 2차 납세의무도 있어요.
설립 뒤 50%를 넘길 때가 문제예요. 배당은 지분대로 나가요
배당은 지분대로 나눠 받아요. 가족이 나눠 받으면 사람마다 금융소득 2,000만 원 기준을 따로 따져요. 배당 1,000만 원이면 15.4%를 떼고 846만 원을 받아요.
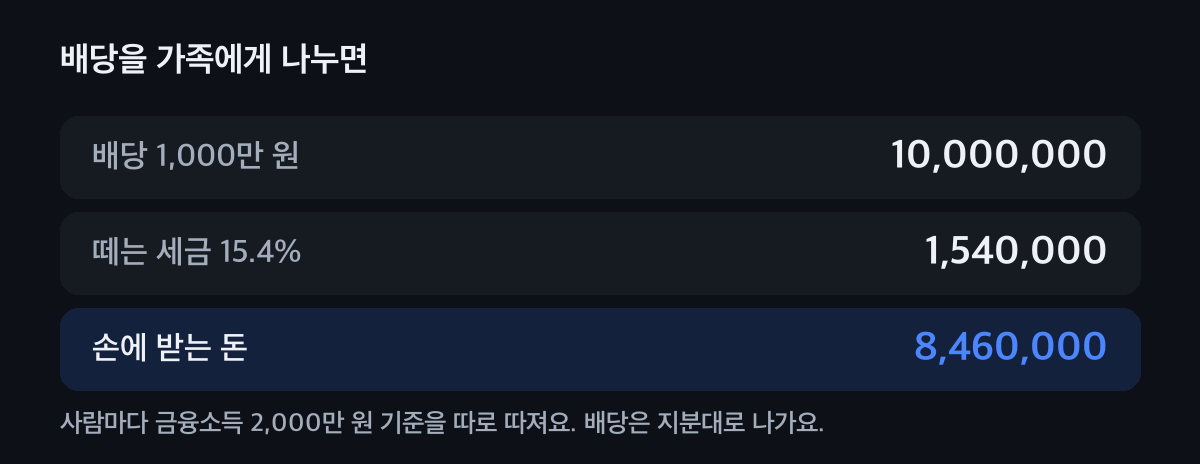
소득세 14% + 지방소득세 1.4%예요. 가족 급여는 일한 만큼
가족에게 급여를 주려면 실제로 일해야 해요. 지배주주와 특수관계인 임원·직원에게 같은 자리 다른 사람보다 정당한 이유 없이 더 준 보수는 비용이 안 돼요.
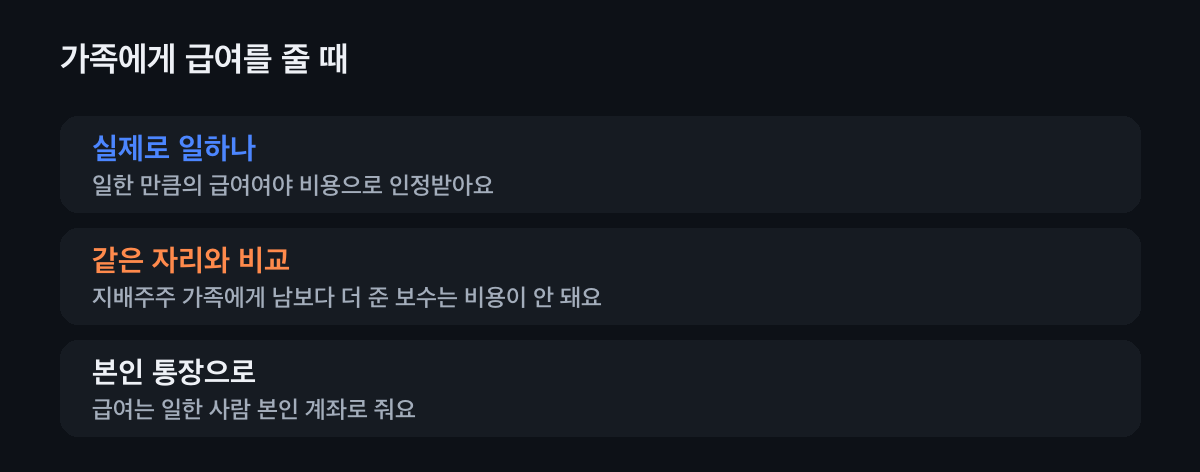
일한 만큼, 본인 이름으로 줘요.
우리 가족 지분, 이렇게 나누면?
나누려는 모습을 고르면 볼 점을 알려 드려요.
이렇게 나누려고 해요
대표 혼자 51% 넘게
대표 혼자 과반이면 의사결정은 빨라요. 가족과 합쳐 50%를 넘으면 과점주주라, 설립 뒤 지분을 더 사서 과점주주가 될 때 간주취득세를 따져요. 설립 때 받은 주식이면 괜찮아요.
배우자와 반반
부부는 특수관계라 합쳐서 100%예요. 설립 때 정했다면 간주취득세는 없지만, 법인이 세금을 못 낼 때 과점주주 2차 납세의무를 따져요. 배당은 반반으로 나뉘어 각자 금융소득을 따져요.
자녀에게 일부
설립 때 자녀가 자기 돈으로 출자하면 자녀 지분이에요. 부모가 대신 돈을 내 주면 증여가 될 수 있고, 설립 뒤 지분을 옮기면 증여세를 따져요.
이름만 가족에게
실제 주인이 따로 있는데 가족 이름으로 주식을 두면 명의신탁이라, 조세 회피 목적이 없다는 게 밝혀지지 않는 한 명의자에게 증여한 것으로 봐요. 처음부터 실제 주인 이름으로 두세요.
대표는 어떻게 정할까요
지분만 참여
대표는 한 명이고 다른 가족·동업자는 주주로만 참여해요. 업무는 대표가 정하고, 주주는 주주총회로 참여해요.
각자대표
대표가 둘 이상이고 각자 혼자 결정할 수 있어요. 빠르지만 대표끼리 의견이 다르면 다툼이 생길 수 있어요.
공동대표
대표 모두의 뜻이 맞아야 해요. 시간이 걸리지만 정한 일은 안정적으로 가요.
여성기업을 생각한다면
여성 대표가 최대출자자여야 해요. 여성기업 지분 구조를 함께 보세요.
자주 묻는 것
과점주주가 뭐예요?
주주 한 명과 그 가족 등 특수관계인의 지분을 합쳐 50%를 넘고 실제로 권리를 행사하는 주주들이에요.
과점주주가 되면 취득세를 내요?
설립 뒤 주식을 사서 과점주주가 되면 법인 부동산을 지분만큼 취득한 것으로 보고 간주취득세를 내요. 법인 설립 때 받은 주식으로 과점주주가 된 건 취득으로 보지 않아요.
가족 이름으로 주식을 둬도 되나요?
실제 주인과 명의자가 다르면, 조세 회피 목적이 없다는 게 밝혀지지 않는 한 명의자에게 증여한 것으로 봐요. 처음부터 실제 주인 이름으로 두는 게 좋아요.
배당을 가족에게 나누면 세금이 줄어요?
배당은 지분대로 나가고 사람마다 금융소득 2,000만 원 기준을 따로 따져요. 다만 지분을 나중에 옮기면 증여세를 따지니, 설립 때 정하는 게 좋아요.
가족에게 급여를 줘도 되나요?
실제로 일한 만큼이면 돼요. 지배주주와 특수관계인 임원·직원에게 같은 자리 다른 사람보다 정당한 이유 없이 더 준 보수는 비용이 안 돼요.
지분은 설립 전에 같이 정해요
지분은 한 번 정하면 옮길 때마다 세금이 따라와요. 세무가이드가 설립 전에 가족 지분과 대표 구조를 함께 봐요.