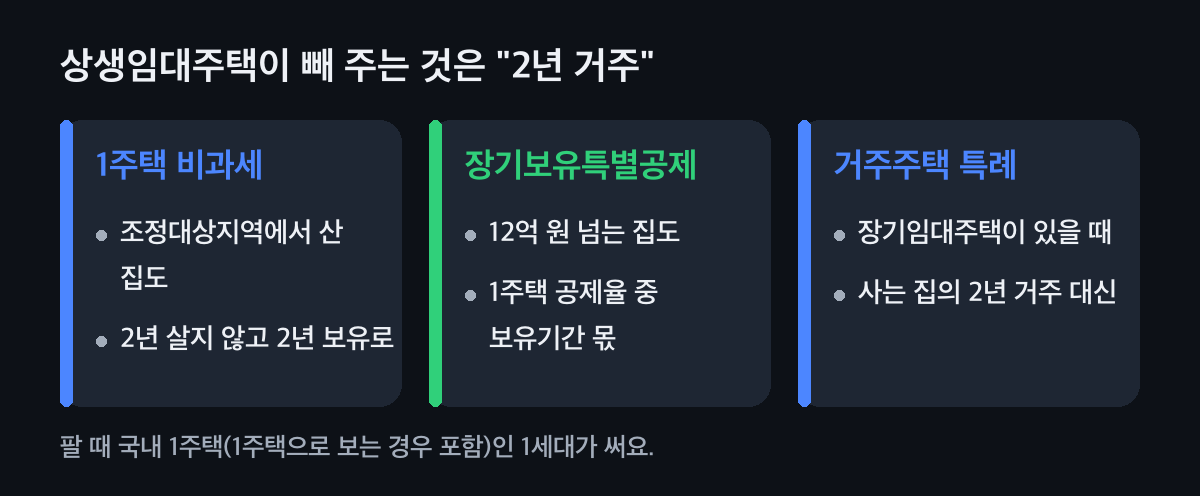
먼저 두 가지를 봐요
- 집을 산 뒤 맺은 계약이 있는지
- 전 집주인 계약을 그대로 이어받은 것은 직전 계약으로 세지 않아요. 집을 산 날 뒤에 내 이름으로 맺은 계약부터 셀 수 있어요.
- 팔 때 1주택인지
- 국내에 1주택(일시적 2주택처럼 1주택으로 보는 경우 포함)을 가진 1세대가 그 집을 팔 때 쓰는 특례예요.
내 집이 되는지, 이 순서로 따져 봐요
직전 계약을 찾아요
집을 산 뒤 세입자와 맺은 계약 가운데 새 계약 바로 앞의 것이 직전 계약이에요. 이 계약대로 1년 6개월 이상 빌려줬어야 해요. 계약일이 집을 산 날보다 앞서면 직전 계약으로 보지 않아요.
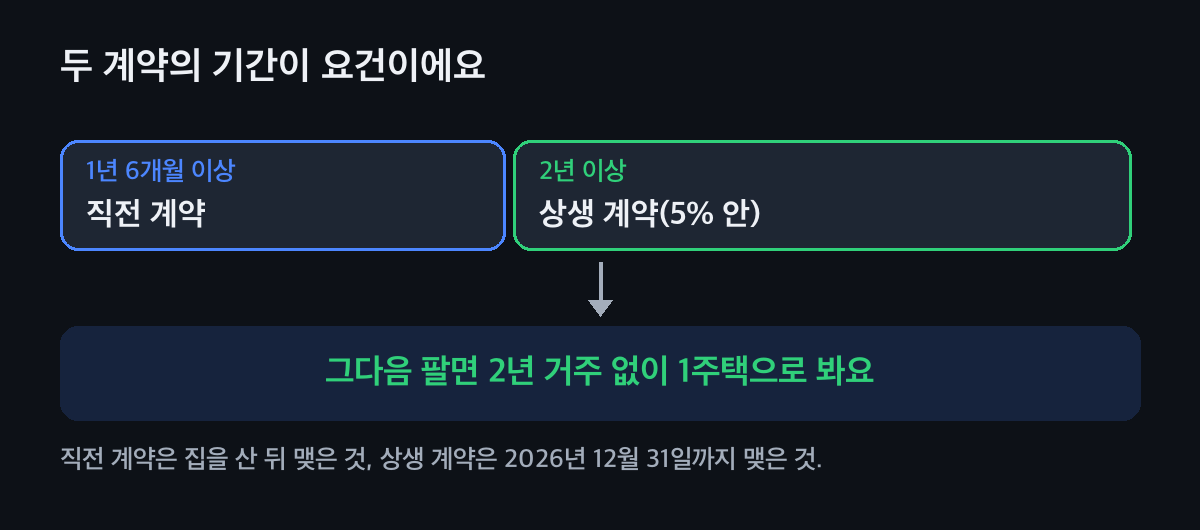
두 계약의 기간이 요건이에요. 새 계약은 5% 안에서 올려요
직전 계약보다 보증금이나 월세를 5% 넘게 올리지 않아야 해요. 전세 5억 원이었다면 5억 2,500만 원까지예요. 5억 3,000만 원이면 6%라 요건 밖이에요. 이 계약은 2026년 12월 31일까지 맺고, 계약금 받은 사실이 증빙으로 남아야 해요.
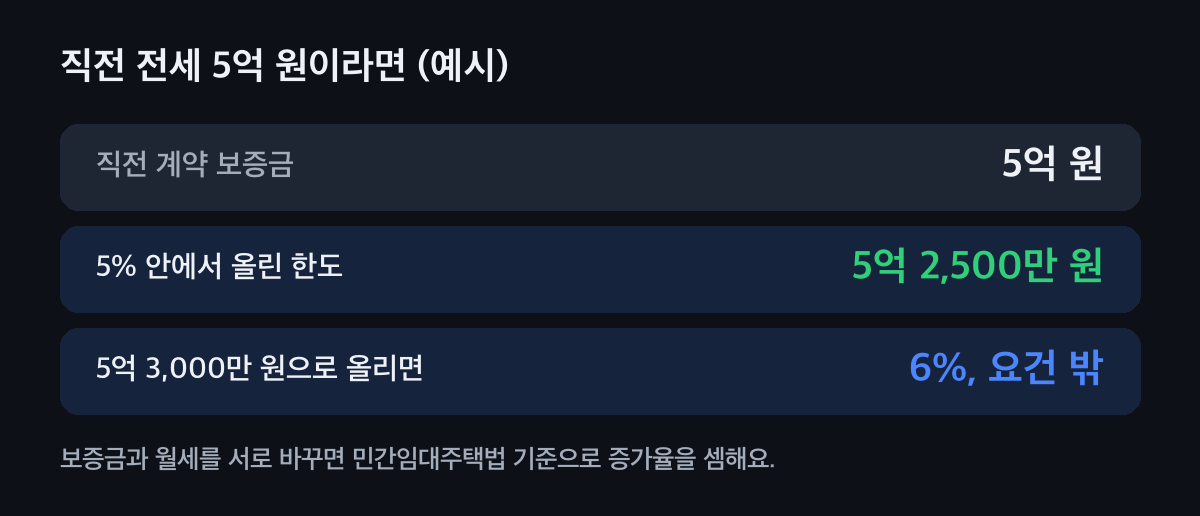
보증금과 월세를 바꾸면 민간임대주택법 기준으로 셈해요. 새 계약대로 2년 이상 빌려줘요
기간은 달력대로 세고, 1개월이 안 되는 날은 1개월로 봐요. 세입자 사정으로 중간에 새 계약을 맺었다면, 보증금·월세가 오르지 않은 경우에만 두 기간을 합쳐요.
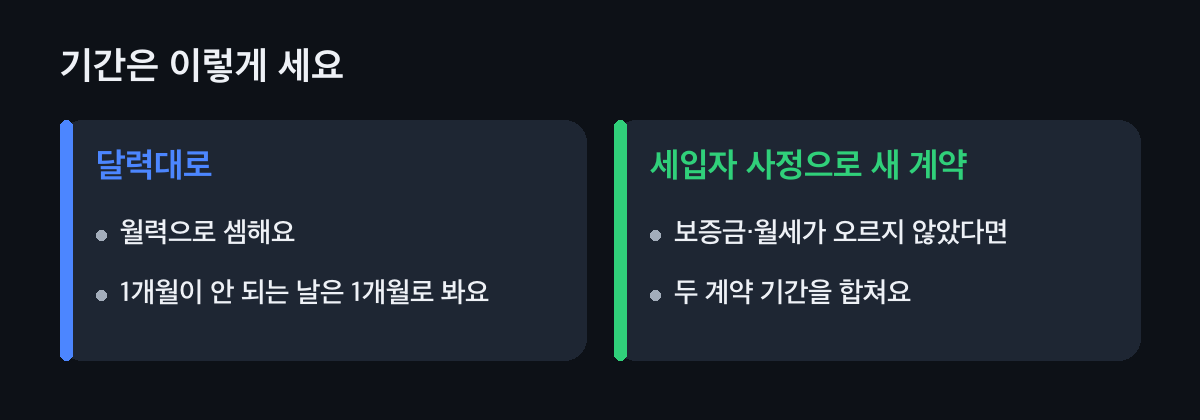
중간에 세입자가 바뀌어도 길이 있어요. 팔 기한을 확인해요
지금 조문은 상생 계약 기간이 끝난 날부터 1년이 되는 날과 2029년 12월 31일 중 빠른 날까지 팔도록 정해요. 2026년 안에 끝나는 계약은 2027년 12월 31일까지예요. 조정대상지역에서 8억 원에 산 집을 11억 원에 판다면 차익 3억 원 전체가 비과세가 돼요.
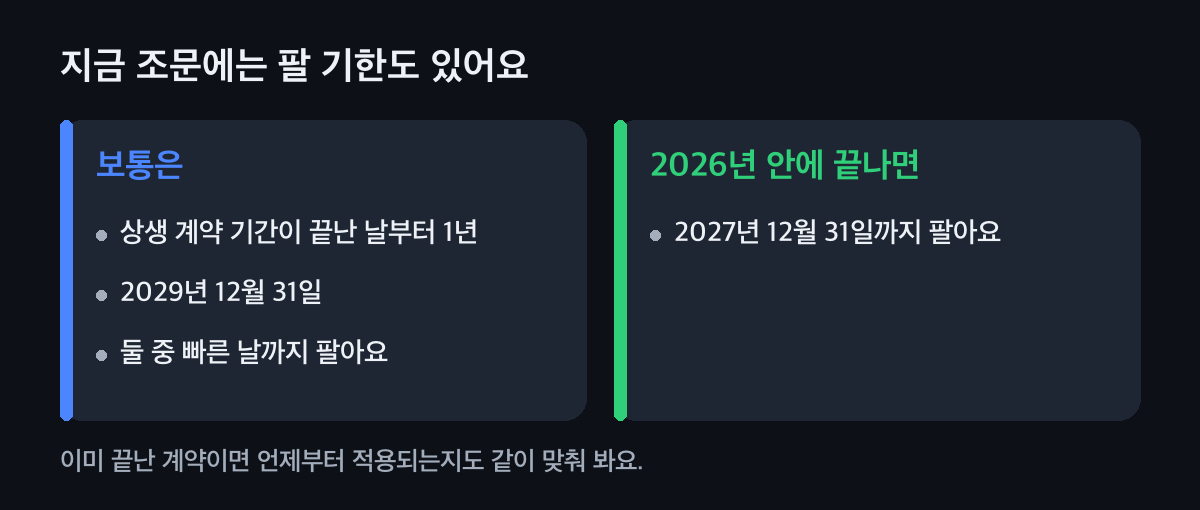
팔 날짜를 계약 끝나는 날에 맞춰 봐요. 팔 때 신고서에 두 계약서를 붙여요
양도세 신고기한까지 상생임대주택 특례적용신고서에 직전 계약서와 상생 계약서를 붙여 내요. 계약서의 임대인 칸, 날짜, 금액이 요건과 맞는지 먼저 봐 두면 마음이 놓여요.
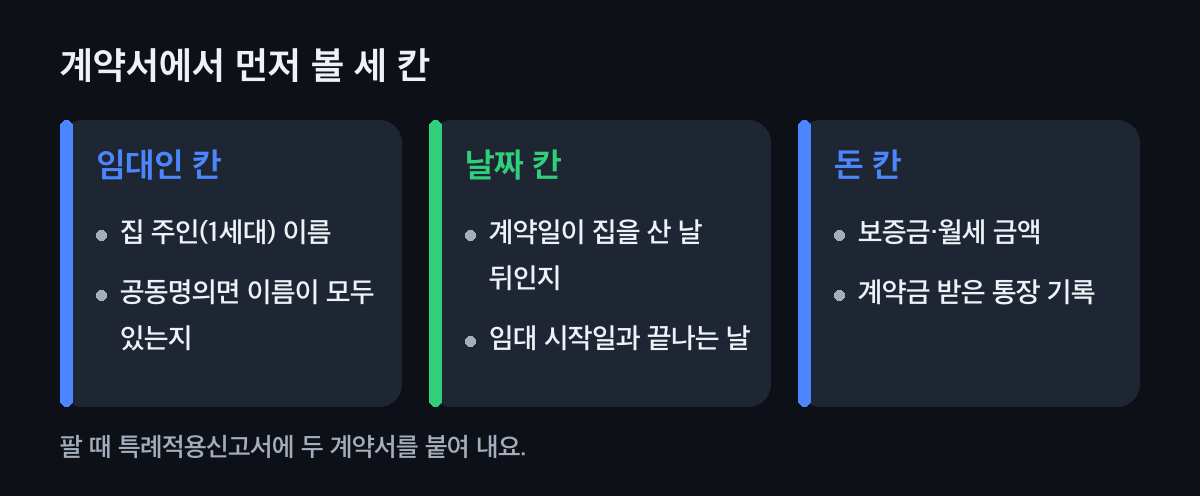
임대인 칸·날짜 칸·돈 칸을 먼저 봐요.
내 집은 무엇이 달라지나요?
가장 가까운 상황을 고르면 먼저 볼 것을 보여 드려요.
내 상황은
조정대상지역에서 산 집 · 2년 거주가 필요한 집
상생임대 요건을 채우면 2년 살지 않아도 2년 보유로 1주택 비과세를 볼 수 있어요. 팔 때 국내 1주택인지부터 확인해요.
12억 원 넘는 집 · 고가주택
12억 원을 넘는 몫은 과세하지만, 1주택 장기보유특별공제 가운데 보유기간 공제율은 받을 수 있어요. 6년 보유면 24%예요. 거주기간 공제율은 실제로 산 기간만큼이에요.
장기임대주택도 있어요 · 거주주택 특례
임대주택을 가진 분이 사는 집(거주주택)을 팔 때 필요한 2년 거주도 상생임대 요건으로 대신할 수 있어요. 장기임대주택 장기보유특별공제도 같이 봐요.
전 주인 세입자를 이어받았어요 · 승계한 계약
이어받은 계약은 직전 계약으로 세지 않아요. 그 세입자와 내 이름으로 갱신한 계약이 있다면, 그 계약부터 직전 계약으로 볼 수 있다는 해석이 있어요.
아직 새 계약 전이에요 · 2026년 안
상생 계약은 2026년 12월 31일까지 맺어야 해요. 직전 계약보다 5% 안에서 정하고, 계약금은 통장으로 받아 기록을 남겨요.
상생임대 계약서 점검표
확인한 것을 눌러 두면 다음에 들어와도 그대로예요.
7가지 중 정한 것을 눌러 두세요.
누른 것은 지금 쓰는 이 폰이나 컴퓨터에만 남아요. 다시 들어와도 그대로예요.
이럴 땐 이렇게
임대인 칸에 가족 한 사람이 빠진 오상생 님 가족
재건축된 아파트 지분을 가족 여럿이 나눠 가진 오상생 님 가족은, 미성년 손자 이름이 임대차계약서 임대인 칸에 없었어요. 부모가 법정대리인으로 대신 계약한 것으로 볼 여지를 살펴 상생임대로 신고하면서, 세법해석 사전답변을 함께 신청했어요.
다가구주택이라면
다가구주택은 호실마다 계약이 따로 있어요. 한 호실만 요건을 맞춘 경우 특례를 받지 못한 사례가 있어서, 모든 호실의 직전 계약과 상생 계약을 함께 맞춰 봐요.
요건을 다 채운 뒤 다음 계약은
조문은 직전 계약과 상생 계약 두 개만 봐요. 그 뒤에 맺는 계약은 요건에 들어 있지 않아요. 다만 팔 기한은 상생 계약 기간이 끝난 날부터 세니 그 날짜를 적어 둬요.
이미 계약이 끝난 집이라면
팔 기한은 최근 조문에 담긴 내용이에요. 계약이 언제 끝났는지에 따라 적용 시점이 달라질 수 있어서, 팔기 전에 회계사·세무사와 날짜를 맞춰 봐요.
재건축 입주권이 함께 있다면
입주권도 비과세를 볼 때 주택 수에 들어가요. 조합원입주권 비과세에서 함께 봐요.
자주 묻는 것
상생임대주택은 언제까지 계약해야 하나요?
2021년 12월 20일부터 2026년 12월 31일 사이에 상생 계약을 맺고 임대를 시작해야 해요. 계약금을 받은 사실이 증빙으로 확인되어야 해요.
5%는 어떻게 셈하나요?
직전 임대차계약과 견줘 보증금 또는 월세의 증가율이 5%를 넘지 않아야 해요. 보증금과 월세를 서로 바꾸는 경우에는 민간임대주택법에서 정한 기준으로 증가율을 셈해요.
전 집주인과 맺은 계약을 이어받았는데 직전 계약이 되나요?
아니요. 집을 사면서 임대인 지위를 이어받은 계약은 직전 계약에서 빼요. 집을 산 뒤 새로 맺은 계약부터 셀 수 있어요.
2년 살지 않았는데 장기보유특별공제는 어떻게 되나요?
12억 원을 넘는 1주택이라면 1주택 공제율 가운데 보유기간 공제율을 적용해요. 6년 보유면 24%예요. 거주기간 공제율은 실제로 산 기간에 따라요.
요건을 채운 뒤 다음 계약도 5%를 지켜야 하나요?
조문은 직전 계약과 상생 계약 두 개를 봐요. 그 뒤에 맺는 계약은 요건에 들어 있지 않아요.
상생임대 특례는 어떻게 신청하나요?
집을 팔고 양도세 신고기한까지 상생임대주택 특례적용신고서에 직전 계약서와 상생 계약서를 붙여 세무서에 내요.
팔기 전에, 두 계약서부터 같이 봐요
직전 계약서와 새 계약서만 있으면 상생임대 요건이 맞는지, 임대인 칸과 기간·금액에 빈 곳이 없는지, 언제까지 팔면 되는지를 함께 정리해 드려요.