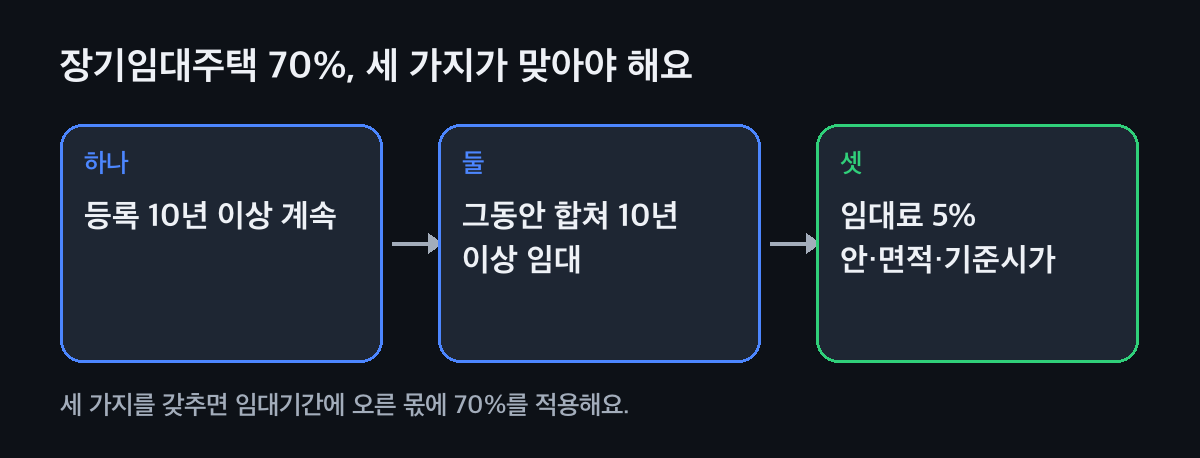
70% 공제, 이 순서로 확인해요
등록 기간 10년을 세요
장기일반민간임대주택으로 10년 이상 계속 등록되어 있고, 그 등록 기간에 합쳐 10년 이상 임대했는지 봐요. 등록이 끝난 뒤 이어서 임대한 기간은 등록 기간이 아니라서 10년 셈에 들어가지 않아요.
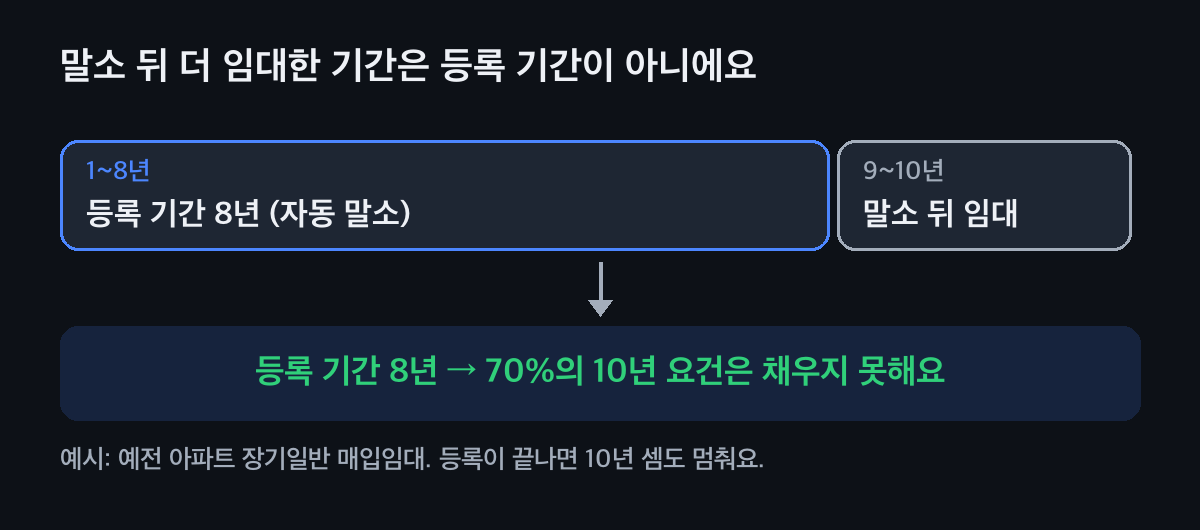
등록이 끝나면 10년 셈도 멈춰요. 임대 조건을 지켰는지 봐요
보증금·월세는 한 번에 5%를 넘게 올리지 않고, 올린 뒤 1년 안에는 다시 올리지 않아요. 집은 국민주택규모 이하이고, 임대를 시작할 때 기준시가가 6억 원(수도권 밖 3억 원) 이하여야 해요.
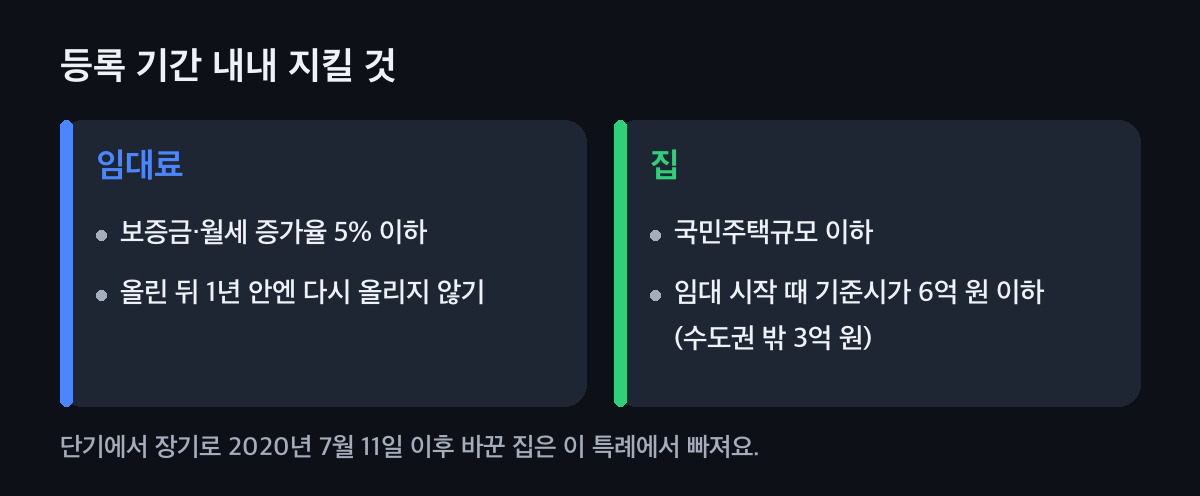
임대료와 집 조건, 두 칸만 지키면 돼요. 임대기간에 오른 몫만 70%로 셈해요
70%는 집을 가진 전체 기간이 아니라 임대기간 중에 오른 양도차익에만 붙어요. 임대기간 몫은 기준시가로 나눠 셈하고, 등록 전이나 등록이 끝난 뒤 오른 몫은 일반 장기보유특별공제율로 따로 셈해요.
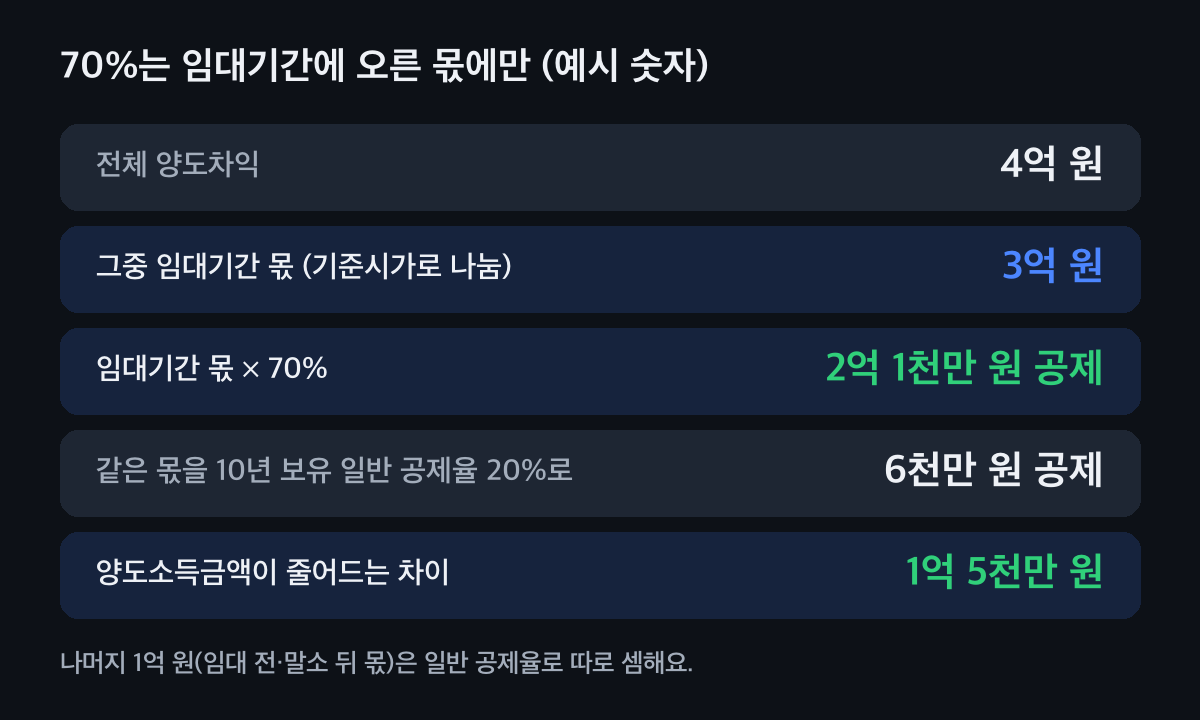
임대기간 몫 3억 원이면 공제가 1억 5천만 원 더 커져요(예시 숫자). 신고할 때 함께 신청해요
양도세 예정신고나 확정신고를 할 때 과세특례적용신청서를 함께 내요. 등록과 임대를 보여 주는 서류가 붙으니, 등록한 날부터 한 상자에 모아 두면 신고 때 편해요.
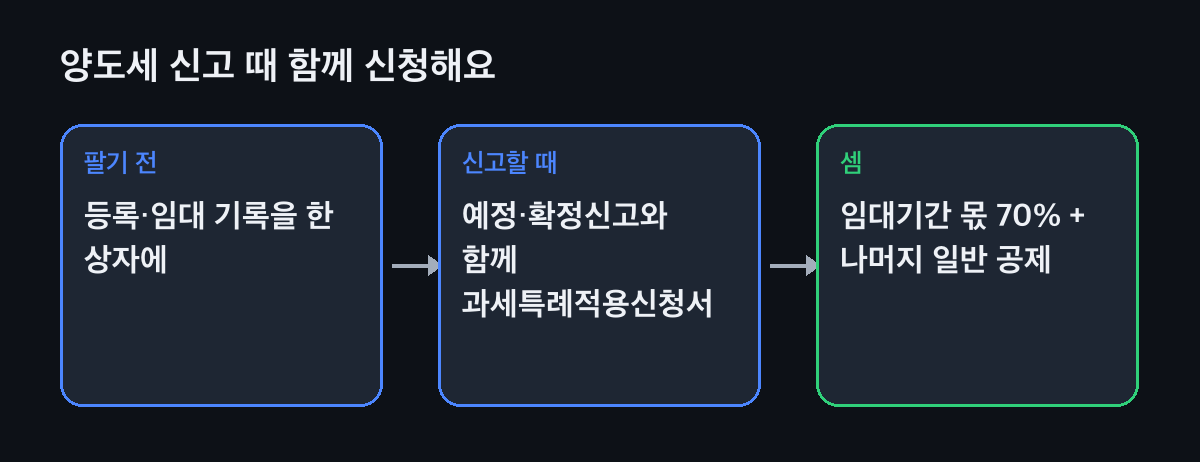
신청은 양도세 신고와 한 번에 해요.
내 임대주택은 어느 경우일까요?
고르면 먼저 따져 볼 것 하나만 보여 드려요.
내 임대주택은
등록 10년을 채웠어요 · 그 뒤 등록이 끝났어요
70% 요건은 채웠어요. 다만 70%는 임대기간에 오른 몫에만 붙어서, 등록이 끝난 뒤 판 날까지 오른 몫은 일반 공제율로 따로 셈해요.
아파트, 8년에 자동 말소 · 예전 장기일반 매입임대
등록 기간이 8년이라 70%의 10년 계속 등록 요건은 채우기 어려워요. 국세청 안내는 8년 이상 계속 임대한 경우 50%를 함께 적고 있어서, 등록한 날과 임대한 기간을 놓고 어느 공제율인지 따져 봐요.
말소 뒤에도 계속 임대 · 10년을 채우려고요
말소 뒤 임대한 기간은 등록 기간에 들어가지 않아요. 그래서 더 임대해도 70% 요건이 새로 생기지는 않아요. 언제 팔지는 등록 기간에 맞는 공제율로 셈해 보고 정해요.
단기에서 장기로 바꿨어요 · 2020년 7월 11일 이후
2020년 7월 11일 이후 단기민간임대주택을 장기일반민간임대주택으로 변경 신고한 집은 이 70% 특례에서 빠져요. 일반 장기보유특별공제율로 셈해요.
다른 임대 공제도 있어요 · 장기임대 추가공제
조세특례제한법 제97조의4 추가공제와 이 70% 특례는 겹쳐 받지 않아요. 둘 가운데 더 유리한 하나로 셈해요.
이럴 땐 이렇게
등록 10년을 채운 뒤 말소된 나채움 씨
나채움 씨는 장기일반민간임대주택으로 10년 넘게 등록해 임대하고, 등록이 끝난 지 1년 반 뒤에 집을 팔았어요. 70% 요건은 채웠지만 등록이 끝난 뒤 1년 반 동안 오른 몫은 임대기간 밖이라 일반 공제율로 셈해요. 기준시가로 나누는 셈이 들어가서, 신고 전에 숫자를 한 번 맞춰 보면 마음이 놓여요.
8년에 자동 말소된 아파트, 2년 더 임대한 김기대 씨
예전 장기일반 아파트 매입임대는 임대의무기간이 끝난 날 등록이 저절로 말소돼요. 김기대 씨처럼 2년을 더 임대해도 등록 기간은 8년이라 70% 요건은 채우지 못해요. 대신 8년 이상 임대한 경우의 공제율이 남아 있는지 등록한 날을 놓고 따져 봐요.
구청 등록은 말소됐는데 세무서 사업자등록은 그대로라면
70% 요건은 민간임대주택법에 따른 등록 기간을 봐요. 세무서 사업자등록이 남아 있어도 구청 등록이 끝난 날 등록 기간도 끝나요.
임대 중에 재건축·재개발에 들어갔다면
관리처분계획 인가일 전 6개월부터 준공일 뒤 6개월까지는 계속 임대한 것으로 봐요. 다만 임대기간을 셀 때는 실제로 임대한 기간만 넣어요.
자주 묻는 것
장기임대주택 70% 공제는 누가 받나요?
장기일반민간임대주택이나 공공지원민간임대주택으로 10년 이상 계속 등록하고, 그 등록 기간에 합쳐 10년 이상 임대한 거주자가 받아요. 임대료 5% 증액 제한, 국민주택규모, 임대 시작 때 기준시가 6억 원(수도권 밖 3억 원) 이하도 갖춰야 해요.
자동 말소 뒤 더 임대하면 10년으로 쳐 주나요?
등록이 말소된 뒤 임대한 기간은 등록 기간에 들어가지 않아요. 그래서 등록이 10년에 이르기 전에 말소됐다면 70% 요건은 채우기 어려워요.
70%는 양도차익 전체에 붙나요?
아니요. 임대기간 중에 오른 양도차익에만 붙어요. 임대기간 몫은 기준시가로 나눠 셈하고, 나머지는 일반 장기보유특별공제율로 셈해요.
단기 임대를 장기로 바꾼 집도 되나요?
2020년 7월 11일 이후 단기민간임대주택을 장기일반민간임대주택으로 변경 신고한 집은 이 특례에서 빠져요.
장기임대주택 추가공제와 함께 받을 수 있나요?
함께 받지 않아요. 조세특례제한법 제97조의4 추가공제와 이 70% 특례는 둘 중 하나만 적용해요.
신청은 언제 하나요?
양도세 예정신고나 확정신고를 할 때 과세특례적용신청서를 함께 내요.
팔기 전에, 등록 기간과 임대기간 몫부터
등록증과 계약서 날짜를 나란히 놓으면 70%인지, 몇 년 치 몫인지 바로 보여요. 세무가이드가 기준시가로 나누는 셈까지 같이 맞춰 드려요.