해외 법인, 이렇게 챙겨요
법인 이익은 그 나라에서 내요
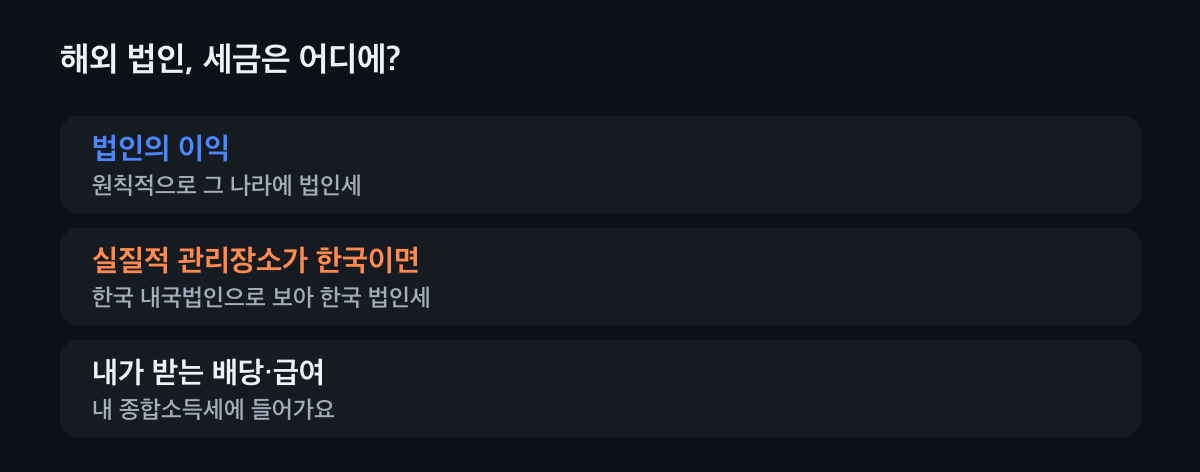
외국에서 세운 법인은 한국의 내 사업과 다른 회사예요. 그 법인이 번 돈의 법인세는 원칙적으로 그 나라에 내요.
대표가 같아도 회사는 따로예요. 실질적 관리장소가 한국인지 봐요
본점이 외국이어도 사업의 실질적 관리장소가 한국에 있으면 내국법인으로 봐요. 중요한 결정을 한국에서 하고, 자금·계약을 한국에서 관리하면 한국 법인세 문제가 생길 수 있어요.
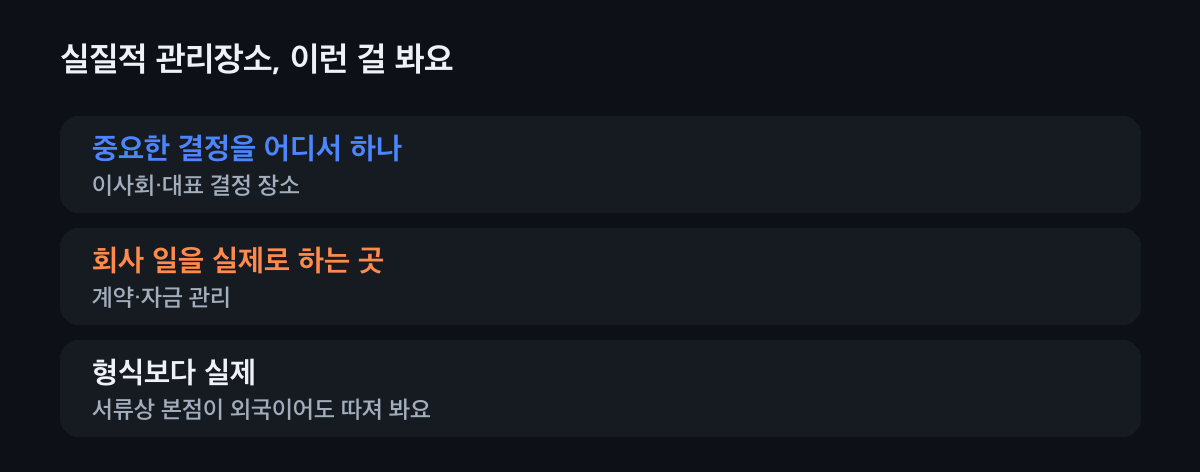
판단은 사실관계를 함께 봐요. -
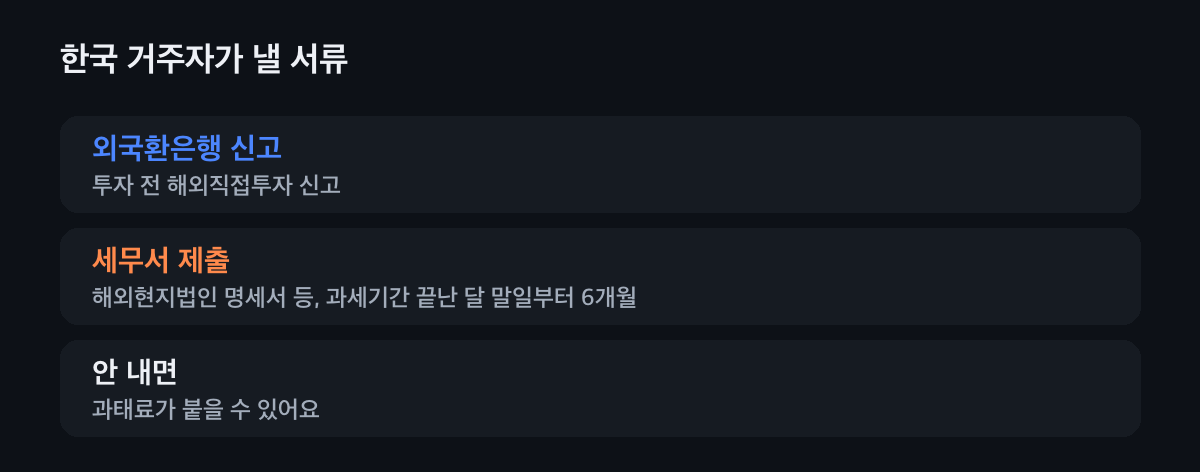
자세한 순서는 해외직접투자 글에서 봐요. 받은 돈과 거래를 정리해요
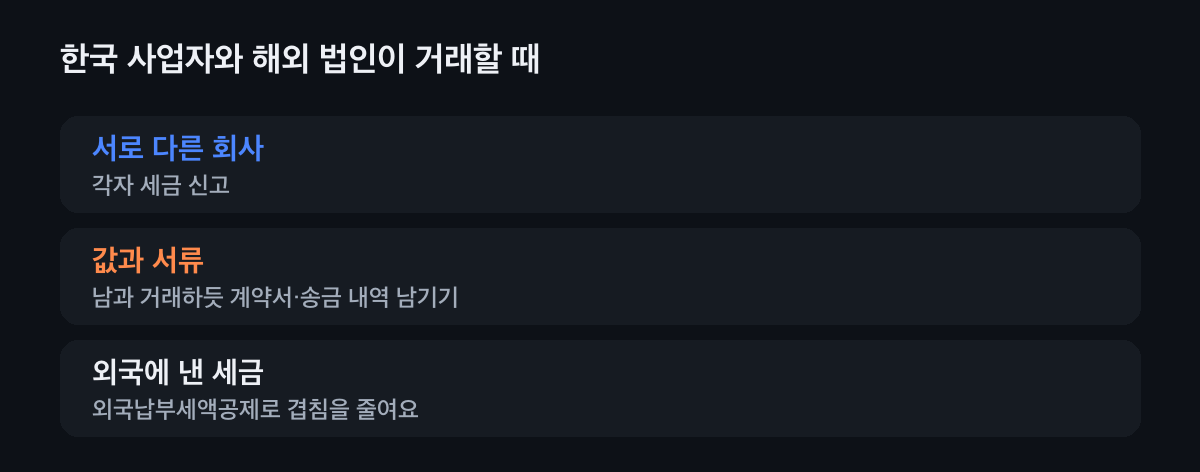
해외 법인에서 받은 배당·급여는 내 종합소득세에 넣고, 외국에서 낸 세금은 외국납부세액공제로 빼요. 한국 사업자와 해외 법인이 거래할 때는 남과 거래하듯 값과 계약서·송금 내역을 남겨요.
구매대행처럼 거래 방식에 따라 관세·부가세가 달라질 수 있어요.
내 상황은 어떤가요?
고르면 먼저 볼 것을 알려 드려요.
나는
한국에 살며 해외 법인을 운영
해외직접투자 신고와 해외현지법인 명세서를 챙기고, 중요한 결정을 어디서 하는지 살펴봐요. 받은 배당·급여는 5월에 신고해요.
해외에 살며 운영
비거주자라면 한국 소득만 한국에 신고해요. 거주자인지 먼저 확인해요.
한국 사업자와 해외 법인이 거래
서로 다른 회사로 각자 신고하고, 값과 계약서·송금 내역을 남겨요. 수입·수출 통관은 관세 기준도 함께 봐요.
해외 법인에서 배당을 받음
배당은 내 종합소득세에 들어가고, 외국에서 뗀 세금은 외국납부세액공제로 빼요.
자주 묻는 것
해외 법인 이익에 한국 세금도 내요?
원칙적으로 그 나라에 법인세를 내요. 다만 실질적 관리장소가 한국이면 내국법인으로 보아 한국 법인세를 낼 수 있어요.
실질적 관리장소는 어떻게 판단해요?
중요한 사업 결정을 어디서 하는지, 자금과 계약을 어디서 관리하는지 같은 실제 사정을 봐요.
세무서에 낼 서류가 있나요?
해외직접투자를 한 한국 거주자는 해외현지법인 명세서 등을 과세기간이 끝난 달 말일부터 6개월 안에 내요.
해외 법인에서 받은 배당은요?
내 종합소득세에 들어가고, 외국에서 뗀 세금은 외국납부세액공제로 빼요.
한국 사업자와 해외 법인이 거래해도 되나요?
서로 다른 회사라 거래할 수 있어요. 남과 거래하듯 값과 계약서, 송금 내역을 남겨요.
해외 법인, 같이 봐요
관리장소와 거래 구조에 따라 두 나라 세금이 달라져요. 세무가이드가 지금 구조를 같이 봐 드려요.