권리금·영업권,세금은 이렇게 나눠요
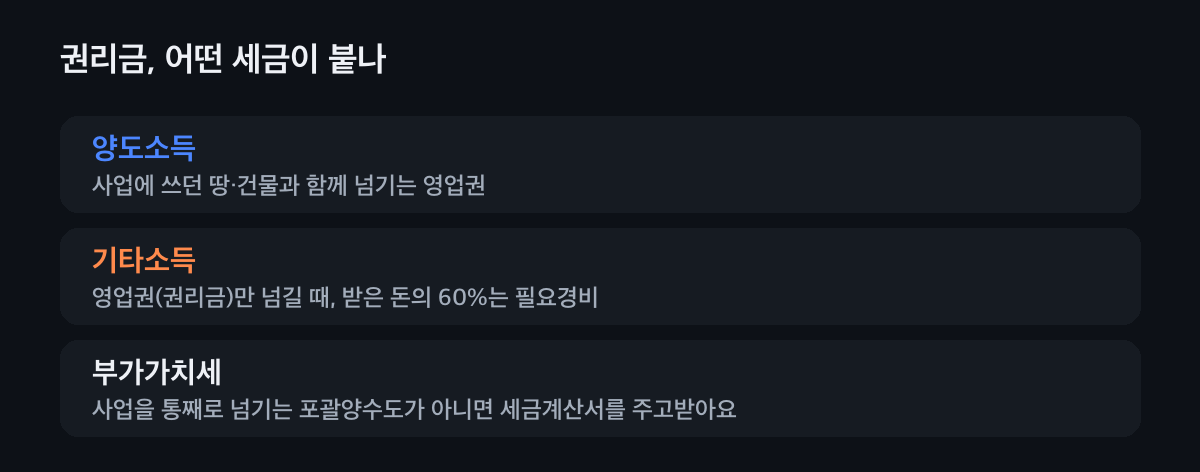
권리금(영업권)만 넘기면 받는 사람의 기타소득이라, 받은 돈의 60%를 필요경비로 빼고 주는 사람이 받은 돈의 8.8%를 떼어 다음 달 10일까지 내요. 사업에 쓰던 땅·건물과 함께 넘기는 영업권은 양도소득이에요. 사업을 통째로 넘기는 포괄양수도가 아니면 권리금에도 세금계산서를 주고받아요.
먼저 두 가지를 봐요
- 무엇과 함께 넘기나
- 사업에 쓰던 땅·건물(또는 부동산 권리)과 함께 넘기는 영업권은 양도소득, 영업권(권리금)만 넘기면 기타소득이에요.
- 통째로 넘기나
- 사업에 관한 모든 권리와 의무를 넘기는 포괄양수도면 부가세 대상이 아니에요. 아니면 권리금에도 세금계산서를 주고받아요.
권리금을 주고받을 때 차례
계약서에 금액과 넘기는 것을 적어요
권리금(영업권) 금액, 주는 날, 건물·땅도 함께 넘기는지, 포괄양수도인지를 계약서에 적어요. 금액 근거가 필요하면 감정평가를 받아 두면 좋아요.
넘기는 것에 따라 세금 종류가 갈려요. 주는 사람이 8.8%를 떼고 줘요
영업권만 넘기는 기타소득이면 주는 사람이 받은 돈 × 40% × 22%(소득세 20%와 지방소득세 2%)를 떼고 나머지를 줘요. 1,000만 원이면 88만 원을 떼요.
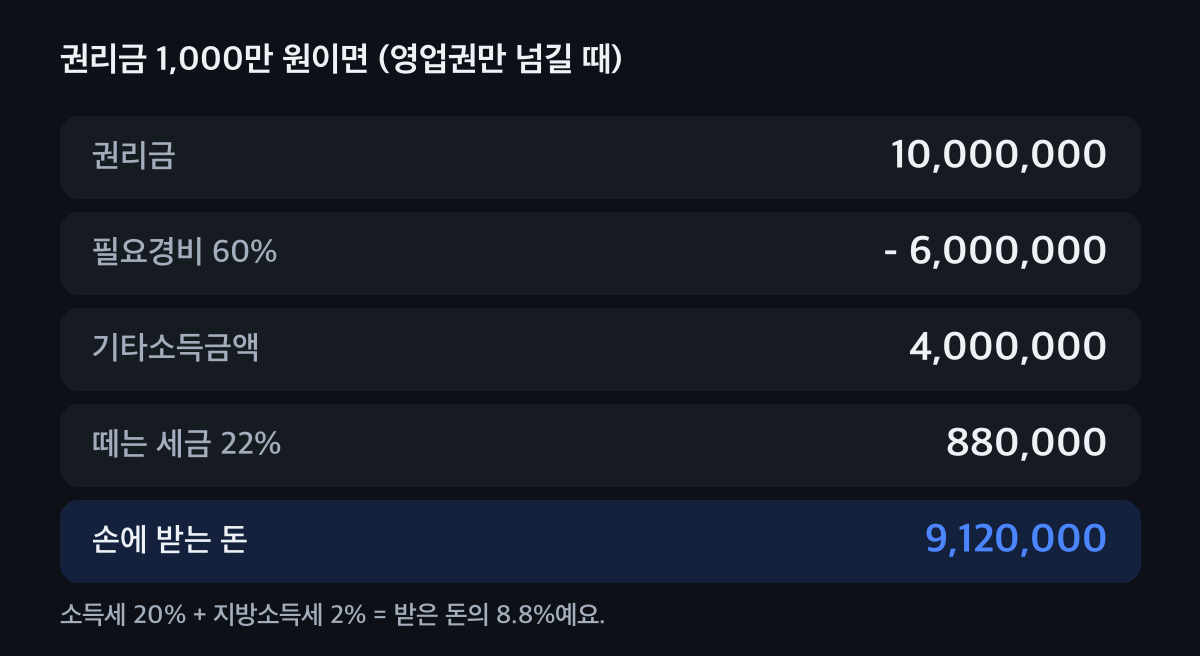
받은 돈의 8.8%를 떼요. 다음 달 10일까지 원천세를 내요
뗀 세금은 준 날이 속한 달의 다음 달 10일까지 원천세로 신고·납부하고, 받는 사람에게 원천징수영수증을 줘요.
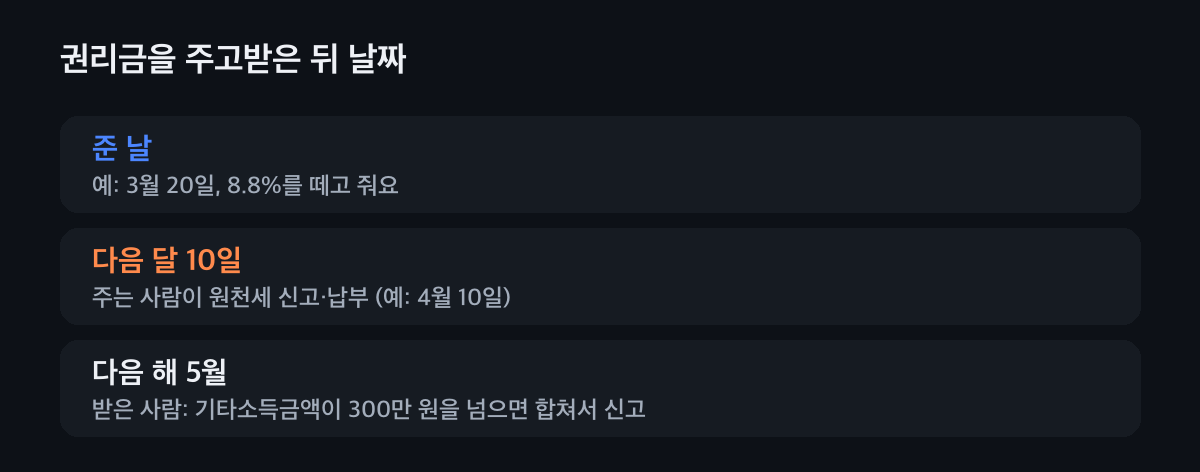
날짜는 예시예요. 받는 사람은 다음 해 5월에 정산해요
한 해 기타소득금액(받은 돈에서 필요경비를 뺀 금액)이 300만 원 이하면 뗀 세금으로 끝낼 수 있고, 원하면 합쳐서 신고해도 돼요. 300만 원을 넘으면 다음 해 5월 종합소득세에 합쳐 신고해요.
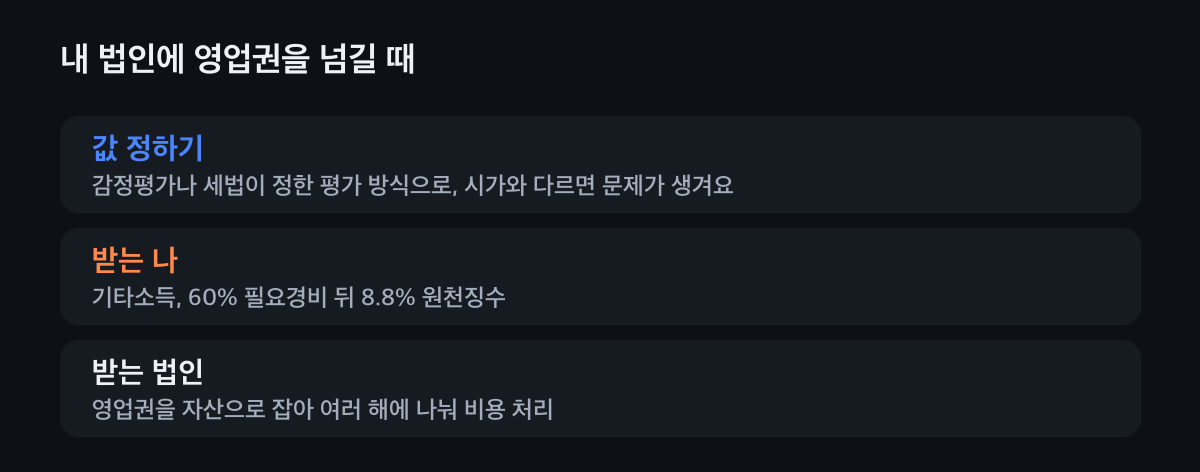
내 법인에 넘길 때는 값을 정하는 근거가 가장 중요해요.
권리금, 얼마를 떼나 계산해 보기
받는 권리금을 넣으면 떼는 세금과 손에 받는 돈이 나와요. 영업권만 넘기는 기타소득일 때예요.
- 필요경비 60%
- 영업권(권리금)만 넘기는 기타소득은 받은 돈의 60%를 필요경비로 빼요. 실제 든 비용이 더 크면 그만큼 빼요.
- 기타소득금액
- 받은 돈에서 필요경비를 뺀 금액이에요. 여기에 세금을 매겨요.
- 떼는 세금
- 기타소득금액의 20%가 소득세, 그 10%가 지방소득세예요. 합쳐 받은 돈의 8.8%예요.
- 필요경비 (60%)
- 기타소득금액 (40%)
- 소득세 (20%)
- 지방소득세 (소득세의 10%)
- 떼는 돈 합계
- 손에 받는 돈
내 권리금은 어떤 세금일까요?
넘기는 모습을 고르면 맞는 세금만 보여 드려요.
나는 이렇게 넘겨요
가게만 넘겨요 · 영업권(권리금)만
기타소득이에요. 받은 돈의 60%를 필요경비로 빼고, 주는 사람이 받은 돈의 8.8%를 떼고 줘요. 사업을 통째로 넘기는 게 아니면 세금계산서도 주고받아요.
온라인 가게를 넘겨요 · 스마트스토어 등
스마트스토어 같은 온라인 가게를 대가를 받고 넘기면 영업권(권리금)이 생길 수 있어요. 영업권만 넘기면 기타소득이라 받은 돈의 60%를 필요경비로 빼고 8.8%를 떼요. 내 법인에 넘길 때는 근거 있는 값이 필요해요.
건물·땅도 같이 넘겨요 · 사업용 부동산과 함께
사업에 쓰던 땅·건물(또는 부동산 권리)과 함께 넘기는 영업권은 양도소득이에요. 영업권 값을 따로 매기지 않았어도 함께 넘어간 것으로 보면 포함돼요. 양도소득세로 신고해요.
내 법인에 넘겨요 · 법인 전환
받는 돈은 기타소득이고, 법인은 영업권을 자산으로 잡아 여러 해에 나눠 비용 처리해요. 대표와 법인은 특수관계라 값이 시가와 다르면 세금 문제가 생겨서, 감정평가나 세법이 정한 평가 방식으로 값을 정해요.
사업을 통째로 넘겨요 · 포괄양수도
모든 권리와 의무를 넘기는 포괄양수도면 부가세 대상이 아니라 세금계산서를 주고받지 않아요. 권리금의 소득세는 위와 같아요. 포괄양수도 정리를 함께 보세요.
주는 사람이 챙길 것
부가세 매입세액
주는 사람이 사업자이고 권리금 세금계산서를 받았다면 부가세 신고 때 매입세액으로 공제받을 수 있어요.
나눠서 비용 처리
산 영업권은 자산이라 한 번에 비용이 아니라 여러 해에 나눠 비용(감가상각)으로 처리해요.
원천징수영수증
뗀 세금을 낸 뒤 받는 사람에게 원천징수영수증을 줘요. 기타소득 정리도 함께 보세요.
감정평가
금액 근거를 남겨 두면 나중에 설명하기 쉬워요. 내 법인에 넘길 때는 특히 필요해요.
자주 묻는 것
권리금을 받으면 무슨 세금을 내요?
영업권(권리금)만 넘기면 기타소득이에요. 받은 돈의 60%를 필요경비로 빼고 남은 금액에 세금을 매겨서, 주는 사람이 받은 돈의 8.8%를 떼고 줘요. 사업에 쓰던 땅·건물과 함께 넘기면 양도소득이에요.
권리금에서 얼마를 떼요?
영업권만 넘기는 기타소득이면 받은 돈의 8.8%예요. 1,000만 원이면 88만 원을 떼고 912만 원을 줘요.
권리금에도 세금계산서를 주고받아요?
사업을 통째로 넘기는 포괄양수도가 아니면 영업권도 부가세 대상이라 세금계산서를 주고받아요. 포괄양수도면 부가세 대상이 아니에요.
권리금 받은 것도 5월에 신고해야 하나요?
한 해 기타소득금액이 300만 원 이하면 뗀 세금으로 끝낼 수 있고, 원하면 합쳐서 신고해도 돼요. 300만 원을 넘으면 다음 해 5월 종합소득세에 합쳐 신고해요.
내 법인에 영업권을 넘길 수 있어요?
넘길 수 있어요. 개인이 받는 돈은 기타소득이고, 법인은 영업권을 자산으로 잡아 나눠 비용 처리해요. 대표와 법인은 특수관계라 감정평가처럼 근거 있는 값으로 정해야 해요.
스마트스토어를 법인에 넘길 때도 권리금이 생기나요?
온라인 가게(스마트스토어)를 내 법인이나 다른 사람에게 넘기면서 대가를 받으면 영업권(권리금)이 생길 수 있어요. 영업권만 넘기면 기타소득이라 받은 돈의 60%를 필요경비로 빼고 8.8%를 떼요. 내 법인에 넘길 때는 감정평가처럼 근거 있는 값이 필요해요.
권리금, 계약 전에 숫자부터
권리금을 정하기 전에 세금계산서·원천징수·감정평가를 함께 보면 나중에 손이 덜 가요. 세무가이드가 계약 전에 숫자를 같이 봐요.