먼저 두 가지를 봐요
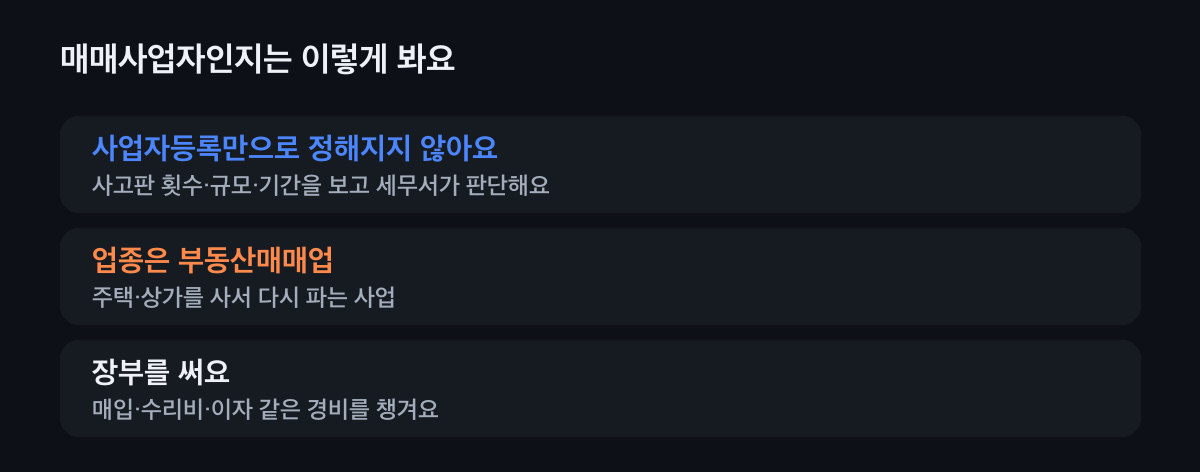
- 사업자등록만으로 정해지지 않아요
- 주택을 사고판 횟수와 규모, 보유 기간을 보고 사업인지를 세무서가 판단해요. 등록을 했어도 사업으로 보기 어려우면 양도소득세로 볼 수 있어요.
- 장부와 경비가 핵심이에요
- 매입 가격 말고도 수리비·중개수수료·대출 이자 같은 경비를 장부에 넣어 소득을 계산해요. 손해가 나면 그 결손금을 다음 해로 넘겨 쓸 수 있어요.
주택매매사업자, 이렇게 신고해요
부동산매매업으로 등록하고 장부를 써요
업종을 부동산매매업으로 사업자등록을 해요. 주택을 산 값, 고친 비용, 중개수수료, 대출 이자처럼 사업에 쓴 돈을 장부에 남겨 두면 5월 정산 때 경비로 넣어요.
등록보다 실제 사고판 모습이 중요해요. 팔 때마다 2개월 안에 예정신고해요
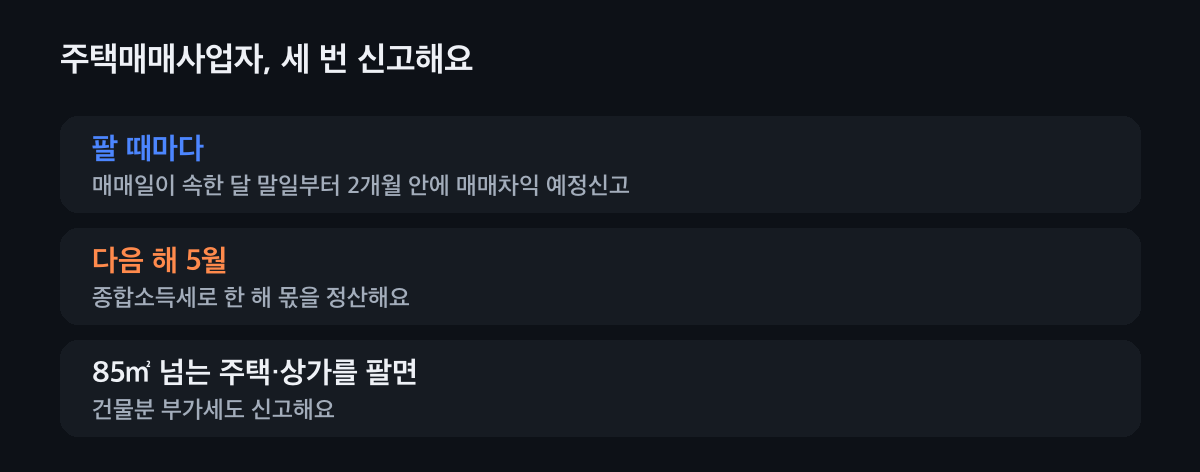
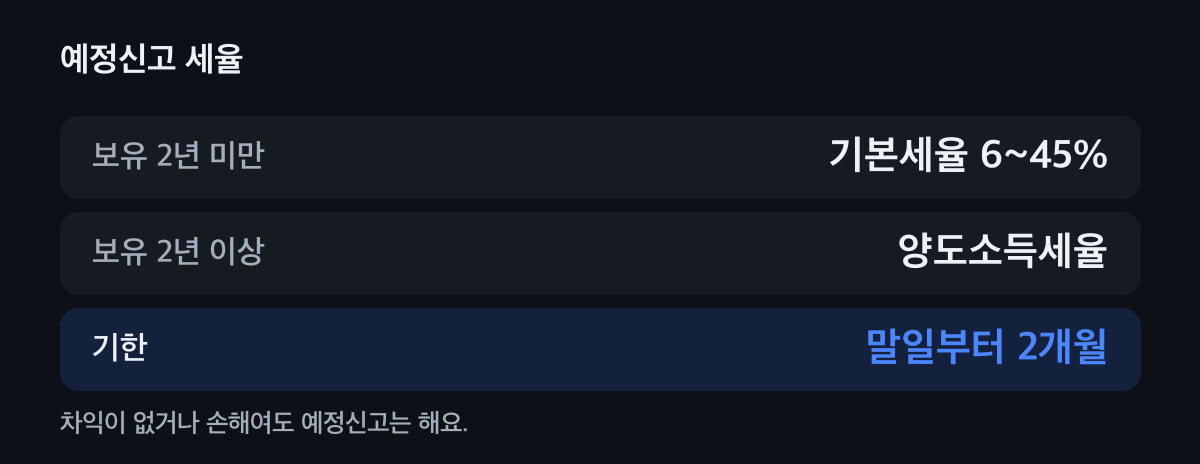
토지나 건물을 판 날이 속한 달의 말일부터 2개월이 되는 날까지 매매차익과 세액을 신고하고 내요. 차익이 없거나 손해가 나도 신고해요. 세액은 양도소득세율로 계산하되, 보유 기간이 2년 미만이면 기본세율(6~45%)을 써요.
손해가 나도 예정신고는 해요. 다음 해 5월에 종합소득세로 정산해요
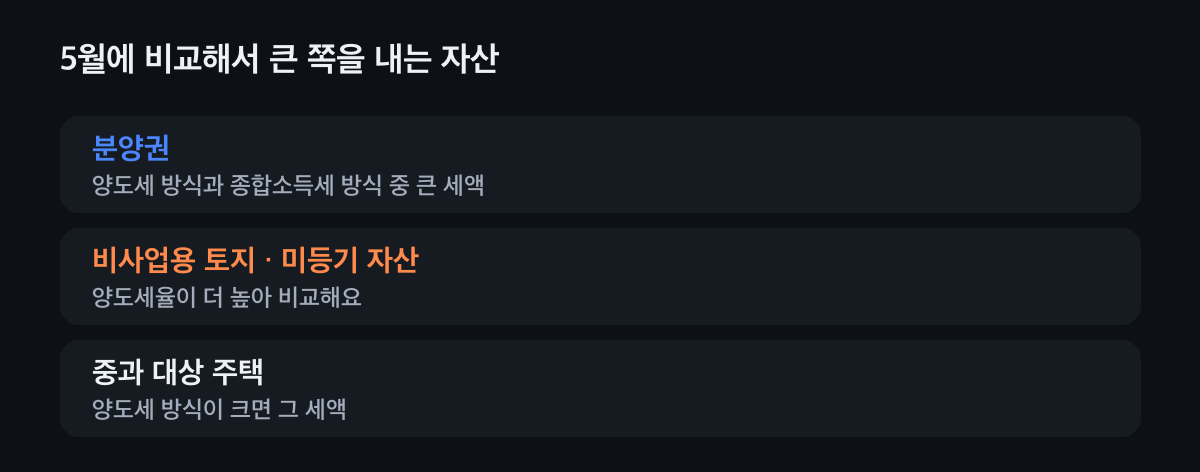
한 해의 매매차익과 다른 소득을 합쳐 종합소득세를 신고하고, 예정신고 때 낸 세금은 빼요. 분양권·비사업용 토지·미등기 자산·중과 대상 주택을 판 경우에는 양도세 방식으로 계산한 세액과 비교해 큰 쪽을 내요.
이 자산들은 매매사업자여도 양도세보다 적게 낼 수 없어요. 큰 주택·상가는 부가세도 봐요
국민주택규모(보통 전용 85㎡) 이하 주택을 파는 건 부가세가 면세예요. 그보다 큰 주택이나 상가를 팔면 건물분에 부가세가 붙어 세금계산서를 끊고 부가세를 신고해요.
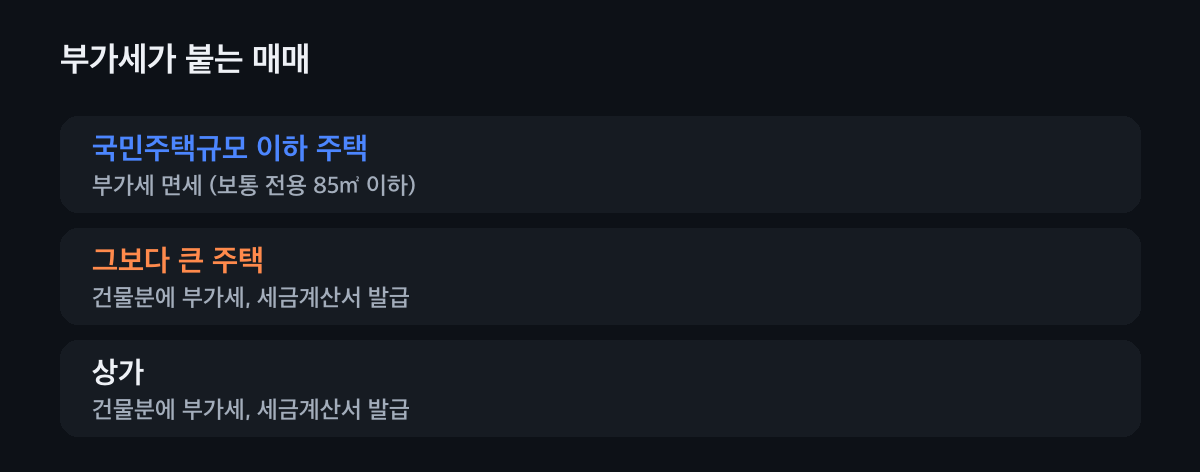
토지분에는 부가세가 없어요.
이번 매매, 어떻게 신고하나요?
판 집을 고르면 할 일을 보여 드려요.
이번에 판 것은
산 지 2년 안 된 주택
예정신고 세액은 기본세율(6~45%)로 계산해요. 예를 들어 다른 소득 없이 매매차익이 3,000만 원이면 기본세율로 약 324만 원이에요(공제 전 어림, 지방소득세 따로). 5월에 다른 소득과 합쳐 정산해요.
2년 넘게 가진 주택
예정신고 세액은 양도소득세율로 계산하고, 5월에 종합소득세로 정산해요. 중과 대상 주택이면 양도세 방식과 비교해 큰 세액을 내요.
분양권
분양권은 토지·건물이 아니라 예정신고 대상이 아니에요. 대신 5월 정산 때 양도세 방식과 종합소득세 방식 중 큰 세액을 내요.
비사업용 토지·미등기 자산
팔 때 2개월 안에 예정신고를 하고, 5월에 양도세 방식과 비교해 큰 세액을 내요.
85㎡ 넘는 주택·상가
건물분에 부가세가 붙어요. 세금계산서를 끊고 부가세 신고 기한에 신고해요. 매매차익은 다른 주택과 같이 예정신고·5월 정산을 해요.
주택매매사업자, 좋은 점과 챙길 점
좋은 점
단기 매매라도 기본세율로 계산하고, 수리비·이자 같은 경비를 넓게 넣을 수 있어요. 손해가 나면 결손금을 다음 해로 넘겨 쓸 수 있어요.
챙길 점
장부를 써야 하고, 사업소득이 생겨 건강보험료가 오를 수 있어요. 큰 주택·상가는 부가세 신고도 해요.
비교과세
분양권·비사업용 토지·미등기 자산·중과 대상 주택은 매매사업자여도 양도세 방식보다 적게 낼 수 없어요.
자주 묻는 것
주택매매사업자는 양도소득세를 안 내나요?
집을 판 이익을 사업소득으로 보고 종합소득세를 내요. 다만 분양권·비사업용 토지·미등기 자산·중과 대상 주택은 양도세 방식으로 계산한 세액과 비교해 큰 쪽을 내요.
매매차익 예정신고는 언제 해요?
판 날이 속한 달의 말일부터 2개월이 되는 날까지예요. 차익이 없거나 손해가 나도 신고해요.
2년 안에 팔면 세율이 어떻게 돼요?
예정신고 세액을 기본세율(6~45%)로 계산해요.
분양권도 예정신고를 하나요?
분양권은 토지·건물이 아니어서 예정신고 대상이 아니에요. 5월 정산 때 비교과세로 계산해요.
주택을 팔 때 부가세도 내요?
국민주택규모 이하 주택은 면세예요. 그보다 큰 주택과 상가는 건물분에 부가세가 붙어요.
매매사업자로 할지 같이 봐요
사업자로 할지, 양도세로 낼지는 보유 기간과 팔 집에 따라 달라요. 세무가이드가 숫자로 비교해 드려요.