경매로 고쳐 팔면,세금은 이름 따라
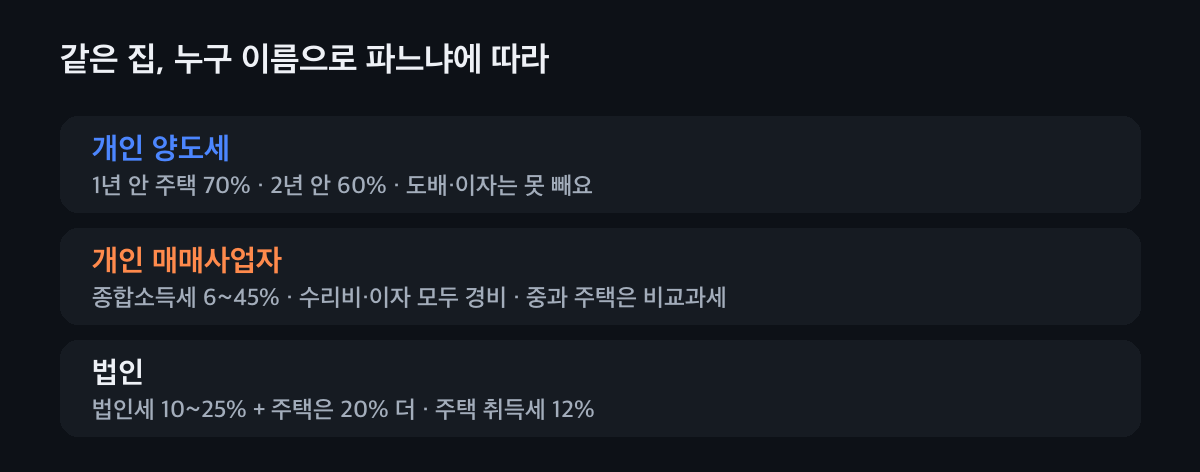
경매로 산 집을 고쳐 팔 때 개인이 한 번 판 것이면 양도소득세로, 1년 안에 판 주택은 70%, 2년 안은 60% 세율이에요. 사고팔기가 사업이면 매매사업자로 종합소득세 6~45%를 내며 수리비·이자를 모두 경비로 넣고, 법인은 법인세에 더해 주택 양도차익의 20%를 추가로 내요.
먼저 두 가지를 봐요
- 가진 기간
- 경매는 매각대금을 다 낸 날 취득해요. 그날부터 판 날까지 1년·2년을 넘기는지에 따라 개인 양도세율이 크게 달라요.
- 세대가 가진 집 수
- 조정대상지역 집을 팔 때는 세대 전체 주택 수(입주권·분양권 포함)에 따라 중과될 수 있어요. 매매용 집도 숫자에 들어가요.
세 가지 이름, 이렇게 달라요
먼저 한 번인지 사업인지 봐요
어쩌다 한 번 판 집은 양도소득세예요. 사업 목적으로 한 과세기간(6개월)에 한 번 이상 사고 두 번 이상 팔면 부동산 매매업으로 볼 수 있어요. 횟수만이 아니라 규모·보유 기간·수익 목적을 함께 봐요.
개인 양도세: 빨리 팔수록 무거워요
주택은 1년 안에 팔면 70%, 2년 안이면 60%, 상가·토지는 50%·40%예요. 2년이 넘으면 6~45% 기본세율이에요. 가치를 올린 수리만 빼 주고 도배·장판·대출 이자는 빠져요.
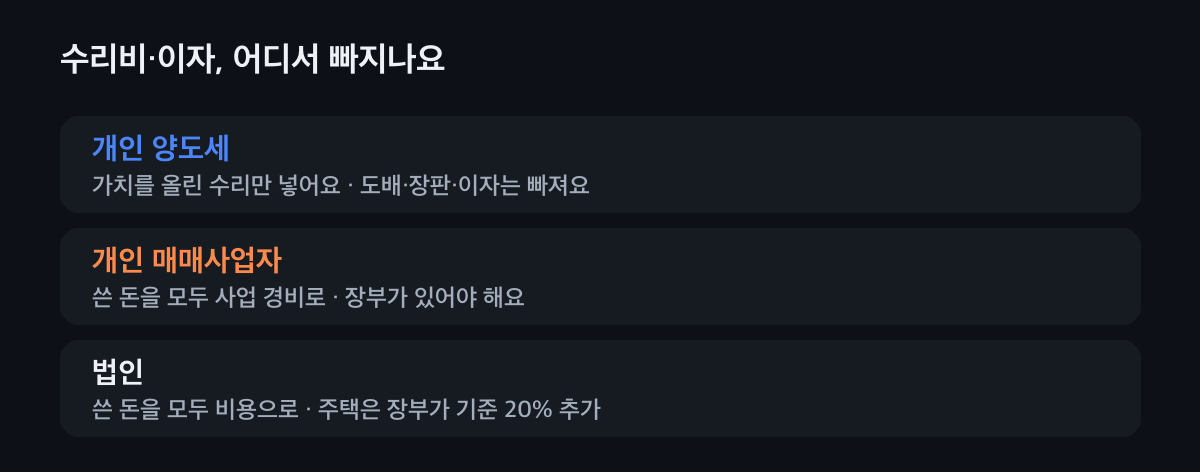
같은 영수증도 이름에 따라 넣는 범위가 달라요. 매매사업자: 쓴 돈을 넓게 넣어요
사업소득이라 다른 소득과 합쳐 6~45%로 계산하고 수리비·이자·명도비를 경비로 넣어요. 팔 때마다 판 달 말일부터 2개월 안에 매매차익 예정신고를 하고 5월에 정산해요. 조정대상지역 다주택 중과 주택, 비사업용 토지, 미등기, 분양권은 양도세 방식과 비교해 큰 쪽을 내요(비교과세).
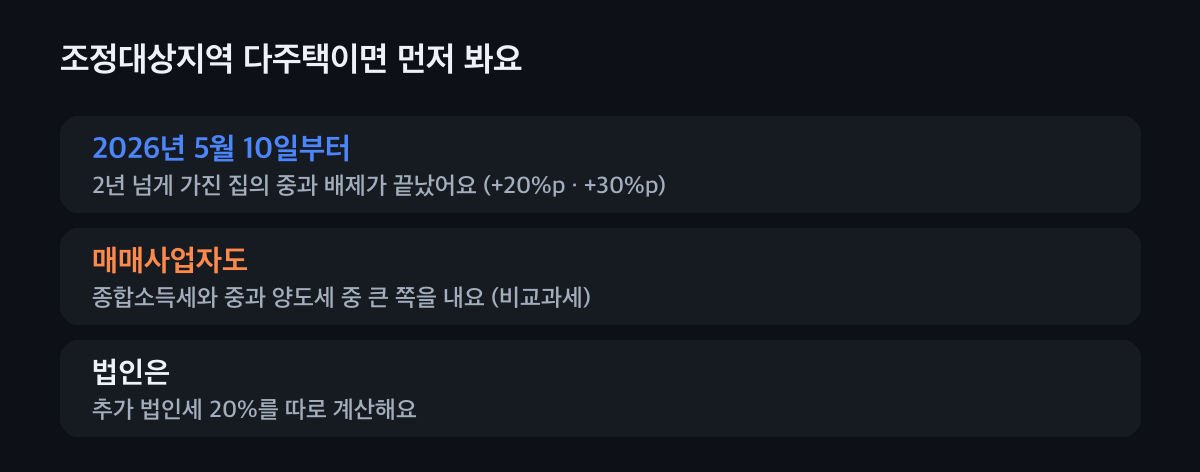
조정대상지역 다주택이면 이 칸부터 봐요. 법인: 취득세와 추가 법인세까지
법인세는 2026년 1월 1일 이후 시작하는 사업연도부터 2억 원까지 10%, 200억 원까지 20%예요. 주택을 팔면 판 값에서 장부가를 뺀 몫의 20%를 추가 법인세로 더 내고, 살 때 취득세도 12%예요. 상가는 추가 법인세가 없고 비사업용 토지는 10%예요.
같은 집, 세 이름으로 계산하면
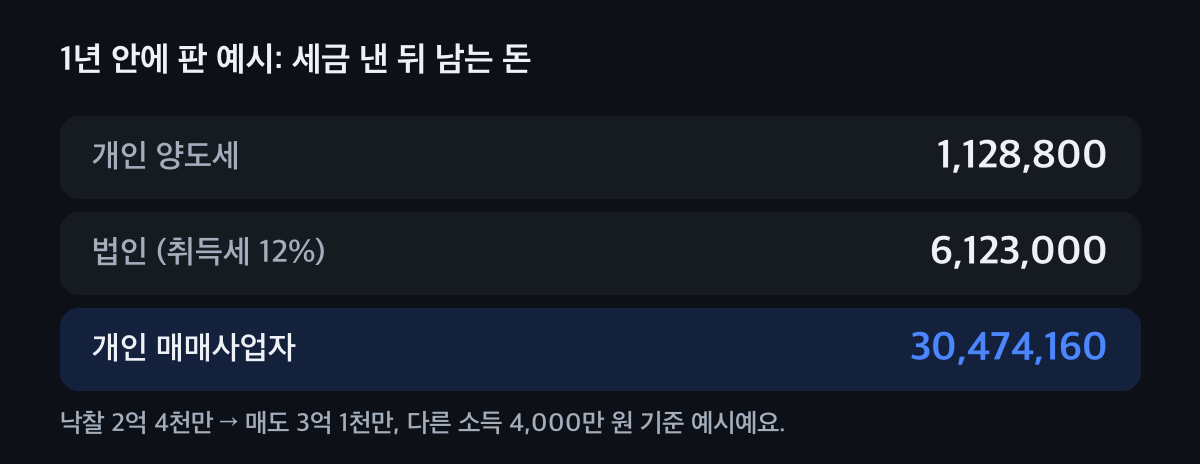
김낙찰 님이 2억 4천만 원에 낙찰받아 취득세·수리·이자·중개비로 2,994만 원을 쓰고 1년 안에 3억 1천만 원에 팔면, 세금 낸 뒤 남는 돈은 개인 양도세 약 113만 원, 법인 약 612만 원, 매매사업자 약 3,047만 원이에요(다른 소득 4,000만 원 기준).
아래 계산기에서 내 숫자로 바꿔 볼 수 있어요.
세 가지 이름으로 나란히 계산해 보기
낙찰가와 쓴 돈, 판 값을 넣으면 개인 양도세·매매사업자·법인의 세금과 남는 돈이 나란히 나와요. 처음 숫자는 위 김낙찰 님 예시예요.
개인 · 양도소득세
한 번 사서 판 경우
- 빼 주는 비용
- -
- 과세표준
- -
- 세율
- -
- 세금 (지방소득세 포함)
- -
- 세금 낸 뒤 남는 돈
- -
개인 매매사업자 · 종합소득세
사고팔기가 사업인 경우
- 빼 주는 비용
- -
- 사업 이익
- -
- 계산 방식
- -
- 늘어나는 세금 (지방소득세 포함)
- -
- 세금 낸 뒤 남는 돈
- -
법인 · 법인세
회사 이름으로 산 경우
- 취득세 (법인 기준)
- -
- 이익
- -
- 법인세 + 추가 법인세
- -
- 세금 (지방소득세 포함)
- -
- 세금 낸 뒤 남는 돈
- -
예시 계산이에요, 실제 세액은 상황에 따라 달라요. 2026년 세율로 계산했고 지방소득세는 세금의 10%로 어림했어요. 장기보유특별공제(3년 이상), 지방교육세·농어촌특별세, 건강보험료, 법인 돈을 배당·급여로 꺼낼 때의 세금은 빠져 있어요. 법인이 주택을 사면 취득세를 낙찰가의 12%로 바꿔 계산해요.
이럴 땐 이렇게
개인 양도세도 예정신고
한 번 판 개인도 판 달 말일부터 2개월 안에 양도세 예정신고를 해요. 같은 해에 여러 채를 팔면 합쳐서 다시 계산해요.
개인 집을 법인으로 옮길 때
이미 개인 이름으로 가진 집을 법인으로 옮기면 그때 양도세와 취득세가 함께 생겨요. 입찰 전에 이름을 정하는 게 가장 덜 번거로워요.
법인에 남은 돈
법인이 번 돈을 대표가 쓰려면 급여나 배당으로 꺼내야 하고 그때 세금이 한 번 더 생겨요. 대표이사 급여·배당을 함께 보세요.
쓴 돈부터 나눠 보기
경매 취득가액 처리표로 낙찰 뒤 쓴 돈이 어느 칸에 들어가는지 먼저 나눠 보세요.
자주 묻는 것
경매로 산 집을 1년 안에 팔면 양도세가 얼마예요?
개인이 주택을 1년 안에 팔면 양도소득 과세표준의 70%, 1년 이상 2년 미만이면 60%예요. 여기에 지방소득세 10%가 더 붙어요. 상가·토지는 50%와 40%예요.
부동산 매매사업자는 단기 세율을 안 내나요?
매매사업자는 사업소득이라 종합소득세 6~45%로 계산해요. 다만 조정대상지역 다주택 중과 주택, 비사업용 토지, 미등기 자산, 분양권은 양도세 방식으로 계산한 세금과 비교해 큰 쪽을 내요.
매매사업자도 팔 때마다 신고해요?
네. 판 달의 말일부터 2개월 안에 매매차익 예정신고를 하고, 다음 해 5월 종합소득세 신고 때 정산해요. 2년 안에 판 집도 예정신고 세율은 기본세율이에요.
법인으로 경매 주택을 사면 세금이 어떻게 돼요?
살 때 취득세가 12%이고, 팔 때 법인세(2026년부터 2억 원까지 10%)에 더해 판 값에서 장부가를 뺀 몫의 20%를 추가 법인세로 내요. 남은 돈을 대표가 가져갈 때 급여·배당 세금도 따로 생겨요.
수리비는 어느 쪽에서 더 많이 빠져요?
개인 양도세는 샷시·확장처럼 가치를 올린 수리만 빼요. 매매사업자와 법인은 도배·장판 같은 수리와 대출 이자까지 경비로 넣어요.
입찰 전에 이름부터 같이 정해요
낙찰가·수리 계획·팔 시점을 보면 개인·매매사업자·법인 중 어느 쪽이 남는지 숫자로 나와요. 세대 집 수와 조정대상지역 여부도 함께 맞춰 봐요.