면세·영세율, 이렇게 봐요
내 거래가 어디에 들어가는지 봐요
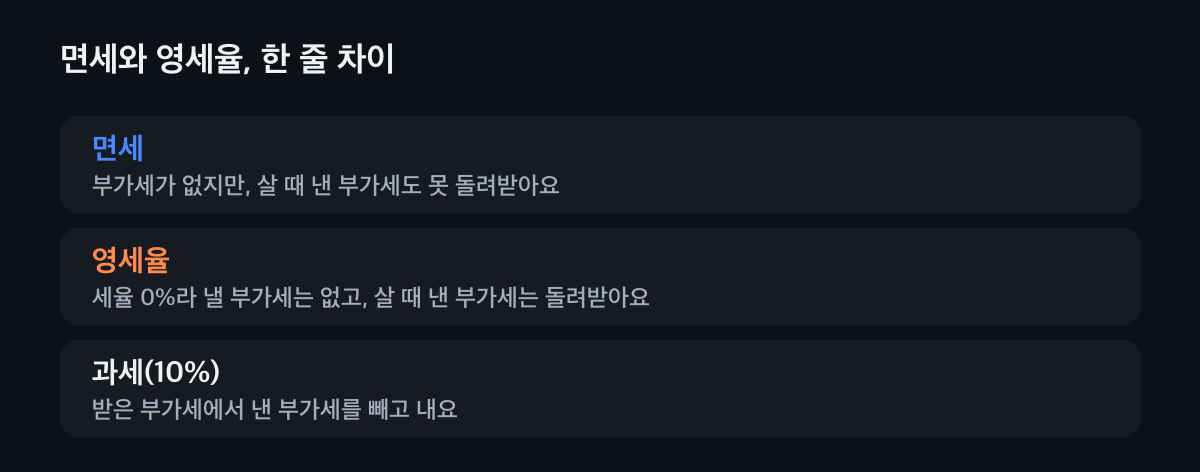
수출하는 재화, 국외에서 제공하는 용역, 외국항행 용역, 외화를 받는 일부 거래는 영세율이에요. 미가공 식료품, 의료·교육 용역처럼 법에서 정한 것은 면세예요. 나머지는 10% 과세예요.
같은 사업자라도 거래마다 다를 수 있어요. 신고 방법을 맞춰요
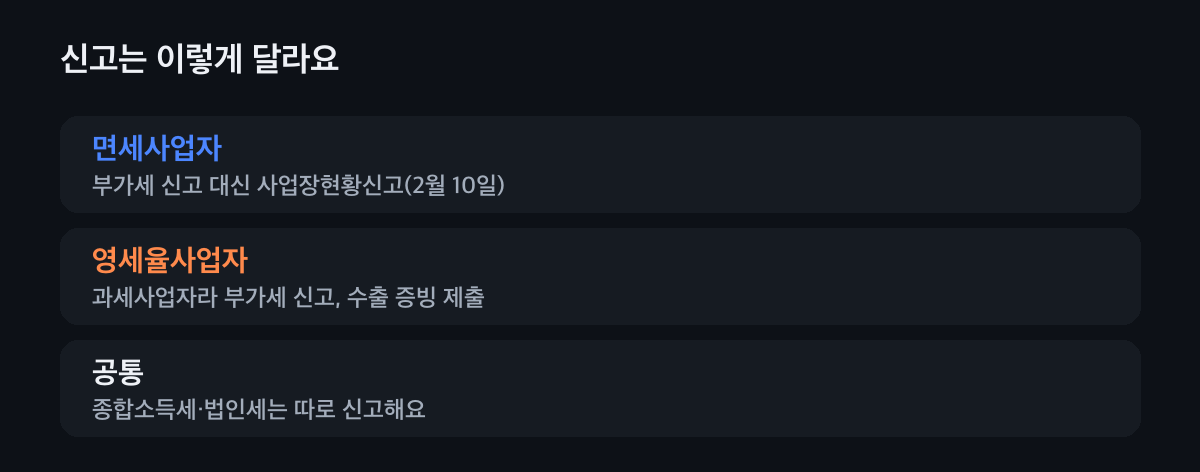
면세사업자는 부가세 신고 대신 다음 해 2월 10일까지 사업장현황신고를 해요. 영세율 거래가 있는 과세사업자는 부가세 신고를 하고 수출실적명세서 같은 증빙을 함께 내요.
영세율 증빙은 부가세 자료 준비 글에 모아 뒀어요. 수출하는 면세사업자라면 면세 포기를 봐요
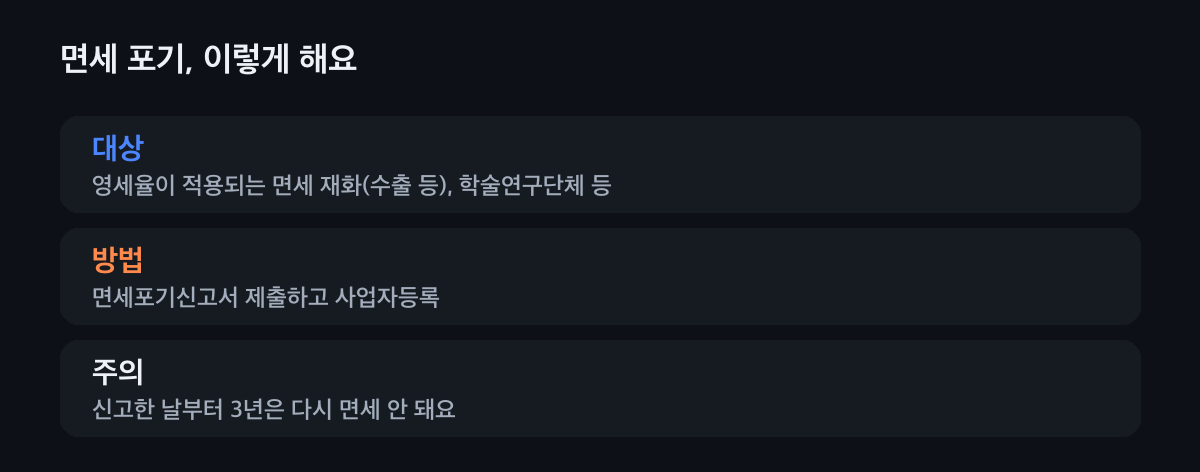
면세 재화를 수출하는 것처럼 영세율 대상이 되는 거래나 학술연구단체 등이 실비·무상으로 공급하는 것은 면세포기신고서를 내고 영세율을 적용받을 수 있어요. 이때 사업자등록도 바로 해요. 신고한 날부터 3년 동안은 다시 면세를 받지 못하고, 3년이 지나도 면세적용신고서를 내지 않으면 계속 포기한 것으로 봐요.
살 때 낸 부가세가 클수록 포기를 따져 볼 만해요. 간이과세자라면 한 번 더 봐요
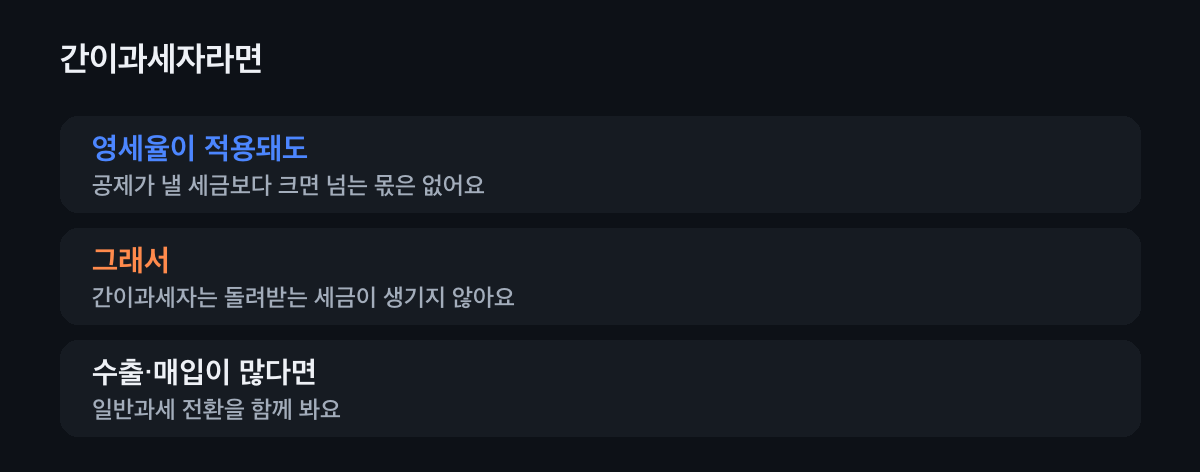
간이과세자도 영세율을 적용받을 수 있지만, 공제할 세액이 낼 세금보다 크면 넘는 몫은 없는 것으로 봐서 돌려받지 못해요. 수출이 많고 살 때 낸 부가세가 크다면 일반과세로 바꾸는 것을 함께 따져 봐요.
환급은 일반과세자에게만 생겨요.
면세·영세율·과세, 부가세 비교해 보기
한 기간 매출과 세금계산서 받은 매입을 넣으면 세 경우의 부가세가 어떻게 다른지 바로 보여요.
일반과세자 기준 어림이에요. 간이과세자는 공제가 낼 세금보다 크면 넘는 몫이 없어서 돌려받지 못해요.
4,000,000원 내요
받은 부가세 10,000,000원 − 낸 부가세 6,000,000원6,000,000원 돌려받아요
받은 부가세 0원 − 낸 부가세 6,000,000원부가세 신고 없음
살 때 낸 부가세 6,000,000원은 돌려받지 못하고 비용(원가)이 돼요.자주 묻는 것
면세와 영세율은 무엇이 달라요?
면세는 부가세를 매기지 않고 살 때 낸 부가세도 돌려받지 못해요. 영세율은 세율이 0%라 낼 부가세는 없고 살 때 낸 부가세는 돌려받아요.
면세사업자도 부가세 신고를 하나요?
면세사업자는 부가세 신고 대신 다음 해 2월 10일까지 사업장현황신고를 해요.
면세 포기는 누구나 할 수 있나요?
영세율이 적용되는 면세 재화·용역(수출 등)이나 학술연구단체 등의 실비·무상 공급처럼 법에서 정한 경우에만 할 수 있어요.
면세를 포기하면 다시 돌아갈 수 있나요?
신고한 날부터 3년 동안은 면세를 받을 수 없고, 3년이 지난 뒤 면세적용신고서를 내야 다시 면세가 돼요.
간이과세자도 영세율 환급을 받나요?
간이과세자는 공제할 세액이 낼 세금보다 크면 넘는 몫이 없는 것으로 봐서 환급받지 못해요.
면세 포기, 같이 따져 봐요
포기하면 3년이 묶여서 매출·매입 숫자로 먼저 따져 보는 게 좋아요. 세무가이드가 같이 계산해 드려요.