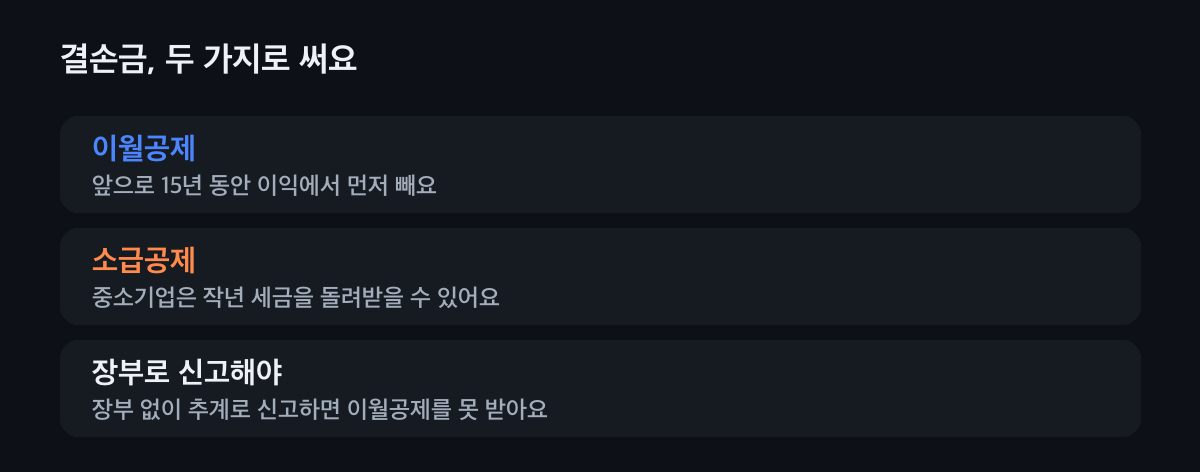
결손금, 이렇게 써요
그해 다른 소득에서 먼저 빼요
개인사업자의 사업 결손금은 같은 해 근로·연금·기타·이자·배당소득금액에서 순서대로 빼요. 부동산임대업 결손금은 다른 소득에서 빼지 않고 임대 소득에서만 빼요. 다만 주거용 건물 임대는 다른 사업 결손금처럼 써요.
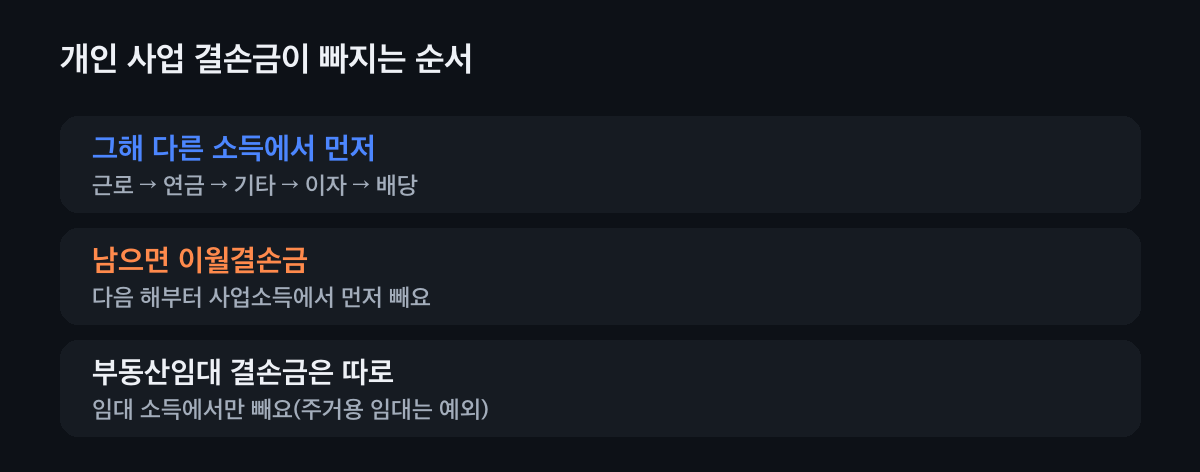
남은 적자는 이월결손금이 돼요. 남은 결손금은 15년 동안 이월해요
남은 이월결손금은 생긴 해가 끝난 날부터 15년 안에 끝나는 해까지 사업소득, 근로·연금·기타·이자·배당소득 순서로 빼요. 나적자 사장님이 2025년에 2,000만 원 적자, 2026년에 4,000만 원 이익이면 2026년 과세표준은 2,000만 원이 되고 소득세가 약 300만 원 줄어요.
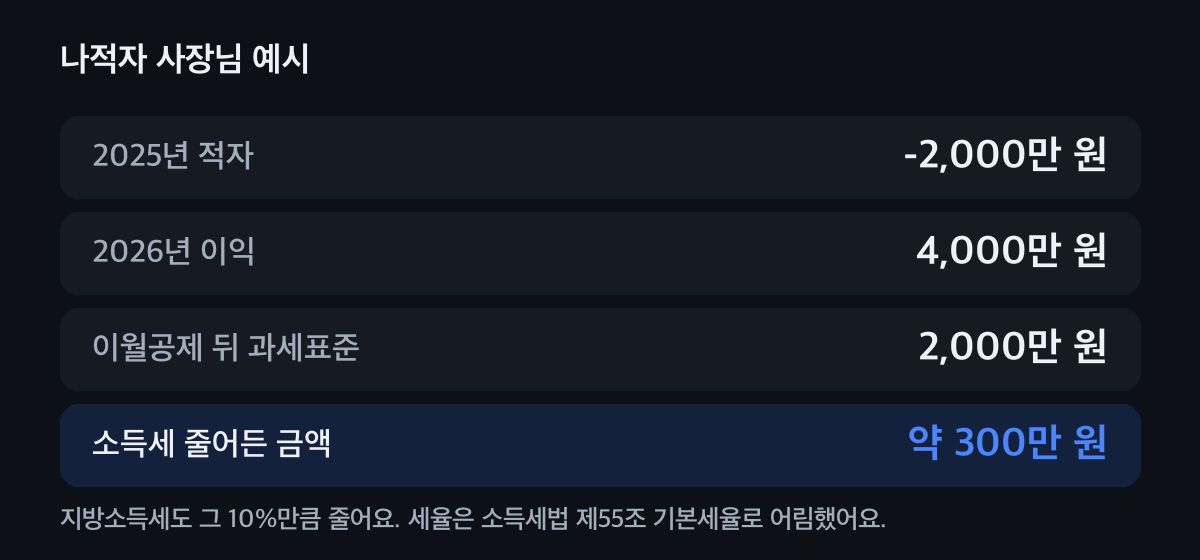
기본세율로 어림한 숫자예요. 중소기업은 소급공제로 작년 세금을 돌려받아요
조세특례제한법상 중소기업이면 올해 결손금을 작년 사업소득에서 뺀 것으로 다시 계산해 작년에 낸 세금을 돌려받을 수 있어요. 결손 난 해와 그 직전 해를 모두 기한 안에 신고했어야 하고, 올해 신고기한까지 환급을 신청해요. 돌려받는 금액은 작년 결정세액이 한도예요.
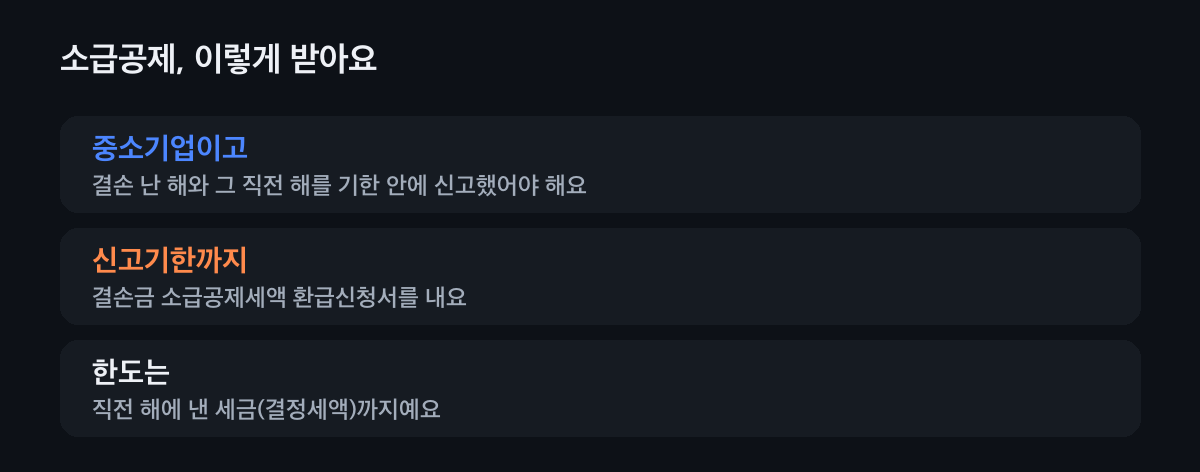
소급공제한 결손금은 이월공제에서 빠져요.
내 결손금, 어떻게 쓰나요?
내 상황을 고르면 쓸 수 있는 방법을 보여 드려요.
나는
장부로 신고한 개인사업자
그해 다른 소득에서 먼저 빼고, 남은 건 15년 동안 이월해요. 중소기업이면 작년 세금을 돌려받는 소급공제도 고를 수 있어요.
경비율로 추계신고한 개인
추계로 신고한 해에는 이월결손금을 빼 주지 않아요. 적자가 날 것 같으면 장부를 써 두는 게 좋아요.
부동산 임대사업자
상가 등 임대 결손금은 임대 소득에서만 빼요. 주거용 건물 임대 결손금은 다른 소득에서도 빼요.
중소기업 법인
이월결손금을 그해 소득의 100%까지 빼고, 직전 사업연도 법인세를 돌려받는 소급공제도 신청할 수 있어요.
중소기업 아닌 법인
이월결손금은 그해 소득의 80%까지만 빼요. 남은 건 15년 안에서 다음 해로 넘어가요.
자주 묻는 것
결손금 이월공제는 몇 년까지 되나요?
생긴 해가 끝난 날부터 15년 안에 끝나는 해까지 빼요. 먼저 생긴 결손금부터 빼요.
이월결손금을 일부만 빼도 되나요?
원칙적으로 그해 소득에서 빼야 할 만큼 빼요. 종합과세되는 이자·배당 중 기본세율 부분만 뺄지 고를 수 있어요.
추계신고하면 이월결손금을 못 빼나요?
네. 장부 없이 추계로 신고한 해에는 이월결손금을 빼 주지 않아요. 천재지변 등으로 장부가 없어진 경우는 예외예요.
결손금 소급공제는 누가 받을 수 있어요?
조세특례제한법상 중소기업이에요. 결손 난 해와 직전 해를 기한 안에 신고했어야 하고, 신고기한까지 신청해요.
법인은 이월결손금을 다 빼 주나요?
중소기업은 그해 소득의 100%까지, 그렇지 않은 법인은 80%까지 빼요.
적자가 났다면 같이 봐요
올해 적자를 이월할지, 소급공제로 작년 세금을 돌려받을지는 숫자로 비교해 봐야 해요. 세무가이드가 같이 계산해 드려요.