농지와 대지,수용될 때 세금은 이렇게 달라요
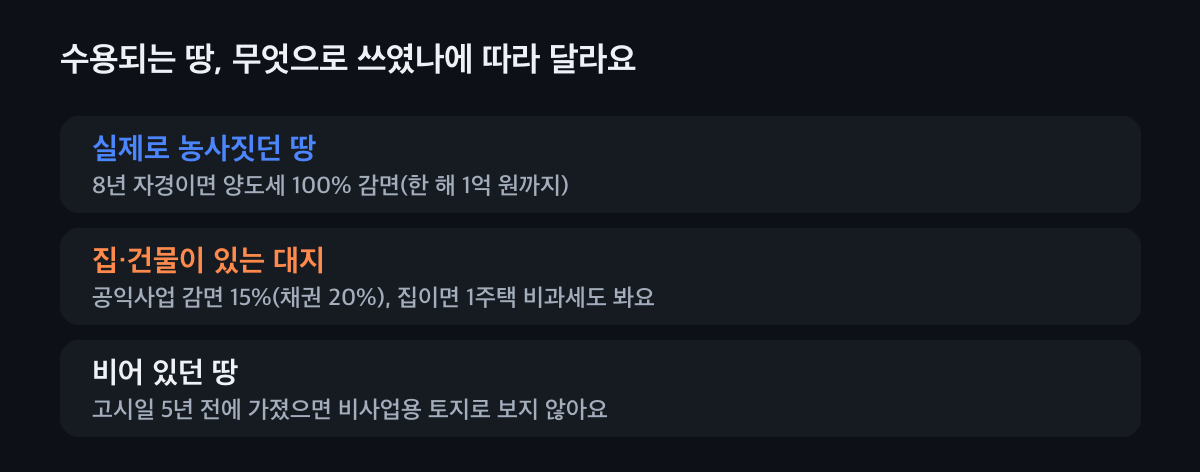
땅이 수용될 때 양도세는 서류의 지목보다 실제로 어떻게 썼는지로 갈려요. 농지 가까이 살며 8년 넘게 직접 농사지은 땅은 양도세를 100%(한 해 1억 원까지) 줄여 주고, 농지든 대지든 사업인정고시일 2년 전부터 가진 땅은 공익사업 감면 15%(채권은 20%)를 받을 수 있어요.
먼저 두 가지를 봐요
- 지목과 실제 쓰임
- 양도세에서 농지 감면과 비사업용 토지는 서류의 지목과 관계없이 실제로 농사지었는지로 봐요. 실제 쓰임이 분명하지 않을 때만 서류에 적힌 지목을 따라요.
- 감면은 하나만 골라요
- 같은 땅에 자경농지 감면과 공익사업 감면을 겹쳐 받지 못해요. 땅 일부에 하나를 쓰고 남은 부분에 다른 감면을 쓸 수는 있어요.
이 차례로 따져 봐요
실제로 어떻게 썼는지부터 봐요
지목이 대지여도 실제로 농사지은 땅이면 농지로 볼 수 있고, 지목이 밭이어도 비워 두거나 주차장으로 썼다면 농지 감면을 받기 어려워요. 수용될 때 실제 쓰임을 사진, 농지대장, 농산물 판매 기록으로 남겨 둬요.
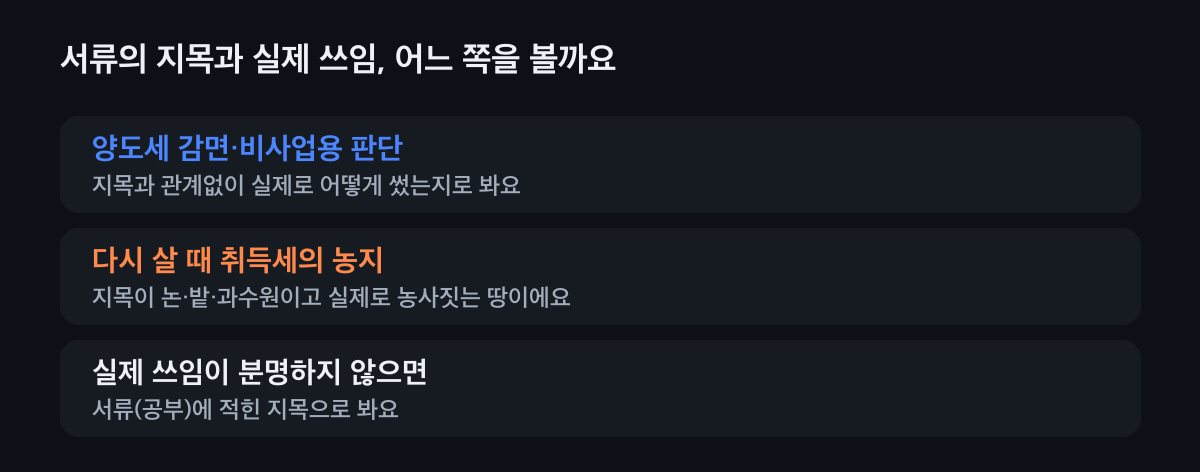
양도세와 취득세가 보는 눈이 조금 달라요. 8년 자경이면 자경농지 감면을 봐요
농지가 있는 시·군·구나 붙은 시·군·구, 또는 30km 안에 살면서 8년 이상 직접 농사지은 땅은 양도세를 100% 줄여요. 농작업의 절반 이상을 내 손으로 했어야 하고, 사업소득과 총급여를 더해 3,700만 원 이상인 해는 농사지은 기간에서 빼요. 한 해 1억 원, 5년 동안 2억 원까지예요.
공익사업 감면과 나란히 놓아요
사업인정고시일 2년 전부터 가진 땅은 농지든 대지든 양도세를 15%(채권으로 받는 부분은 20%) 줄여요. 한 해 2억 원, 5년 동안 3억 원까지이고 2026년 12월 31일까지 판 땅에 적용해요. 줄어든 세금의 20%는 농어촌특별세로 내지만, 농지 가까이 살며 직접 농사지은 땅이면 내지 않아요.
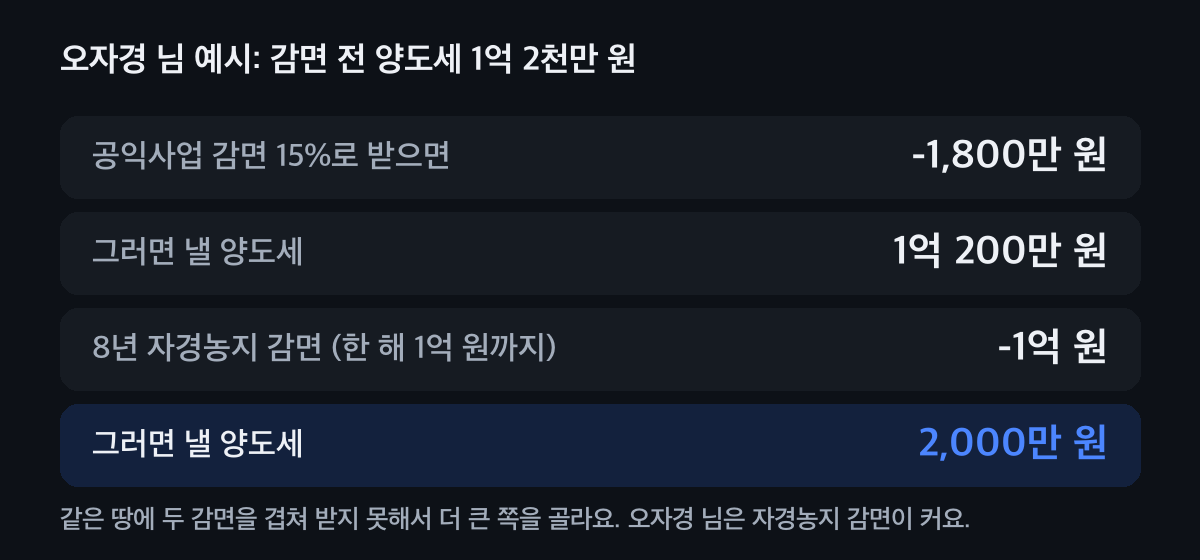
예시예요. 두 감면 가운데 큰 쪽을 골라요. 비사업용 토지인지 봐요
비사업용 토지는 세율이 기본세율보다 10%p 높아요. 그런데 수용되는 땅을 사업인정고시일보다 5년 넘게 전에 가졌다면 비사업용 토지로 보지 않아요. 상속받은 땅은 돌아가신 분이 가진 날부터 세요.
다시 살 때 취득세도 갈라 봐요
보상금으로 농지를 다시 사면 2년, 농지가 아닌 부동산은 1년 안에 사야 취득세 면제를 볼 수 있어요. 지역 요건과 부재부동산 기준도 농지와 그 밖의 땅이 달라요. 자세한 판정은 대체취득 취득세 감면 글에서 해 봐요.
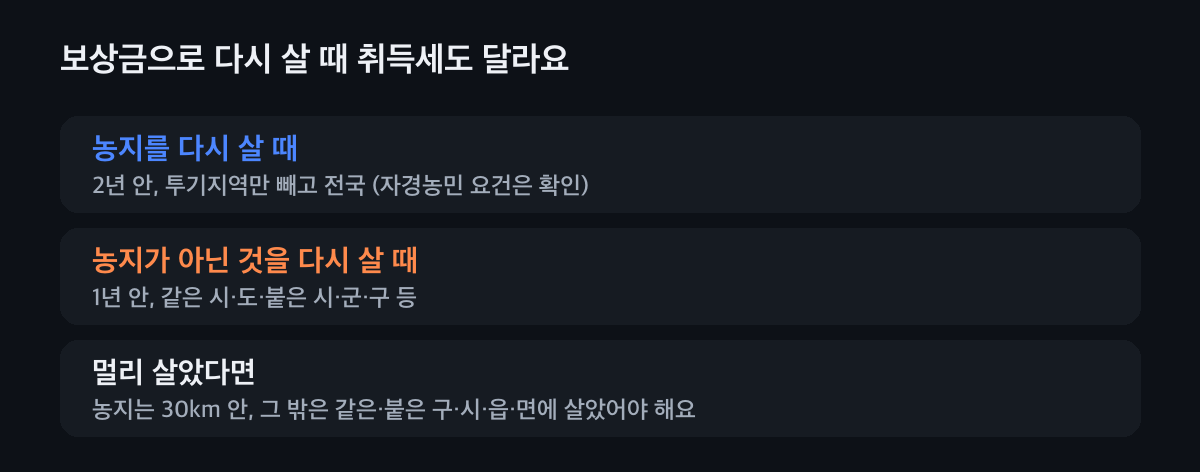
다시 살 계획이면 기한부터 적어 두세요.
내 땅은 어느 쪽이 유리할까요
지목, 실제 쓰임, 농사지은 기간, 가진 때를 고르고 감면 전 양도세를 넣으면 두 감면을 나란히 보여 드려요.
- 8년 자경농지 감면 (100%, 한 해 1억 원까지)
- 공익사업 감면 (농어촌특별세 뺀 뒤)
- 더 유리한 쪽을 쓰면 낼 양도세 (약)
예시 계산이에요, 실제 세액은 상황에 따라 달라요. 두 감면은 같은 땅에 겹쳐 받지 못하고 하나를 골라요. 지방소득세, 5년 합계 한도, 채권 만기 보유 특약(35%·45%)은 빠져 있어요.
- 8년 자경 100%
- 농지 가까이 살며 8년 이상 직접 농사지은 땅이에요. 한 해 1억 원까지이고 농어촌특별세가 없어요.
- 공익사업 15% · 채권 20%
- 사업인정고시일 2년 전부터 가진 땅이에요. 한 해 2억 원까지, 2026년 12월 31일 양도분까지예요.
- 고시일 5년 전 취득
- 수용되는 땅을 이때보다 먼저 가졌다면 비사업용 토지로 보지 않아요.
이럴 땐 이렇게
주거·상업·공업지역에 들어간 농지라면
자경농지 감면은 주거지역 등에 들어간 날까지 생긴 소득만 줄여 줘요. 들어간 날과 그날의 기준시가를 함께 확인해요.
부모님께 상속받은 농지라면
상속인이 1년 이상 이어서 농사지으면 돌아가신 분이 농사지은 기간을 더해요. 상속받고 3년 안에 택지개발지구·산업단지로 지정돼 수용되면 직접 농사짓지 않았어도 더할 수 있어요.
살던 집과 그 땅이 수용된다면
1세대 1주택 비과세를 먼저 봐요. 비과세가 안 되는 부분에 공익사업 감면을 붙여요.
비어 있던 땅이 비사업용 토지라면
세율이 높아지는 대신 고시일 5년 전 취득이면 예외예요. 실제 상담 이야기는 비사업용 토지 상담 사례에 있어요.
자주 묻는 것
지목이 대지인데 농사를 지었어요. 농지 감면을 받을 수 있나요?
양도세의 자경농지 감면은 지목과 관계없이 실제로 경작에 쓴 땅을 농지로 봐요. 농지 가까이 살며 8년 이상 직접 농사지었다면 감면을 볼 수 있어요.
수용되는 농지는 양도세가 얼마나 줄어요?
8년 이상 직접 농사지은 농지는 100%(한 해 1억 원, 5년 2억 원까지) 줄어요. 그렇지 않아도 사업인정고시일 2년 전부터 가졌다면 공익사업 감면 15%(채권 20%)를 받을 수 있어요.
자경농지 감면과 공익사업 감면을 같이 받을 수 있나요?
같은 땅에 겹쳐 받지 못하고 하나를 골라요. 땅 일부에 하나를 쓰고 남은 부분에 다른 감면을 쓸 수는 있어요.
수용되는 빈 땅도 비사업용 토지 세율을 내나요?
사업인정고시일보다 5년 넘게 전에 가진 땅이면 비사업용 토지로 보지 않아요. 그 뒤에 샀다면 그동안 실제로 쓴 기간으로 따로 따져요.
공익사업 감면에도 농어촌특별세가 붙나요?
줄어든 양도세의 20%를 농어촌특별세로 내요. 다만 농지 가까이 살며 직접 농사지은 땅이면 내지 않아요.
공익사업 감면은 언제까지 받을 수 있나요?
지금 법으로는 2026년 12월 31일까지 판 땅에 적용해요. 그 뒤로 이어질지는 국회에서 정해요.
어느 감면이 맞는지 같이 봐요
농사지은 기간, 살던 주소, 고시일과 산 날을 나란히 놓으면 어느 감면이 큰지 바로 보여요. 신고 전에 세무가이드가 숫자를 같이 맞춰 봐요.