먼저 두 가지를 봐요
- 돌려받은 돈 전체가 소득은 아니에요
- 빌려준 원금이 돌아온 몫에는 세금이 없어요. 약정한 이자 몫만 이자소득이에요.
- 빌려준 사람이 사업으로 하는지
- 여러 사람에게 되풀이해 빌려주는 일이라면 대부업 사업으로 볼 수 있어요. 이 글은 어쩌다 한 번 빌려준 경우예요.
빌려준 돈을 돌려받을 때, 이 순서로 봐요
받은 돈을 이자와 원금으로 나눠요
차용증에 적은 이자율과 이자 주는 날이 기준이에요. 이자는 약정한 지급일에 받은 것으로 보고, 약정이 없거나 그보다 먼저 받으면 실제로 받은 날에 받은 것으로 봐요.
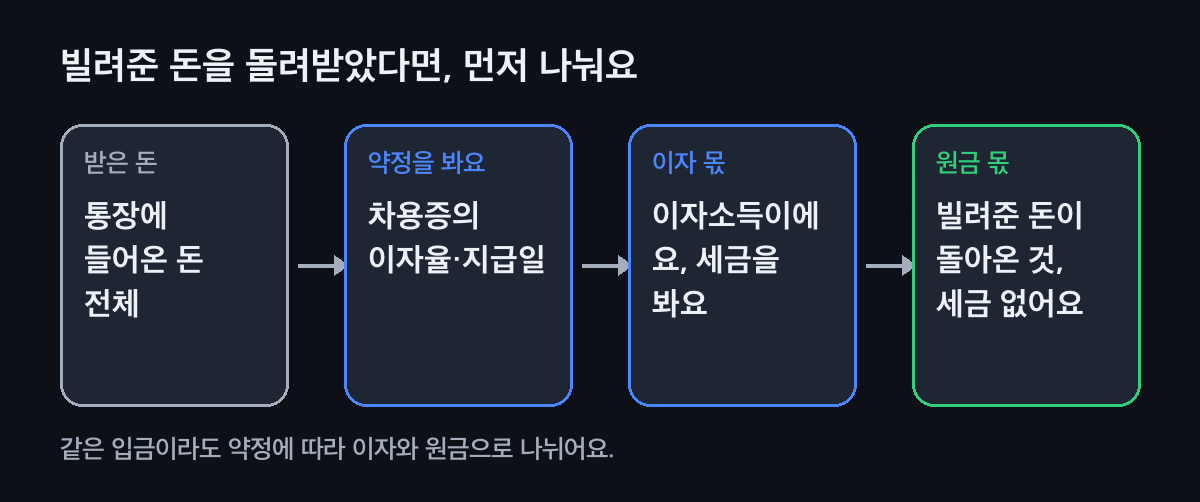
이자 몫만 세금을 봐요. 빌린 쪽이 27.5%를 떼고 줘요
이자를 주는 사람이 회사든 개인이든 이자의 25%를 소득세로, 그 10%를 지방소득세로 떼고 줘요. 1억 원을 연 6%로 빌려줬다면 이자 600만 원 중 165만 원을 떼고 435만 원이 들어와요.
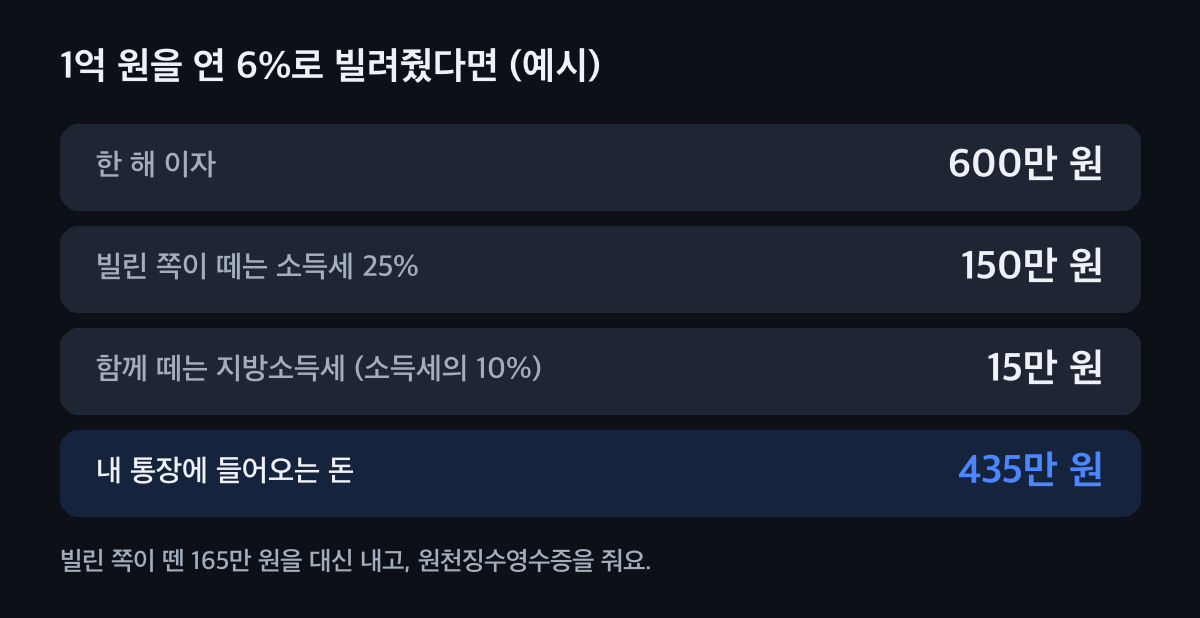
이자 600만 원이면 435만 원이 들어와요(예시 숫자). 5월 신고가 필요한지 봐요
27.5%를 떼고 받았고 그해 이자·배당 합계가 2천만 원 이하라면 세금은 거기서 끝나요. 떼지 않고 그대로 받았거나 2천만 원을 넘으면 다음 해 5월 종합소득세 신고에 넣어요.
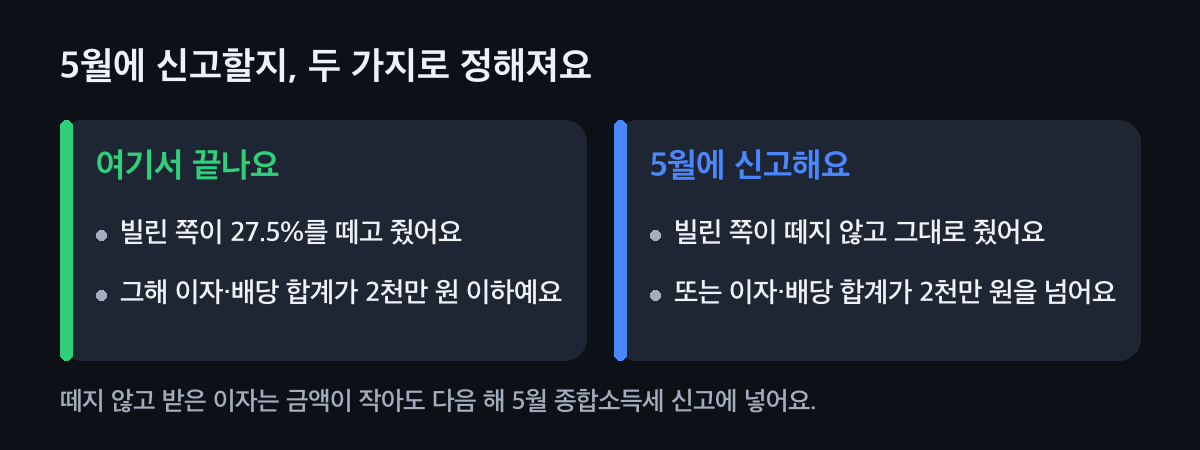
내 경우가 어느 칸인지 먼저 골라요. 돌려받지 못하게 됐다면 원금부터 빼요
빌려준 돈이 법이 정한 못 받는 채권이 되면, 그해 신고 전에 받은 돈에서 원금을 먼저 빼고 남는 것만 이자로 봐요. 받은 돈이 원금보다 적으면 그해 이자소득은 없어요.
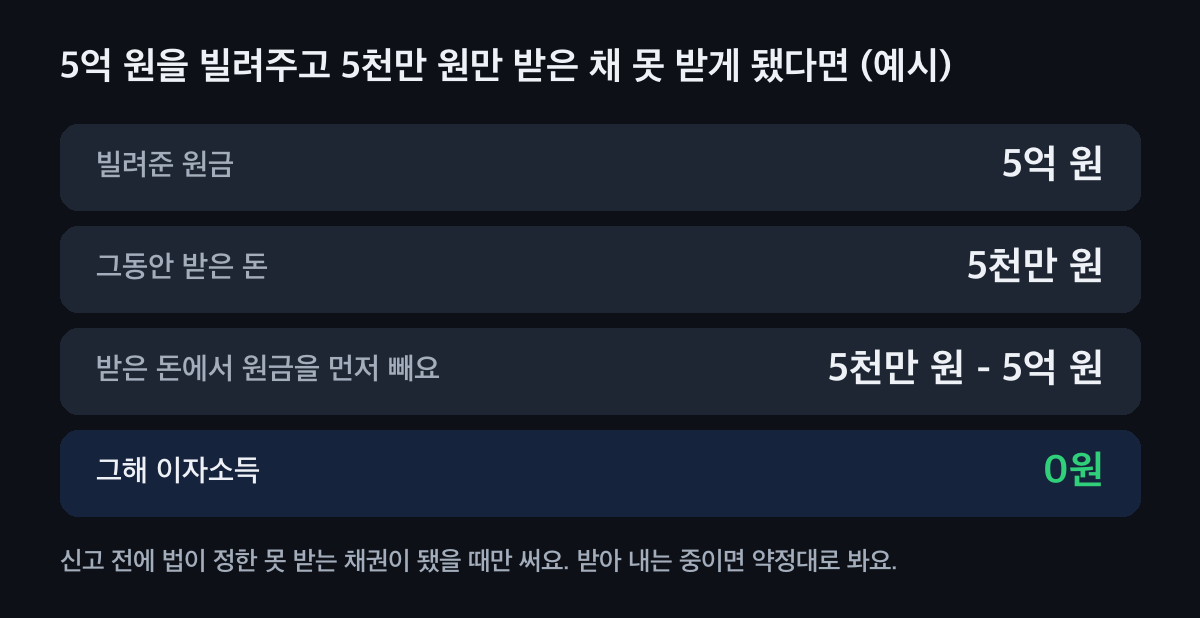
못 받는 채권이 됐을 때만 쓰는 규칙이에요(예시 숫자). 증빙 세 가지를 남겨요
차용증, 통장 기록, 원천징수영수증이 있으면 어느 돈이 이자인지 바로 보여 줄 수 있어요. 받을 때 통장 메모에 이자와 원금을 나눠 적어 두면 5월 신고가 가벼워요.
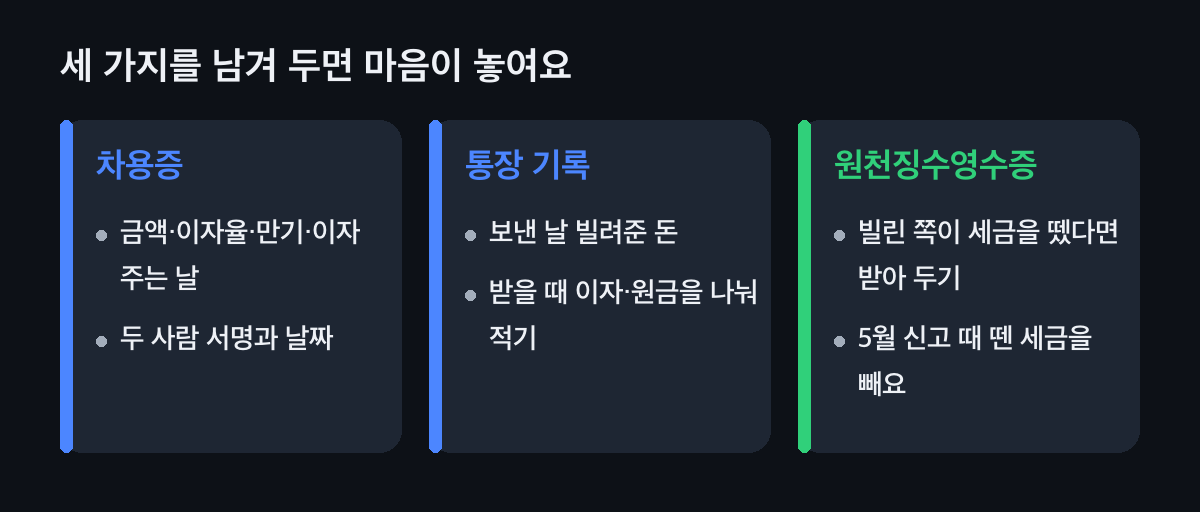
서류 세 가지면 설명이 끝나요.
내 경우는 어떻게 끝날까요?
이자를 받은 모양을 고르면 먼저 할 일을 보여 드려요.
이자를 받을 때
27.5%를 떼고 받았어요 · 이자·배당 합계 2천만 원 이하
빌린 쪽이 세금을 대신 냈으니 따로 신고하지 않아도 돼요. 원천징수영수증만 받아 두세요.
떼지 않고 그대로 받았어요 · 친구·지인이 통장으로 보냄
받은 이자를 다음 해 5월 종합소득세 신고에 넣어요. 지난해 것을 놓쳤다면 기한후신고로 바로잡아요.
이자·배당이 2천만 원을 넘어요 · 예금 이자까지 합쳐서
떼고 받았더라도 다음 해 5월에 다른 소득과 합쳐 신고해요. 이미 뗀 세금은 낼 세금에서 빼요.
원금을 다 못 받았어요 · 받아 내는 중이거나 못 받게 됨
받아 내는 중이면 약정대로 이자로 봐요. 법이 정한 못 받는 채권이 됐다면 받은 돈에서 원금을 먼저 빼고 계산해요.
여러 사람에게 자주 빌려줘요 · 되풀이하는 일
어쩌다 한 번이 아니라면 대부업 사업으로 볼 수 있어요. 이때는 사업소득과 등록 문제를 회계사·세무사와 함께 봐요.
이럴 땐 이렇게
친구 회사에 5억 원을 빌려준 나믿고 님
나믿고 님은 친구가 주주인 1인 법인에 5억 원을 빌려주고 그동안 5천만 원을 받았어요. 나머지는 법원 절차로 받아 내는 중이에요. 받아 내면서 그동안 받은 돈을 이자라고 주장했으니 5천만 원은 이자로 보는 것이 맞고, 원칙은 27.5%예요. 회사가 떼지 않고 줬다면 받은 해의 5월 신고에 넣어야 해요. 놓친 해를 어떻게 바로잡을지는 상담에서 이어 가요.
신고를 놓친 해가 있다면
신고하지 않은 해는 세무서가 7년 동안 다시 볼 수 있어요. 늦게라도 스스로 신고하면 가산세가 줄어서, 알게 된 때 바로 정리하는 편이 마음 편해요. 방법은 기한후신고 정리에서 봐요.
가족끼리 빌려줄 때
부모와 자녀처럼 가족끼리라면 이자 세금보다 증여로 보지 않게 하는 기록이 먼저예요. 차용증과 정한 날 갚는 기록을 함께 남겨요.
자주 묻는 것
개인에게 돈을 빌려주고 받은 이자도 세금을 내나요?
네. 사업으로 하지 않는 개인이 어쩌다 빌려주고 받은 이자는 비영업대금의 이익이라는 이자소득이에요. 빌린 쪽이 25%와 지방소득세 2.5%를 떼고 주는 것이 원칙이에요.
개인 간 이자는 몇 퍼센트를 떼나요?
이자의 25%를 소득세로, 그 10%를 지방소득세로 떼서 모두 27.5%예요. 이자 600만 원이면 165만 원을 떼고 435만 원을 받아요.
원천징수하지 않고 받은 이자는 어떻게 하나요?
받은 해의 다음 해 5월 종합소득세 신고에 넣어요. 2천만 원 이하 분리과세는 원천징수된 이자에만 쓰는 규칙이라, 떼지 않고 받았다면 금액이 작아도 신고해요.
돌려받은 돈이 원금인지 이자인지는 어떻게 나누나요?
차용증에 적은 이자율과 지급일이 기준이에요. 약정한 이자 몫이 이자소득이고, 빌려준 원금이 돌아온 몫에는 세금이 없어요.
빌려준 돈을 다 못 받으면 이자 세금은 어떻게 되나요?
법이 정한 못 받는 채권이 된 경우, 그해 신고 전이라면 받은 돈에서 원금을 먼저 빼고 남는 것만 이자로 봐요. 받은 돈이 원금보다 적으면 그해 이자소득은 없어요.
받은 돈이 이자인지 헷갈리면, 통장부터 같이
차용증과 입금 기록만 있으면 이자와 원금을 나누고, 신고가 필요한 해와 세금이 얼마인지 셈해 드려요.