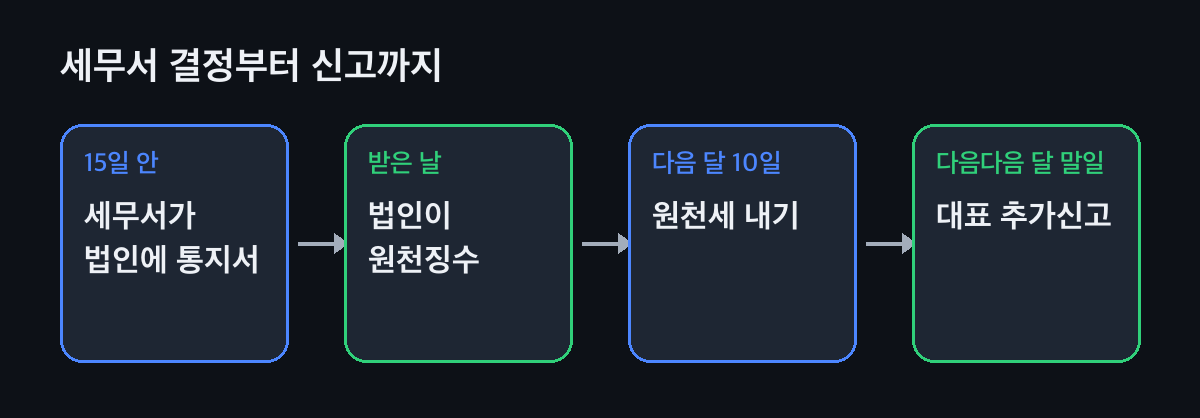
세무서 결정부터 정리까지, 이 순서로 움직여요
비용에서 빠지고 상여로 처분돼요
업무와 상관없이 쓴 법인카드·법인 돈은 법인세를 셈할 때 비용으로 보지 않아요. 이 금액은 돈이 간 사람에게 처분하는데, 대표·임원이면 상여예요. 법인이 스스로 신고하거나 수정신고할 때도, 세무서가 결정할 때도 같아요.
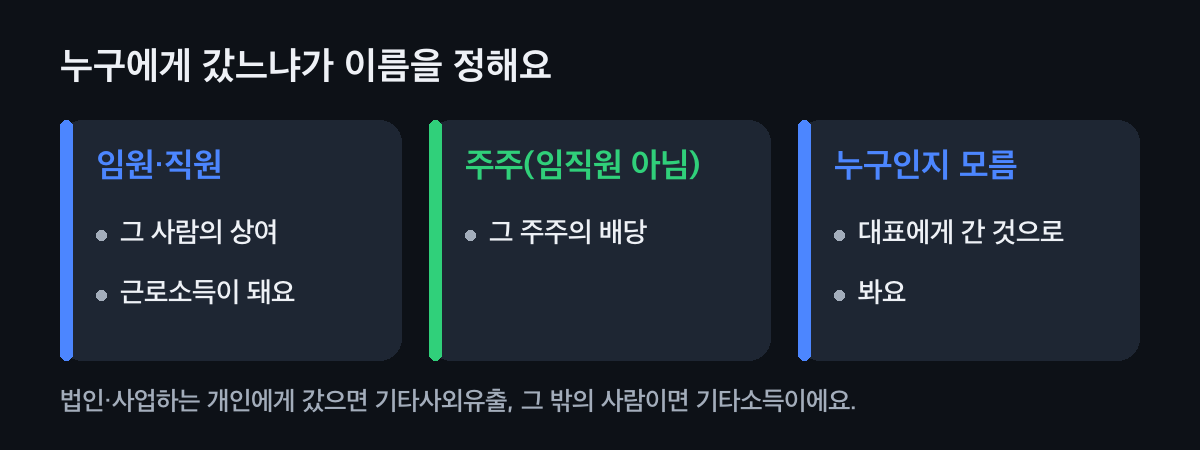
대표·임원이 쓴 돈은 상여예요. 소득금액변동통지서가 와요
세무서가 법인세를 결정하면 그날부터 15일 안에 법인 앞으로 소득금액변동통지서를 보내요. 대표에게는 통지했다는 사실을 따로 알려요.
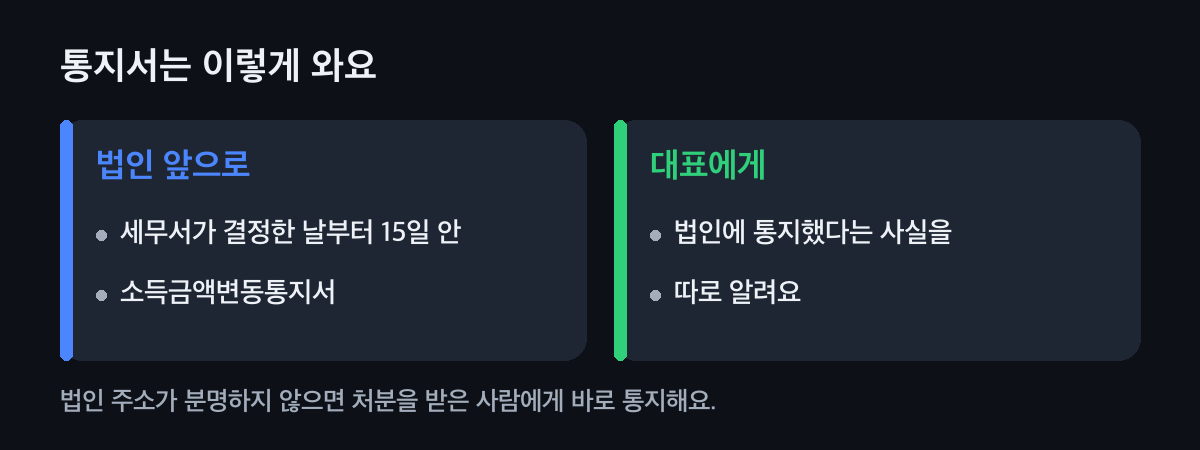
통지서는 법인 앞으로 와요. 법인이 원천세와 지방소득세를 내요
법인은 통지서를 받은 날 상여를 준 것으로 보아 원천징수하고, 다음 달 10일까지 내요. 반기마다 내는 법인도 이 원천세는 다음 달 10일이에요. 지방소득세는 원천징수한 소득세의 10%예요. 원천징수할 소득세가 240만 원이면 24만 원을 더해요.
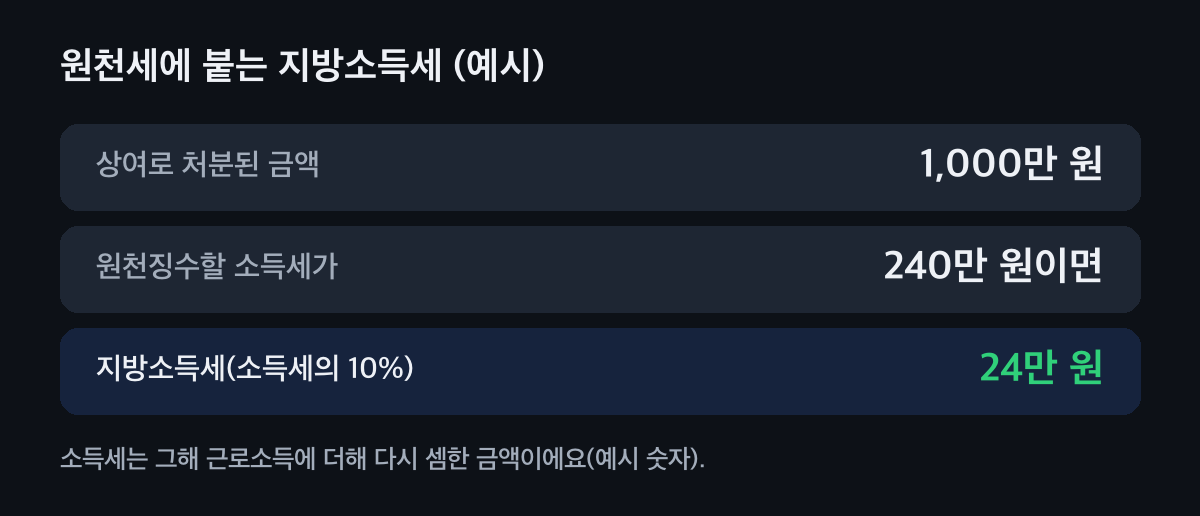
지방소득세는 소득세의 10%예요(예시 숫자). 대표는 추가신고해요
대표는 통지서를 받은 날이 속한 달의 다음다음 달 말일까지 추가신고하면 기한 안에 신고한 것으로 봐요. 3월 10일에 받았다면 5월 31일까지예요. 종합소득세 신고서의 신고 구분에 "추가신고(인정상여)" 칸이 따로 있어요.
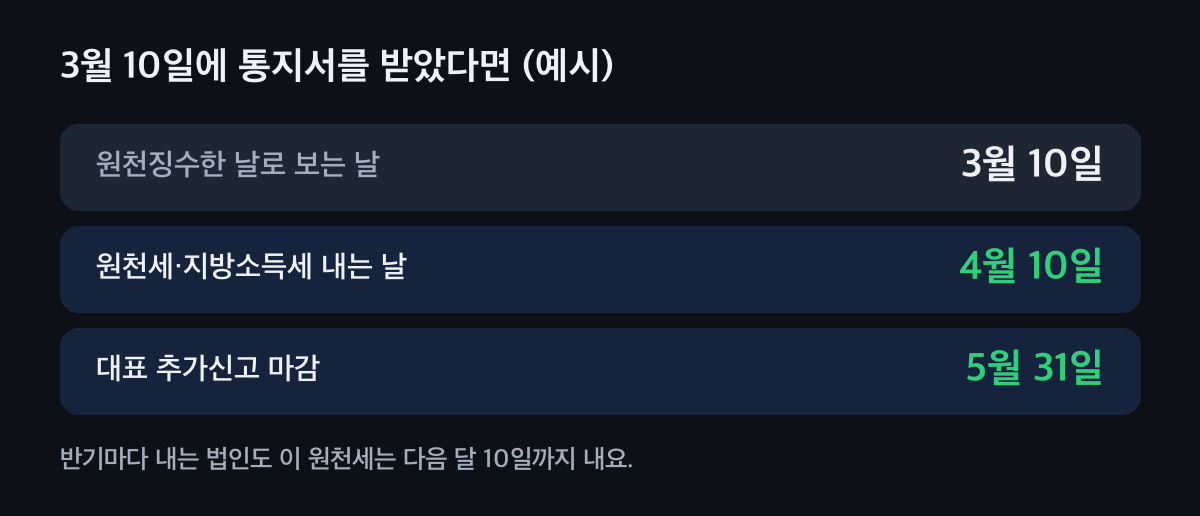
받은 날 하나로 나머지 날짜가 정해져요. 정리하는 길은 "때"를 먼저 봐요
법인이 먼저 바로잡을 때와 세무서 연락을 받은 뒤는 처분이 달라질 수 있어요. 어느 길이 맞는지는 쓴 내역을 업무용과 개인용으로 다시 나눠 본 뒤에 정해요.
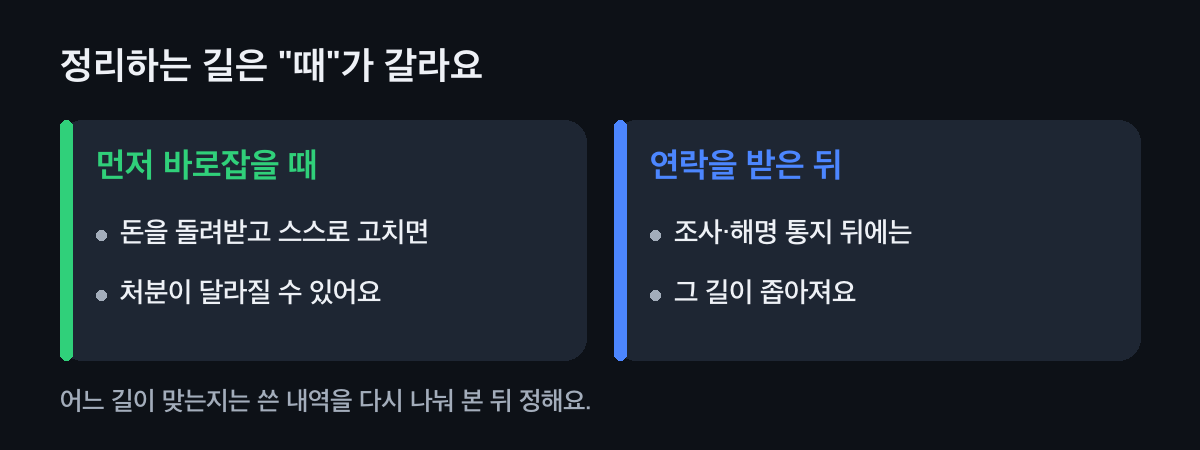
연락 전과 뒤가 달라요.
지금 내 상황은?
가장 가까운 것을 고르면 먼저 할 일을 보여 드려요.
내 상황은
해명 안내를 받았어요 · 과세자료 해명
어떤 지출이 업무에 쓴 것인지 영수증·일정·거래처 기록으로 나눠 답해요. 업무용으로 보여 줄 수 있는 몫은 비용으로 인정받을 수 있어요.
소득금액변동통지서를 받았어요 · 법인 앞으로
받은 날 상여를 준 것으로 보아 법인이 원천징수하고, 다음 달 10일까지 원천세와 지방소득세를 내요. 대표는 다음다음 달 말일까지 추가신고해요.
법인카드를 개인적으로 썼어요 · 아직 연락 없음
먼저 바로잡을 때와 연락을 받은 뒤는 정리하는 길이 달라요. 쓴 내역을 나눠 두고 회계사·세무사와 고칠 길을 정해요. 법인 돈 쓰는 법도 같이 봐요.
예전 자료를 받을 수 없어요 · 담당자가 바뀜
자료가 없어도 카드사·은행에서 다시 받을 수 있는 내역이 많아요. 세무서에 언제까지 무엇을 낼지 먼저 말해 두고 그 순서대로 모아요.
직원이 썼어요 · 대표 아님
쓴 사람이 확인되면 그 직원의 상여로 처분해요. 누가 썼는지 분명하지 않으면 대표에게 간 것으로 봐요.
통지서를 받은 뒤 할 일
끝낸 것을 눌러 두면 다음에 들어와도 그대로예요.
5가지 중 정한 것을 눌러 두세요.
누른 것은 지금 쓰는 이 폰이나 컴퓨터에만 남아요. 다시 들어와도 그대로예요.
이럴 땐 이렇게
자료 없이 통지를 앞둔 오상여 부사장
예전 담당자가 크게 아파 자료를 받을 수 없던 중, 세무서가 5년 동안의 법인카드 사용 8억 5천만 원을 대표 상여로 보겠다고 알려 왔어요. 같은 날 법인세·소득세 담당에 차례로 연락해, 첫해 몫 신고서를 정한 날까지 내면 기다리겠다는 답을 먼저 받았어요. 나머지 해는 다음 차례로 이어 가고 있어요.
처음부터 법인 돈을 정식으로 가져오려면
급여·상여·배당처럼 정해진 길로 가져오면 처분 걱정이 없어요. 대표이사 급여와 배당에서 나란히 견줘 봐요.
자주 묻는 것
인정상여가 무엇인가요?
법인세를 셈하며 비용에서 빼거나 수익에 더한 금액이 임원·직원에게 간 것으로 보아 그 사람의 상여로 처분하는 것이에요. 이 상여는 근로소득이 돼요.
인정상여 원천세는 누가 언제 내나요?
법인이 내요. 소득금액변동통지서를 받은 날 상여를 준 것으로 보아 원천징수하고, 그다음 달 10일까지 내요. 법인이 스스로 신고하면 신고일이나 수정신고일이 기준이에요.
대표도 따로 신고해야 하나요?
네. 통지서를 받은 날이 속한 달의 다음다음 달 말일까지 추가신고하면 기한 안에 신고한 것으로 봐요.
지방소득세도 내나요?
원천징수한 소득세의 10%를 개인지방소득세로 함께 특별징수해요.
누가 썼는지 모르면 어떻게 되나요?
귀속이 분명하지 않으면 대표에게 간 것으로 보아 대표의 상여로 처분해요.
인정상여는 어느 해 근로소득이 되나요?
그 사업연도 중 근로를 제공한 날의 소득이라, 처분된 사업연도의 근로소득에 더해 다시 셈해요.
통지서가 오기 전이든 뒤든, 내역부터 같이 나눠요
법인카드·통장 내역만 있으면 업무용으로 보여 줄 수 있는 몫과 처분될 몫을 나누고, 원천세·지방소득세·대표 추가신고 날짜를 함께 정리해 드려요.