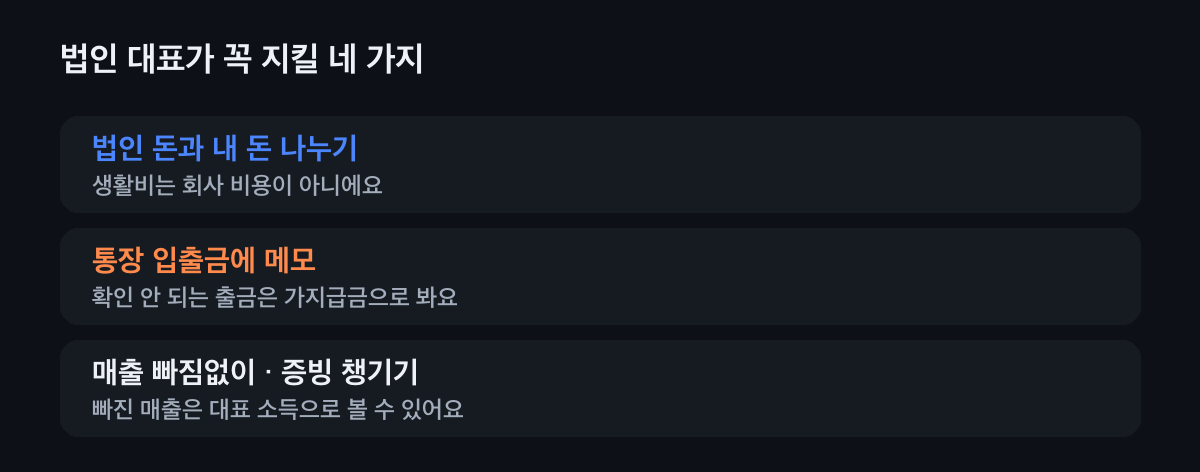
먼저 두 가지를 봐요
- 법인과 대표는 다른 사람이에요
- 법인 통장의 돈은 대표 돈이 아니에요. 대표가 쓰려면 급여·상여·배당처럼 정해진 길로 가져가요.
- 확인 안 되는 돈이 문제예요
- 누가 왜 보냈는지 모르는 입금은 법인 이익으로, 어디에 썼는지 모르는 출금은 대표에게 빌려준 돈(가지급금)으로 볼 수 있어요.
이렇게 지켜요
법인 통장 입출금에 메모를 남겨요
입금은 누가 무엇 때문에 보냈는지, 출금은 어디에 무엇으로 썼는지 메모하고 증빙을 붙여 둬요. 담당자가 바뀌어도 같은 규칙으로 남기면 나중에 설명할 일이 줄어요.
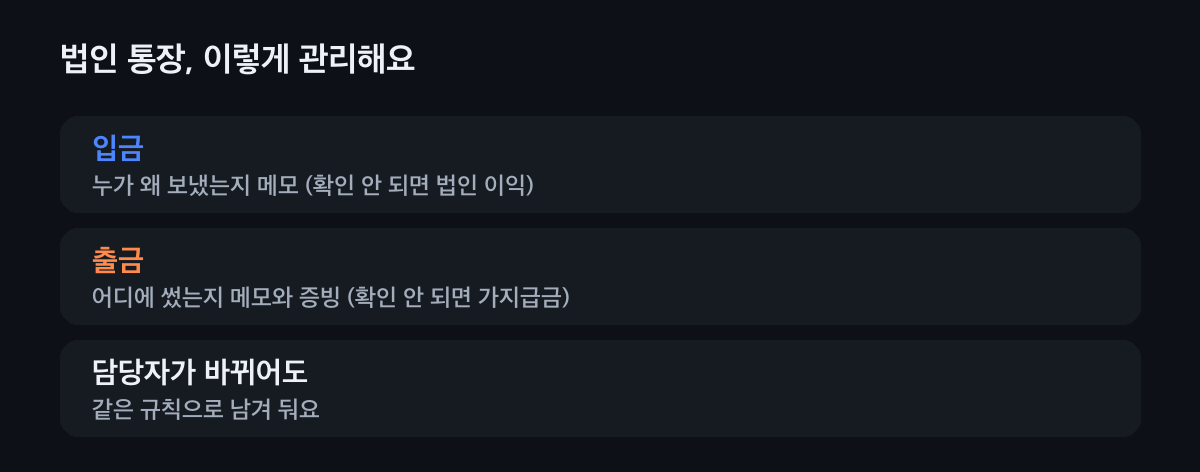
메모 한 줄이 가지급금을 막아요. 매출을 빠뜨리지 않아요
매출이 빠지면 부가가치세와 법인세를 더 내고, 그 돈이 누구에게 갔는지 분명하지 않으면 대표가 가져간 것(대표 상여)으로 봐요. 그러면 대표 소득세와 건강보험료도 늘어요.
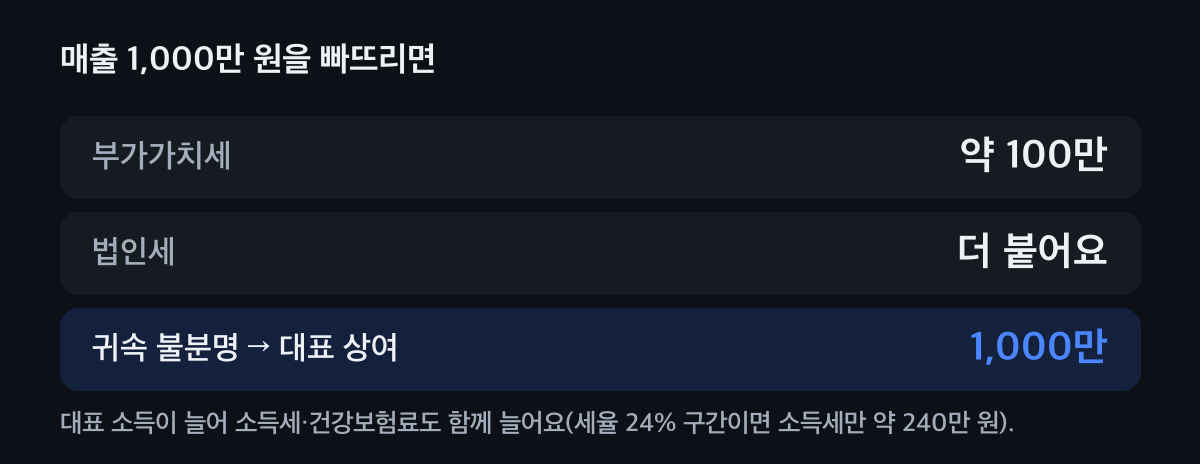
한 번 빠뜨리면 세금이 여러 갈래로 붙어요. 비용 한도를 지켜요
대표 생활비는 회사 비용이 아니에요. 사업에 쓴 돈이라도 업무용 승용차 감가상각비, 접대비(기업업무추진비), 정관·주총·이사회 기준을 넘는 임원 상여처럼 한도가 있는 비용이 있어요. 증빙이 어려우면 법인카드를 써요.
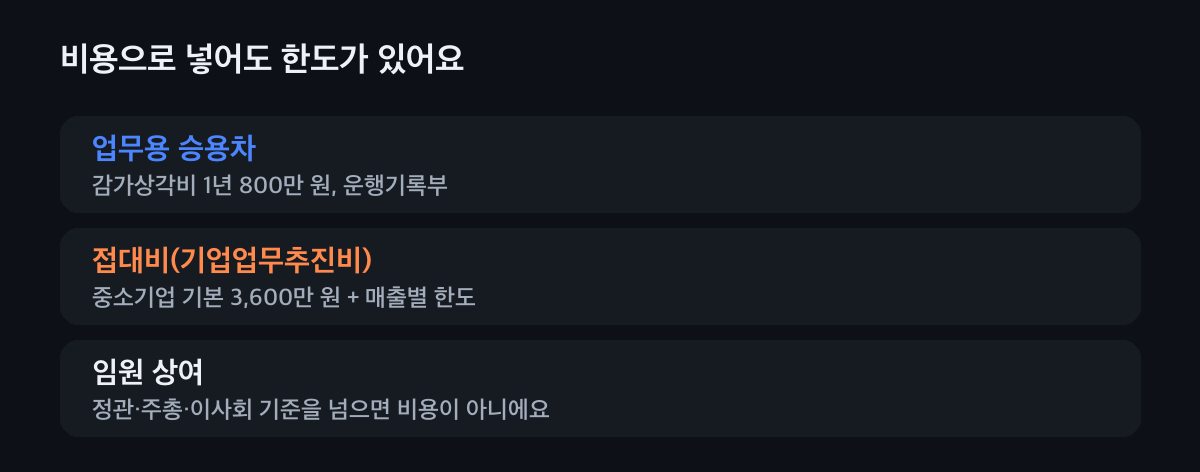
자세한 계산은 각 글에서 봐요.
법인 운영 점검표
지킨 것을 눌러 두면 다음에 들어와도 그대로예요. 막히는 칸은 옆 글로 이어 봐요.
7가지 중 정한 것을 눌러 두세요.
누른 것은 지금 쓰는 이 폰이나 컴퓨터에만 남아요. 다시 들어와도 그대로예요.
자주 묻는 것
법인 통장에서 대표가 돈을 써도 되나요?
법인 돈은 대표 돈이 아니에요. 급여·상여·배당처럼 정해진 길로 가져가야 하고, 그냥 쓰면 가지급금으로 볼 수 있어요.
법인 매출을 빠뜨리면 어떻게 되나요?
부가가치세와 법인세를 더 내고, 귀속이 분명하지 않은 돈은 대표 상여로 봐서 대표 소득세와 건강보험료도 늘어요.
대표 개인 비용을 법인 비용으로 넣으면요?
회사 비용으로 인정받지 못해 법인세가 붙고, 그 돈은 대표에게 준 것으로 봐서 대표 소득세가 늘어요.
임원 상여는 얼마든지 비용이 되나요?
정관·주주총회·이사회에서 정한 급여 기준을 넘는 임원 상여는 비용으로 인정되지 않아요.
법인세는 언제 신고해요?
사업연도가 끝난 달 말일부터 3개월 안에 신고해요. 12월 결산 법인은 3월 31일까지예요.
법인 돈 관리, 같이 봐요
통장 메모 규칙부터 대표 급여·배당 기준까지, 세무가이드가 법인에 맞게 같이 정해 드려요.