먼저 두 가지를 봐요
- 회사 돈이 늘어나진 않아요
- 준비금이 자본금으로 자리만 옮겨요. 회사 재산은 그대로이고 주식 수가 늘어 1주의 값이 그만큼 나뉘어요.
- 주주 세금은 재원이 정해요
- 어떤 준비금을 자본금으로 옮기느냐에 따라 주주에게 배당 세금이 붙기도 하고 안 붙기도 해요.
무상증자, 이렇게 해요
재원을 확인해요
재무제표에서 자본금으로 옮길 수 있는 준비금(주식발행초과금 같은 자본준비금, 이익준비금)이 얼마나 있는지 봐요. 재원에 따라 주주 세금이 달라지니 이 단계에서 정해요.
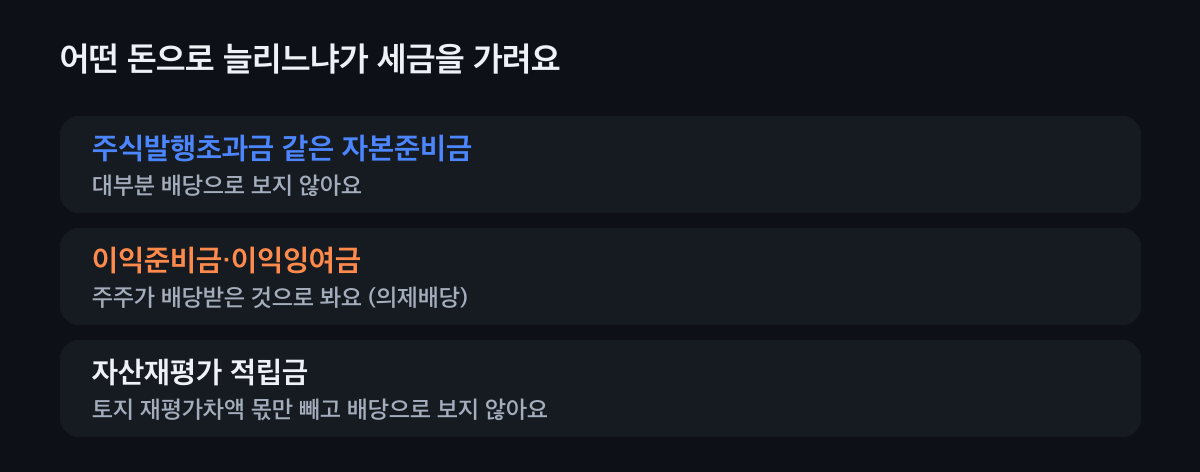
어떤 돈으로 늘리느냐가 세금을 가려요. 이사회에서 정하고 기준일을 알려요
준비금을 자본금으로 옮기는 일은 이사회 결의로 해요. 정관으로 주주총회에서 정하게 할 수도 있어요. 이사회로 정하면 새 주식을 받을 주주를 정하는 날을 그날의 2주 전에 공고해요.
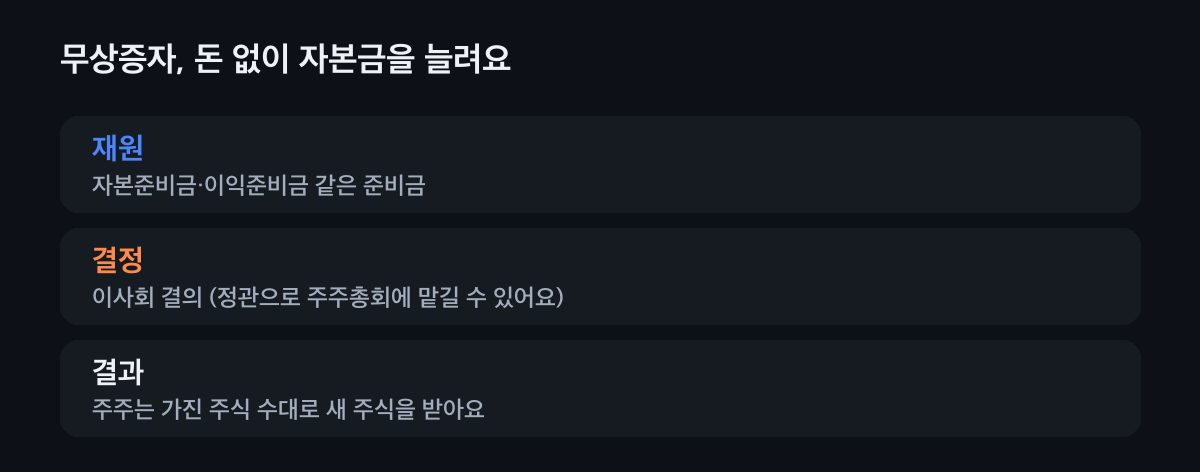
주주는 가진 주식 수대로 받아요. 주주 세금을 챙겨요
이익준비금·이익잉여금으로 무상증자를 하면 새로 받은 주식의 가액을 배당으로 보고, 회사가 배당소득세 14%와 지방소득세를 떼요. 한 해 이자·배당이 2,000만 원을 넘는 주주는 다른 소득과 합쳐 다시 계산해요.
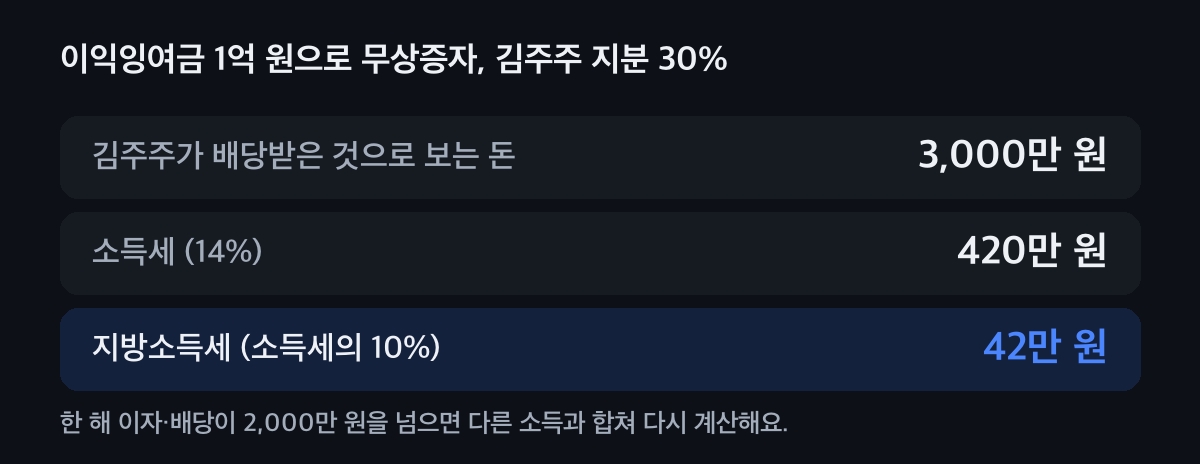
예시 이름은 지어낸 거예요. 증자 등기를 해요
늘어난 자본금과 발행주식 수를 등기해요. 늘어난 자본금의 0.4%(최저 11만 2,500원)를 등록면허세로, 그 20%를 지방교육세로 내요. 자본금 1억 원을 늘리면 세금이 48만 원이에요.
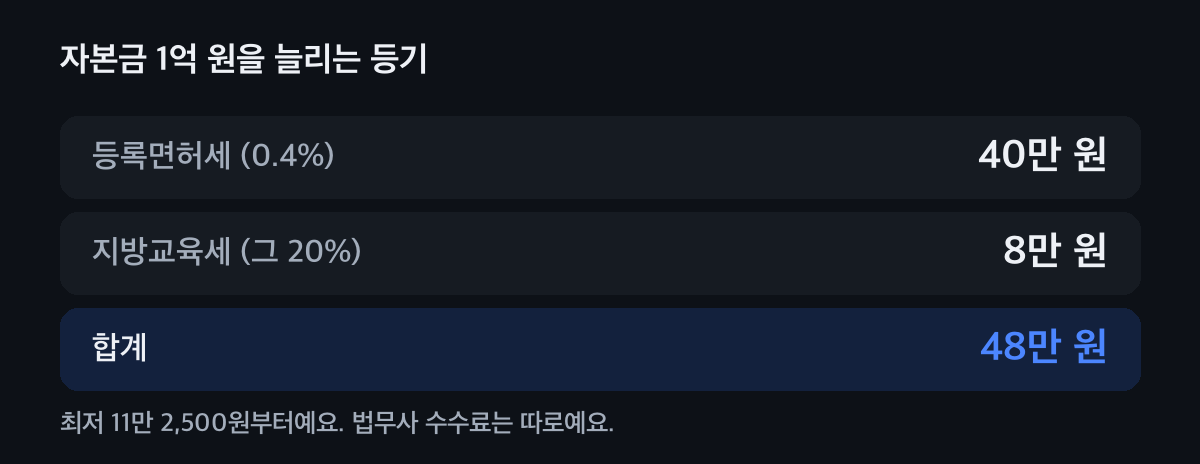
법무사 수수료는 따로예요.
우리 회사 무상증자, 세금은?
자본금으로 옮길 돈을 고르면 주주 세금을 보여 드려요.
어떤 돈으로 늘리나요?
주식발행초과금 · 자본준비금
대부분 주주에게 배당으로 보지 않아 세금이 없어요. 다만 일부 자본준비금은 예외로 배당으로 보니 재원 명세를 확인해요.
이익준비금 · 이익에서 쌓은 준비금
주주가 배당을 받은 것으로 봐요. 새로 받은 주식 가액에 배당소득세 14%와 지방소득세(그 10%)를 회사가 떼요.
이익잉여금 · 쌓인 이익
이익준비금과 같이 주주가 배당을 받은 것으로 봐요. 한 해 이자·배당이 2,000만 원을 넘는 주주는 다른 소득과 합쳐 다시 계산해요.
재평가적립금 · 자산재평가법
자산재평가법에 따른 재평가적립금은 배당으로 보지 않아요. 다만 토지 재평가차액에 해당하는 몫은 배당으로 봐요.
무상증자 준비표
끝낸 것을 눌러 두면 다음에 들어와도 그대로예요.
5가지 중 정한 것을 눌러 두세요.
누른 것은 지금 쓰는 이 폰이나 컴퓨터에만 남아요. 다시 들어와도 그대로예요.
유상증자와 무엇이 다른가요
유상증자
주주나 새 투자자가 돈을 내고 새 주식을 받아요. 회사에 실제로 돈이 들어와요.
무상증자
주주가 돈을 내지 않고, 회사 안의 준비금이 자본금으로 옮겨 가요. 회사 재산은 그대로예요.
등기는 2주 안에
자본금과 발행주식 수가 바뀌면 본점에서 2주 안에 변경 등기를 해요.
자주 묻는 것
무상증자를 하면 주주가 세금을 내나요?
재원에 따라 달라요. 주식발행초과금 같은 자본준비금이면 대부분 세금이 없고, 이익준비금·이익잉여금이면 배당으로 보아 배당소득세가 붙어요.
무상증자는 누가 결정하나요?
이사회 결의로 해요. 정관으로 주주총회에서 정하게 할 수도 있어요.
무상증자를 하면 회사에 돈이 들어오나요?
아니요. 준비금이 자본금으로 자리만 옮겨서 회사 재산은 그대로예요.
무상증자 등기 비용은 얼마예요?
늘어난 자본금의 0.4%(최저 11만 2,500원)가 등록면허세이고 그 20%가 지방교육세예요. 자본금 1억 원을 늘리면 48만 원이에요.
새 주식은 어떻게 나눠 주나요?
주주가 가진 주식 수에 비례해 나눠 줘요. 1주가 안 되는 몫은 팔아서 돈으로 나눠요.
무상증자 전에 같이 봐요
재원과 시기에 따라 주주 세금과 등기 비용이 달라져요. 세무가이드가 재무제표부터 같이 봐 드려요.