비상장주식,어떤 값으로 증여할까요
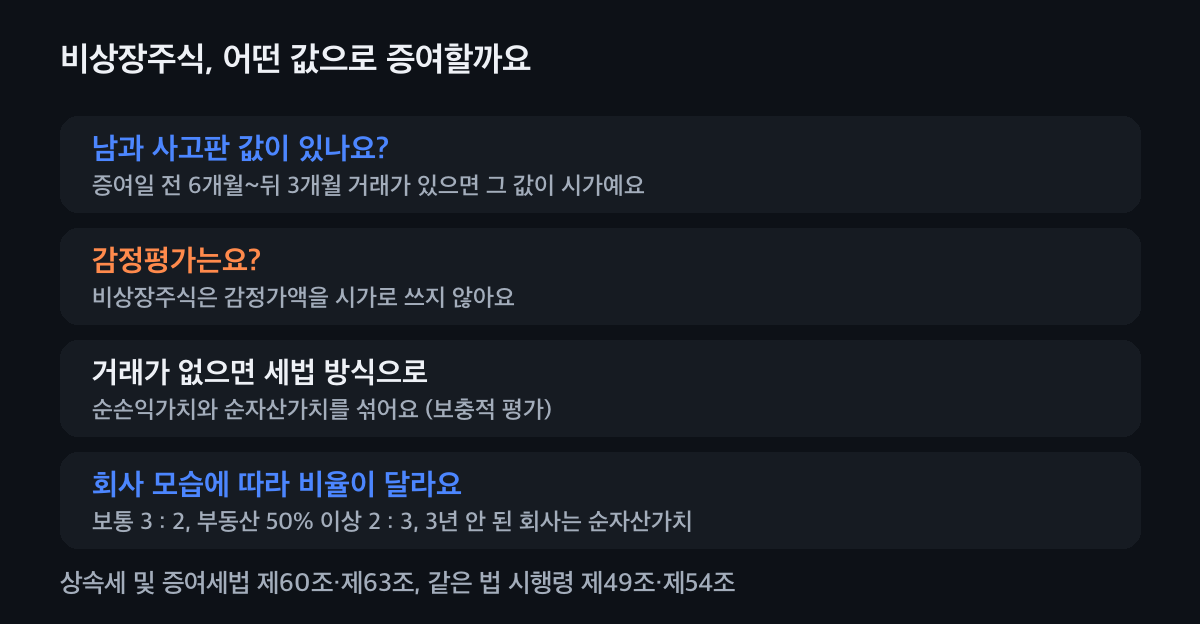
비상장주식은 증여일 전 6개월부터 뒤 3개월 사이에 특수관계 없는 사람과 사고판 값이 있으면 그 값이 시가예요. 그런 거래가 없으면 감정가액은 쓸 수 없고, 최근 3년 이익으로 낸 순손익가치와 증여일 순자산가치를 섞는 세법 방식(보충적 평가)으로 1주 값을 정해요.
먼저 두 가지를 정해요
- 증여일
- 평가는 증여일 현재 값으로 해요. 주식을 넘기는 날을 먼저 정해야 어느 해 이익과 어느 날 순자산을 쓸지 정해져요.
- 회사 모습
- 사업을 시작한 지 3년이 넘었는지, 자산 중 부동산이 얼마나 되는지에 따라 평가 비율이 달라져요.
이 순서로 값을 정해요
남과 사고판 값이 있는지 봐요
증여일 전 6개월부터 뒤 3개월 사이에 같은 주식을 사고판 값이 있으면 그 값이 시가예요. 다만 가족처럼 특수관계인과 거래해 값이 객관적으로 부당하면 쓰지 않고, 거래한 주식의 액면 합계가 발행주식 액면총액의 1%와 3억 원 중 적은 금액보다 작아도 쓰지 않아요.
감정평가는 쓰지 않아요
부동산은 감정평가 두 곳의 평균을 시가로 쓸 수 있지만, 비상장주식은 감정가액을 시가로 보지 않아요. 거래가 없으면 다음 단계의 세법 방식으로 가요.
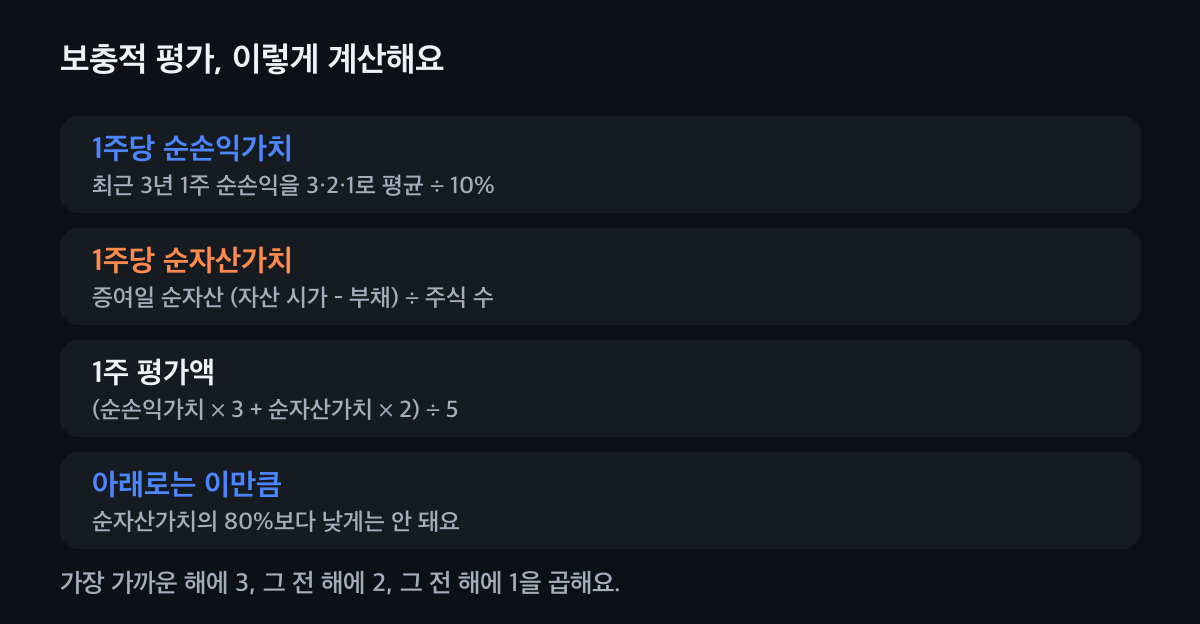
가장 가까운 해 이익에 가장 큰 무게를 둬요. 순손익가치와 순자산가치를 섞어요
1주당 순손익가치는 최근 3년 순손익을 가까운 해부터 3·2·1로 평균해 10%로 나눈 값이에요. 1주당 순자산가치는 증여일 현재 자산을 세법대로 평가한 값에서 부채를 빼고 주식 수로 나눠요. 둘을 3 대 2로 섞고, 그 값이 순자산가치의 80%보다 낮으면 80%로 해요.
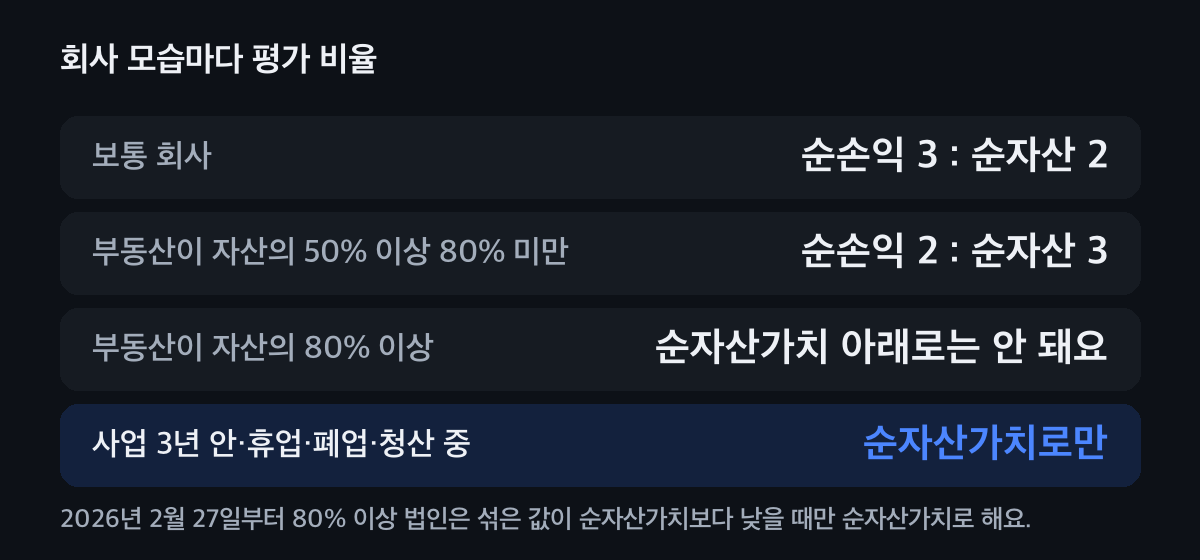
부동산이 많은 회사일수록 순자산가치 무게가 커져요. 회사 모습에 따라 비율을 바꿔요
부동산이 자산의 50% 이상 80% 미만이면 2 대 3으로 섞어요. 80% 이상이면 섞은 값이 순자산가치보다 낮을 때 순자산가치로 해요(2026년 2월 27일 이후 평가분). 사업을 시작한 지 3년이 안 됐거나 휴업·폐업·청산 중이면 순자산가치로만 평가해요.
최대주주 할증과 서류를 챙겨요
중소기업·중견기업이 아닌 회사의 최대주주 주식은 평가액에 20%를 더해요. 최근 3년 법인세 신고서, 증여일 기준 재무상태표, 회사 부동산 자료, 주주명부를 모아 평가해요. 세금 계산은 법인 주식 증여세 글에서 이어서 해 보세요.
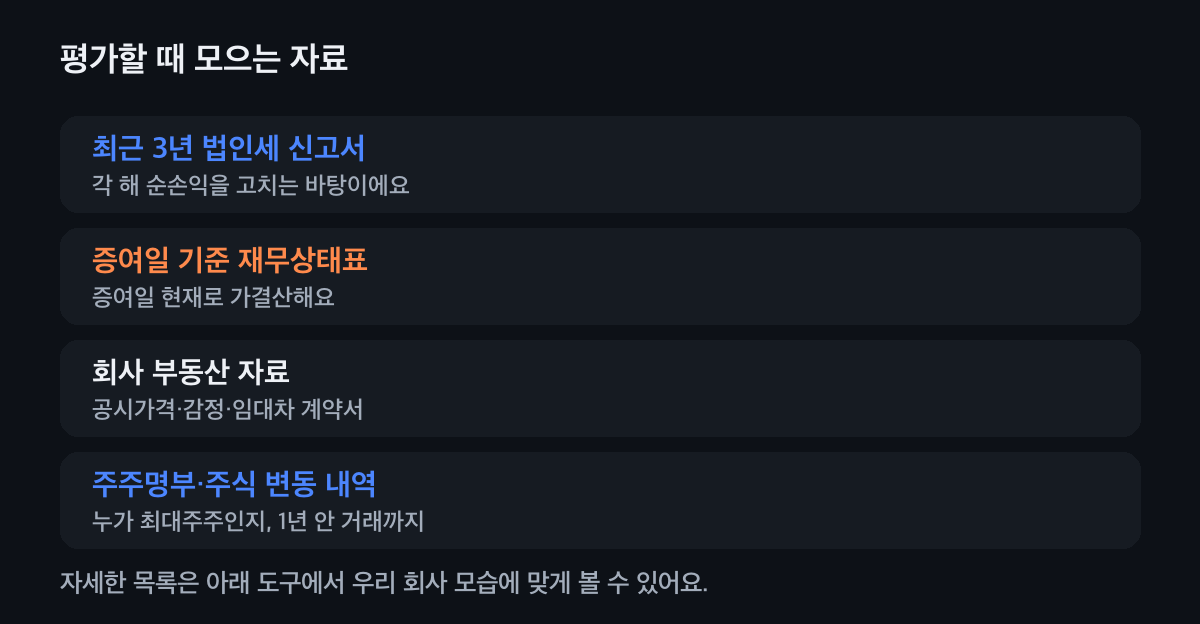
증여일 현재로 가결산한 재무상태표가 바탕이에요.
우리 회사 주식, 평가 길 찾기
질문 네 개에 답하면 어떤 방법으로 평가하는지와 챙길 서류가 나와요.
증여일 전 6개월부터 뒤 3개월 사이에, 이 주식을 특수관계 없는 사람과 사고판 적이 있나요?
사업을 시작한 지 3년이 넘었나요?
회사 자산 중 토지·건물 같은 부동산은 얼마나 되나요?
중소기업(또는 직전 3년 매출 평균 5천억 원 미만 중견기업)인가요?
우리 회사 주식은 이렇게 평가해요
왼쪽 질문에 답하면 여기에 보여요.
거래한 값(매매사례가액)이 시가예요
평가기간 안에 남과 사고판 값이 있으면 그 값으로 증여해요. 거래가 여럿이면 증여일에 가장 가까운 날의 값을 써요. 가족 사이 거래처럼 값이 부당하다고 보이면 쓰지 않으니, 거래 상대와 대금이 오간 기록을 함께 챙겨요.
순자산가치로만 평가해요
사업을 시작한 지 3년이 안 됐거나 휴업·폐업·청산 중인 회사는 이익을 보지 않고 1주당 순자산가치로만 평가해요. 증여일 현재 자산을 세법대로 평가해 부채를 빼고 주식 수로 나눠요.
순손익가치 3 : 순자산가치 2로 섞어요
최근 3년 1주 순손익을 3·2·1로 평균해 10%로 나눈 순손익가치와 순자산가치를 3 대 2로 섞어요. 섞은 값이 순자산가치의 80%보다 낮으면 80%로 해요. 이익이 큰 회사일수록 1주 값이 높아져요.
순손익가치 2 : 순자산가치 3으로 섞어요
부동산이 자산의 50% 이상 80% 미만인 회사는 순자산가치에 더 무게를 둬요. 순자산에 들어가는 부동산은 시가나 기준시가 등 세법 방법으로 평가하고, 장부가액보다 낮으면 보통 장부가액으로 해요.
순자산가치 아래로는 평가하지 않아요
부동산이 자산의 80% 이상인 회사는 3 대 2로 섞은 값이 순자산가치보다 낮으면 순자산가치로 해요. 2026년 2월 27일 이후 평가분부터 이렇게 바뀌었어요. 회사 부동산 값을 먼저 정확히 잡는 게 핵심이에요.
최대주주 주식이면 20%를 더해요
중소기업·중견기업이 아닌 회사에서 최대주주와 그 가족이 가진 주식은 위에서 구한 값에 20%를 더해요. 3년 연속 결손인 회사 등은 더하지 않아요.
챙길 서류
누른 것은 지금 쓰는 이 폰이나 컴퓨터에만 남아요. 어디에도 보내지 않아요.
이럴 땐 이렇게 봐요
세법 값이 너무 높아 보여요
보충적 평가액이 회사 실제 가치와 크게 다르면, 다른 방법(비슷한 상장회사 주가 비교, 앞으로의 현금흐름 등)으로 평가한 값을 붙여 평가심의위원회에 심의를 신청할 수 있어요. 납세자가 평가한 값이 보충적 평가액의 70%~130% 안일 때만이에요.
일시적으로 이익이 튄 해가 있어요
일시적이고 우발적인 일로 최근 3년 이익이 늘어난 경우 등은 회계법인·세무법인 등 두 곳 이상이 낸 추정이익 평균을 쓸 수 있는 길이 있어요. 신고 기한 안에 신고해야 해서 미리 준비해요.
증여세는 얼마일까요
1주 값이 나오면 세금 계산은 법인 주식 증여세 계산기에서 바로 해 볼 수 있어요.
가족에게 팔 때도 같아요
가족에게 팔 때도 같은 방법으로 시가를 구하고, 시가와 값 차이가 크면 증여세가 붙어요. 비상장주식 양도 세금과 가족 지분 나누기를 함께 보세요.
자주 묻는 것
비상장주식을 감정평가 받아서 증여해도 되나요?
안 돼요. 부동산과 달리 비상장주식은 감정가액을 시가로 보지 않아요. 남과 사고판 값이 없으면 세법이 정한 보충적 평가로 정해요.
비상장주식 보충적 평가는 어떻게 계산해요?
1주당 순손익가치(최근 3년 순손익을 3·2·1로 평균해 10%로 나눈 값)와 1주당 순자산가치를 3 대 2로 섞어요. 부동산이 자산의 50% 이상 80% 미만이면 2 대 3이고, 섞은 값이 순자산가치의 80%보다 낮으면 80%로 해요.
가족끼리 거래한 값도 시가가 되나요?
특수관계인과 거래해 값이 객관적으로 부당하다고 보이면 시가로 쓰지 않아요. 아주 작은 거래도 쓰지 않아요.
세운 지 얼마 안 된 회사 주식은요?
사업을 시작한 지 3년이 안 된 회사는 이익을 보지 않고 1주당 순자산가치로만 평가해요. 휴업·폐업·청산 중인 회사도 같아요.
부동산이 많은 회사는 어떻게 평가해요?
부동산이 자산의 50% 이상 80% 미만이면 순손익가치 2, 순자산가치 3으로 섞어요. 80% 이상이면 섞은 값이 순자산가치보다 낮을 때 순자산가치로 해요.
1주 값, 서류 보고 같이 정해요
어떤 방법으로 평가하느냐에 따라 1주 값이 몇 배씩 달라지기도 해요. 세무가이드가 회사 서류를 보고 평가 길과 증여 시점을 같이 봐요.