평소에 이렇게 해 둬요
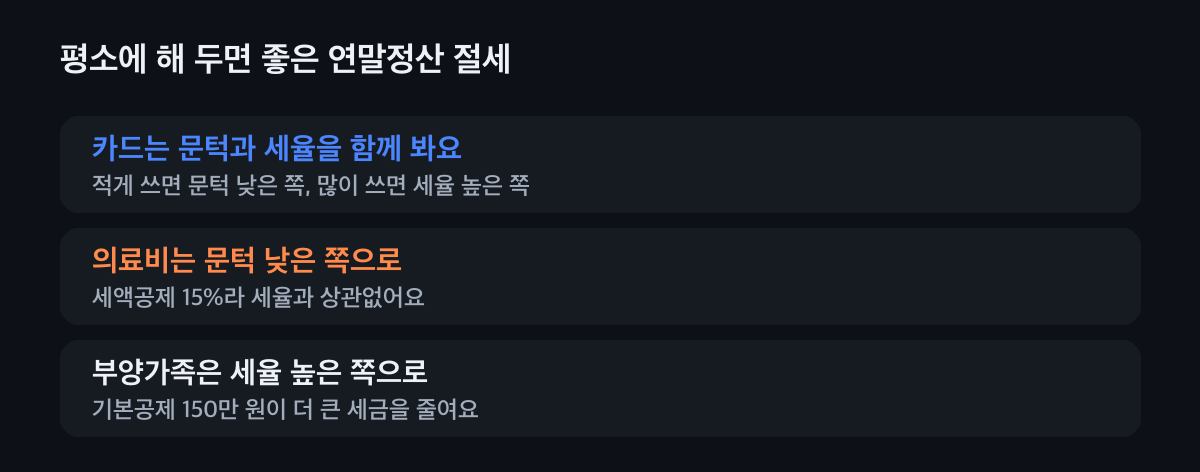
맞벌이 카드, 문턱과 세율을 함께 봐요
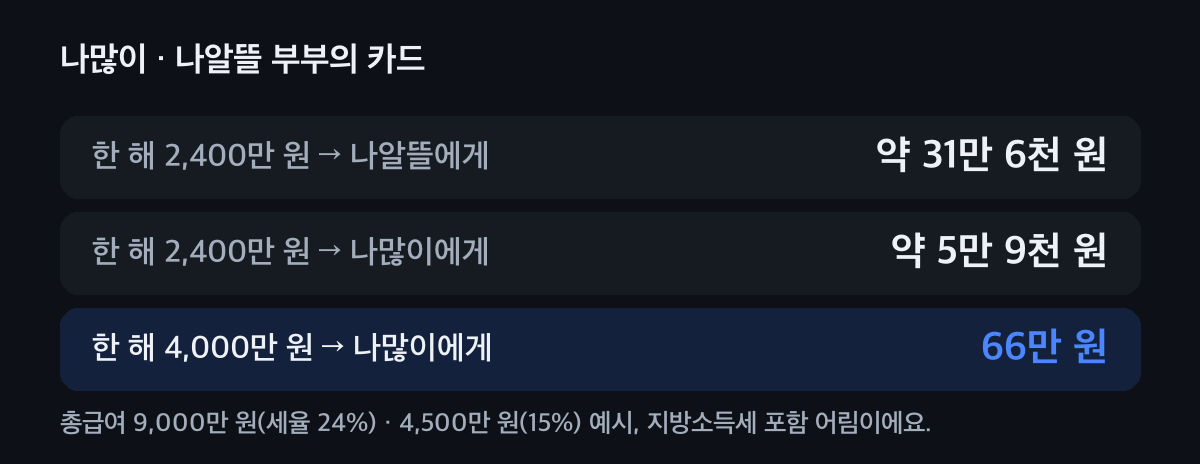
흔히 말하는 '소득 많은 사람 카드로 몰기'는 많이 쓰는 집에서 맞아요. 총급여 9,000만 원(세율 24%)인 나많이 씨와 4,500만 원(15%)인 나알뜰 씨 부부가 한 해 2,400만 원을 쓰면 나알뜰 씨 앞으로 몰 때 약 31만 6천 원, 나많이 씨 앞이면 약 5만 9천 원이 줄어요. 4,000만 원을 쓰면 나많이 씨 앞으로 몰 때 66만 원으로 가장 커요. 문턱을 넘고 한도까지 채울 수 있는 사람이 세율이 높으면 그쪽이에요.
아래 계산기에 우리 집 숫자를 넣어 보세요. 의료비는 문턱 낮은 쪽으로
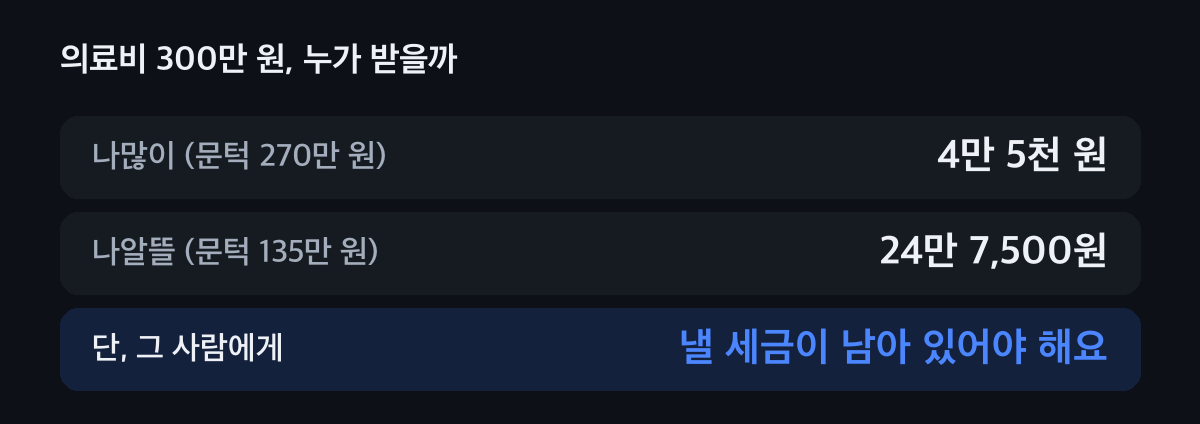
의료비는 총급여의 3%를 넘는 몫의 15%를 세금에서 빼요. 같은 300만 원이라도 나많이 씨(문턱 270만 원)는 4만 5천 원, 나알뜰 씨(문턱 135만 원)는 24만 7,500원이 줄어요. 배우자 의료비는 소득이 있어도 공제 대상이라 문턱 낮은 쪽이 모아 받을 수 있어요. 다만 그 사람에게 빼 줄 세금이 남아 있어야 효과가 있어요.
본인·6세 이하·65세 이상·장애인 의료비는 700만 원 한도가 없어요. 부양가족은 세율 높은 쪽으로
자녀·부모님 기본공제(1명 150만 원)는 부부 중 한 사람만 받아요. 소득에서 빼는 공제라 세율 24%인 쪽이 받으면 36만 원, 15%인 쪽이면 22만 5천 원이 줄어요(지방소득세 별도). 누가 받을지는 부양가족 판단기와 맞벌이 글에서 함께 봐요.
기본공제를 받는 사람에게 따라오는 공제도 함께 봐요. 기부금 영수증은 평소에 모아요
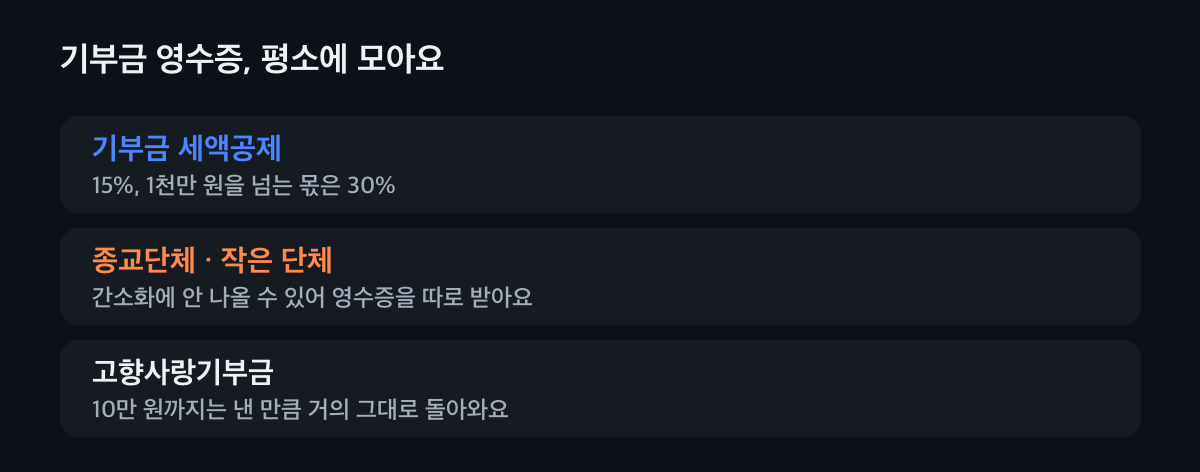
기부금은 15%(1천만 원을 넘는 몫은 30%)를 세금에서 빼요. 종교단체나 작은 단체 기부는 간소화 자료에 안 나올 수 있어 영수증을 따로 받아 두고, 홈택스에 휴대전화 번호를 등록해 두면 전자 기부금 영수증을 받기 쉬워요.
기본공제 대상 가족이 낸 기부금도 넣을 수 있어요.
우리 집 카드, 누구 앞으로 쓸까
부부의 총급여와 세율, 한 해 카드 쓰는 돈을 넣으면 누구 앞으로 몰 때 세금이 가장 많이 줄어드는지 보여 드려요.
세율은 작년 근로소득 원천징수영수증의 과세표준으로 골라요(1,400만 원 이하 6%, 5,000만 원 이하 15%, 8,800만 원 이하 24%, 1억 5천만 원 이하 35%).
- 모두 나에게
- 모두 배우자에게
- 가장 좋게 나누면
신용카드(15%) 기준, 지방소득세까지 더한 어림이에요. 자녀가 있으면 한도가 더 크고, 체크카드·전통시장은 공제율이 높아서 실제 금액은 달라질 수 있어요. 소득이 있는 배우자의 카드는 각자 따로 계산해요.
우리 집은 어떤가요
누르면 모을 곳을 알려 드려요.
우리 집은
카드를 적게 써요
문턱(총급여의 25%)을 넘기 쉬운 총급여 낮은 쪽으로 모아요. 문턱을 못 넘으면 공제가 0이에요.
카드를 많이 써요
한도(300만 원, 총급여 7천만 원 넘으면 250만 원)까지 채울 수 있다면 세율 높은 쪽으로 모으고, 한도를 넘는 몫은 배우자 앞으로 써요.
병원비가 많이 나와요
의료비는 총급여가 낮은 쪽이 문턱이 낮아요. 다만 그 사람에게 낼 세금이 남아 있는지 함께 봐요.
부모님·자녀를 넣어야 해요
기본공제는 세율 높은 쪽에 넣어요. 부양가족 판단기로 넣을 수 있는지 먼저 봐요.
자주 묻는 것
맞벌이는 소득 많은 사람 카드를 쓰는 게 좋은가요?
카드를 많이 써서 한도까지 채울 수 있다면 세율이 높은 쪽이 유리해요. 적게 쓰면 문턱이 낮은 총급여 적은 쪽으로 모아야 공제가 생겨요.
의료비는 누가 공제받는 게 좋아요?
의료비는 세액공제 15%라 세율과 상관없어서 문턱(총급여의 3%)이 낮은 쪽이 유리해요. 다만 그 사람에게 빼 줄 세금이 남아 있어야 해요.
배우자 카드도 내가 공제받을 수 있나요?
소득이 거의 없어 기본공제 대상인 배우자의 카드만 합칠 수 있어요. 소득이 있는 맞벌이 배우자의 카드는 각자 따로 계산해요.
부양가족은 누가 받는 게 좋아요?
기본공제는 소득에서 빼는 공제라 세율이 높은 쪽이 받으면 더 많이 줄어요.
기부금 영수증은 어떻게 받아요?
간소화 자료에 나오면 그대로 쓰고, 안 나오는 단체는 직접 기부금 영수증을 받아요. 홈택스에 휴대전화 번호를 등록하면 전자 기부금 영수증을 받기 쉬워요.
우리 집 배치, 같이 봐요
부부의 급여와 지출을 보면 카드·의료비·부양가족을 누구 앞으로 둘지 정해져요. 세무가이드가 같이 계산해 드려요.