먼저 두 가지를 봐요
- 이름보다 조건이 중요해요
- '식대'라고 적었어도 회사가 밥을 따로 주면 과세예요. 자가운전보조금도 본인 소유나 본인 명의로 빌린 차를 업무에 쓰고 실제 여비 대신 받을 때만 비과세예요.
- 한도를 넘는 몫은 과세예요
- 식대 30만 원을 받으면 20만 원만 비과세, 나머지 10만 원은 월급처럼 세금이 붙어요. 여러 회사에서 받아도 합쳐서 한도를 봐요.
비과세, 이렇게 챙겨요
받는 급여를 항목별로 나눠요
기본급·상여와 식대·차량·보육수당을 따로 적어요. 급여명세서에 항목이 나뉘어 있어야 비과세를 적용하기 쉬워요.
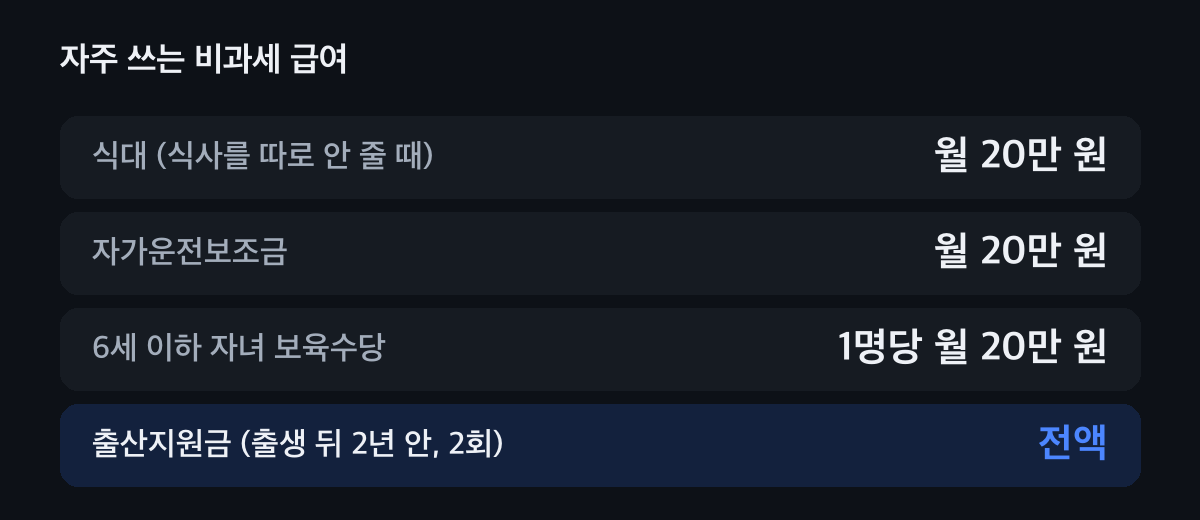
자주 쓰는 네 가지예요. 조건이 맞는지 봐요
식대는 식사를 따로 받지 않을 때, 자가운전보조금은 본인 소유나 본인 명의로 빌린 차를 업무에 쓰고 시내출장 실비 대신 받을 때, 보육수당은 그해 1월 1일 기준 6세 이하 자녀가 있을 때예요.
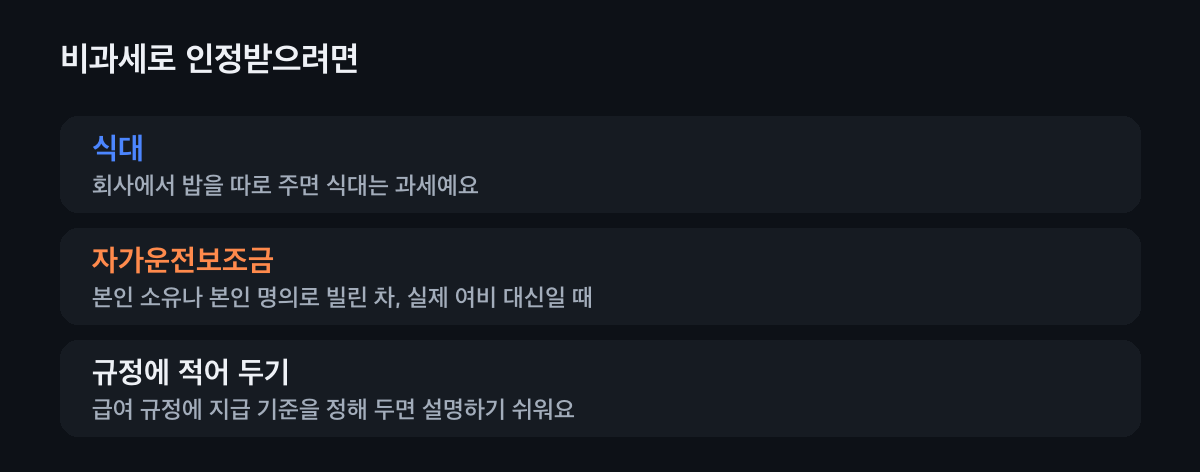
회사 규정에 지급 기준을 적어 두면 좋아요. 효과를 계산해 봐요
비과세 몫은 총급여에 들어가지 않아 소득세가 줄고, 국민연금·건강보험 같은 4대보험 기준에서도 빠져요. 예를 들어 김총무 씨가 식대 20만 원을 비과세로 받으면 한 달 4대보험이 직원·회사 몫 각각 약 2만 원씩 줄어요.
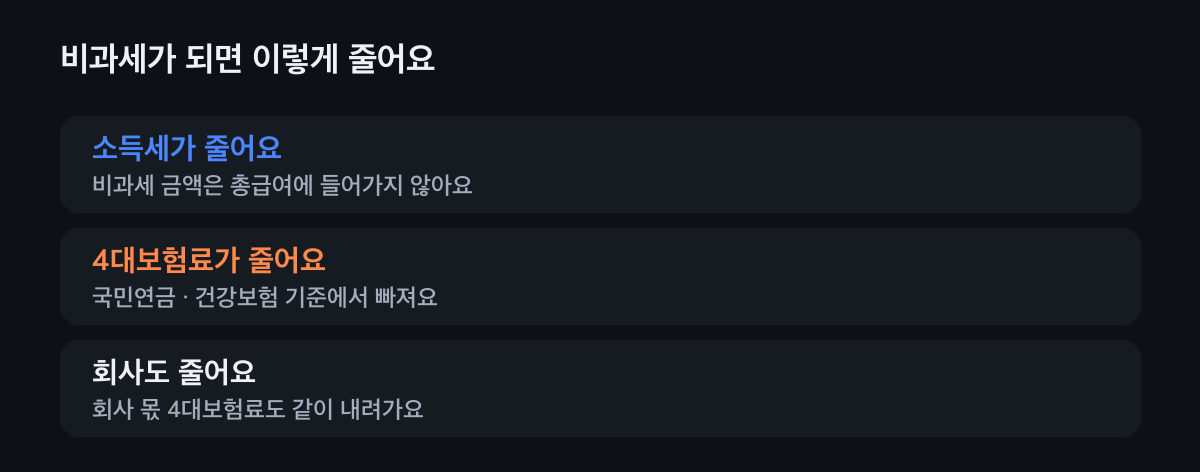
아래 계산기에 넣으면 바로 나와요. 다른 비과세도 있는지 봐요
해외에서 일하면 월 100만 원(원양어선·해외건설은 500만 원), 생산직의 연장·야간·휴일근로 수당은 연 240만 원까지 비과세예요. 생산직은 월정액급여 260만 원 이하, 직전 해 총급여 3,700만 원 이하일 때예요.
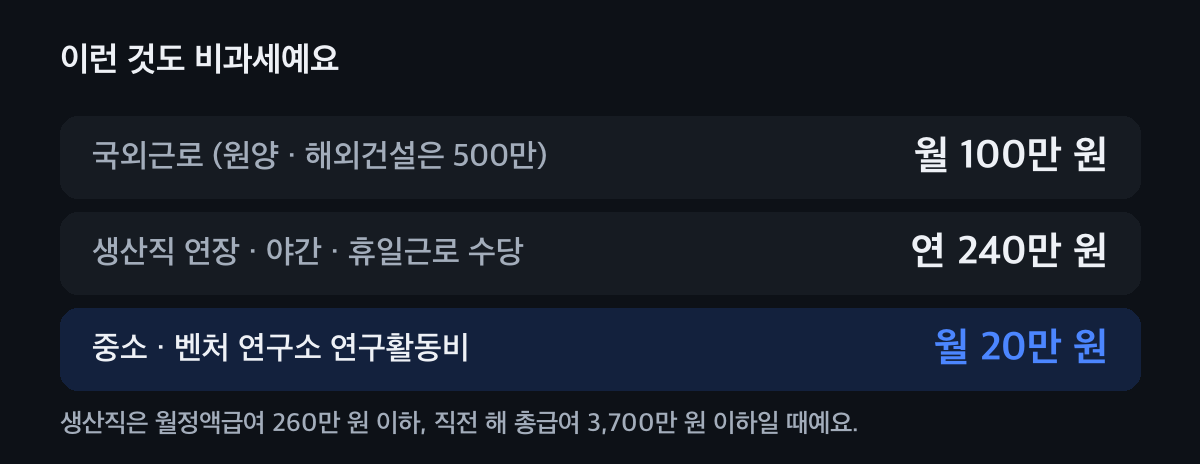
조건이 맞는 직원에게만 해당해요.
비과세로 나누면 얼마 달라질까?
식대·자가운전보조금·보육수당을 넣으면 한 달 4대보험과 한 해 세금이 얼마 줄어드는지 어림으로 보여 드려요.
식사를 따로 주지 않을 때의 식대, 본인 차를 업무에 쓰고 실제 여비 대신 받는 돈만 넣어요.
한 달 비과세 200,000원
- 직원 4대보험 (한 달)
- 19,430원 덜 내요
- 회사 4대보험 (한 달)
- 19,930원 덜 내요
- 직원 소득세+지방소득세 (한 해)
- 396,000원 덜 내요
한도를 넘는 몫은 과세 급여로 봐요. 국민연금 상·하한과 산재보험은 빼고 셈한 어림값이에요.
더 많은 비과세 급여
출산지원금
직원이나 배우자가 출산했을 때 회사가 출생일 뒤 2년 안에 두 번까지 주는 출산지원금은 전액 비과세예요. 회사와 특수관계인 직원은 빠져요.
국외근로·연구활동비
해외에서 일하고 받는 보수는 월 100만 원(원양어선·해외 건설현장은 월 500만 원), 중소·벤처기업 연구소 연구원의 연구활동비는 월 20만 원까지 비과세예요.
육아휴직급여 등
고용보험에서 받는 실업급여·육아휴직급여·출산전후휴가급여, 산재보험 급여는 비과세예요.
자주 묻는 것
식대 비과세 한도는 얼마인가요?
식사를 따로 받지 않는 직원이 받는 식대는 월 20만 원까지 비과세예요. 넘는 몫은 과세 급여예요.
회사에서 밥도 주고 식대도 주면 어떻게 되나요?
회사가 식사를 제공하면 그 식사는 비과세지만, 따로 받는 식대는 과세 급여가 돼요.
자가운전보조금은 누구나 받을 수 있나요?
본인 소유나 본인 명의로 빌린 차를 직접 운전해 업무에 쓰고, 시내출장 실비 대신 회사 기준에 따라 받을 때만 월 20만 원까지 비과세예요.
보육수당은 자녀가 둘이면 40만 원인가요?
네. 그해 1월 1일 기준 6세 이하 자녀 1명당 월 20만 원까지라서 두 명이면 월 40만 원까지 비과세예요.
비과세 급여도 4대보험료가 줄어드나요?
네. 국민연금·건강보험 같은 보험료는 비과세를 뺀 급여로 매겨서, 비과세 몫만큼 직원과 회사 보험료가 모두 줄어요.
급여 항목, 같이 나눠요
비과세 항목을 바르게 나누면 회사와 직원이 함께 덜 내요. 세무가이드가 급여 규정과 명세서를 같이 봐 드려요.