부양가족 공제,세 가지만 보면 돼요
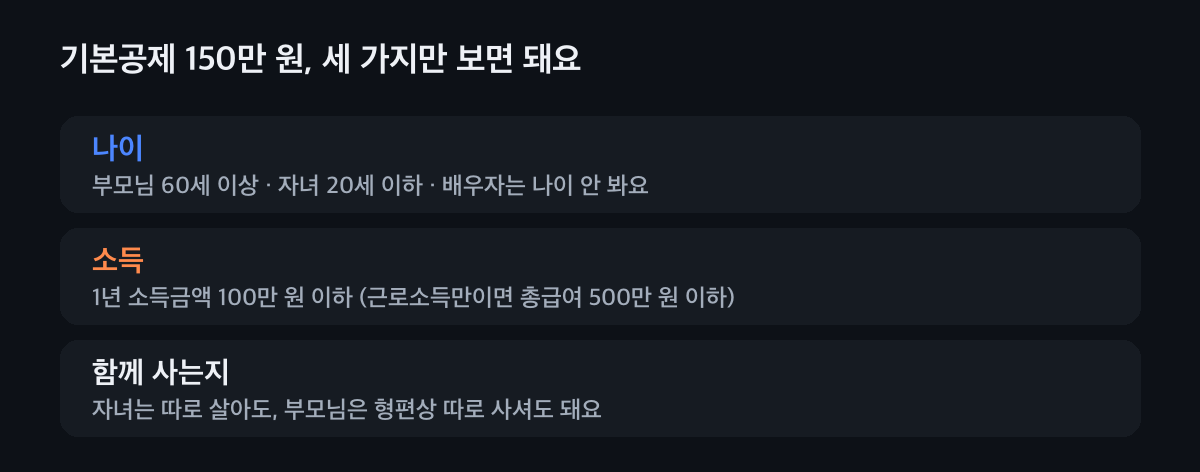
부양가족 한 명마다 1년 소득에서 150만 원을 빼 줘요. 부모님은 60세 이상, 자녀는 20세 이하여야 하고(배우자는 나이를 안 봐요), 그해 소득금액이 100만 원 이하여야 해요. 근로소득만 있으면 총급여 500만 원 이하까지 돼요.
먼저 두 가지를 봐요
- 한 사람은 한 번만 올려요
- 부모님을 형제가 함께 모셔도 공제는 한 사람만 받아요. 누가 받을지 미리 정해 두면 나중에 고쳐 신고할 일이 없어요.
- 판단은 12월 31일 기준이에요
- 배우자는 12월 31일까지 혼인신고하면 그해 공제돼요. 그해 돌아가신 가족은 돌아가신 날 전날 기준으로 보고, 그해까지 공제돼요.
부양가족 공제, 이렇게 확인해요
나이를 봐요
부모·조부모는 60세 이상, 자녀·손자녀는 20세 이하, 형제자매는 20세 이하나 60세 이상이어야 해요. 배우자 쪽 부모님도 같은 기준이에요. 나이는 그해 연도에서 태어난 해를 빼서 보고, 그해 중에 그 나이가 되면 돼요. 장애인은 나이를 보지 않아요.
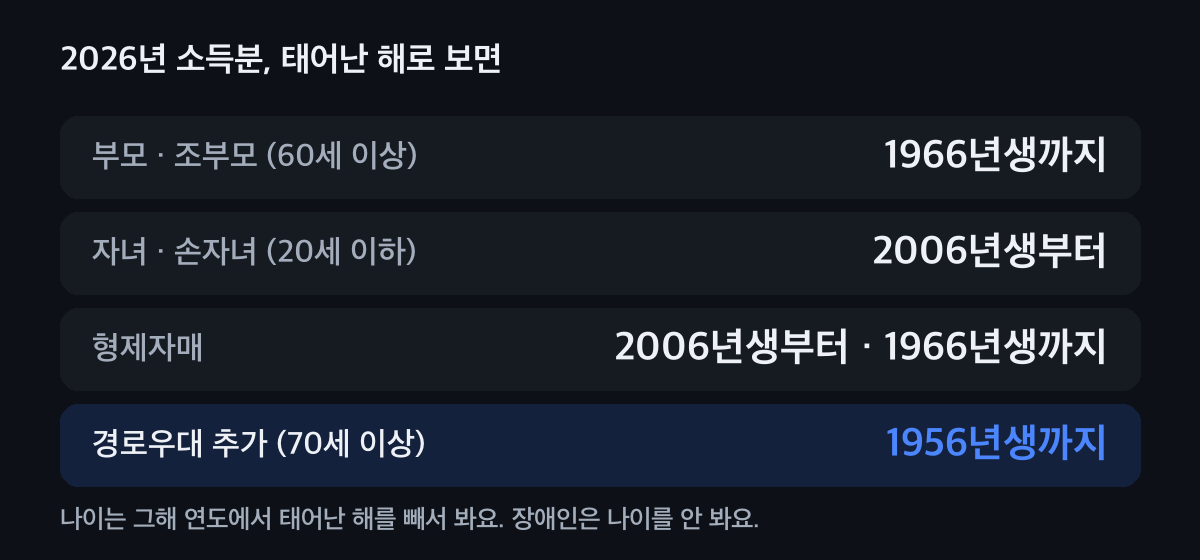
2026년 소득분(2027년 초 연말정산, 5월 신고) 기준이에요. 그해 소득금액이 100만 원 이하인지 봐요
소득금액은 받은 돈이 아니라 비용이나 공제를 뺀 금액이에요. 근로소득만 있으면 총급여 500만 원 이하면 돼요. 이자·배당 2천만 원 이하, 사적연금 1,500만 원 이하, 기타소득금액 300만 원 이하처럼 분리과세로 끝나는 소득은 빼고 봐요. 퇴직소득·양도소득이 있었다면 그것도 합쳐서 봐요.
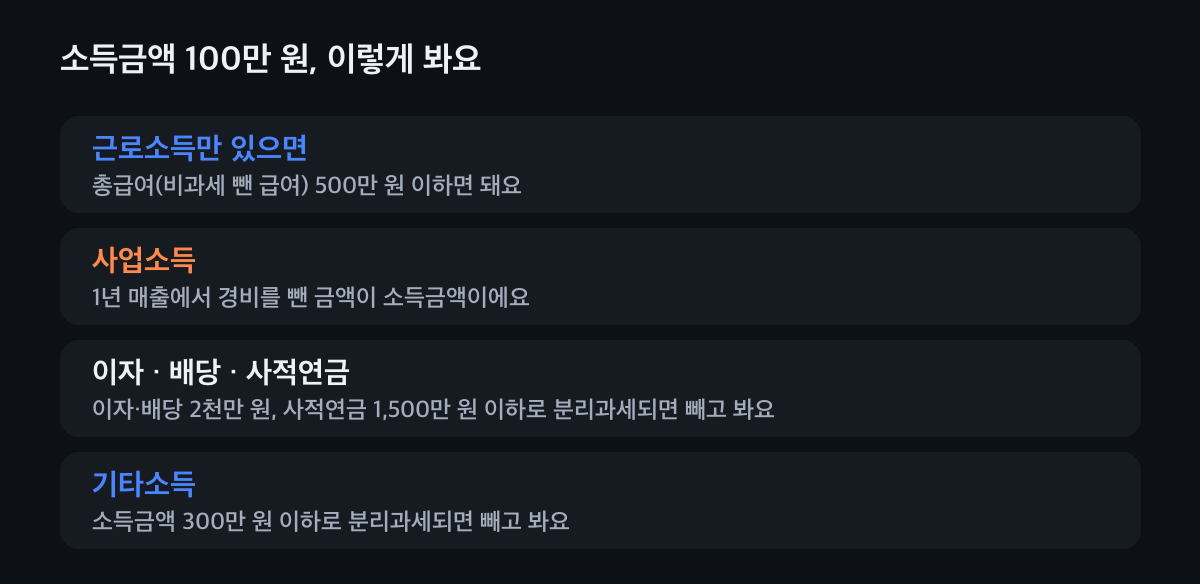
가족의 소득금액은 소득금액증명원으로 확인할 수 있어요. 함께 사는지 봐요
자녀는 따로 살아도 돼요. 부모님은 주거 형편상 따로 사셔도 실제로 부양하면 돼요. 형제자매는 주민등록을 같이하고 함께 살아야 하지만, 학업·요양·근무 때문에 잠깐 떨어져 사는 건 괜찮아요.
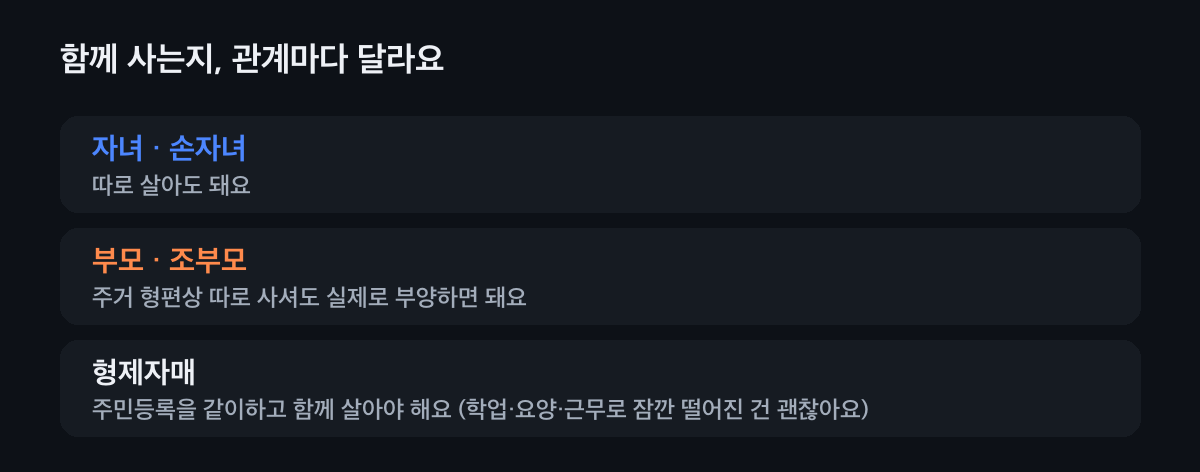
주민등록이 따로여도 되는 경우가 많아요. 추가공제까지 챙겨요
기본공제를 받는 가족이 70세 이상이면 100만 원, 장애인이면 200만 원을 더 빼요. 배우자 없이 자녀를 공제받으면 한부모 100만 원, 소득금액 3천만 원 이하 여성으로 요건이 맞으면 부녀자 50만 원도 있어요. 둘 다 해당하면 한부모만 받아요. 예를 들어 72세 어머니를 올리면 기본공제와 경로우대로 250만 원을 빼서, 세율 15% 구간이면 세금이 41만 2,500원 줄어요.
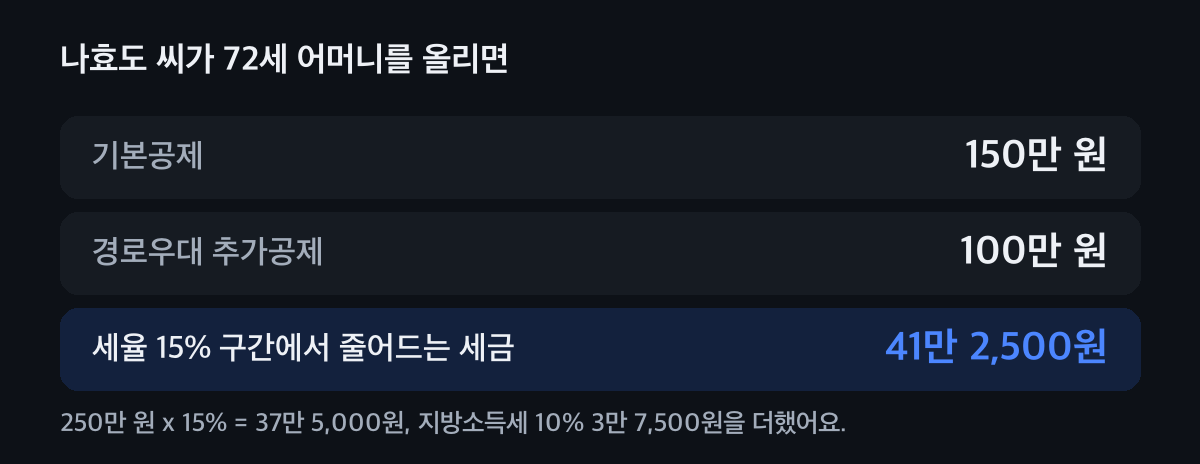
지방소득세까지 더한 어림값이에요. 예시 이름은 지어낸 거예요.
이 가족, 공제 되나요?
관계와 태어난 해, 그해 소득을 넣으면 공제가 되는지와 줄어드는 세금을 바로 보여 드려요.
어느 해 소득인가요?
나와 어떤 사이인가요?
그해 소득은요?
함께 사나요?
나는요
나이 · 소득 · 함께 사는지, 세 가지를 봐요.
- 부모·조부모는 60세 이상, 자녀·손자녀는 20세 이하, 형제자매는 20세 이하나 60세 이상이에요. 배우자는 나이를 안 봐요.
- 1년 소득금액이 100만 원 이하여야 해요. 근로소득만 있으면 총급여 500만 원 이하예요.
- 장애인은 나이를 안 보고, 소득 요건만 봐요.
- 기본공제
- -
- 추가공제
- -
- 줄어드는 세금
- -
줄어드는 세금은 공제한 만큼 그 세율로 덜 내는 어림값(지방소득세 포함)이에요. 한 가족은 한 사람만 공제받아요. 넣은 내용은 어디에도 보내지 않아요.
가족끼리 겹쳤을 때
추가공제 금액
경로우대(70세 이상) 100만 원, 장애인 200만 원, 한부모 100만 원, 부녀자 50만 원이에요. 한부모와 부녀자에 모두 해당하면 한부모만 받아요.
누가 받을지 정해요
한 가족은 신고서에 적은 대로 한 사람만 받아요. 둘 다 적었다면 배우자는 배우자 쪽으로, 부양가족은 지난해 공제받은 사람, 그런 사람이 없으면 소득금액이 많은 사람으로 봐요.
세율 높은 쪽이 받으면 더 줄어요
같은 150만 원이라도 세율 24% 구간이면 39만 6천 원, 6% 구간이면 9만 9천 원이 줄어요(지방소득세 포함). 경로우대 같은 추가공제는 기본공제를 받는 사람이 함께 받아요.
안내를 받았다면
세무서에서 겹쳤다는 안내를 받으면 가족끼리 누가 받을지 정하고, 빼는 쪽이 고쳐 신고하면 정리돼요.
자주 묻는 것
부모님이 따로 사시는데 공제받을 수 있나요?
네. 주거 형편상 따로 사셔도 실제로 부양하면 받을 수 있어요. 60세 이상, 1년 소득금액 100만 원 이하 기준은 같아요.
형제가 부모님을 같이 모시면 누가 공제받나요?
한 사람만 받아요. 신고서에 적은 대로 정하고, 둘 다 적었다면 지난해 공제받은 사람으로 봐요. 경로우대 같은 추가공제도 기본공제를 받는 사람이 받아요.
건강보험 피부양자로 올라가 있으면 소득공제도 되나요?
따로 봐요. 건강보험 피부양자는 건강보험공단이 소득과 재산으로 보고, 부양가족 공제는 소득세법의 나이·소득금액 100만 원 기준으로 봐요. 한쪽이 된다고 다른 쪽도 되는 건 아니에요.
장애인 가족은 나이를 안 보나요?
네. 장애인은 나이와 상관없이 소득금액 100만 원 이하면 기본공제 150만 원에 장애인 추가공제 200만 원을 더 받아요.
아르바이트하는 고등학생 자녀도 공제되나요?
20세 이하이고 근로소득만 있다면 그해 총급여가 500만 원 이하일 때 공제돼요. 500만 원을 넘으면 그해는 공제가 안 돼요.
가족 공제, 같이 따져 봐요
누가 어떤 가족을 올려야 세금이 가장 줄어드는지는 가족 모두의 소득을 함께 봐야 알 수 있어요. 세무가이드가 같이 따져 드려요.