대표가 넣은 돈,주식으로 바꾸는 길
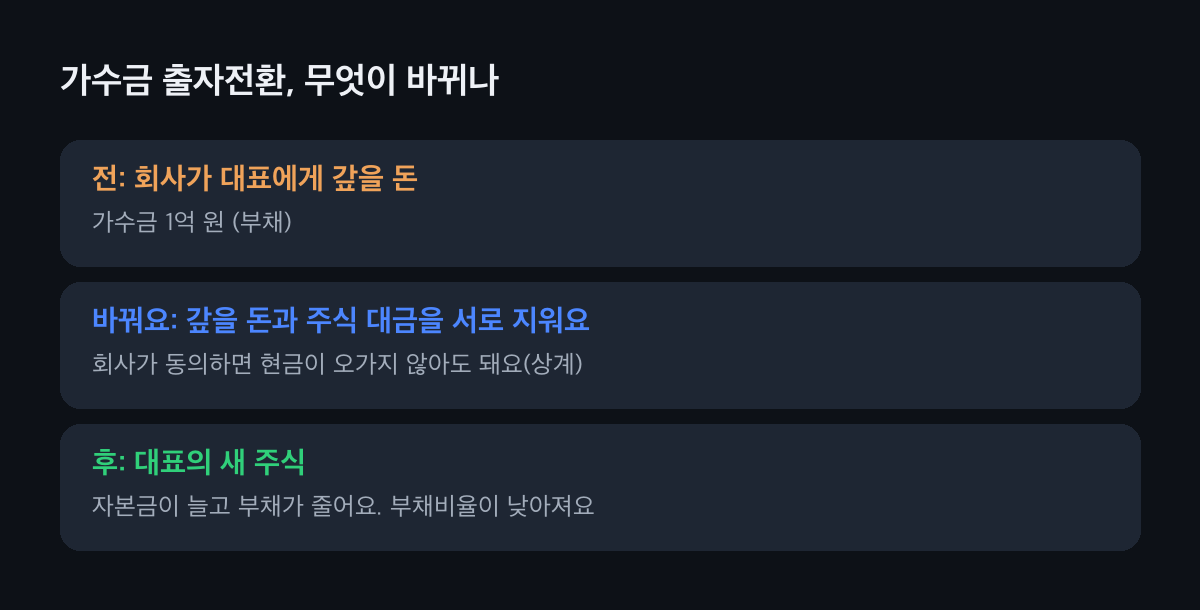
가수금 출자전환은 대표가 회사에 빌려준 돈(가수금)을 돌려받는 대신 그 금액만큼 새 주식을 받는 증자예요. 회사가 동의하면 갚을 돈과 주식 대금을 서로 지울(상계) 수 있고, 이사회가 신주 수·발행가액·납입기일을 정한 뒤 2주 안에 변경등기를 해요. 지분율이 바뀌거나 발행가액이 시가와 다르면 증여세·법인세 문제가 생길 수 있어서, 값과 배정을 먼저 맞춰요.
먼저 두 가지를 봐요
- 가수금은 회사의 빚이에요
- 대표나 주주가 회사 통장에 넣어 준 돈을 가수금이라고 해요. 회사 쪽에서는 대표에게 갚아야 할 돈이라, 쌓이면 부채비율이 높아 보여 대출·입찰에서 불리할 수 있어요.
- 현금이 오가지 않아도 돼요
- 신주 대금은 원래 돈으로 내지만, 회사가 동의하면 대표가 받을 돈(가수금)과 낼 돈(주식 대금)을 서로 지울(상계) 수 있어요.
출자전환, 이 차례로 해요
가수금 잔액을 장부로 확인해요
통장 입금 내역과 장부의 가수금 잔액이 맞는지 먼저 봐요. 출자전환할 금액은 확인된 가수금 안에서 정해요. 대표 개인 돈이 들어온 근거(이체 내역)가 있으면 나중에 설명하기 편해요.
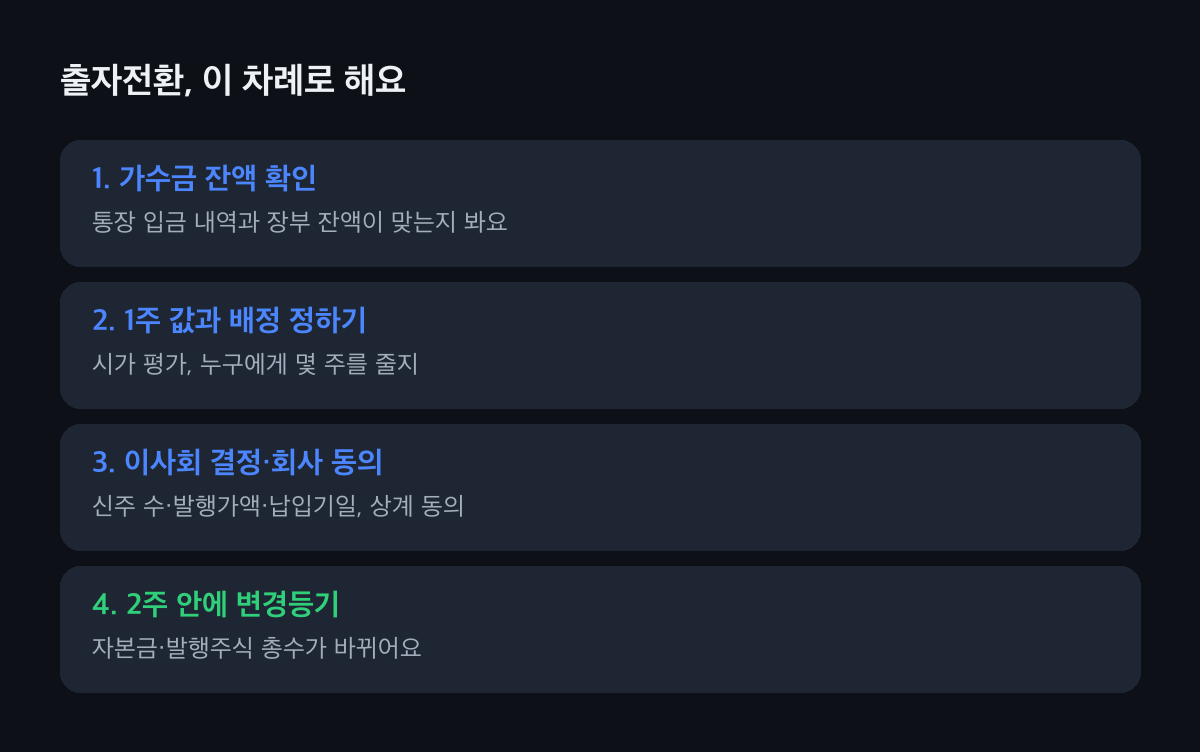
네 걸음이에요. 1주 값과 배정을 정해요
발행가액이 시가보다 낮은데(예: 시가가 높은 회사의 액면가 발행) 대표에게만 주면, 다른 주주 몫이 줄어든 만큼 대표가 이익을 얻은 것으로 볼 수 있어요(증자에 따른 이익의 증여). 다른 주주도 지분율대로 함께 인수하면 지분율이 그대로라 이 문제가 없어요.
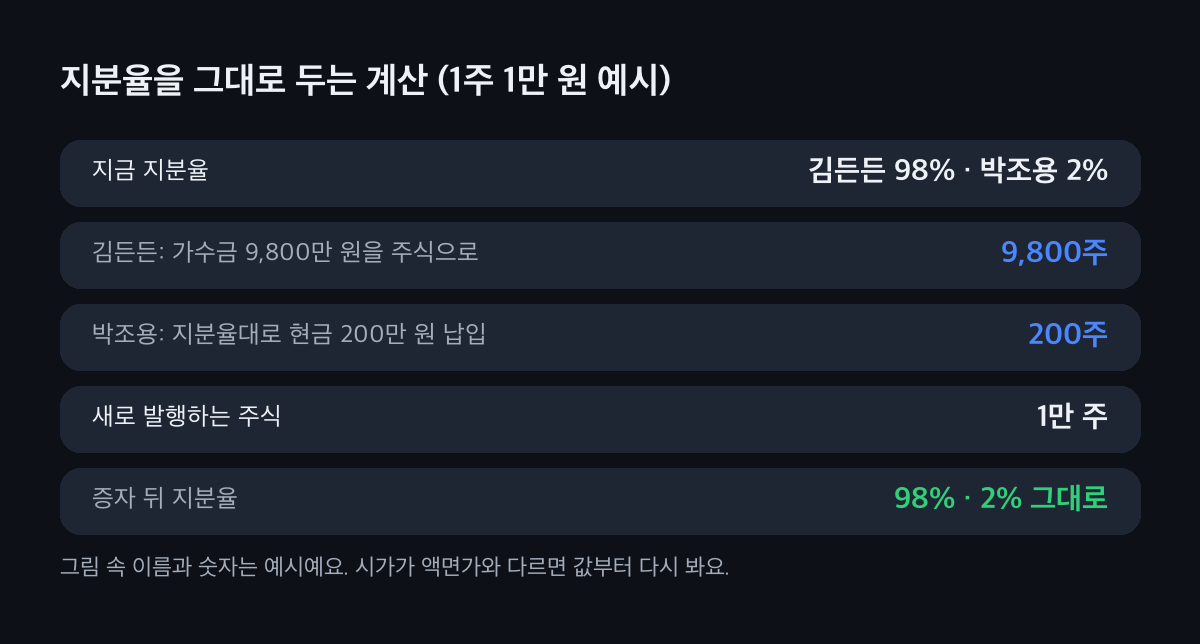
지분율대로 함께 인수하는 예시예요. 이사회가 정하고 회사가 상계에 동의해요
신주의 종류와 수, 발행가액, 납입기일, 인수 방법을 이사회(정관이 주주총회로 정했으면 주주총회)가 정해요. 지분율대로가 아니라 대표에게만 배정하려면 정관 근거와 재무구조 개선 같은 경영상 목적이 있어야 하고, 납입기일 2주 전까지 주주에게 알려요.
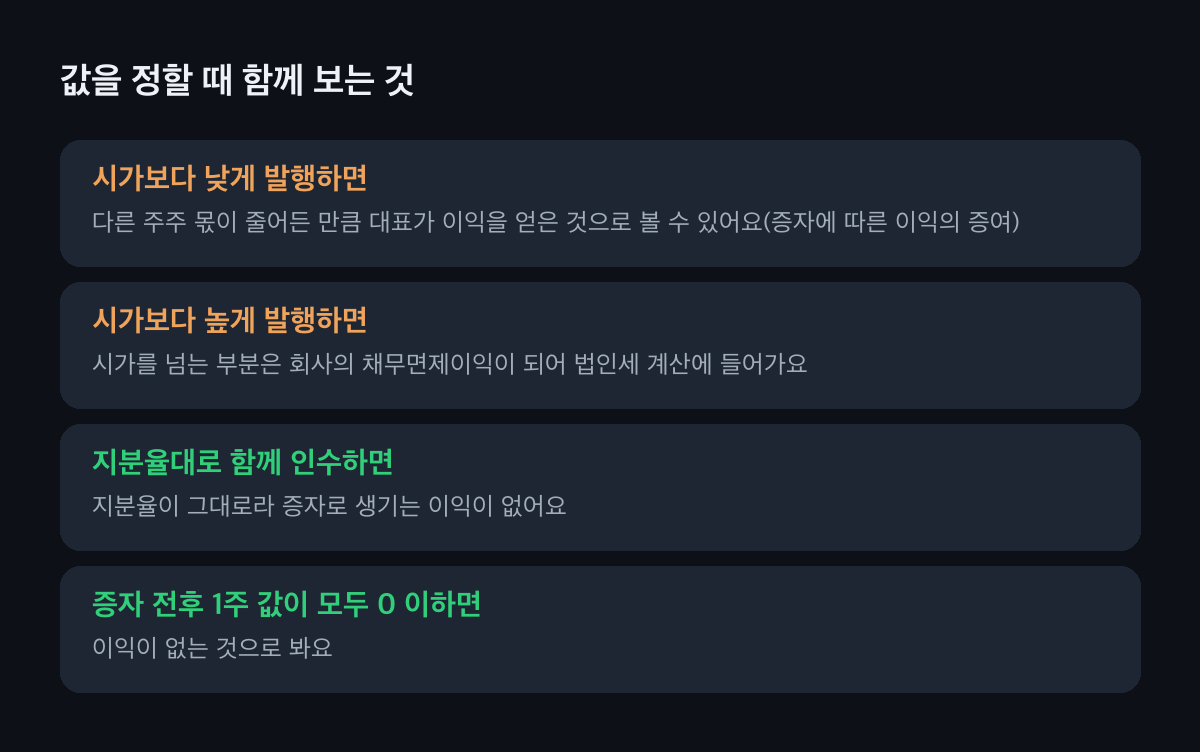
값을 정할 때 함께 보는 네 가지예요. 2주 안에 변경등기해요
자본금과 발행주식 총수가 바뀌니 본점 소재지에서 2주 안에 변경등기를 해요. 상계 동의서 같은 등기 서류는 법무사와 맞춰요. 그해 법인세 신고 때 주식등변동상황명세서도 내요.
장부에서 가수금이 줄고 자본금이 늘어요.
우리 회사는 어떤 경우일까요?
고르면 그 경우에 먼저 볼 것만 보여 드려요.
주주 구성은
대표 혼자 100%예요 · 1인 주주
지분율이 바뀌지 않아서 증자로 다른 주주가 손해 보는 일은 없어요. 발행가액이 주식 시가보다 높으면 시가를 넘는 부분이 회사의 채무면제이익이 되는지만 봐요.
다른 주주도 지분율대로 함께해요 · 균등 증자
대표는 가수금으로, 다른 주주는 현금으로 지분율만큼 인수하면 지분율이 그대로예요. 납입일을 맞추고, 금액이 지분율과 정확히 맞는지 계산해서 넣어요.
대표만 인수하고 다른 주주는 안 해요 · 지분율이 바뀌어요
발행가액이 시가와 다르면 누군가 이익을 얻은 것으로 볼 수 있어요. 먼저 세법이 정한 방법으로 주식 시가를 평가하고, 시가에 가깝게 발행가액을 정해요. 정관 근거와 경영상 목적도 확인해요.
적자가 커서 주식 값이 거의 없어요 · 결손 법인
증자 전과 후의 1주당 가액이 모두 0 이하이면 증자로 생긴 이익이 없는 것으로 봐요. 다만 액면가보다 시가가 낮을 때 액면가로 발행하면 시가를 넘는 부분이 채무면제이익이 될 수 있어요.
값이 시가와 다를 때
시가보다 비싸게 바꾸면
채무를 출자전환하면서 주식 시가를 넘는 값으로 발행하면, 그 넘는 금액은 주식발행초과금이 아니라 회사의 채무면제이익으로 봐서 법인세 계산에 들어가요.
시가보다 싸게 바꾸면
지분율대로 함께 인수하지 않으면 다른 주주 몫이 대표에게 옮겨 간 것으로 봐서 증여세를 따질 수 있어요. 함께 인수하지 않는 주주가 있으면 값부터 다시 봐요.
가지급금도 함께 있다면
대표가 회사에서 가져간 돈(가지급금)과 넣은 돈(가수금)이 같이 있으면 먼저 서로 정리해요. 법인 가지급금을 보세요.
돈을 빌릴까, 지분을 줄까
증자 대신 빌리는 길과 비교한 실제 이야기는 증자 대신 차입? (상담 사례)에 있어요.
자주 묻는 것
가수금을 주식으로 바꾸면 세금이 있나요?
1주 값이 시가와 같고 지분율대로 인수하면 따로 생기는 세금 문제는 적어요. 시가보다 비싸게 발행하면 넘는 금액이 회사의 채무면제이익이 되고, 싸게 발행하면서 대표만 인수하면 증여세를 따질 수 있어요.
액면가로 발행해도 되나요?
할 수 있어요. 다만 주식 시가가 액면가와 많이 다르면 위의 세금 문제가 생길 수 있어서, 시가를 먼저 평가하고 지분율대로 인수할지 정해요.
다른 주주 동의도 받아야 하나요?
주주는 지분율대로 신주를 받을 권리가 있어요. 대표에게만 배정하려면 정관 근거와 경영상 목적이 있어야 하고, 납입기일 2주 전까지 주주에게 알려요.
등기는 언제까지 해요?
자본금과 발행주식 총수가 바뀐 날부터 2주 안에 본점 소재지에서 변경등기를 해요.
출자전환하면 장부는 어떻게 바뀌어요?
가수금(부채)이 줄고 자본금이 늘어요. 그해 법인세 신고 때 주식등변동상황명세서에 주주별 주식 변동을 적어요.
출자전환 전에 값부터 같이 봐요
발행가액과 배정에 따라 회사의 법인세와 주주의 증여세가 달라져요. 세무가이드가 시가와 지분율 계산을 같이 봐 드려요.