재고 부가세, 이렇게 계산해요
어느 쪽으로 바뀌는지 봐요
작년 매출이 1억 400만 원 이상이 된 간이과세자는 7월 1일부터 일반과세자가 되고 재고매입세액을 공제받아요. 작년 매출이 1억 400만 원 미만이 된 일반과세자는 7월 1일부터 간이과세자가 되고 재고납부세액을 더 내요.
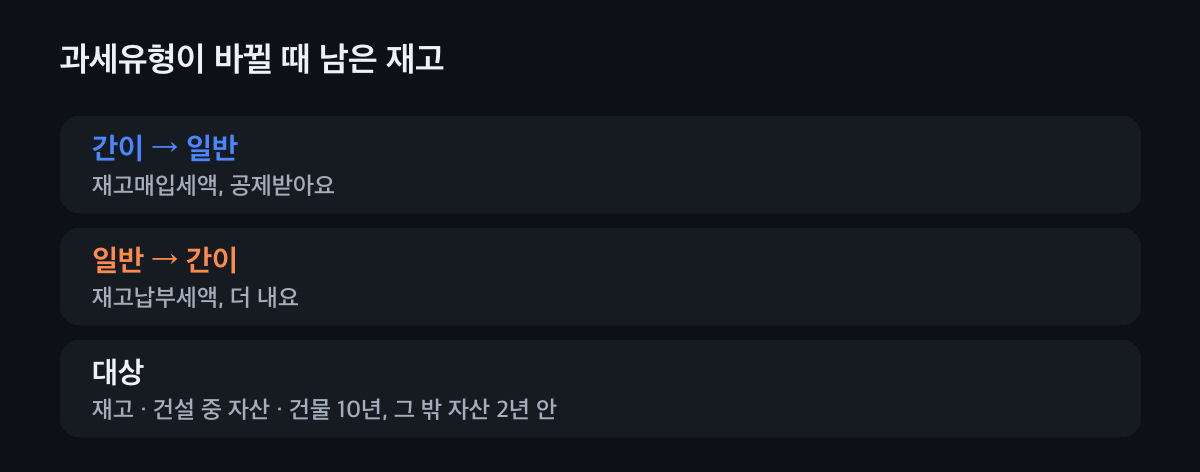
방향에 따라 계산식이 달라요. 재고는 한 줄 식으로 끝나요
간이→일반은 부가세 포함 산 값 × 10/110 × 0.945, 일반→간이는 부가세 뺀 산 값 × 10/100 × 0.945예요. 0.945는 1 − 0.5% × 110/10으로, 간이과세 때 받는 0.5% 공제 몫을 빼는 숫자예요. 예를 들어 간이→일반 때 재고 1,100만 원이면 94만 5천 원을 공제받고, 일반→간이 때 재고 2,000만 원이면 189만 원을 더 내요.
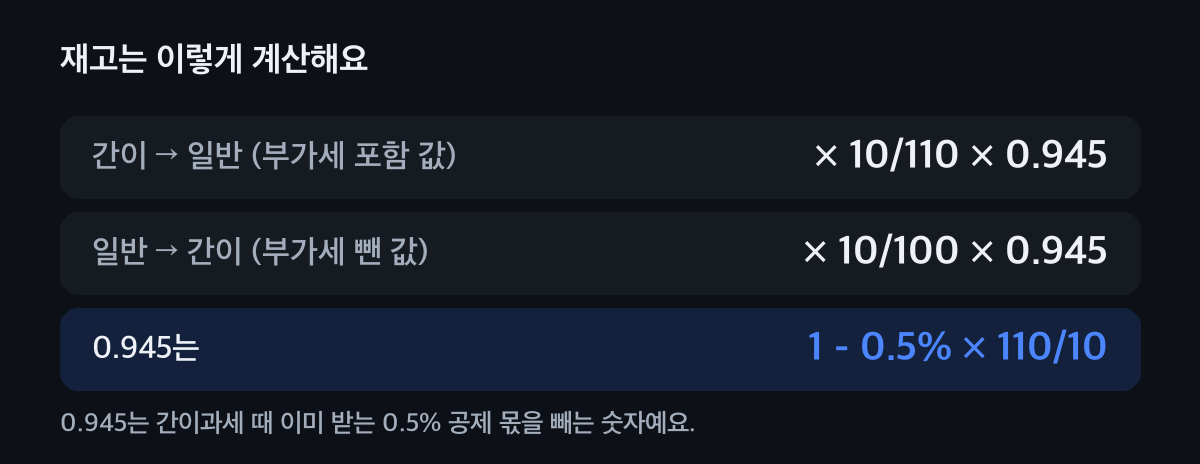
건설 중인 자산은 관련 매입세액에 0.945를 곱해요. 기계·차·건물은 지난 기간만큼 줄여요
감가상각자산은 지난 과세기간(6개월) 수만큼 줄인 뒤 같은 방식으로 계산해요. 간이→일반은 건물·구축물 1기마다 10%, 그 밖의 자산 50%를, 일반→간이는 건물·구축물 5%, 그 밖의 자산 25%를 줄여요. 예를 들어 일반→간이 때 1기 전에 3,000만 원에 산 차는 3,000만 원 × 75% × 10% × 0.945로 약 212만 원을 더 내요.
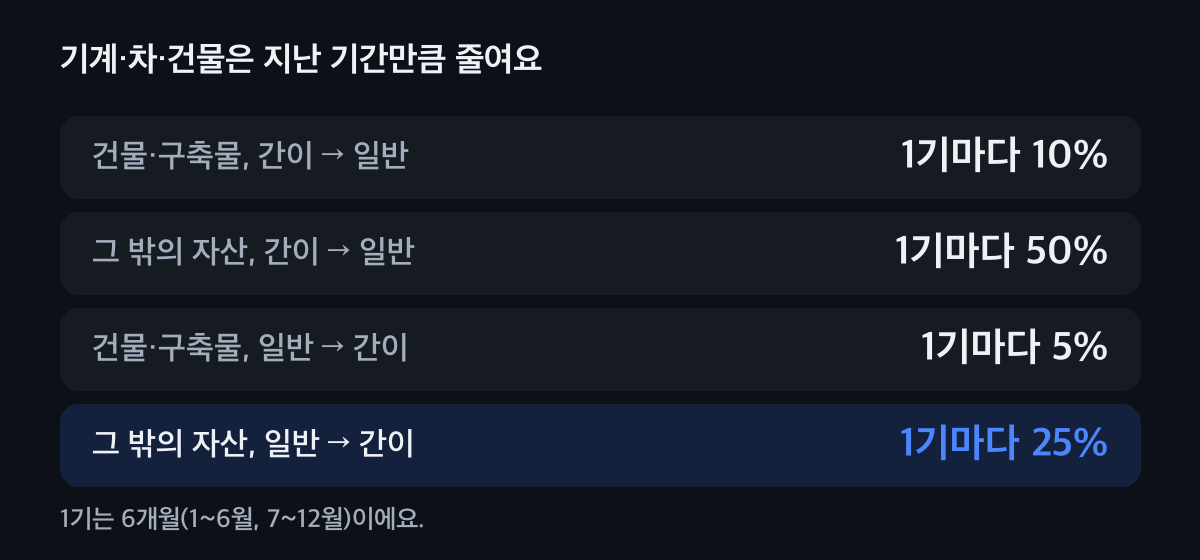
기간 중간에 샀어도 그 과세기간 시작일에 산 것으로 봐요. 신고서를 바뀌기 직전 신고 때 내요
간이→일반은 일반과세 전환 시의 재고품등 신고서를, 일반→간이는 간이과세 전환 시의 재고품등 신고서를 바뀌는 날 직전 과세기간 신고(7월 1일 전환이면 7월 25일) 때 함께 내요. 일반→간이는 세무서가 90일 안에 재고납부세액을 알려 주고, 간이과세자가 된 과세기간 신고 때 더해서 내요.
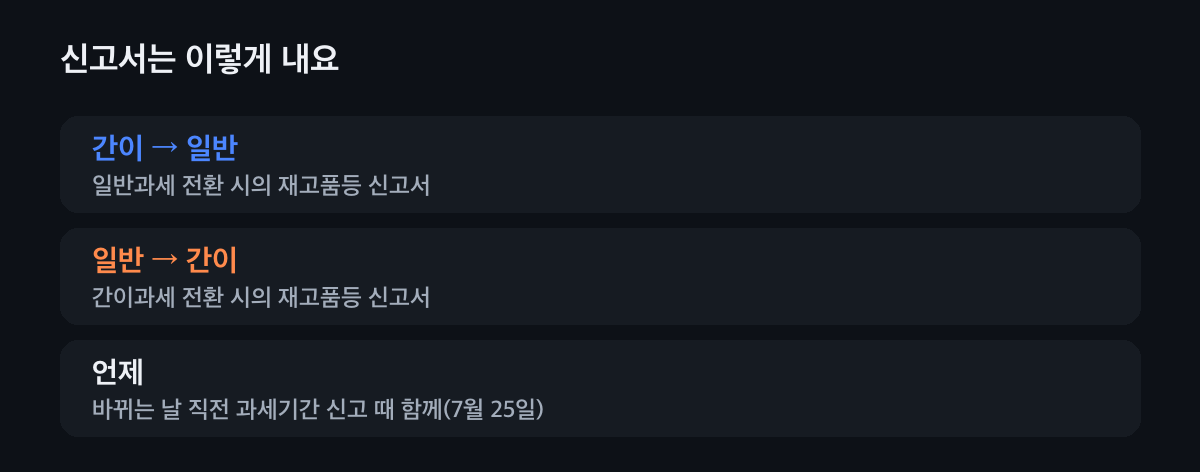
신고하지 않으면 세무서가 재고를 조사해 정해요.
바뀔 때 재고 부가세, 계산해 보기
방향을 고르고 재고와 기계·차·건물 값, 지난 기수를 넣으면 공제받거나 더 낼 금액이 나와요.
945,000원
일반과세자가 된 뒤 매입세액으로 공제받는 금액이에요.
- 재고
- 945,000원
- 기계·차·비품
- 0원
- 건물·구축물
- 0원
기수는 6개월(1~6월, 7~12월) 단위예요. 산 기간은 넣고 바뀌는 날이 있는 기간은 넣지 않아요. 어림이에요.
신고서 내는 때와 놓쳤을 때
간이 → 일반
일반과세 전환 시의 재고품등 신고서를 바뀌는 날 직전 과세기간 신고와 함께 내요. 재고매입세액은 일반과세자로 낼 부가세에서 빼 줘요.
일반 → 간이
간이과세 전환 시의 재고품등 신고서를 직전 과세기간 확정신고와 함께 내요. 세무서가 90일 안에 알리지 않으면 신고한 금액을 인정한 것으로 봐요.
신고를 안 하면
일반→간이에서 신고하지 않거나 적게 신고하면 세무서가 재고를 조사해 재고납부세액을 정해요. 간이과세자 매출이 4,800만 원 미만이라 납부가 면제돼도 이 몫은 내요.
자주 묻는 것
재고매입세액은 어떻게 계산해요?
간이과세자가 일반과세자가 될 때 재고의 부가세 포함 값에 10/110과 0.945를 곱해요. 재고 1,100만 원이면 94만 5천 원을 공제받아요.
재고납부세액은 어떻게 계산해요?
일반과세자가 간이과세자가 될 때 재고의 부가세 뺀 값에 10/100과 0.945를 곱해요. 재고 2,000만 원이면 189만 원을 더 내요.
0.945는 무슨 숫자예요?
1에서 0.5%에 110/10을 곱한 값을 뺀 숫자예요. 간이과세자가 매입 공급대가의 0.5%를 공제받는 몫을 빼려는 거예요.
오래된 기계나 건물도 넣어요?
건물·구축물은 산 지 10년 안, 그 밖의 감가상각자산은 2년 안에 산 것만 넣어요. 지난 과세기간만큼 줄여서 계산해요.
신고서는 언제 내요?
바뀌는 날 직전 과세기간 신고 때 함께 내요. 7월 1일에 바뀌면 7월 25일 신고 때예요.
바뀔 때 재고, 같이 세어 봐요
재고와 설비 목록을 장부와 맞추고 신고서까지 세무가이드가 같이 챙겨 드려요.