통지를 받았다면, 이렇게 해요
바뀌는 날과 까닭부터 봐요
작년 1월~12월 매출(부가세 포함)이 1억 400만 원에 못 미치면 올해 7월 1일부터 다음 해 6월 30일까지 간이과세자예요. 세무서는 7월 1일 20일 전까지 알리고 사업자등록증을 고쳐 줘요. 처음 문을 연 해는 연 달부터 12월까지 매출을 12개월치로 늘려서 봐요.
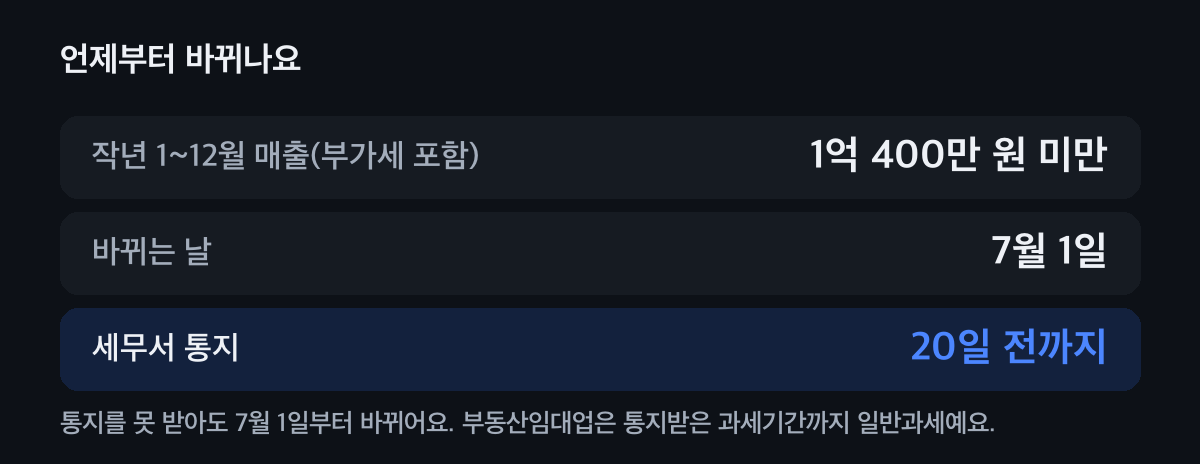
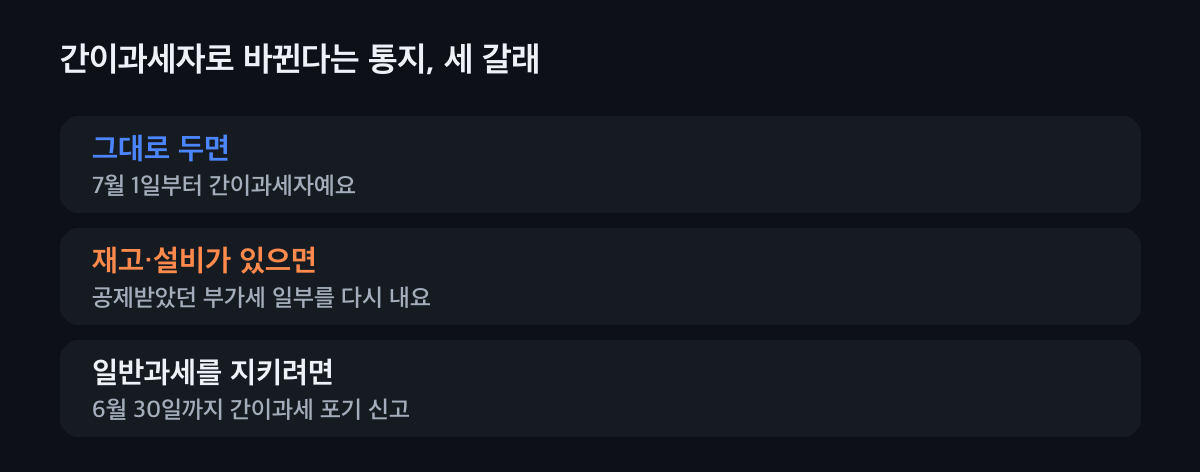
통지를 못 받아도 7월 1일부터 바뀌어요(부동산임대업 빼고). 재고·설비가 있으면 다시 낼 몫을 봐요
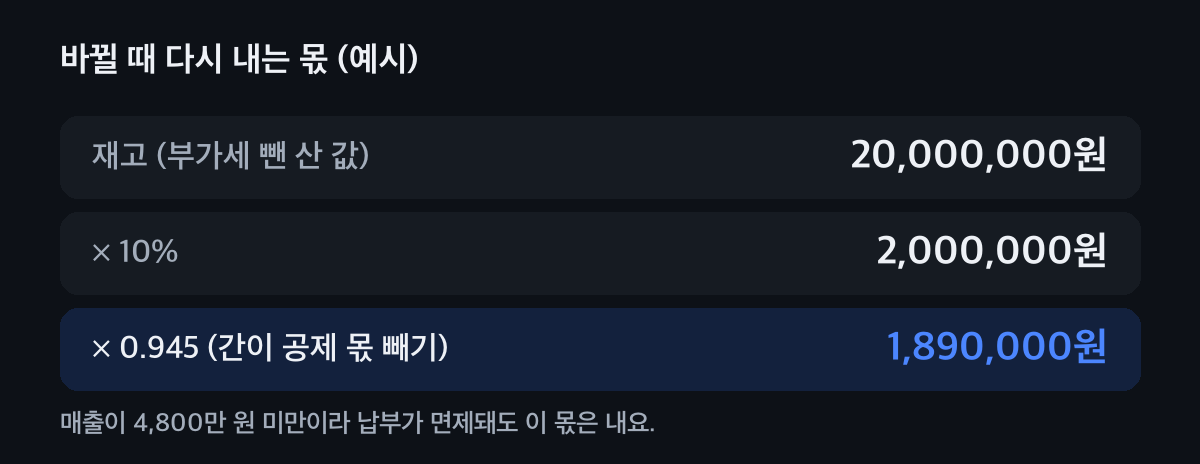
일반과세자 때 매입세액을 공제받은 재고, 건설 중인 자산, 2년 안에 산 기계·차·비품, 10년 안에 산 건물이 남아 있으면 그 일부(재고납부세액)를 간이과세자가 된 뒤 더 내요. 재고 2,000만 원(부가세 뺀 값)이면 2,000만 원 × 10% × 0.945로 189만 원이에요. 간이과세자 매출이 4,800만 원 미만이라 납부가 면제돼도 이 몫은 내요.
자세한 계산은 과세유형 전환 재고 글의 계산기로 해 봐요. 일반과세가 낫다면 6월 30일까지 포기해요
세금계산서를 주로 받는 거래처가 많거나 큰 설비를 사서 부가세를 돌려받아야 한다면 일반과세가 나을 수 있어요. 그대로 일반과세를 쓰려면 간이과세가 시작되는 7월의 전달 마지막 날인 6월 30일까지 간이과세포기신고서를 세무서나 홈택스로 내요.
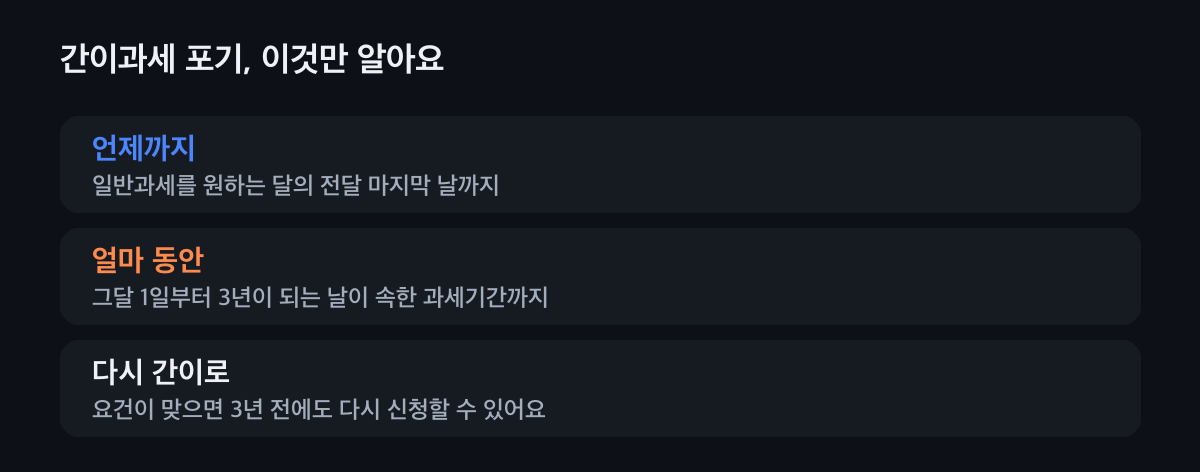
포기하면 3년 동안은 간이과세로 돌아가기 어려워요. 간이과세자가 되면 신고가 1년에 한 번이에요
간이과세자는 1월 1일부터 12월 31일까지 한 해를 다음 해 1월 25일까지 한 번에 신고해요(바뀐 해에는 7월 1일~12월 31일). 업종별 부가가치율에 10%를 곱한 낮은 세율로 내고, 매입 세금계산서는 공급대가의 0.5%만 빼 줘요. 공제가 낼 세금보다 커도 돌려받지는 못해요.
작년 매출이 4,800만 원 이상인 간이과세자는 세금계산서를 끊어요.
나는 어떻게 하면 될까요?
상황을 고르면 할 일만 보여 드려요.
지금 나는
그대로 간이과세자가 될래요
따로 낼 서류는 없어요. 재고·설비가 있으면 6월까지의 마지막 일반과세 신고(7월 25일) 때 간이과세 전환 시의 재고품등 신고서를 함께 내고, 세무서가 알려 주는 재고납부세액을 간이과세 첫 신고 때 더해 내요.
일반과세를 계속 쓰고 싶어요
6월 30일까지 간이과세포기신고서를 내요. 7월 1일부터 3년이 되는 날이 속한 과세기간까지는 간이과세를 받을 수 없어요.
부동산임대업이에요
부동산임대업은 통지를 받은 날이 속한 과세기간까지 일반과세예요. 통지를 못 받았다면 그대로 일반과세로 신고해요.
예전에 포기했는데 다시 간이로 가고 싶어요
3년이 지났고 작년 매출이 1억 400만 원 미만이면 간이과세를 받으려는 과세기간 시작 10일 전까지 신고해요. 포기할 때 작년 매출이 4,800만 원 미만이었거나 새로 시작한 사업자였고, 지금 작년 매출이 4,800만 원 이상 1억 400만 원 미만이면 3년 전이라도 간이과세재적용신고를 할 수 있어요.
통지를 못 받았어요
통지가 늦거나 없어도 7월 1일부터 간이과세가 적용돼요(부동산임대업만 예외). 홈택스에서 사업자등록 상태의 과세유형을 확인해 봐요.
포기한 뒤 다시 간이로 돌아오려면
3년이 지난 뒤
포기한 달 1일부터 3년이 되는 날이 속한 과세기간이 지나면, 작년 매출이 1억 400만 원 미만일 때 간이과세를 받으려는 과세기간 시작 10일 전까지 신고해요.
3년 전이라도
포기할 때 작년 매출이 4,800만 원 미만이었거나 새로 시작한 간이과세자였고, 지금 작년 매출이 4,800만 원 이상 1억 400만 원 미만이면 과세기간 시작 10일 전까지 간이과세재적용신고서를 내서 다시 간이과세를 받을 수 있어요.
간이에서 일반으로 갈 때는
반대로 매출이 늘어 일반과세자가 되면 남은 재고의 부가세 일부를 돌려받아요(재고매입세액).
자주 묻는 것
간이과세자 전환 통지를 받으면 언제부터 바뀌어요?
7월 1일부터 다음 해 6월 30일까지 간이과세자예요. 통지를 못 받아도 7월 1일부터 바뀌고, 부동산임대업만 통지받은 과세기간까지 일반과세예요.
간이과세 포기는 언제까지 해요?
일반과세를 원하는 달의 전달 마지막 날까지예요. 7월 1일 전환을 막으려면 6월 30일까지 간이과세포기신고서를 내요.
간이과세를 포기하면 다시 못 돌아오나요?
포기한 달 1일부터 3년이 되는 날이 속한 과세기간까지는 원칙적으로 못 돌아와요. 다만 포기할 때 4,800만 원 미만이거나 신규였던 사업자가 지금 4,800만 원 이상 1억 400만 원 미만이면 3년 전에도 다시 신청할 수 있어요.
간이과세자로 바뀌면 재고 부가세를 다시 내요?
일반과세 때 공제받은 재고와 2년 안에 산 기계·차, 10년 안에 산 건물이 있으면 재고납부세액을 더 내요. 재고 2,000만 원이면 189만 원 정도예요.
간이과세자는 부가세를 돌려받을 수 있나요?
간이과세자는 매입 공제가 낼 세금보다 커도 그 차이를 돌려받지 못해요. 큰 설비를 살 계획이면 일반과세가 나을 수 있어요.
그대로 둘지, 같이 따져 봐요
거래처가 세금계산서를 원하는지, 설비 투자 계획이 있는지에 따라 답이 달라요. 세무가이드가 작년 숫자로 같이 견줘 봐요.