폐업 부가세, 이렇게 마무리해요
신고 기한을 적어 둬요
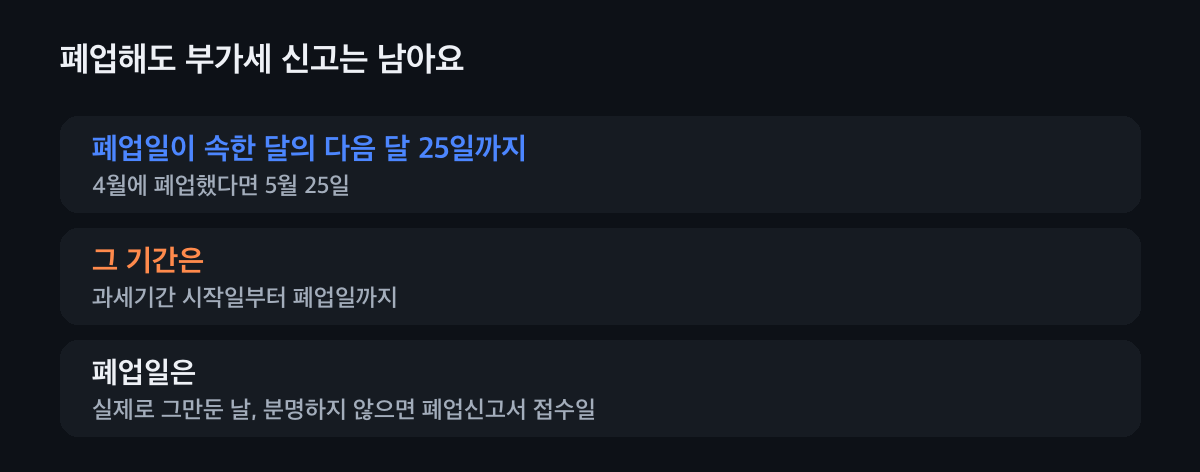
폐업일이 속한 달의 다음 달 25일까지예요. 4월에 폐업했다면 5월 25일, 10월에 폐업했다면 11월 25일까지예요. 신고 기간은 그 과세기간 시작일(1월 1일이나 7월 1일)부터 폐업일까지예요.
종합소득세는 그대로 다음 해 5월에 신고해요. 남은 물건을 세어요
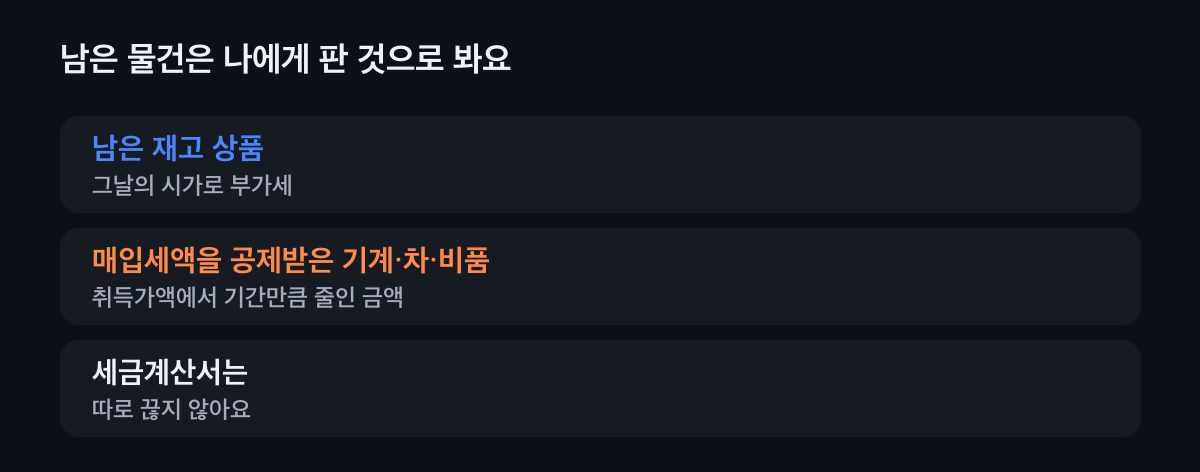
폐업일에 남아 있는 재고 상품, 그리고 살 때 매입세액을 공제받은 기계·차·비품·건물은 나에게 판 것으로 봐요. 재고는 그날의 시가, 감가상각 자산은 살 때 값에서 지난 기간만큼 줄인 금액이 공급가액이에요. 이 몫은 세금계산서를 따로 끊지 않아요.
폐업 전에 팔았다면 그 매출로 신고해요. 감가상각 자산은 기간만큼 줄여요
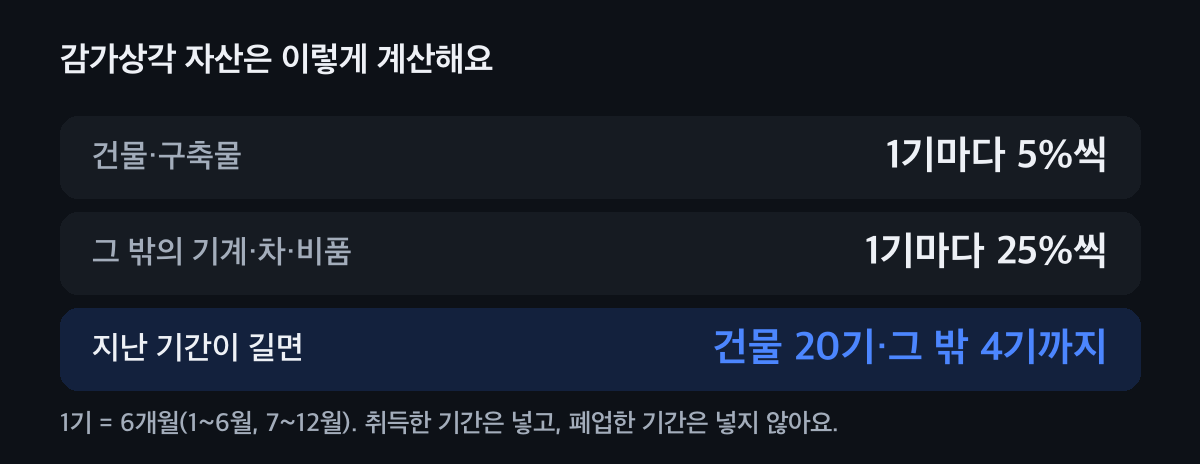
건물·구축물은 지난 과세기간 1기마다 5%, 그 밖의 기계·차·비품은 1기마다 25%씩 줄여요. 1기는 6개월(1~6월, 7~12월)이고, 산 기간은 넣고 폐업한 기간은 넣지 않아요. 예를 들어 2025년 3월에 2,000만 원에 산 차를 2026년 11월에 폐업하며 남겼다면 3기가 지나 500만 원에 부가세 50만 원이에요.
아래 계산기에 넣으면 바로 나와요. 홈택스로 신고하고 내요
홈택스 [세금신고] → [부가가치세 신고]의 과세신고(일반·간이) 메뉴에서 폐업 기간분을 신고해요. 남은 물건 몫은 매출에 더해 적고, 같은 기한까지 세금을 내요.
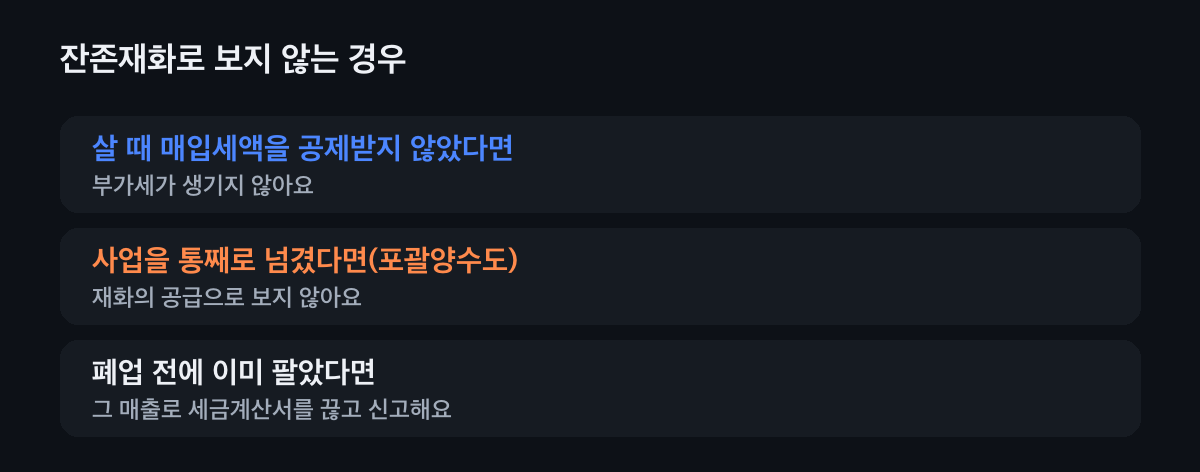
잔존재화로 보지 않는 경우도 있어요.
남은 물건 부가세, 계산해 보기
종류를 고르고 살 때 값과 날짜를 넣으면 마지막 부가세 신고 때 더해질 세액이 나와요.
500,000원
마지막 부가세 신고 때 더해질 세액이에요.
- 지난 과세기간
- 3기
- 공급가액으로 보는 금액
- 5,000,000원
- 부가세 (10%)
- 500,000원
1기는 6개월(1~6월, 7~12월)이에요. 산 기간은 넣고 폐업한 기간은 넣지 않아요.
자주 묻는 것
폐업하면 부가가치세는 언제까지 신고해요?
폐업일이 속한 달의 다음 달 25일까지예요. 4월에 폐업했다면 5월 25일까지예요.
폐업 시 잔존재화가 뭐예요?
폐업일에 남아 있는 재고와, 살 때 매입세액을 공제받은 기계·차·비품·건물이에요. 나에게 판 것으로 보고 부가세를 더해요.
잔존재화도 세금계산서를 끊어야 하나요?
아니요. 남은 물건 몫은 세금계산서를 끊지 않고 신고서에 매출로 더해 적어요.
오래 쓴 기계도 부가세가 붙나요?
그 밖의 감가상각 자산은 지난 과세기간이 4기(2년)가 되면 남은 가치가 0원이라 부가세가 생기지 않아요. 건물은 20기(10년)예요.
폐업일은 언제로 봐요?
사업장별로 실제로 그만둔 날이에요. 그날이 분명하지 않으면 폐업신고서를 낸 날로 봐요.
폐업 마무리, 같이 해요
남은 물건 값과 마지막 매출을 정리하면 신고가 끝나요. 세무가이드가 폐업 부가세와 다음 해 종합소득세까지 같이 마무리해 드려요.