먼저 두 가지를 봐요
- 판 값이 아니라 산 값
- 재고 금액은 팔 가격이 아니라 산 가격에 운반비 같은 사 오는 데 든 돈을 더해 계산해요.
- 재고가 이익을 바꿔요
- 같은 매출이라도 기말재고가 1원 달라지면 이익도 1원 달라져요. 이익이 바뀌면 세금과 지역가입자 건강보험료도 함께 바뀌어요.
기말재고, 이렇게 해요
12월 31일에 수량을 세요
창고와 매장, 배송 중인 상품까지 남은 수량을 세요. 팔 수 없게 된 상품은 따로 표시해 둬요. 개인사업자는 12월 31일, 법인은 사업연도 마지막 날이 기준이에요.
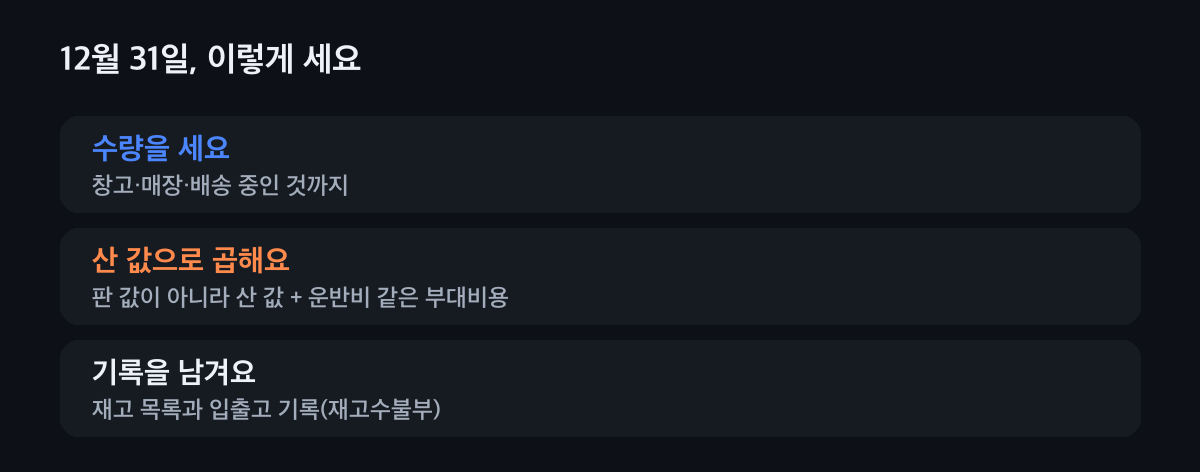
재고 목록은 숫자를 설명하는 근거가 돼요. 산 값으로 금액을 매겨요
수량에 산 값(매입가에 운반비 같은 부대비용을 더한 금액)을 곱해요. 법인은 개별법·선입선출법·총평균법 같은 평가 방법을 신고해서 쓰고, 신고하지 않았다면 선입선출법으로 평가해요.
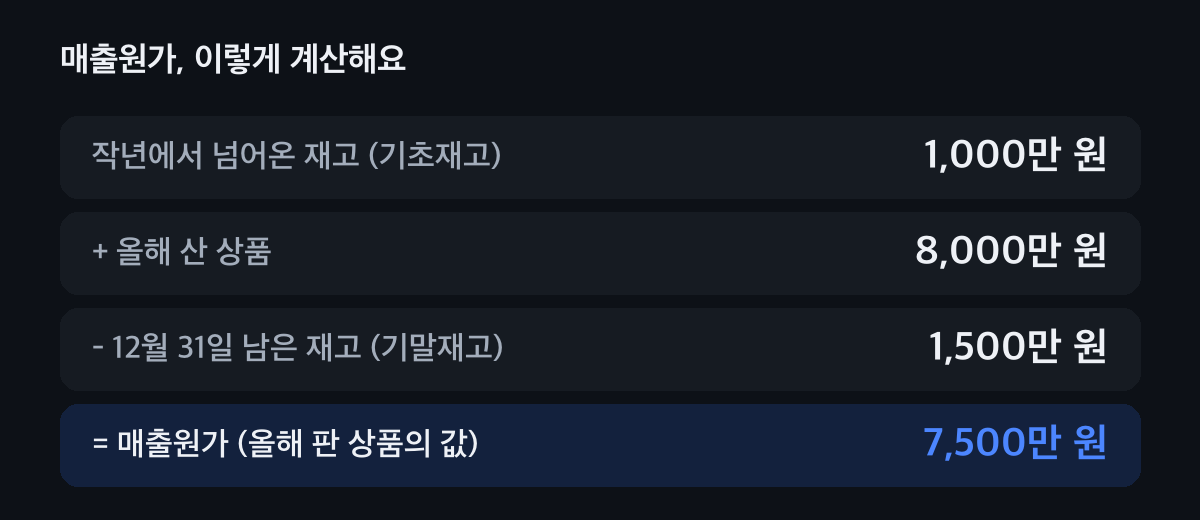
아래 계산기에 넣으면 이익까지 바로 나와요. 매출원가와 이익을 확인해요
매출원가는 기초재고 + 올해 매입 − 기말재고예요. 기말재고를 적게 세면 매출원가가 늘어 이익이 줄고, 크게 세면 이익이 늘어요. 다음 해에는 올해 기말재고가 기초재고가 되니 숫자는 결국 이어져요.
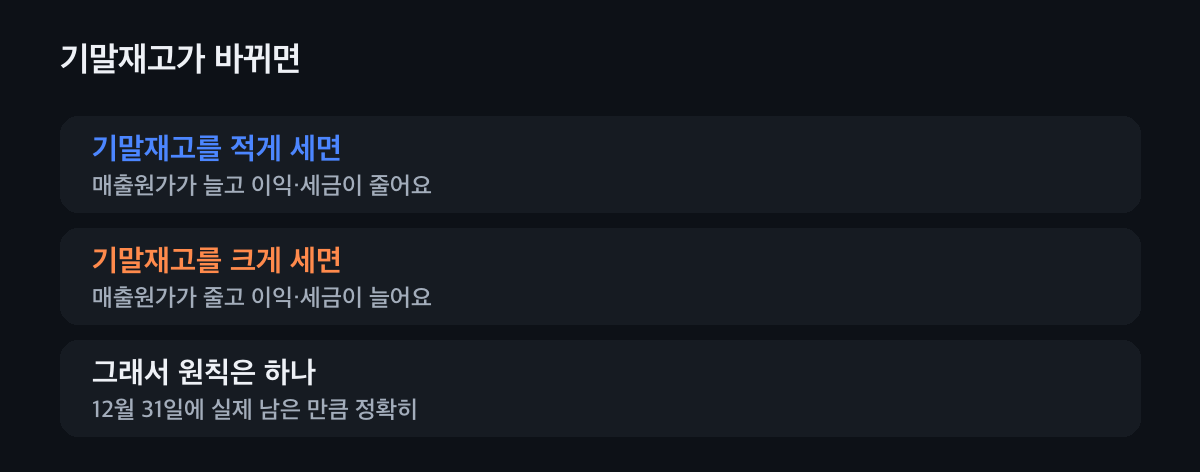
재고 입출고 기록(재고수불부)을 남겨 두면 설명이 쉬워요.
매출원가, 직접 계산해 보기
매출, 기초재고, 올해 매입, 기말재고를 넣으면 매출원가와 매출총이익이 바로 나와요.
25,000,000원
매출에서 매출원가를 뺀 매출총이익이에요.
- 매출원가
- 75,000,000원
- 기말재고를 100만 원 적게 세면
- 이익 24,000,000원
- 기말재고를 100만 원 크게 세면
- 이익 26,000,000원
기말재고 1원이 바뀌면 이익도 1원 바뀌어요. 그래서 실제 남은 만큼 정확히 세요. 넣은 숫자는 어디에도 보내지 않아요.
자주 묻는 것
기말재고는 언제 기준으로 세요?
개인사업자는 12월 31일, 법인은 사업연도 마지막 날 남은 재고를 세요.
재고 금액은 판매가로 계산하나요?
아니요. 산 값에 운반비 같은 사 오는 데 든 돈을 더한 금액으로 계산해요.
매출원가는 어떻게 계산해요?
기초재고에 올해 매입을 더하고 기말재고를 빼요. 예를 들어 1,000만 원 + 8,000만 원 - 1,500만 원이면 7,500만 원이에요.
기말재고가 많으면 세금이 늘어나나요?
기말재고가 많으면 매출원가가 줄어 이익이 늘고, 그만큼 세금도 늘어요. 그래서 실제 남은 만큼 정확히 세는 게 중요해요.
폐업할 때 재고가 남으면 어떻게 하나요?
남은 재고는 나에게 판 것으로 봐서 부가세를 신고해요. 폐업 전에 남은 양을 정리해요.
재고, 같이 맞춰 봐요
재고가 많은 업종은 기말재고 하나로 세금이 크게 달라져요. 세무가이드가 재고 목록과 매입 자료를 같이 맞춰 드려요.