자녀에게 현금을 줄까,부동산을 줄까
같은 5억 원이라도 비슷한 거래가 없어 기준시가로 매기는 상가·토지를 주면 증여세가 줄지만, 취득세 3.5%가 더 붙고 받은 뒤 10년 안에 팔면 부모님이 산 값으로 양도세를 셈해요. 아파트는 시세로 매겨서 증여세는 현금과 같고 취득세만큼 더 들어요.
먼저 두 가지를 봐요
- 세금 매기는 값
- 현금은 준 금액 그대로, 부동산은 시세가 원칙이에요. 비슷한 거래가 없는 상가·토지·단독주택은 기준시가로 매겨서 시세보다 낮아질 수 있어요.
- 10년 합산
- 부모님 두 분께 10년 안에 받은 것을 더해서 공제 5천만 원(미성년 2천만 원)과 세율을 봐요. 자세한 건 증여재산공제에 있어요.
이 순서로 견줘요
세금 매기는 값부터 봐요
현금 5억 원은 5억 원으로 매겨요. 부동산은 시세가 원칙이라, 같은 단지 거래가 많은 아파트는 시세로 매겨요. 비슷한 거래가 없는 상가·토지는 기준시가로 매길 수 있어서 시세보다 낮아질 수 있어요.
증여세를 셈해요
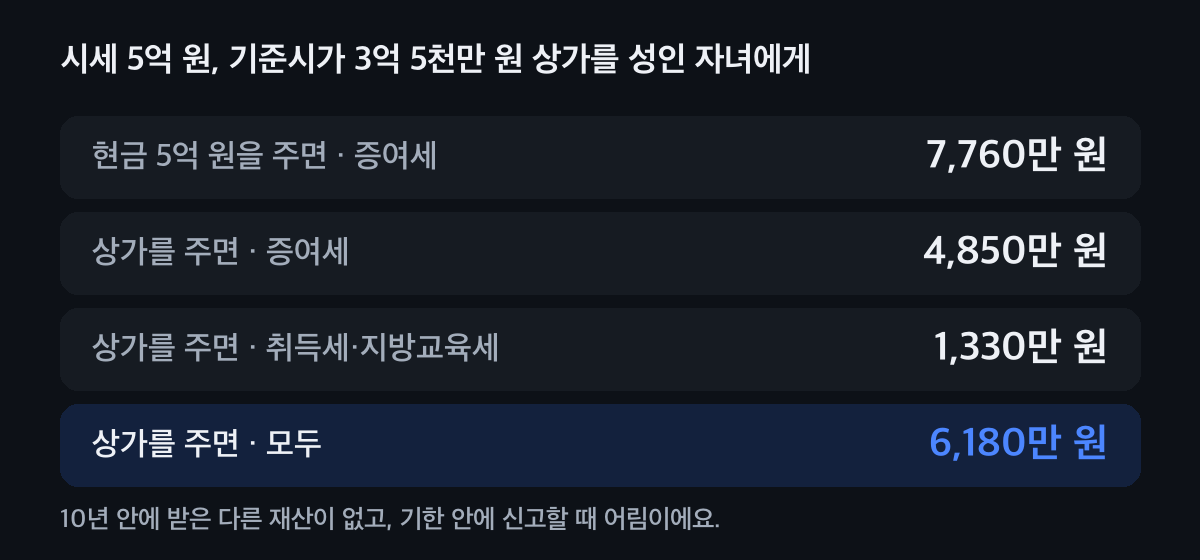
공제 5천만 원(미성년 2천만 원)을 빼고 1억 원까지 10%, 5억 원까지 20%부터 올라가요. 기한 안에 신고하면 3%를 빼 줘요. 나고민 씨 부모님이 시세 5억 원, 기준시가 3억 5천만 원인 상가를 주면 증여세가 4,850만 원으로 현금(7,760만 원)보다 2,910만 원 적어요.
10년 안에 받은 다른 재산이 없을 때예요. 취득세를 더해요
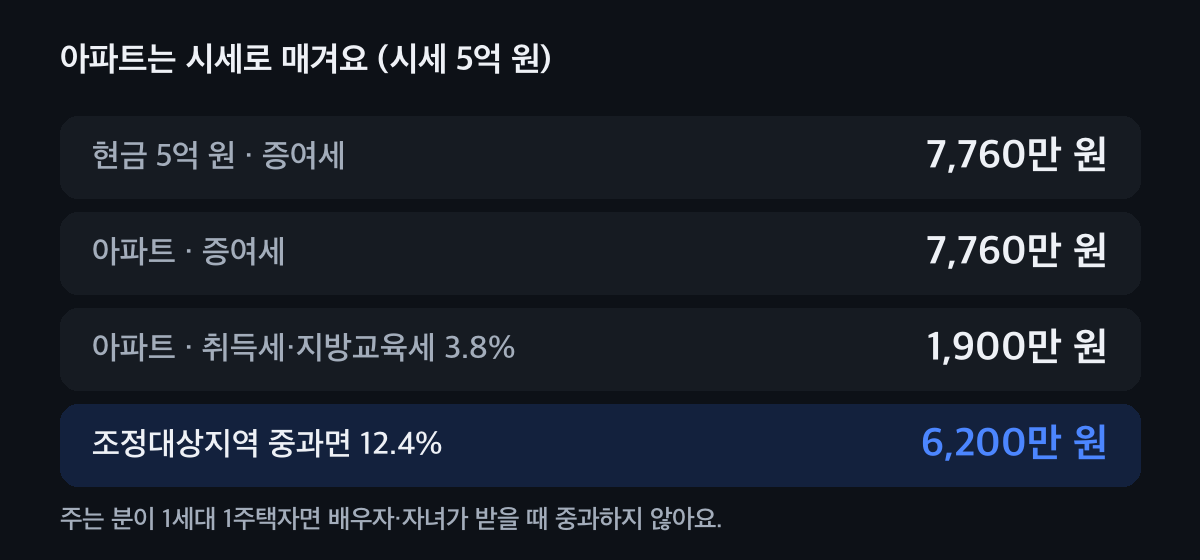
부동산을 증여받으면 취득세 3.5%와 지방교육세 0.3%를 내요. 조정대상지역에 있는 공시가격 3억 원 이상 주택은 12%예요. 다만 1세대 1주택자가 배우자나 자녀에게 주는 집은 3.5%예요. 그래서 시세로 매기는 아파트는 증여세가 현금과 같고 취득세만큼 더 들어요.
아파트는 시세로 매겨요. 10년 안에 팔 계획인지 봐요
배우자나 부모님께 증여받은 부동산을 10년 안에 팔면 부모님이 처음 산 값으로 양도차익을 셈해요(이월과세). 곧 팔 계획이면 부동산 증여로 양도세를 줄이기 어려워요. 현금으로 받아 산 집은 산 값이 그대로 취득가액이에요.
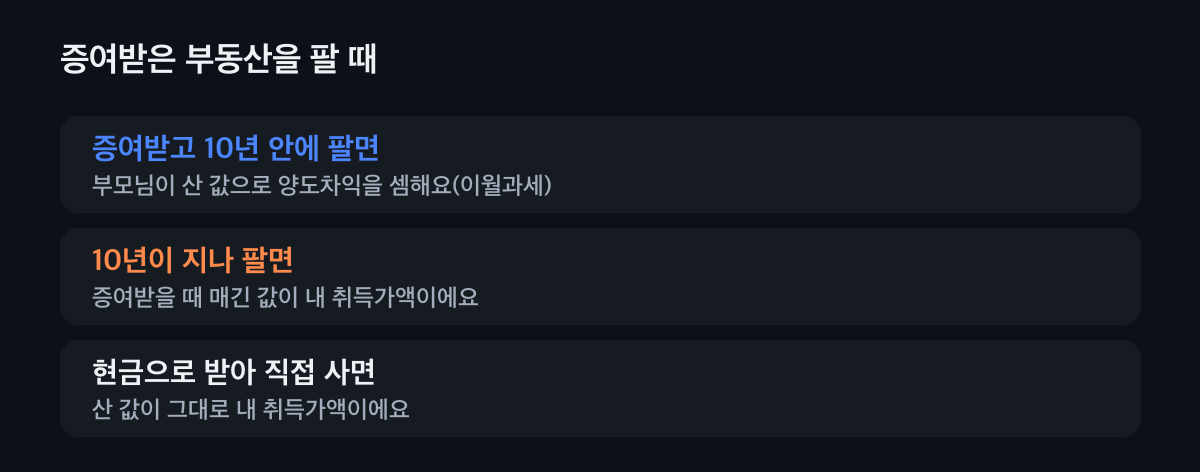
2023년 이후 증여분부터 10년이에요. 받은 뒤 드는 돈까지 봐요
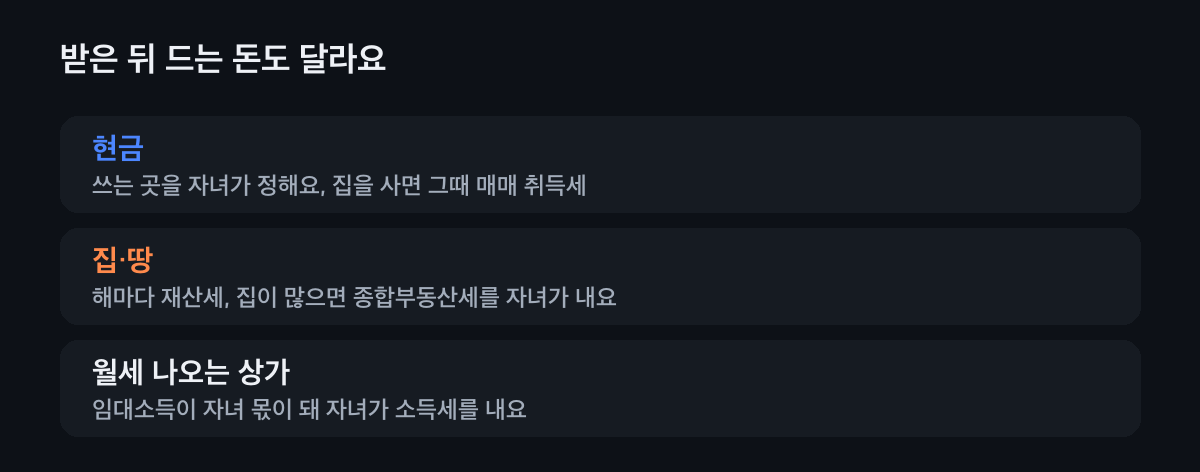
부동산은 자녀 이름으로 재산세가 해마다 나오고, 집이 늘면 종부세도 봐야 해요. 월세 나오는 상가는 임대소득이 자녀 몫이 돼요. 증여세 낼 돈도 자녀가 마련해야 해서, 부모님이 대신 내 주면 그 돈도 증여예요.
지금 세금과 들고 가는 비용을 같이 봐요.
현금과 부동산, 세금 나란히 보기
시세와 공시가격(기준시가)을 넣고 부동산 종류를 고르면 지금 내는 세금이 나란히 나와요.
어떤 부동산인가요
받는 자녀는
현금으로 주면
77,600,000원
부동산으로 주면
61,800,000원
- 현금 증여세
- 77,600,000원
- 부동산 세금 매기는 값
- 350,000,000원
- 부동산 증여세
- 48,500,000원
- 취득세 (3.5%)
- 12,250,000원
- 지방교육세
- 1,050,000원
지금 세금만 보면 부동산이 1,580만 원 적어요. 다만 증여받고 10년 안에 팔면 부모님이 산 값으로 양도세를 셈해요.
10년 안에 같은 분께 받은 재산이 없고, 기한 안에 신고해 3%를 뺀 어림이에요. 농어촌특별세, 국세청이 감정해 다시 매기는 경우, 부담부증여는 넣지 않았어요. 예시 계산이에요, 실제 세액은 상황에 따라 달라요.
우리 집은 어떤 경우일까요
가까운 계획을 고르면 먼저 볼 것을 알려 드려요.
물려줄 재산을
곧 팔 계획이에요 · 10년 안
증여받고 10년 안에 팔면 부모님 취득가액으로 셈해서 양도세가 줄지 않아요. 부모님이 직접 팔고 남은 돈을 주는 쪽과 세금을 견줘 봐요.
오래 들고 갈 거예요 · 10년 넘게
기준시가로 매기는 부동산이면 지금 증여세가 줄고, 앞으로 오를 몫도 자녀 것이 돼요. 다만 부모님이 10년 안에 돌아가시면 증여한 재산을 증여 때 값으로 상속재산에 다시 더해요.
자녀가 집을 사야 해요 · 내 집 마련
현금을 주면 자녀가 산 값이 취득가액이 되고, 1주택 비과세도 자녀 기준으로 봐요. 증여세 신고를 해 두면 집 살 때 자금출처를 보여 주기 좋아요.
월세 나오는 상가예요 · 임대 중
상가를 주면 임대소득이 자녀 몫이 돼 자녀가 증여세 낼 돈을 모을 수 있어요. 보증금까지 넘기면 그만큼은 부모님이 판 것으로 보아 양도세가 따로 나와요.
이럴 땐 이렇게
빚과 함께 주는 부담부증여
전세보증금이나 대출을 자녀가 함께 넘겨받으면 그 빚만큼은 부모님이 판 것으로 보아 양도세를, 나머지는 증여세를 내요. 자녀가 그 빚을 실제로 갚아 나가야 해요.
손주에게 바로 줄 때
자녀를 건너뛰고 손주에게 주면 증여세가 30% 더 붙어요. 손주가 미성년이고 20억 원을 넘게 받으면 40%예요.
기준시가로 신고했는데 다시 매기는 경우
기준시가로 신고한 부동산도 세무서 결정 기한(신고기한부터 6개월)까지 받은 감정가가 있으면 심의를 거쳐 그 값으로 다시 매길 수 있어요. 시세와 차이가 큰 건물일수록 미리 감정가를 받아 두는 것도 방법이에요.
돈을 빌려주는 방법
주는 대신 빌려주고 갚는 기록을 남기는 방법도 있어요. 가족 간 차용증을 보세요.
자주 묻는 것
현금 증여와 부동산 증여, 어느 쪽이 세금이 적어요?
비슷한 거래가 없어 기준시가로 매기는 상가·토지는 부동산 쪽 증여세가 적어요. 하지만 취득세 3.5%가 더 붙어서 기준시가가 시세보다 꽤 낮을 때 유리해요. 아파트는 시세로 매겨서 취득세만큼 부동산이 더 들어요.
부동산을 증여받으면 취득세는 얼마예요?
3.5%에 지방교육세 0.3%를 더해 내요. 조정대상지역의 공시가격 3억 원 이상 주택은 12%예요. 다만 1세대 1주택자가 배우자나 자녀에게 주는 집은 3.5%예요.
증여받은 부동산을 팔면 양도세는 어떻게 셈해요?
증여받고 10년 안에 팔면 부모님이 처음 산 값을 취득가액으로 셈해요. 10년이 지나면 증여받을 때 매긴 값이 취득가액이에요. 2023년 이후 증여분부터 10년이고, 그 전 증여분은 5년이에요.
증여세와 취득세 신고는 언제까지 해요?
둘 다 증여받은 달 말일부터 3개월 안이에요. 증여세는 홈택스, 취득세는 위택스나 구청에서 신고해요. 기한 안에 증여세를 신고하면 3%를 빼 줘요.
증여세를 부모님이 대신 내 주면 안 되나요?
대신 내 준 돈도 자녀에게 준 것으로 보아 증여세를 다시 매겨요. 그래서 처음부터 증여세 낼 돈까지 더해서 주는 방법을 많이 써요.
무엇을 줄지, 숫자로 같이 봐요
지금 내는 세금, 들고 가는 비용, 나중 양도세는 서로 맞물려 있어요. 세무가이드가 가족 계획에 맞춰 나란히 놓고 봐요.