NPL 채권,회수한 돈의 세금
NPL(부실채권)을 할인해 사서 경매 배당으로 회수하면, 배당받은 돈에서 채권을 산 값과 비용을 뺀 몫이 그 해의 이익이라 법인세가 붙어요. 은행·대부업체의 대출 채권은 금융위원회에 등록한 매입추심업 법인(자기자본 5억 원) 등에게만 넘길 수 있어서 개인은 보통 직접 사기 어려워요.
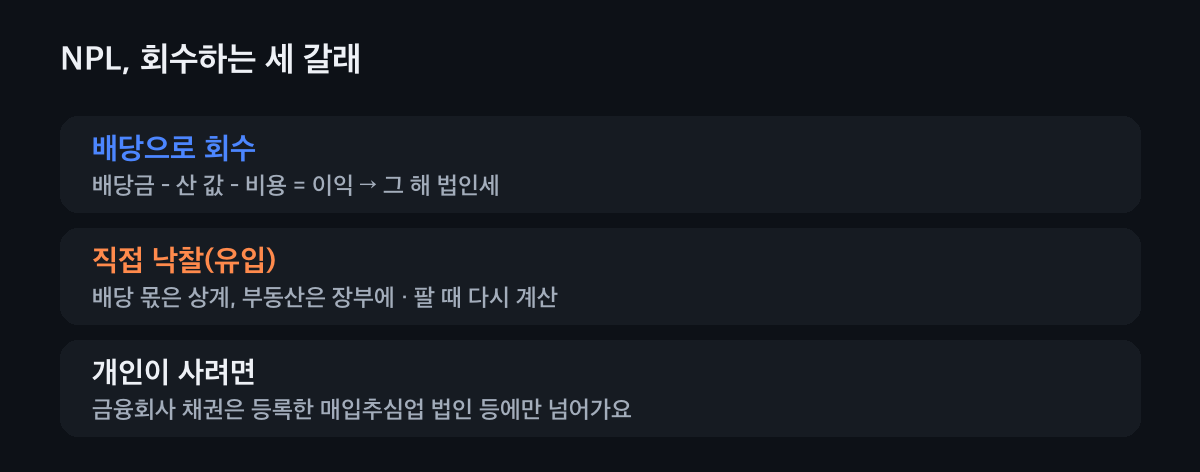
먼저 두 가지를 봐요
- 지금 채권자가 누구인지
- 금융회사·대부업체의 대출 채권이면 살 수 있는 곳이 법으로 정해져 있어요. 개인 사이의 채권이라면 사정이 달라요.
- 세 장의 서류
- 채권양수도 계약서, 근저당 등기부, 배당표가 이익을 증명해요. 산 값과 받은 돈이 이 세 장에서 맞아야 해요.
NPL, 이렇게 흘러가요
누가 살 수 있는지부터 봐요
대부업자와 금융회사는 대출 채권을 금융위원회에 등록한 매입추심업자, 다른 금융회사, 한국자산관리공사 같은 곳에만 넘길 수 있어요. 매입추심업 등록은 법인만 되고 자기자본 5억 원이 필요해요.
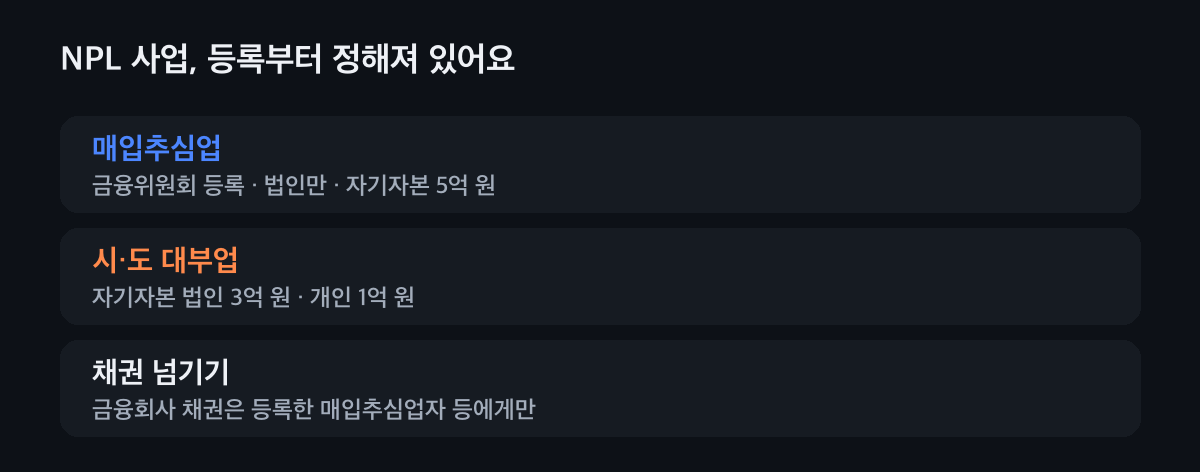
등록 요건이 먼저예요. 배당으로 회수하면 차액이 이익이에요
산 채권은 장부에 매입채권으로 올리고, 배당금이 들어오면 차액을 회수 이익으로 적어요. 오회수 대표 법인이 3억 원에 산 채권으로 4억 2천만 원을 배당받고 사는 데 1,000만 원을 썼다면 이익은 1억 1천만 원, 법인세는 지방소득세까지 약 1,210만 원이에요.
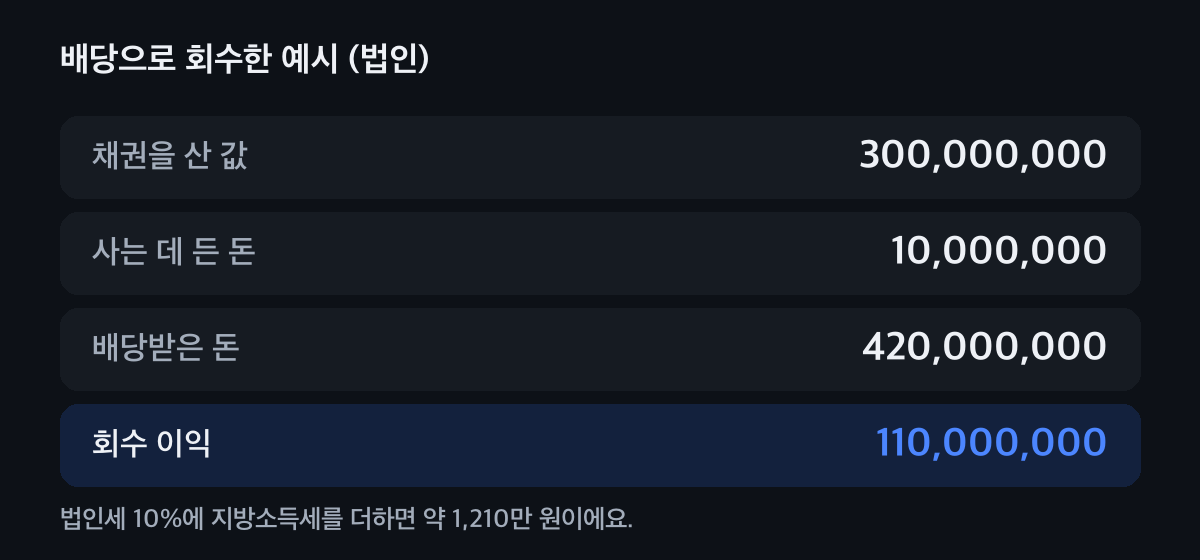
이자가 붙어 있어도 산 값이 원가예요. 직접 낙찰받으면 두 장부로 나눠요
채권자가 낙찰받으면 배당 몫만큼 낙찰대금과 맞바꿀 수 있어요(상계). 채권 쪽은 상계한 돈으로 회수 이익을 계산하고, 부동산은 낙찰가에 취득세를 더해 장부에 올려요. 법인이 주택을 낙찰받으면 취득세가 12%예요.
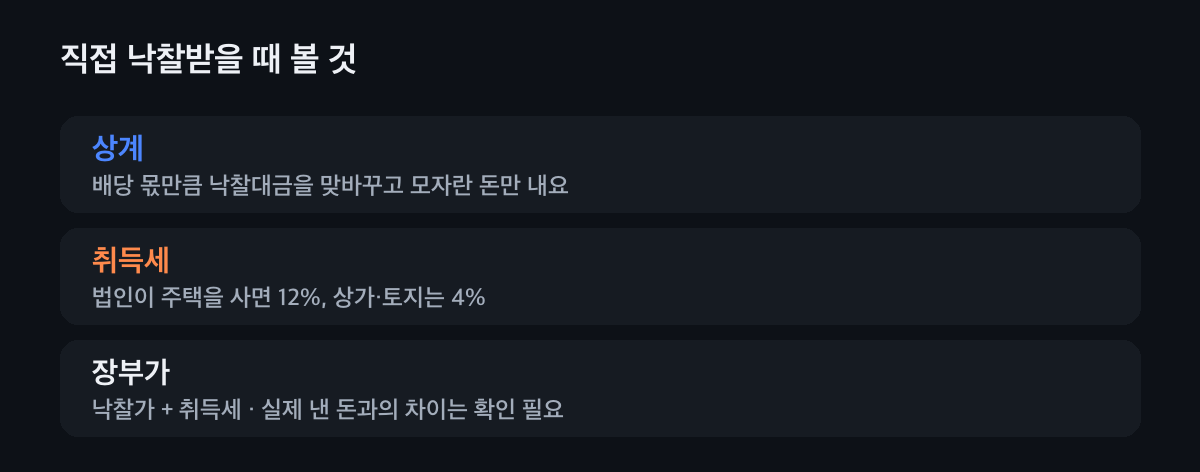
유입(직접 낙찰)은 채권과 부동산을 따로 봐요. 팔 때 한 번 더 계산해요
유입한 부동산을 팔면 판 값에서 장부가를 뺀 몫에 법인세가 붙고, 주택이면 그 몫의 20%를 추가 법인세로 더 내요. 실제 들어간 돈과 장부가의 차이를 언제 이익으로 보는지는 해석이 갈려서, 낙찰 전에 맞춰 보는 게 좋아요.
NPL, 거래 유형별 흐름 보기
배당으로 회수할지, 직접 낙찰받을지 고르고 숫자를 넣으면 장부에 적는 순서와 세금 어림이 나와요. 처음 숫자는 위 오회수 대표 예시예요.
어떤 거래인가요?
배당으로 회수할 때 (매입추심업 법인)
예시 계산이에요, 실제 세액은 상황에 따라 달라요. 법인세는 2026년 세율(2억 원까지 10%, 200억 원까지 20%)에 지방소득세 10%를 더해 어림했어요. 회수 순서(원금·이자)를 어떻게 나누는지, 연체이자를 어디까지 받는지에 따라 이익이 생기는 해가 달라질 수 있어요.
이럴 땐 이렇게
대부업 이자와 나눠 적어요
대부업 이자 수입과 부동산을 사고판 수익은 장부를 나눠 둬요. 섞이면 어느 쪽 세금인지 설명하기 어려워요.
시·도 대부업 등록 요건
시·도에 등록하는 대부업은 자기자본이 법인 3억 원, 개인 1억 원 이상이어야 해요. 매입추심업은 금융위원회 등록이라 따로예요.
개인이 투자한다면
개인이 금융회사 채권을 직접 사기는 어려워서 법인을 세우거나 그 법인에 투자하는 길을 따져요. 개인이 회수한 돈의 과세는 거래 모양에 따라 달라 확인이 필요해요.
담보 집을 낙찰받기 전에
경매 단기매매 세금 비교로 누구 이름으로 사서 팔지 먼저 계산해 보세요.
자주 묻는 것
NPL 배당 수익은 언제 세금을 내요?
배당금을 받은 날이 속한 사업연도의 이익으로 봐요. 배당받은 돈에서 채권을 산 값과 사는 데 든 비용을 뺀 몫에 법인세가 붙어요.
개인도 은행 NPL을 살 수 있나요?
은행·대부업체 같은 곳은 대출 채권을 금융위원회에 등록한 매입추심업자, 다른 금융회사, 한국자산관리공사 등에게만 넘길 수 있어요. 매입추심업 등록은 법인만 되고 자기자본 5억 원이 필요해서 개인이 직접 사기는 어려워요.
NPL로 담보 집을 직접 낙찰받으면 취득가액은 얼마예요?
장부에는 보통 낙찰가에 취득세를 더해 올려요. 다만 실제로 들어간 돈(채권을 산 값과 추가로 낸 돈)과 차이가 생겨서, 그 차이를 언제 이익으로 보는지는 해석이 갈려 확인이 필요해요.
법인이 NPL로 주택을 낙찰받으면 취득세는요?
법인이 주택을 유상으로 취득하면 취득세가 12%예요. 상가·토지는 일반 세율 4%예요.
대부업 등록 자기자본은 얼마예요?
시·도에 등록하는 대부업은 법인 3억 원, 개인 1억 원이에요. 금융위원회에 등록하는 매입추심업은 법인만 할 수 있고 5억 원이에요.
NPL, 사기 전에 흐름부터 맞춰요
채권을 산 값, 배당 예상액, 낙찰 계획을 보면 이익이 생기는 해와 세금이 보여요. 직접 낙찰받을지는 취득세와 팔 때의 세금까지 넣고 정해요.