먼저 두 가지를 봐요
- 주택 면적과 상가 면적
- 서류상 용도보다 실제로 쓰는 용도로 봐요. 2층 집으로 올라가는 1층 전용 계단은 주택 면적이고, 용도가 분명하지 않은 지하실·계단은 두 면적의 비율로 나눠요.
- 팔 값이 12억 원을 넘는지
- 12억 원은 주택으로 보는 부분 전체(딸린 땅 포함)의 실제 판 값으로 판단해요. 주택 면적이 더 크면 상가 부분 값까지 더해서 봐요.
팔 때와 물려줄 때, 이 순서로 봐요
면적으로 집인지 먼저 나눠요
주택 연면적이 상가보다 크면 건물 전부가 주택이라, 1세대1주택이면 전부 비과세를 받을 길이 있어요. 같거나 작으면 주택 부분만 주택이고 상가 부분은 상가로 따로 세금을 셈해요. 이때 딸린 땅도 주택 연면적 비율만큼만 주택 땅으로 봐요.
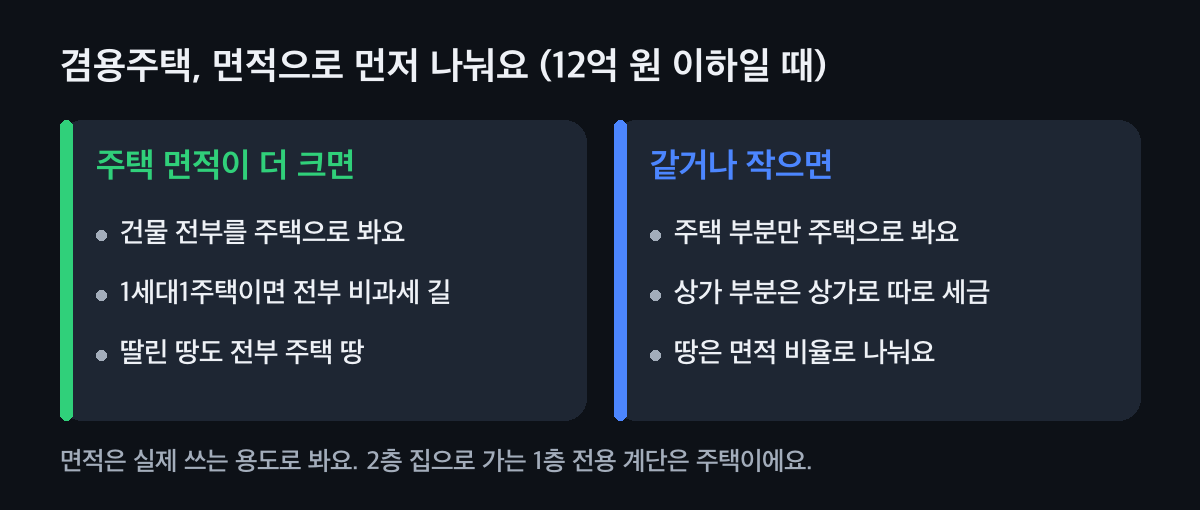
면적은 실제 쓰는 용도로 봐요. 12억 원을 넘으면 상가는 늘 따로예요
판 값이 12억 원을 넘는 겸용주택은 주택 면적이 더 커도 상가 부분은 주택으로 보지 않아요. 2022년 1월 1일 이후 판 것부터예요. 주택 부분은 고가주택 셈법(12억 원 넘는 몫에 세금)으로, 상가 부분은 일반 건물처럼 셈해요.
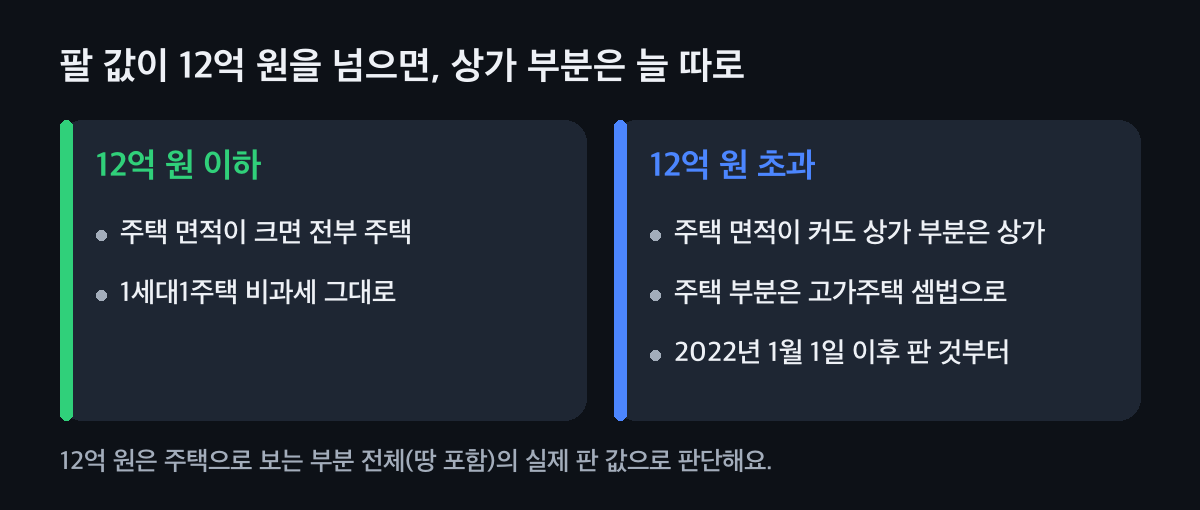
2022년 1월 1일 이후 판 것부터예요. 물려주는 세 길을 나란히 놓아요
시가 10억 원, 임대보증금 3억 원인 겸용주택을 성년 자녀에게 넘긴다고 해 볼게요. 일반증여는 10억 원 전부에 증여세 약 2억 1,825만 원이에요. 부담부증여는 자녀가 보증금 3억 원을 떠안아 7억 원에만 증여세 약 1억 3,095만 원, 3억 원 몫은 부모님 양도소득세예요. 7억 5천만 원에 파는 저가양도는 차이 2억 5천만 원이 기준금액(시가의 30%와 3억 원 중 적은 것)보다 적어 증여세가 없고, 부모님 양도세는 시가 10억 원으로 셈해요.
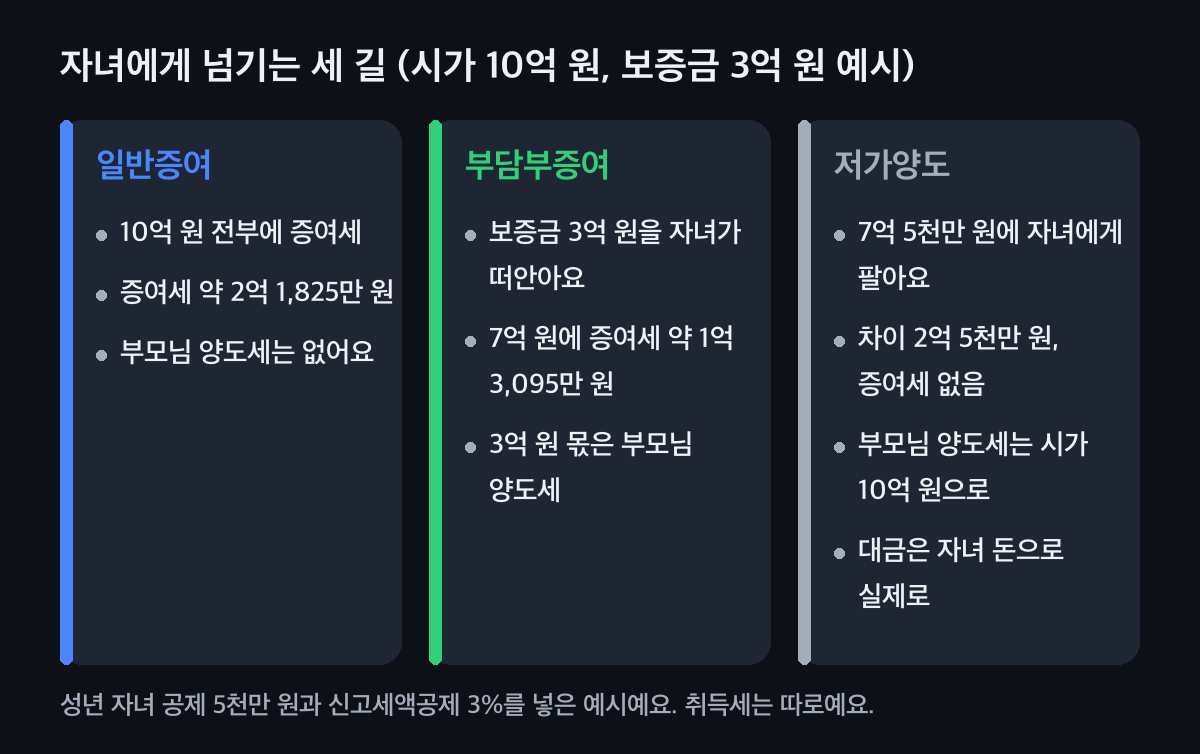
성년 자녀 공제 5천만 원, 신고세액공제 3%를 넣은 예시예요. 값은 감정평가로 정해 두어요
겸용주택은 비슷한 거래가 드물어 기준시가로 신고하기 쉬운데, 기준시가는 시가보다 낮은 경우가 많아요. 국세청은 기준시가로 신고한 건물을 감정평가해 그 값으로 다시 매겨 왔어요. 증여일 전 6개월부터 뒤 3개월 안에 감정기관 두 곳(기준시가 10억 원 이하면 한 곳)의 감정가로 신고하면, 나중에 자녀가 팔 때 취득가액도 그 값이라 양도세가 줄어요.
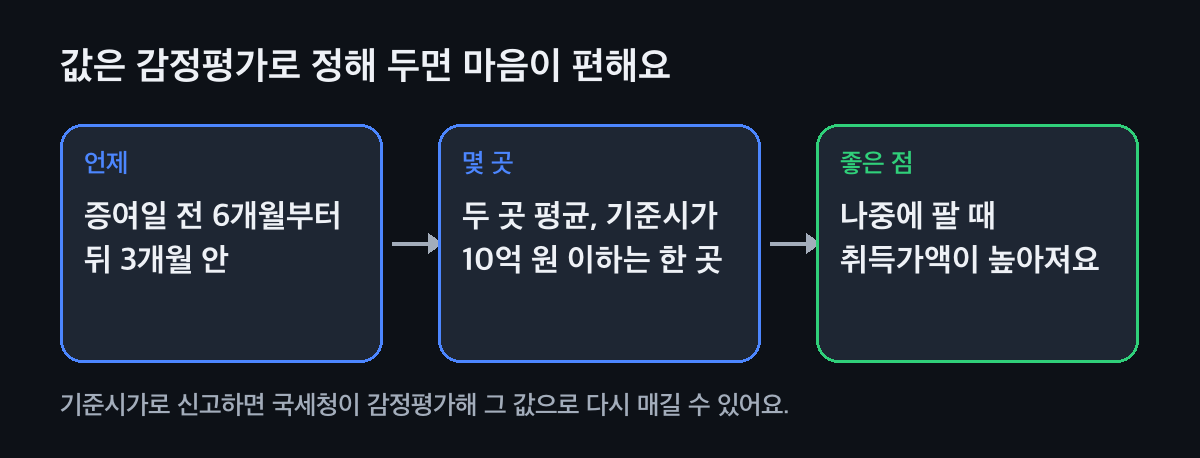
감정가로 신고하면 값이 흔들리지 않아요. 받은 뒤 10년을 기억해요
증여받은 겸용주택을 자녀가 10년 안에 팔면 취득가액을 부모님이 산 값으로 셈하고, 자녀가 낸 증여세는 필요경비로 빼요(이월과세). 부모님이 증여한 뒤 10년 안에 돌아가시면 그 재산은 증여일 시가로 상속재산에 더해져요. 팔 시기와 상속까지 함께 그려 두면 마음이 놓여요.
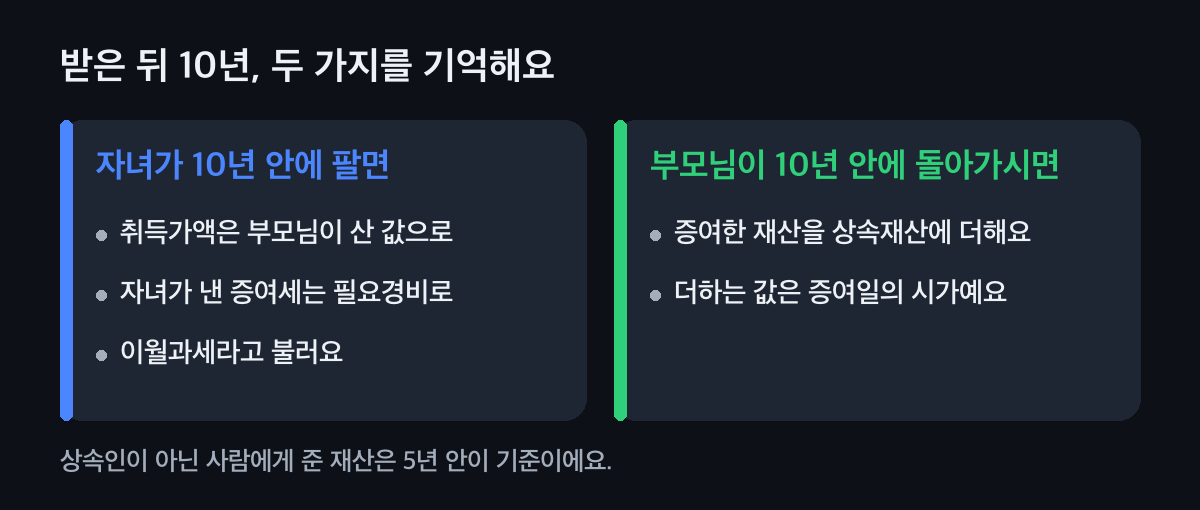
상속인이 아닌 사람에게 준 재산은 5년이 기준이에요.
우리 집은 어느 길이 맞을까요?
가장 가까운 상황을 고르면 먼저 볼 것을 보여 드려요.
내 상황은
팔려고 해요 · 1세대1주택
건축물대장에서 층별 면적부터 봐요. 주택 면적이 크고 판 값이 12억 원 이하라면 전부 주택으로 볼 수 있어요. 12억 원을 넘으면 상가 부분은 따로 셈해요.
자녀가 현금이 거의 없어요 · 물려주고 싶어요
일반증여나 부담부증여를 먼저 견줘요. 저가양도는 자녀가 대금을 자기 돈으로 실제로 내야 해서 어렵고, 그렇지 않으면 증여로 볼 수 있어요.
임대보증금이나 대출이 있어요 · 자녀가 떠안을 수 있어요
부담부증여를 견줘요. 자녀가 떠안은 빚만큼 증여세가 줄고, 그 몫은 부모님 양도소득세로 셈해요. 증여일이 속한 달 말일부터 3개월 안에 두 세금을 함께 신고해요.
자녀가 값 일부를 낼 수 있어요 · 가족 사이 매매
저가양도를 견줘요. 시가와의 차이가 시가의 30%와 3억 원 중 적은 금액보다 작으면 증여세가 없어요. 부모님 양도세는 시가로 셈하고, 대금이 오간 기록을 남겨요.
자녀가 몇 년 안에 팔 수도 있어요 · 10년 안
10년 안에 팔면 부모님이 산 값으로 셈하는 이월과세가 붙어요. 팔 계획이 있다면 넘기기 전에 회계사·세무사와 두 경우를 나란히 셈해 봐요.
이럴 땐 이렇게
1층 가게 2층 집을 자녀에게 넘기려는 오아낌 님
오아낌 님은 30년 된 상가겸용주택을 집이 없는 자녀에게 넘기고, 남은 아파트는 1세대1주택으로 팔고 싶었어요. 세 길을 나란히 견주고, 구청에 물어 일반증여는 토지거래허가가 필요 없다는 것도 확인했어요. 감정평가와 10년 안 상속 가산·이월과세까지 짚었고, 지금은 가족과 상의하며 정하는 중이에요.
토지거래허가구역이라면
허가는 대가를 받고 넘기는 계약에 필요해요. 일반증여는 허가 대상이 아니지만, 부담부증여나 저가양도는 대가가 있어 구청에 먼저 물어봐요.
가게 월세를 받고 있다면
상가 임대료는 사업소득이라 해마다 5월에 종합소득세를 신고해요. 그동안 못 했다면 지금이라도 신고하는 것이 원칙이에요. 기준시가는 부동산 공시가격 조회에서 봐요.
자주 묻는 것
상가겸용주택은 집인가요, 상가인가요?
주택 연면적이 상가 연면적보다 크면 건물 전부를 집으로 보고, 같거나 작으면 주택 부분만 집으로 봐요. 판 값이 12억 원을 넘으면 주택 면적이 더 커도 상가 부분은 상가로 봐요.
12억 원 넘는 겸용주택은 어떻게 셈하나요?
2022년 1월 1일 이후 판 것부터 상가 부분은 주택으로 보지 않고 따로 셈해요. 주택 부분은 12억 원 넘는 몫에 세금을 매기는 고가주택 셈법을 써요.
계단이나 지하실은 어느 면적에 넣나요?
실제로 쓰는 용도로 나눠요. 2층 집으로 가는 1층 전용 계단은 주택이고, 용도가 분명하지 않으면 주택 면적과 상가 면적의 비율로 나눠요.
부담부증여는 일반증여와 무엇이 다른가요?
자녀가 임대보증금이나 대출 같은 빚을 함께 떠안는 증여예요. 빚만큼 증여세가 줄고, 그 몫은 부모님이 판 것으로 보아 양도소득세를 내요. 가족 사이에는 빚이 정말 넘어갔다는 기록이 있어야 해요.
부모님께 싸게 사면 증여세가 없나요?
시가와의 차이가 시가의 30%와 3억 원 중 적은 금액보다 작으면 증여세가 없어요. 다만 부모님 양도소득세는 시가로 셈하고, 자녀가 대금을 실제로 냈다는 기록이 있어야 해요.
증여받은 겸용주택은 언제 팔아야 하나요?
10년이 지난 뒤에 팔면 자녀가 증여받은 값을 취득가액으로 써요. 10년 안에 팔면 부모님이 산 값으로 셈하는 이월과세가 붙어요.
팔지, 물려줄지, 숫자로 나란히
층별 면적과 시세, 보증금만 알면 집으로 볼 부분, 세 가지 물려주는 길의 세금, 감정평가가 필요한지 함께 정리해 드려요.