손해 본 부동산과 이익 난 부동산,같은 해에 팔면 합쳐서 셈해요
같은 해(1월 1일부터 12월 31일까지)에 판 토지·건물·부동산 권리에서 손해(양도차손)가 나면, 같은 묶음의 다른 자산에서 난 이익에서 그 손해를 빼고 양도소득세를 셈해요. 주식에서 난 이익과는 섞지 않고 다음 해로 넘겨 쓰지도 않아서, 두 자산의 잔금일을 같은 해에 맞추는 것이 핵심이에요.
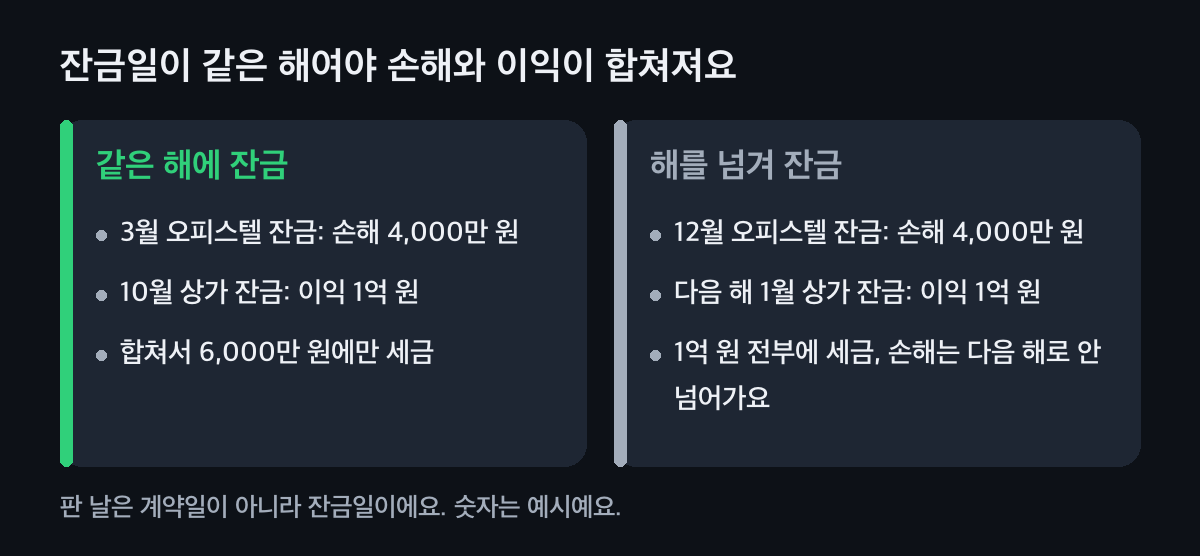
손해를 이익에서 빼는 순서
같은 묶음인지 봐요
아파트·주거용 오피스텔·상가·땅·분양권은 모두 ① 부동산 묶음이라 서로 합쳐요. 상장 주식이나 비상장 주식에서 난 이익은 ② 주식 묶음이라, 부동산 손해를 거기서 빼지 않아요.
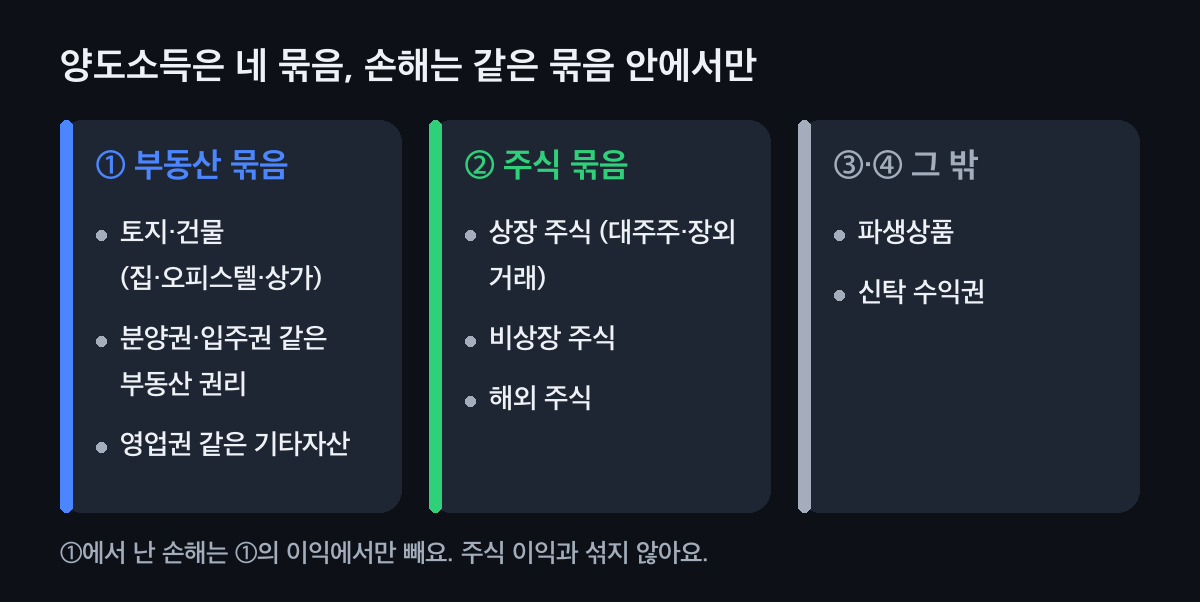
손해는 같은 묶음 안에서만 빼요. 두 잔금일을 같은 해에 맞춰요
양도소득은 그해(과세기간)에 생긴 것끼리만 셈해요. 12월에 손해를 보고 다음 해 1월에 이익을 내면 합쳐지지 않고, 남은 손해를 다음 해로 넘겨 쓰지도 않아요. 계약하기 전에 잔금일부터 맞춰 두면 마음이 놓여요.
판 날은 계약일이 아니라 잔금일이에요. 손해를 이익에서 빼고 셈해요
박합산 님은 같은 해에 상가를 팔아 양도소득금액 1억 원, 오피스텔을 팔아 양도차손 4,000만 원이 났어요. 합치면 6,000만 원이고 기본공제 250만 원을 빼면 과세표준은 5,750만 원이에요. 소득세가 1,868만 5천 원에서 804만 원으로, 1,064만 5천 원 줄어요(예시 숫자). 손해는 세율이 같은 자산의 이익에서 먼저 빼고, 남으면 세율이 다른 자산에서 비율대로 빼요.
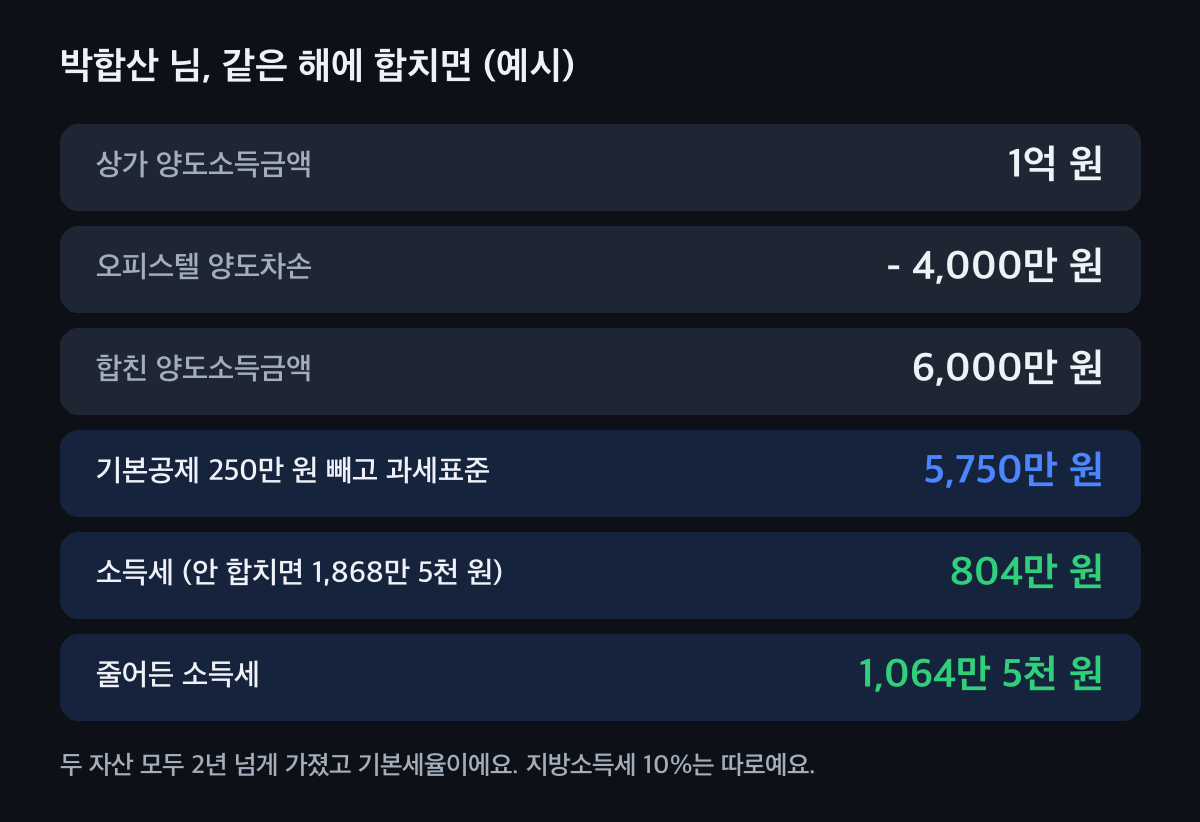
지방소득세 10%는 따로예요(예시 숫자). 주거용 오피스텔도 집 한 채로 세어요
서류상 업무용이어도 사람이 살면 주택이에요. 집을 팔 때 주거용 오피스텔이 남아 있으면 집이 두 채라 1세대1주택 비과세를 못 받을 수 있어요. 손해 보는 오피스텔 잔금을 먼저 치르고 같은 해에 집을 팔면, 집 한 채일 때 팔면서 오피스텔 손해도 12억 원 넘는 몫의 이익에서 뺄 수 있어요.
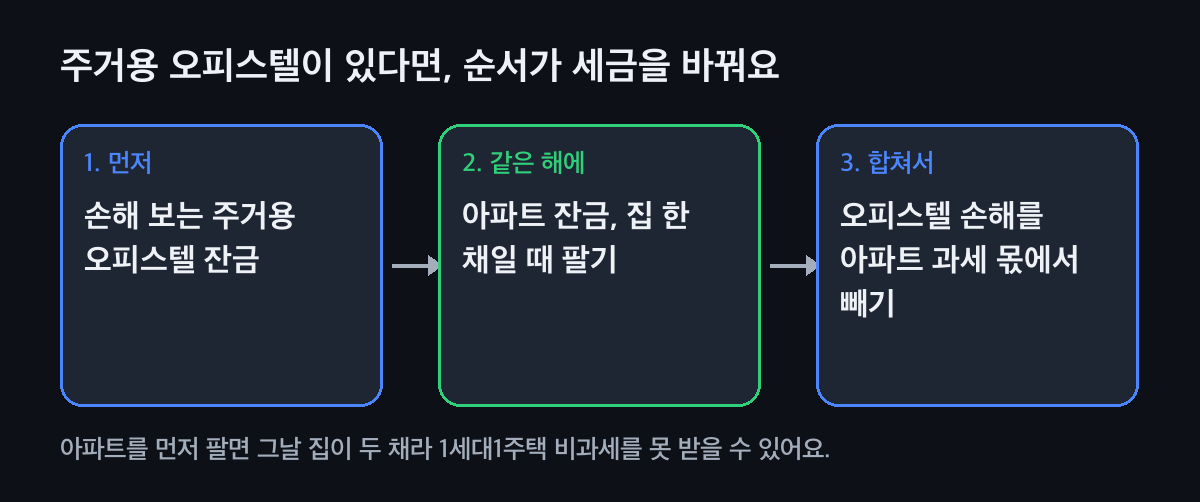
아파트를 먼저 팔면 그날 집이 두 채예요. 신고는 팔 때마다, 합치는 건 나중에
부동산을 팔면 그 달 말일부터 2개월 안에 예정신고를 해요. 손해가 난 오피스텔도 신고해요. 두 번째 예정신고 때 앞의 것과 합쳐 신고하거나, 합치지 않았다면 다음 해 5월 확정신고로 합쳐 정리해요.
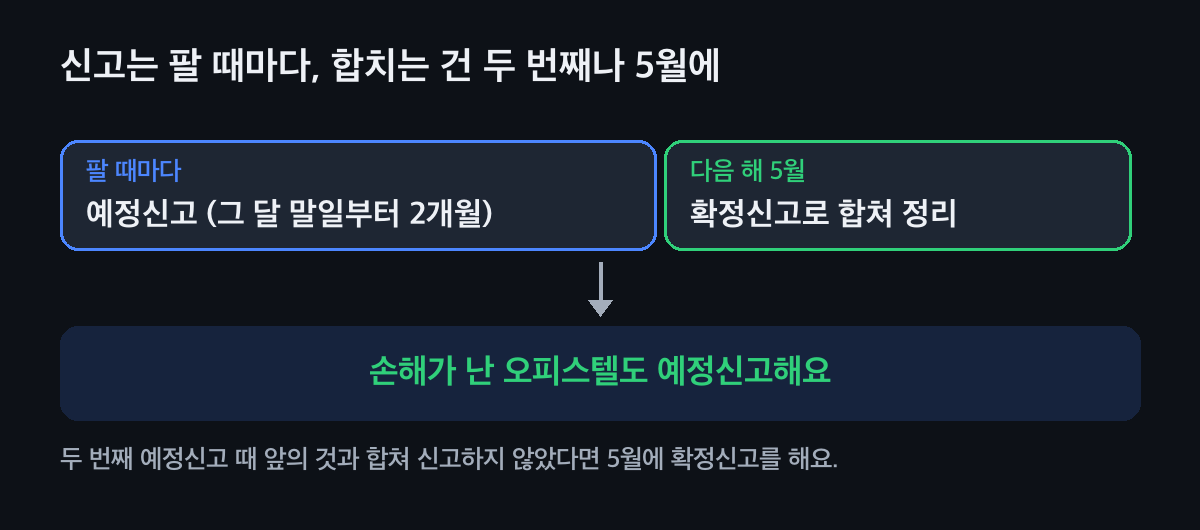
손해가 나도 신고는 해요.
내 경우엔 합쳐질까요?
가장 가까운 상황을 고르면 먼저 볼 것을 보여 드려요.
내 상황은
같은 해에 둘 다 팔아요 · 손해 하나, 이익 하나
합쳐져요. 두 잔금일이 정말 같은 해인지, 둘 다 부동산 묶음인지만 확인해요. 두 번째 예정신고 때 앞의 것과 합쳐 신고하면 돼요.
올해 손해, 내년 이익 · 잔금이 해를 넘어요
그대로면 합쳐지지 않아요. 아직 계약 전이라면 한쪽 잔금일을 같은 해로 옮길 수 있는지 먼저 살펴봐요.
부동산 손해, 주식 이익 · 묶음이 달라요
합쳐지지 않아요. 부동산 손해는 부동산 묶음의 이익에서만, 주식 손해는 주식 묶음의 이익에서만 빼요.
손해 본 게 주거용 오피스텔이에요 · 집도 한 채 있어요
오피스텔도 집 한 채로 세어요. 오피스텔 잔금을 먼저 치르고 같은 해에 집을 팔면, 집 한 채일 때 팔면서 손해도 합칠 수 있어요.
이익 난 집이 비과세예요 · 1세대1주택
비과세인 몫에는 세금이 없어서 손해를 뺄 곳이 없어요. 판 값이 12억 원을 넘으면 넘는 몫의 이익에서는 뺄 수 있어요.
이럴 땐 이렇게
손해 본 오피스텔과 오래 산 아파트를 가진 오통산 님
오통산 님은 손해를 보고 팔 주거용 오피스텔 하나와 27년 전에 산 아파트 하나를 갖고 있었어요. 새 집으로 옮기려고 아파트를 팔 계획이었는데, 오피스텔도 집 한 채로 센다는 것을 상담에서 처음 알았어요. 두 잔금을 같은 해에, 오피스텔부터 치르는 순서로 정리했어요. 순서를 바꾸거나 해를 넘기면 세금이 몇억 원 달라질 수 있었어요.
손해가 이익보다 크다면
그해 이익을 모두 지우고 남은 손해는 다음 해로 넘어가지 않아요. 그래서 이익이 날 자산을 언제 팔지 함께 놓고 보면 좋아요.
부부가 각자 판다면
양도소득세는 사람마다 따로 셈해요. 남편 이름의 손해를 아내 이름의 이익에서 빼지는 않아요. 공동명의라면 각자 지분만큼 나눠 셈해요.
오피스텔을 처음 살 때부터 궁금하다면
업무용과 주거용의 차이, 취득세와 부가가치세는 오피스텔 취득세 부가세 환급에서 봐요.
자주 묻는 것
양도차손 통산이 뭔가요?
같은 해에 판 부동산 중 손해가 난 자산의 손해를 같은 묶음의 다른 자산에서 난 이익에서 빼 주는 거예요. 합친 금액에서 기본공제 250만 원을 빼고 세금을 셈해요.
해를 넘겨 팔면 손해와 이익이 합쳐지나요?
합쳐지지 않아요. 양도소득은 그해에 생긴 것끼리만 셈하고, 남은 손해를 다음 해로 넘겨 쓰지도 않아요.
주식에서 난 손해를 부동산 이익에서 뺄 수 있나요?
뺄 수 없어요. 부동산과 주식은 묶음이 달라서 손해는 같은 묶음 안에서만 빼요.
언제 판 것으로 보나요?
잔금을 치른 날이 판 날이에요. 잔금 전에 소유권이전등기를 먼저 하면 등기 접수일이 판 날이 돼요.
주거용 오피스텔도 주택 수에 들어가나요?
들어가요. 서류상 용도와 관계없이 실제로 사람이 사는 건물이면 주택으로 봐요.
손해가 났는데도 신고해야 하나요?
해요. 양도차손이 나도 그 달 말일부터 2개월 안에 예정신고를 해요. 그래야 같은 해의 이익과 합쳐 정리할 수 있어요.
팔 집이 둘이라면, 잔금일부터 같이 봐요
가진 집과 팔 순서만 알면 손해와 이익이 합쳐지는지, 어느 잔금을 먼저 치를지, 세금이 얼마 달라지는지 함께 정리해 드려요.