회사 사이 돈,계약서만 있으면 될까요
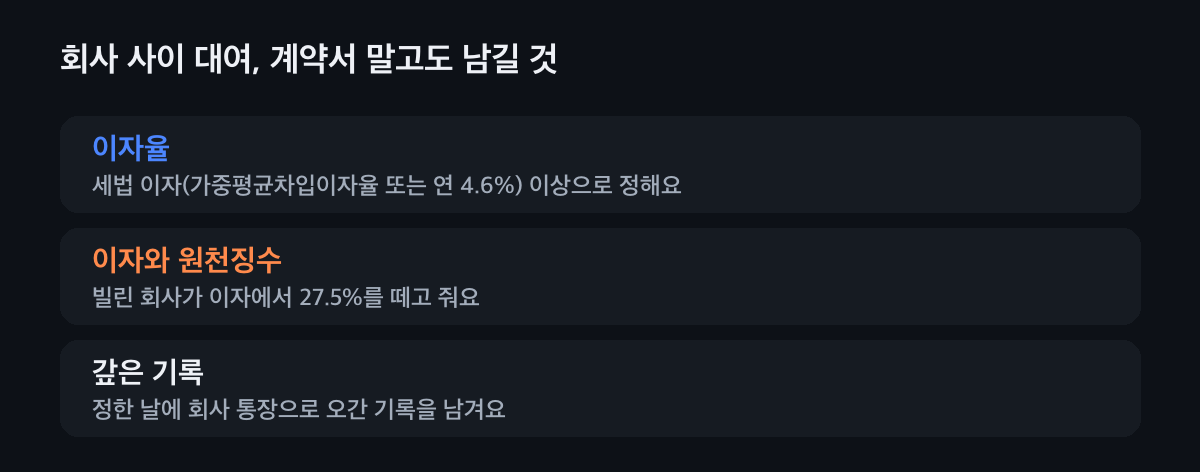
관계회사에 돈을 빌려줄 때 계약서만으로는 모자라고, 세법 이자율(빌려준 회사의 가중평균차입이자율 또는 연 4.6%) 이상으로 이자를 정해 실제로 주고받고 원금도 정한 날 갚은 기록이 있어야 해요. 이자를 덜 받으면 그 차이를 빌려준 회사 수익으로 더하고, 빌린 회사는 이자를 줄 때 27.5%(법인세 25%와 지방소득세 2.5%)를 떼어 내야 해요.
먼저 두 가지를 봐요
- 가까운 회사인지
- 대표나 주주가 같거나 한쪽이 다른 쪽을 지배하는 회사끼리는 세법상 특수관계예요. 이 사이의 대여는 이자율을 따로 따져요.
- 무슨 돈인지
- 빌려준 돈인지, 물건값을 미리 준 돈인지, 투자한 돈인지부터 정해요. 같은 송금도 무슨 돈이냐에 따라 장부와 세금이 달라져요.
이 네 가지를 남겨요
계약서에 금액·이자율·갚는 날을 적어요
빌려주는 날짜, 금액, 이자율, 이자 주는 날, 원금 갚는 날을 적고 두 회사가 도장을 찍어요. 두 회사의 이사나 주요주주가 겹치면 이사회에서 미리 승인(이사 3분의 2 이상)을 받아야 하는 거래일 수 있어요.
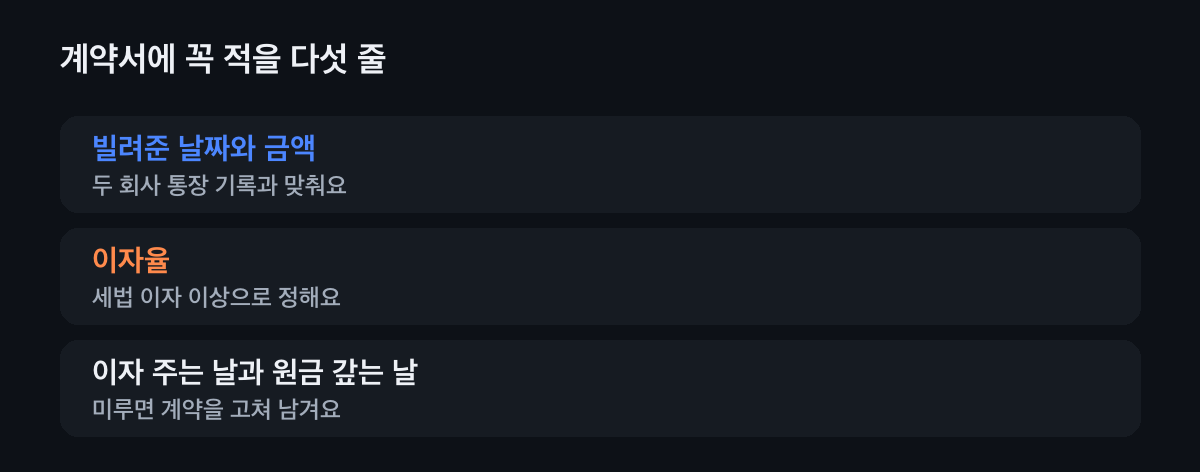
도장 찍은 날짜와 돈이 오간 날이 맞아야 해요. 이자율은 세법 이자 이상으로 정해요
빌려준 회사가 은행 등에서 빌린 돈의 평균 이자율(가중평균차입이자율)이 원칙이고, 빌린 돈이 없는 등 그 이율을 쓸 수 없거나 회사가 고르면 연 4.6%예요. 덜 받은 차이가 3억 원 이상이거나 세법 이자의 5% 이상이면 빌려준 회사 수익으로 더해요.
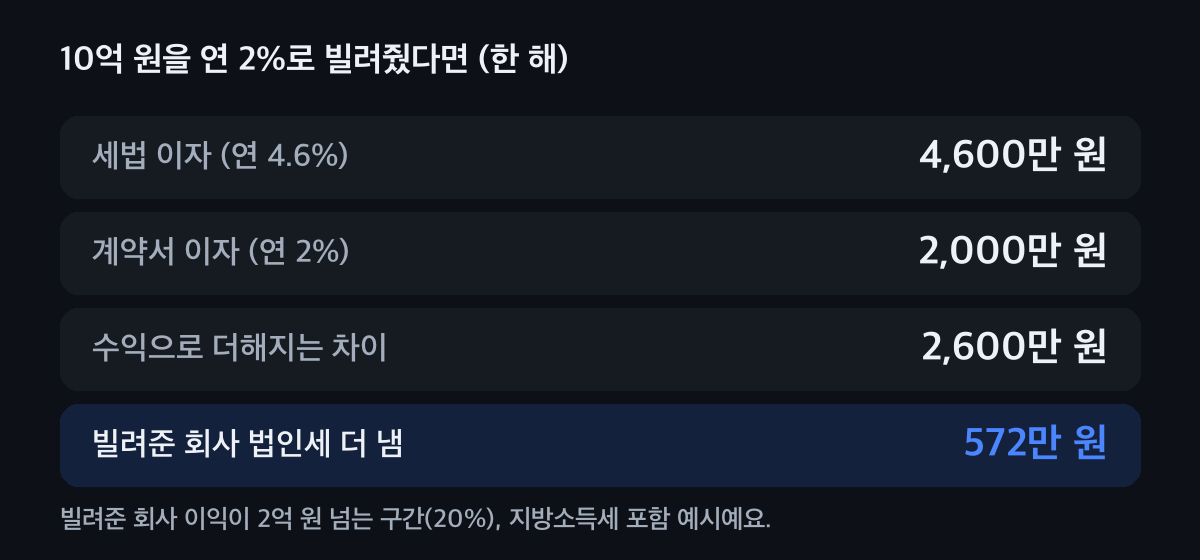
한 해 예시예요. 아래 계산기에서 바꿔 보세요. 이자를 줄 때 27.5%를 떼요
회사가 다른 회사에 이자를 줄 때는 비영업대금의 이익으로 보고 법인세 25%와 지방소득세 2.5%를 떼어, 준 달의 다음 달 10일까지 내요. 빌려준 회사는 떼인 세금을 법인세 신고 때 미리 낸 세금으로 빼요.
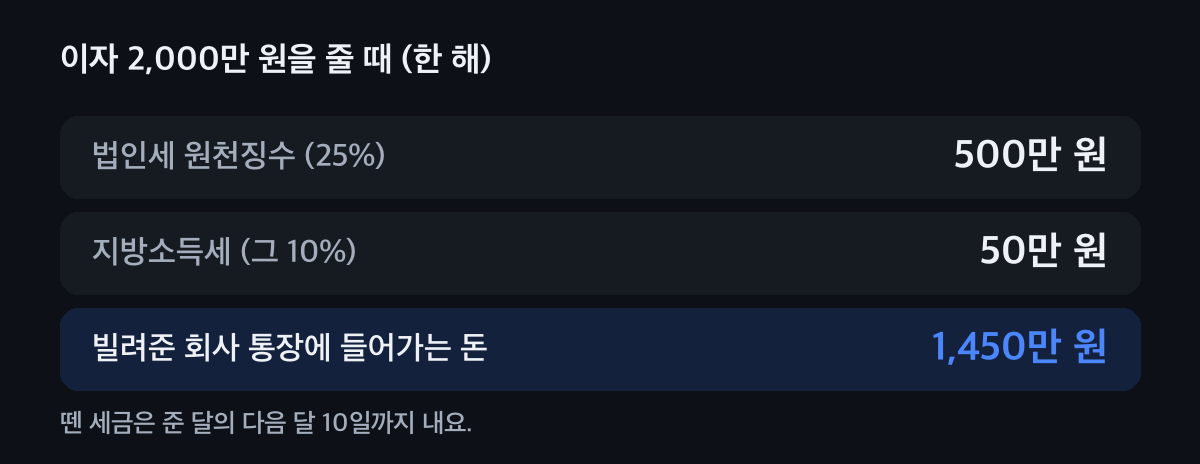
뗀 세금은 다음 달 10일까지 내요. 원금은 계약대로 갚아요
정한 날 회사 통장으로 갚고, 미룰 때는 계약을 고쳐 남겨요. 업무와 관련 없는 대여로 보면 빌려준 회사의 대출 이자 일부가 비용에서 빠지고, 나중에 못 받게 돼도 비용(대손)으로 인정되지 않아요.
우리 회사 대여, 이자율과 기록 점검하기
빌려준 돈과 이자율을 넣으면 세법 이자와의 차이, 더 낼 법인세, 이자에서 뗄 세금이 나와요. 아래 점검표로 기록도 확인해요.
예를 들어 10억 원을 연 2%로 빌려주면 세법 이자 4,600만 원(연 4.6%)과 계약서 이자 2,000만 원의 차이 2,600만 원을 빌려준 회사 수익으로 더해, 이익 2억 원 넘는 회사라면 법인세가 약 572만 원(지방소득세 포함) 늘어요. 빌린 회사는 이자 2,000만 원을 줄 때 550만 원을 떼어 내요.
예시 계산이에요, 실제 세액은 상황에 따라 달라요. 한 해 기준이고 지방소득세(10%)를 더했어요.
6가지 중 갖춘 것을 눌러 보세요.
계약서만으로는 모자라요. 이자와 원금이 계약대로 오간 기록까지 있어야 빌려준 돈으로 인정받기 쉬워요.
함께 볼 것
여섯 회사 사이 오간 돈
기록 없이 돈이 오간 가족 회사 이야기는 상담사례: 회사 사이를 오간 돈에 있어요.
대표에게 빌려준 돈이라면
회사 돈을 대표가 가져간 경우는 가지급금 그대로 두면 생기는 세금을 보세요.
비용을 나눠 쓰는 두 회사
재고와 비용이 섞인 두 회사 이야기는 상담사례: 관계회사 비용 배분에 있어요.
빌릴까, 지분을 줄까
돈을 빌릴지 투자를 받을지 고민이라면 상담사례: 돈은 빌릴까, 지분을 줄까를 함께 보세요.
자주 묻는 것
관계회사에 돈을 빌려줄 때 계약서만 있으면 돼요?
계약서만으로는 모자라요. 계약서에 적은 이자율이 세법 이자 이상이어야 하고, 이자와 원금이 계약대로 회사 통장으로 오간 기록과 이자에서 뗀 세금을 낸 기록이 함께 있어야 빌려준 돈으로 인정받기 쉬워요.
관계회사 대여 이자율은 몇 %로 해야 해요?
빌려준 회사가 은행 등에서 빌린 돈의 평균 이자율(가중평균차입이자율)이 원칙이에요. 빌린 돈이 없는 등 그 이율을 쓸 수 없거나 회사가 고르면 당좌대출이자율 연 4.6%예요. 빌려준 지 5년이 넘은 돈도 4.6%로 따져요.
회사끼리 이자를 줄 때도 세금을 떼요?
떼요. 금융회사가 아닌 회사끼리 주고받는 이자는 비영업대금의 이익이라 법인세 25%와 지방소득세 2.5%, 합쳐 27.5%를 떼고 다음 달 10일까지 내요.
이자를 조금 낮게 받으면 무조건 문제가 돼요?
아니에요. 세법 이자와 받은 이자의 차이가 3억 원 미만이면서 세법 이자의 5% 미만이면 따로 더하지 않아요. 차이가 그보다 크면 차이 전부를 빌려준 회사 수익으로 더해요.
빌려준 돈을 끝내 못 받으면 비용으로 처리돼요?
업무와 관련 없이 특수관계 회사에 빌려준 돈으로 보면, 못 받게 돼도 비용(대손금)으로 인정되지 않아요. 특수관계인지는 빌려준 때를 기준으로 봐요.
오간 돈, 한 줄씩 같이 정리해요
회사 사이 대여는 이자율보다 기록이 먼저예요. 세무가이드가 통장 기록을 보고 무슨 돈이었는지, 이자와 원천징수를 어떻게 맞출지 같이 정리해 드려요.