먼저 두 가지를 봐요
- 법인 재산은 대표 것이 아니에요
- 법인 이름으로 산 비품은 법인 재산이에요. 대표가 가져가거나 가족에게 주면 법인이 그 물건을 넘긴 것으로 봐요.
- 장부가액부터 확인해요
- 산 값에서 감가상각한 금액을 뺀 장부가액을 알아야 처분이익·처분손실을 계산할 수 있어요.
비품 판매, 이렇게 처리해요
누구에게 파는지에 따라 증빙을 끊어요
사업자에게 팔면 사업자등록번호로, 개인에게 팔면 주민등록번호로 세금계산서를 끊어요. 면세사업에만 쓰던 물건이면 계산서를 끊어요. 받는 값에는 부가세 10%를 얹어요.
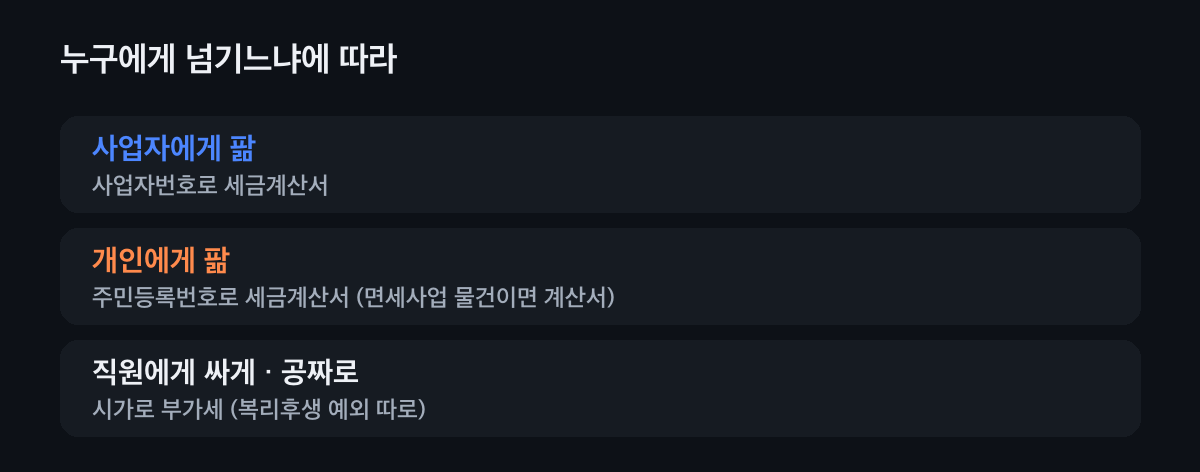
면세사업 물건은 계산서예요. 직원·대표 가족에게 싸게 넘기면 시가로 봐요
특수관계인에게 시가보다 싸게 팔면 시가를 공급가액으로 보고 부가세를 매겨요. 법인세에서도 부당행위계산으로 시가와의 차이를 다시 계산할 수 있어요. 살 때 부가세를 공제받은 물건이면 직원에게 공짜로 줘도 재화의 공급으로 봐요.
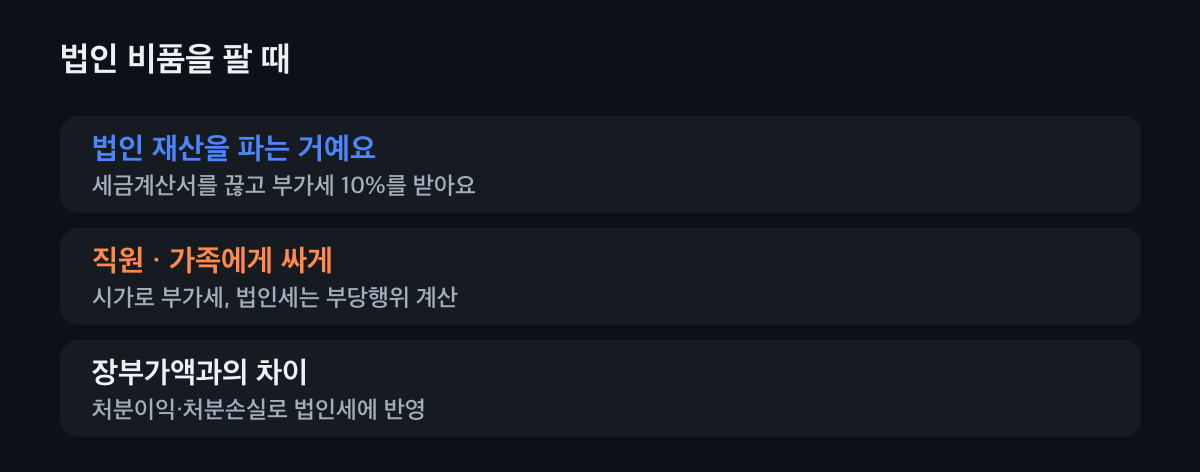
중고 시세를 남겨 두면 시가를 설명하기 쉬워요. 복리후생으로 주는 것은 따로 봐요
작업복·작업모·작업화, 직장 연예·문화 관련 물건은 공급으로 보지 않아요. 경조사, 설날·추석, 창립기념일·생일 관련 물건은 각각 직원 1명당 한 해 10만 원까지 공급으로 보지 않고, 넘는 몫만 공급으로 봐요.
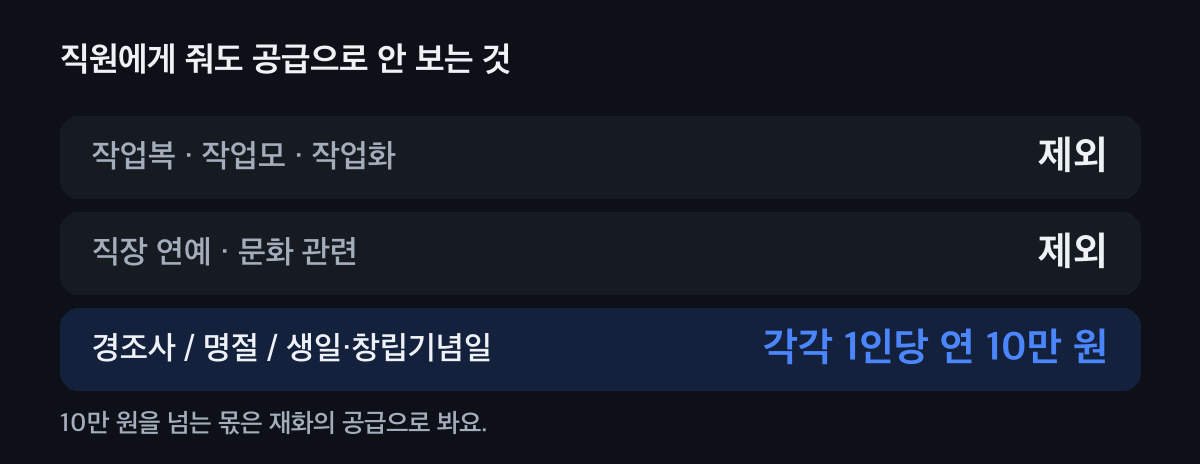
2024년부터 세 가지가 각각 10만 원이에요. 처분손익을 장부에 넣어요
200만 원에 사서 150만 원을 감가상각한 노트북의 장부가액은 50만 원이에요. 30만 원(공급가액)에 팔면 처분손실 20만 원이 비용이 되고, 70만 원에 팔면 처분이익 20만 원이 수익이 돼요. 부가세는 따로 받아 신고해요.
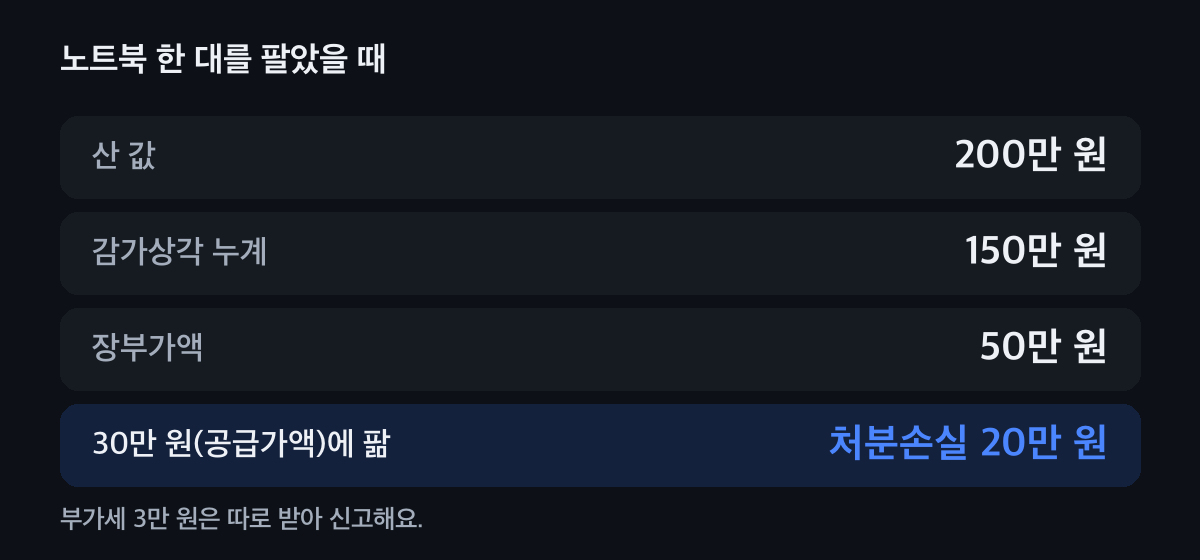
처분손익은 법인세에 그대로 반영돼요.
누구에게, 어떻게 넘기나요?
고르면 끊을 증빙과 세금을 알려 드려요.
이 비품을
다른 사업자에게 팔아요
사업자등록번호로 세금계산서를 끊고 부가세 10%를 받아요. 판 값과 장부가액의 차이는 처분손익이에요.
개인에게 팔아요
주민등록번호로 세금계산서를 끊고 부가세 10%를 받아요. 중고 시세에 맞춰 팔면 나중에 설명하기 쉬워요.
직원에게 싸게·공짜로 줘요
직원에게 주는 것도 재화의 공급으로 보고 시가로 부가세를 매겨요. 작업복이나 경조사·명절·기념일 선물(각각 1인당 연 10만 원까지)은 예외예요.
대표나 대표 가족이 가져가요
특수관계인에게 넘긴 것이라 시가로 부가세를 매기고, 법인세에서도 시가와의 차이를 대표의 상여 등으로 볼 수 있어요. 시가대로 값을 받는 게 안전해요.
공익단체에 기부해요
현물 기부는 기부금 가액 계산과 부가세 처리가 따로 있어요. 현물 기부 글 →
폐업하는데 남아 있어요
폐업할 때 남은 비품은 자기에게 공급한 것으로 보고 부가세를 내요(잔존재화). 폐업 부가세 글 →
공짜로 줄 때와 버릴 때
직원에게 공짜로
살 때 부가세를 공제받은 물건을 직원이 개인적으로 쓰게 공짜로 주면 시가로 부가세를 내요. 복리후생 예외(작업복, 직장 문화, 경조사·명절·기념일 각 10만 원)는 공급으로 보지 않아요.
고장 나서 버릴 때
팔지 않고 버리면 장부가액을 처분손실로 반영해요. 버린 날과 까닭, 사진을 남겨 둬요.
감가상각이 끝난 물건
다 상각해 장부가액이 거의 없는 물건도 팔면 부가세를 받고, 판 값만큼 처분이익이 생겨요.
자주 묻는 것
법인 노트북을 팔면 세금계산서를 끊어야 하나요?
네. 법인 재산을 파는 거라 세금계산서를 끊고 부가세 10%를 받아요.
개인에게 팔 때도 세금계산서를 끊나요?
네. 사는 사람의 주민등록번호로 세금계산서를 끊어요.
직원에게 공짜로 주면 세금이 없나요?
직원에게 공짜로 줘도 재화의 공급으로 보고 시가로 부가세를 내요. 작업복이나 경조사·명절·기념일 선물(각각 1인당 연 10만 원까지)은 예외예요.
판 값이 장부가액보다 낮으면 어떻게 되나요?
그 차이가 처분손실이라 비용이 돼요. 높으면 처분이익으로 수익이 돼요.
대표가 법인 비품을 가져가도 되나요?
시가대로 값을 내고 가져가는 게 안전해요. 싸게나 공짜로 가져가면 시가로 부가세를 매기고 법인세에서도 다시 계산할 수 있어요.
비품 정리, 같이 봐요
사무실 이전이나 정리로 비품을 한꺼번에 넘길 때, 세무가이드가 증빙과 처분손익을 같이 맞춰 드려요.