먼저 두 가지를 봐요
- 왜 평가하는지부터
- 투자 유치, 동업자 지분 정리, 회사 매각, 가족에게 지분 증여처럼 목적에 따라 맞는 방법이 달라요.
- 세금 낼 때는 따로
- 증여·상속·양도 신고에 쓰는 값은 세법이 정한 순서(시가, 없으면 보충적 평가)를 따라요. 투자 계약서의 가치와 다를 수 있어요.
세 가지 방법, 이렇게 봐요
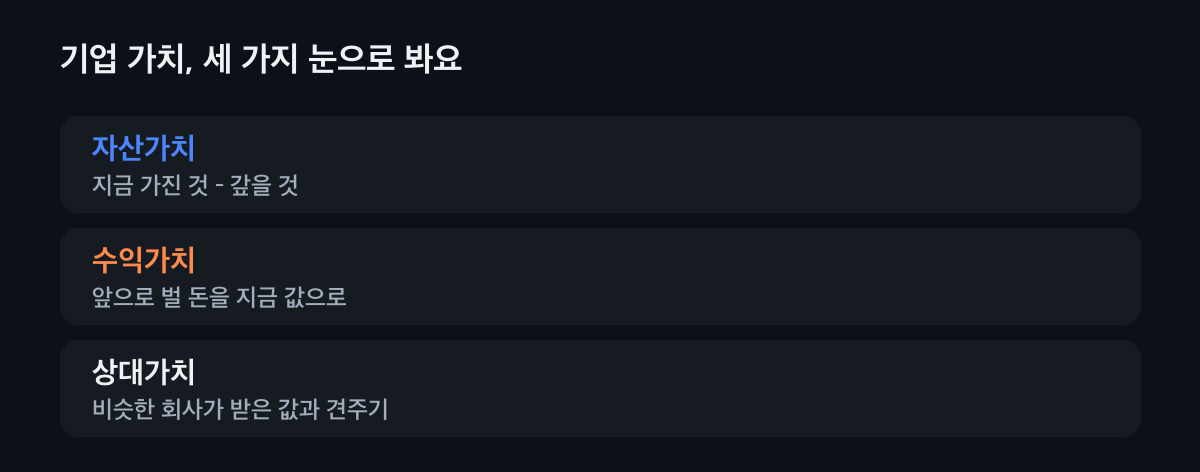
자산가치: 가진 것에서 갚을 것을 빼요
장부의 자산에서 부채를 뺀 순자산으로 봐요. 부동산·설비는 지금 시세로 다시 매기기도 해요. 숫자가 분명해 다툼이 적지만, 기술·고객·브랜드처럼 장부에 없는 힘은 빠져요. 예를 들어 한빛상사의 자산이 15억 원, 부채가 5억 원이면 순자산은 10억 원이에요.
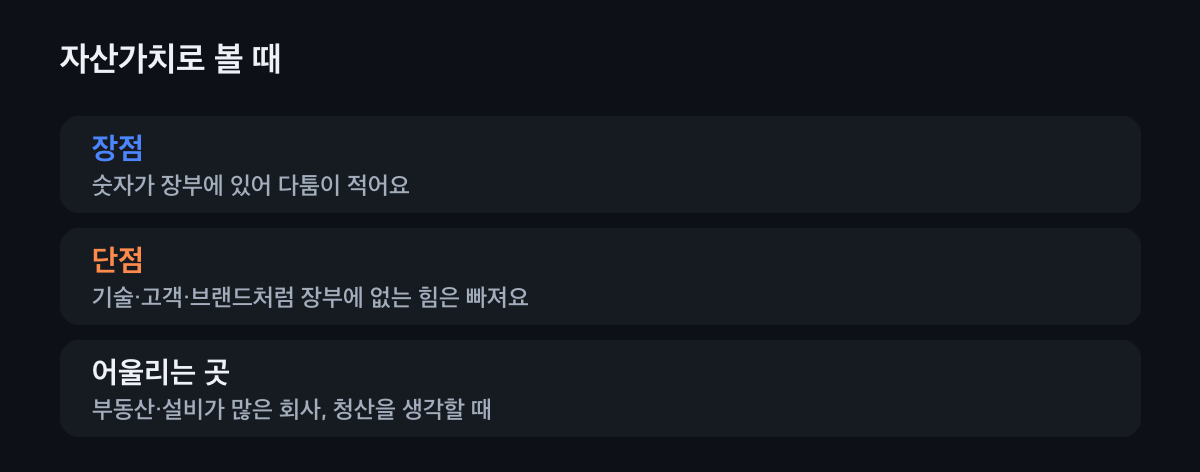
청산을 생각할 때 기준이 되는 값이에요. 수익가치: 앞으로 벌 돈을 지금 값으로
앞으로 몇 년 동안 벌 현금을 예상하고, 그 돈을 지금 값으로 바꿔 더해요. 성장하는 회사의 힘이 값에 들어가지만, 성장률·할인율을 어떻게 잡느냐에 따라 값이 크게 흔들려요. 그래서 예상의 근거를 함께 적어 두는 게 중요해요.
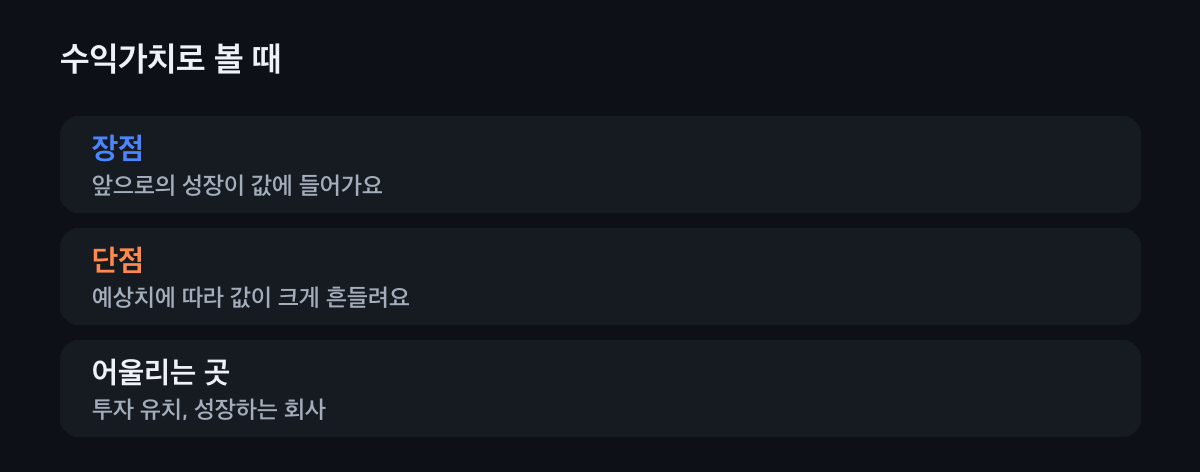
투자자는 예상의 근거를 꼭 물어봐요. 상대가치: 비슷한 회사와 견줘요
같은 업종의 상장사나 최근 거래된 회사가 이익의 몇 배로 값을 받았는지 보고 우리 회사에 대 봐요. 시장이 실제로 매긴 값이라 설명하기 쉽지만, 견줄 회사를 잘못 고르면 값이 엇나가요.
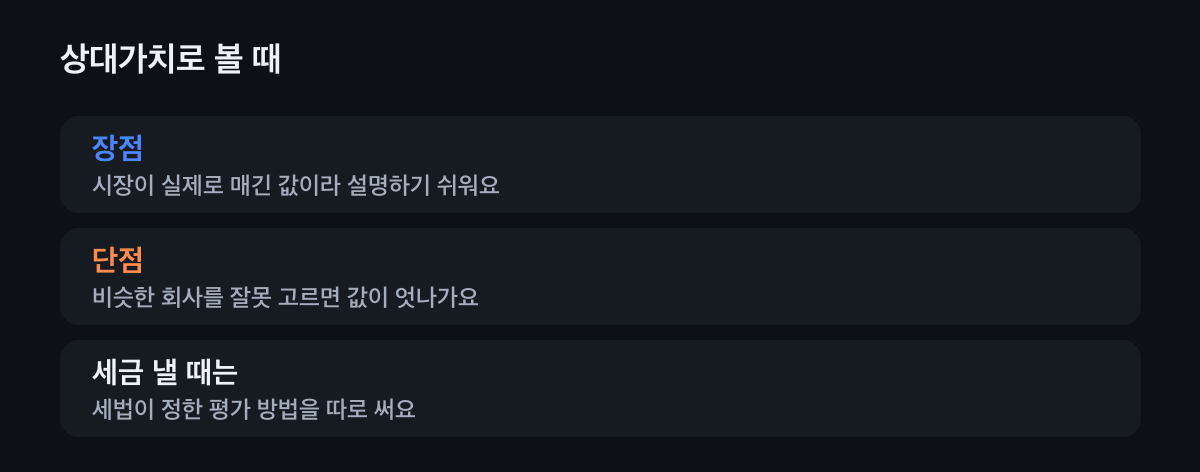
비교 회사 고르기가 절반이에요. 세금을 낼 때는 세법 평가를 써요
가족에게 비상장주식을 증여하거나 지분을 팔아 양도소득세를 낼 때는, 위 세 가지가 아니라 세법이 정한 값으로 신고해요. 특수관계 없는 사람과 거래한 시가가 있으면 그 값, 없으면 최근 3년 이익과 순자산을 섞는 보충적 평가를 써요.
자세한 계산은 비상장주식 평가 글에서 봐요.
평가가 왜 필요한가요?
목적을 고르면 주로 쓰는 방법을 알려 드려요.
우리는
투자를 받으려고 해요
수익가치와 상대가치를 주로 써요. 앞으로의 매출·이익 예상과 그 근거, 비슷한 회사의 투자 사례를 같이 준비해요.
동업자 지분을 정리해요
자산가치와 수익가치를 함께 보고 합의해요. 미리 동업계약서에 '나갈 때 값 정하는 방법'을 적어 두면 다툼이 줄어요.
가족에게 지분을 증여해요
세금은 세법 평가로 내요. 시가가 없으면 보충적 평가로 1주 값을 정하니, 비상장주식 평가 글에서 계산해 봐요.
회사를 팔거나 합쳐요
세 방법을 모두 보고 범위를 정한 뒤 협상해요. 세금 신고 때는 실제 거래 가격이 특수관계 없는 사람과의 시가인지가 중요해요.
세금 낼 때 꼭 볼 것
특수관계인과 거래
가족·관계 회사와 시가보다 크게 싸거나 비싸게 주식을 거래하면 증여세나 부당행위계산 문제가 생길 수 있어요. 거래 전에 세법 평가액을 먼저 봐요.
보충적 평가
시가가 없는 비상장주식은 최근 3년 이익으로 낸 순손익가치와 순자산가치를 섞어 1주 값을 정해요.
평가 자료 남기기
어떤 방법으로 얼마를 매겼는지 보고서나 계산표를 남겨 두면 나중에 설명하기 쉬워요.
자주 묻는 것
기업 가치 평가 방법에는 어떤 것이 있나요?
자산가치, 수익가치, 상대가치 세 가지가 기본이에요. 목적에 따라 하나를 쓰거나 섞어서 정해요.
스타트업은 어떤 방법을 많이 쓰나요?
장부의 자산이 적어서 수익가치와 상대가치를 많이 써요. 예상 근거를 함께 준비해요.
투자 계약서의 가치로 증여세를 내도 되나요?
그 거래가 특수관계 없는 사람과의 정상 거래라면 시가로 볼 수 있어요. 아니면 세법이 정한 보충적 평가로 계산해요.
자산가치가 낮으면 회사 가치도 낮은 건가요?
꼭 그렇지 않아요. 기술이나 고객처럼 장부에 없는 힘이 크면 수익가치나 상대가치가 더 높게 나와요.
평가는 누가 하나요?
투자·매각은 회계법인이나 평가 전문가가 보고서를 쓰는 경우가 많아요. 세금 신고용 평가는 세무 대리인과 맞춰 봐요.
가치 평가, 같이 봐요
투자·지분 정리·증여 중 무엇 때문인지에 따라 맞는 평가와 세금이 달라요. 세무가이드가 함께 정해 드려요.