받은 지원금, 이 순서로 봐요
누구에게, 왜 들어왔는지 봐요
지급 안내문에 적힌 지원 목적과 받은 통장을 봐요. 사업주가 받은 고용 장려금, 판로·홍보 지원금, 거래처에서 받은 장려금은 사업 수입에 더해요. 상가를 사면서 받은 지원금처럼 사업과 이어진 돈도 같은 기준으로 봐요.
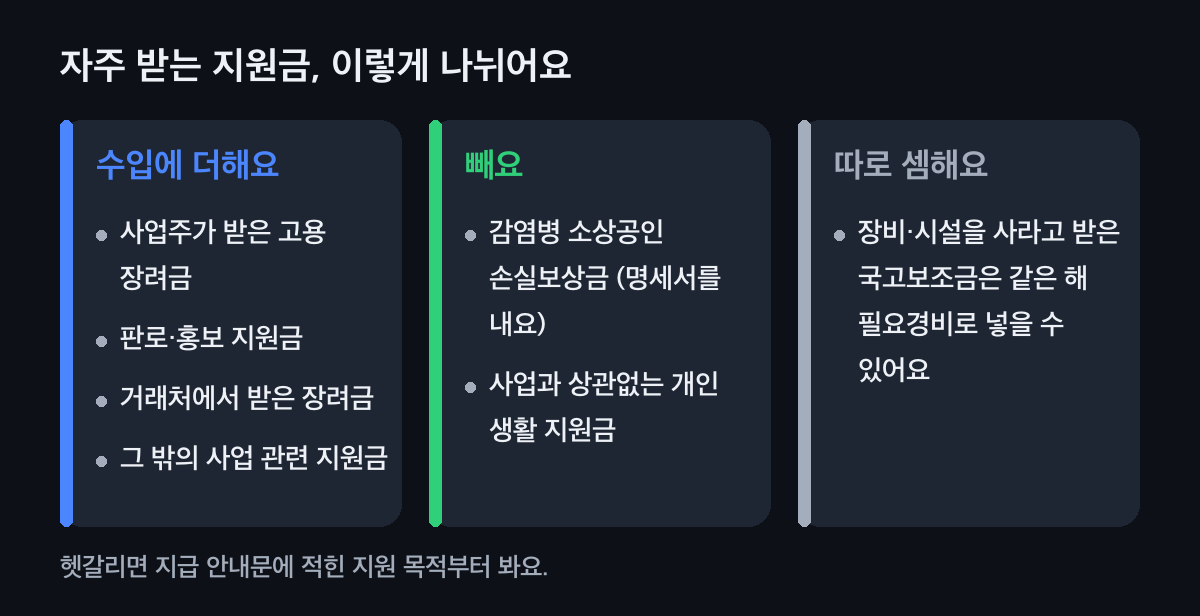
지원 목적이 적힌 안내문 한 장이 가장 빠른 답이에요. 따로 빼 주는 규정이 있는지 봐요
감염병 예방 조치로 받은 소상공인 손실보상금은 소득을 셈할 때 넣지 않아요. 다만 저절로 빠지지 않고, 신고할 때 손실보상금 익금불산입명세서를 함께 내야 해요. 이런 규정이 없는 지원금은 사업 수입에 더해요.
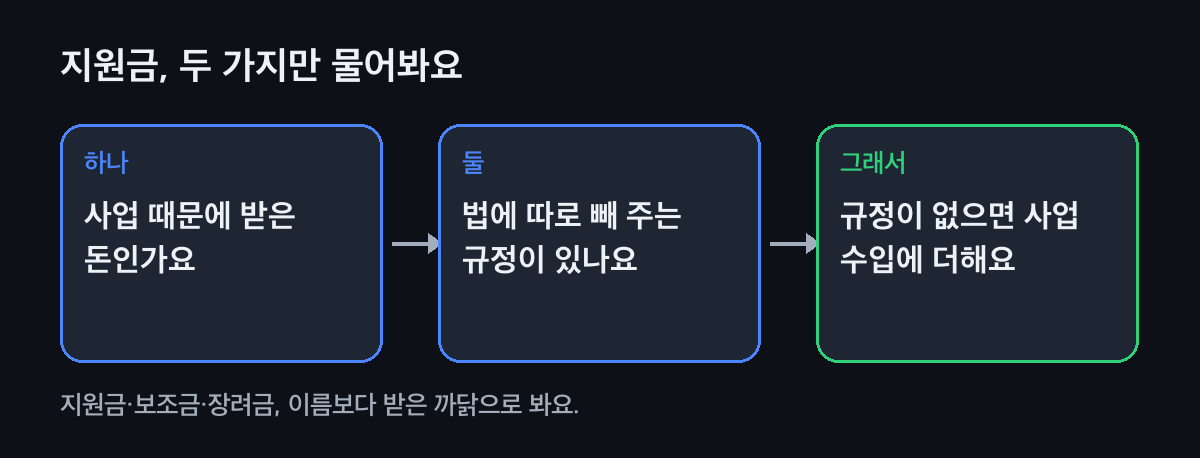
빼 주는 규정이 있어도 명세서를 내야 빠져요. 장비를 사라고 받은 보조금은 따로 셈해요
사업용 장비나 시설을 사라고 받은 국고보조금을 그 목적에 썼다면, 받은 해에 같은 금액을 필요경비로 넣을 수 있어요. 2천만 원을 받아 2천만 원짜리 장비를 샀다면 그 해 늘어나는 소득은 0원이에요. 기한까지 사지 않거나 그 전에 폐업하면 그때 수입에 다시 더해요.
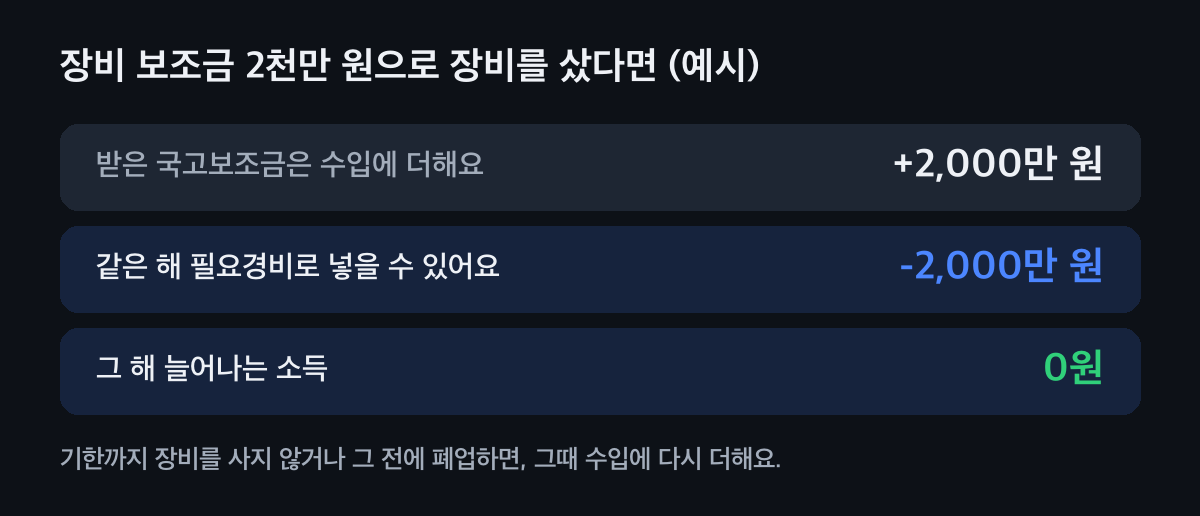
그 해 세금이 갑자기 늘지 않아요(예시 숫자). 부가세는 따로 봐요
부가세 매출은 물건이나 서비스를 판 값이에요. 판 값과 직접 관련 없는 국고보조금·공공보조금은 부가세 매출에 넣지 않아요. 민간에서 받은 지원금은 무엇의 대가인지에 따라 달라서, 계약서를 놓고 회계사·세무사와 맞춰 봐요.
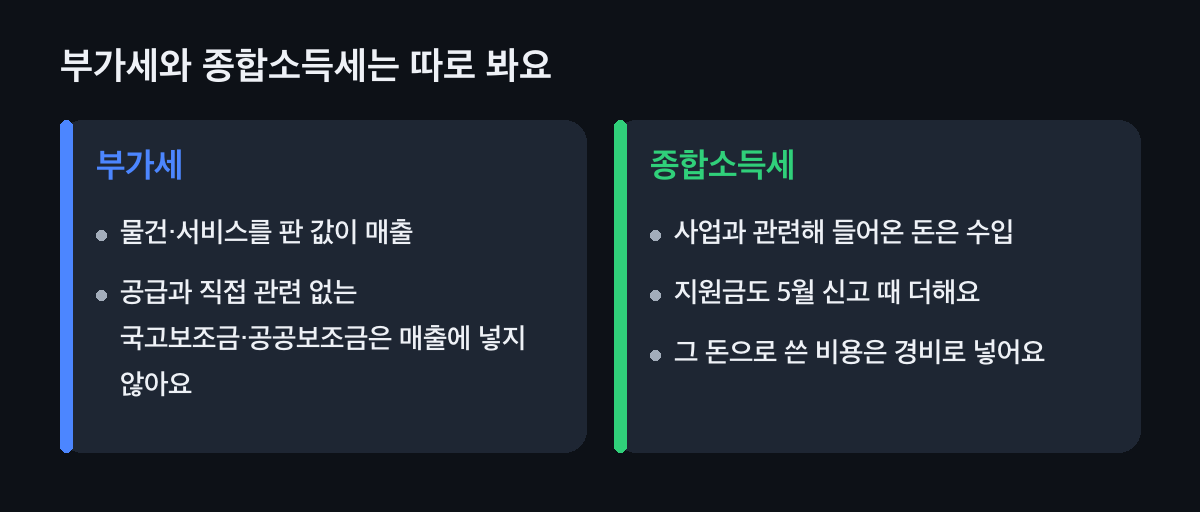
같은 돈이어도 세금마다 보는 눈이 달라요. 5월 종합소득세에 더하고, 쓴 비용도 넣어요
지원금은 받은 해의 수입으로 다음 해 5월에 신고해요. 고용 장려금 1,200만 원을 받았다면 수입에 1,200만 원을 더하고, 그 직원에게 준 월급은 인건비로 넣어요. 수입만 더하고 비용을 빠뜨리면 실제보다 세금이 커지니, 비용 증빙을 함께 모아 둬요.
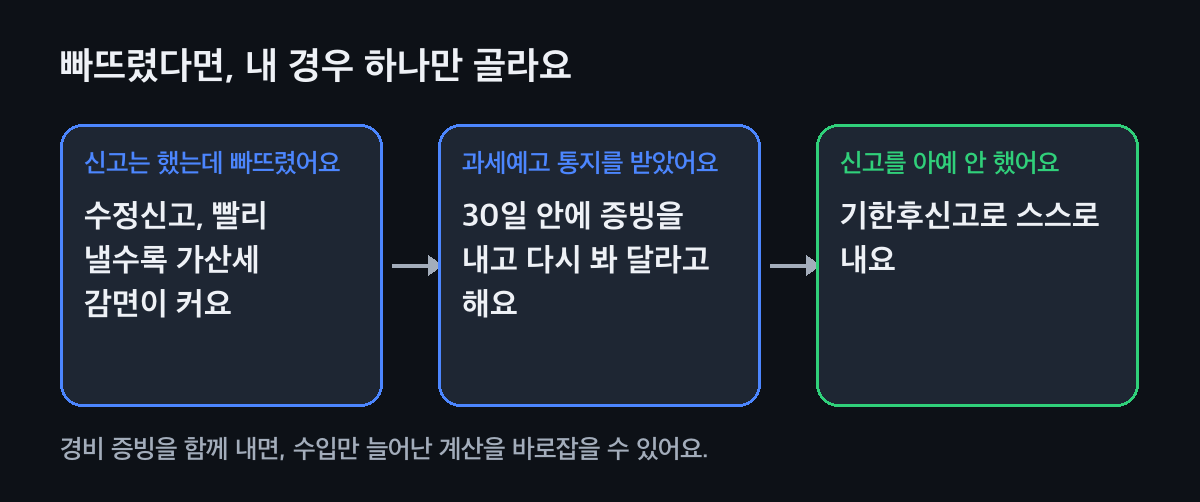
빠뜨렸어도 길은 하나씩 있어요.
받은 지원금, 수입에 넣을까요?
받은 지원금과 가장 가까운 것을 고르면 먼저 할 일을 보여 드려요.
내가 받은 돈은
고용 장려금 · 직원을 뽑거나 지켜서 받음
사업 수입에 더해요. 그 직원에게 준 월급과 4대보험 회사 몫은 경비로 넣어요.
손실보상금 · 감염병 영업 제한 보상
소상공인 손실보상금은 소득을 셈할 때 빼요. 신고할 때 손실보상금 익금불산입명세서를 함께 내요.
장비·시설 보조금 · 사라고 받은 국고보조금
수입에 더하되, 그 목적에 썼다면 같은 해 같은 금액을 필요경비로 넣을 수 있어요. 기한까지 쓰지 않으면 다시 수입에 더해요.
상가·거래처 지원금 · 분양·납품과 함께 받음
사업과 이어진 돈이라 사업 수입에 더해요. 그 사업에 쓴 이자·재산세·관리비 같은 비용도 증빙과 함께 넣어요.
생활 지원금 · 사업과 상관없이 가구에 지급
사업과 관련된 돈이 아니면 사업 수입이 아니에요. 지급 안내문의 목적을 한 번 더 확인해 둬요.
빠뜨렸을 때는 이렇게
신고는 했는데 지원금을 빠뜨렸어요
세무서가 고치기 전에 수정신고를 하면 돼요. 빨리 낼수록 과소신고 가산세 감면이 커서, 신고 기한 뒤 1개월 안이면 가산세의 90%를, 3개월 안이면 75%를 깎아 줘요. 빠진 지원금과 함께 그 돈으로 쓴 비용도 같이 넣어요.
과세예고 통지를 받은 나지원 님
나지원 님은 상가를 사면서 받은 지원금이 신고에서 빠졌다는 과세예고 통지를 받았어요. 세무서는 장부 없이 기준경비율로 셈해서 경비가 거의 잡히지 않았어요. 나지원 님은 빈 상가의 대출이자·재산세·관리비 증빙을 모아 다시 신고했고, 처음 예고보다 줄어든 금액으로 마무리했어요. 통지를 받으면 30일 안에 다시 봐 달라고 할 수 있어요. 과세예고통지 받았을 때에 순서를 정리했어요.
신고를 아예 안 했어요
지금이라도 기한후신고를 하면 돼요. 신고 기한 뒤 1개월 안이면 무신고 가산세의 50%를 깎아 줘요. 순서는 기한후신고에 모았어요.
장부가 없으면 경비율로 셈해요
장부 없이 신고하면 업종별 경비율로 경비를 셈해요. 기준경비율 대상이면 경비가 적게 잡힐 수 있어서, 지원금이 큰 해에는 장부로 실제 비용을 넣는 편이 나을 때가 많아요. 내 기준은 단순경비율 기준경비율에서 볼 수 있어요.
자주 묻는 것
사업자가 받은 지원금도 종합소득세 수입인가요?
사업과 관련해 받은 지원금은 사업소득의 총수입금액에 더해요. 법에 따로 빼 주는 규정이 있는 것만 빠져요.
소상공인 손실보상금도 세금을 내나요?
감염병 예방 조치로 받은 소상공인 손실보상금은 소득을 셈할 때 넣지 않아요. 신고할 때 손실보상금 익금불산입명세서를 함께 내요.
지원금도 부가세 매출에 넣나요?
물건이나 서비스를 판 값과 직접 관련 없는 국고보조금과 공공보조금은 부가세 매출에 넣지 않아요. 종합소득세 수입과는 따로 봐요.
장비를 사라고 받은 보조금은 어떻게 하나요?
그 목적에 썼다면 받은 해에 같은 금액을 필요경비로 넣을 수 있어요. 그래서 그 해 소득이 갑자기 늘지 않아요.
지원금을 빠뜨리고 신고했어요. 어떻게 하나요?
세무서가 고치기 전에 수정신고를 해요. 신고 기한 뒤 1개월 안이면 과소신고 가산세의 90%를 깎아 줘요.
이 지원금, 넣을지 헷갈리면
지급 안내문 한 장과 통장 입금 내역이면 수입에 넣을지와 함께 넣을 비용이 바로 보여요. 세무가이드가 나란히 놓고 셈해 드려요.