기부금, 이렇게 경비로 넣어요
받는 곳이 어떤 단체인지 봐요
국가·지방자치단체에 내는 기부, 이재민 구호금품, 사립학교 시설비·장학금 등은 특례기부금이에요. 사회복지·문화·예술·교육·종교·자선·학술 같은 공익 목적 단체에 낸 것은 일반기부금이에요. 동창회·친목모임처럼 여기에 없는 곳에 낸 돈은 경비가 되지 않아요.
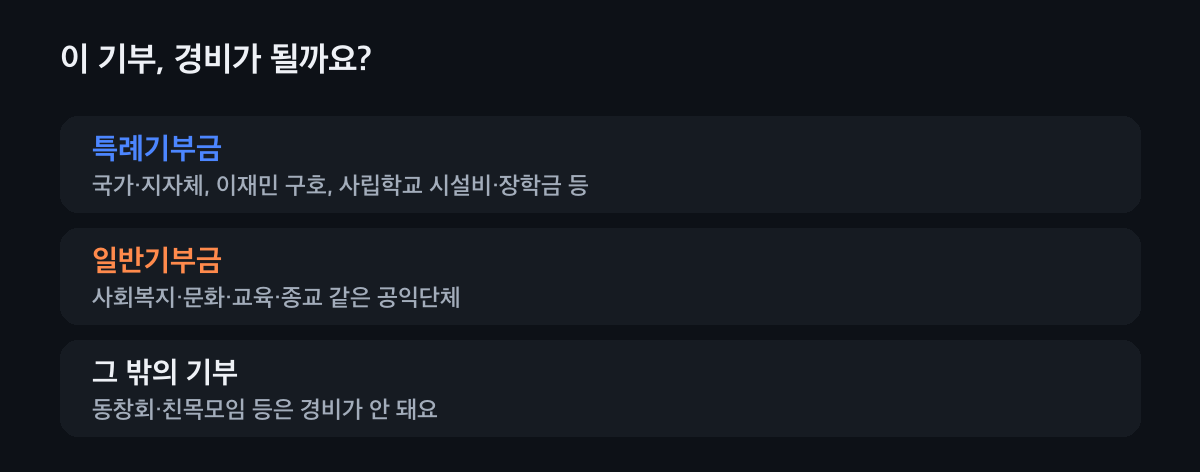
단체가 어디에 속하는지는 기부금 영수증과 단체 안내로 확인해요. 한 해 한도 안에서 넣어요
법인은 특례기부금을 기준소득금액에서 이월결손금을 뺀 금액의 50%까지, 일반기부금을 거기서 특례 몫까지 뺀 금액의 10%(사회적기업 30%)까지 넣어요. 개인사업자는 특례기부금을 소득금액에서 이월결손금을 뺀 만큼, 일반기부금을 특례 몫까지 뺀 금액의 30%까지 넣어요.
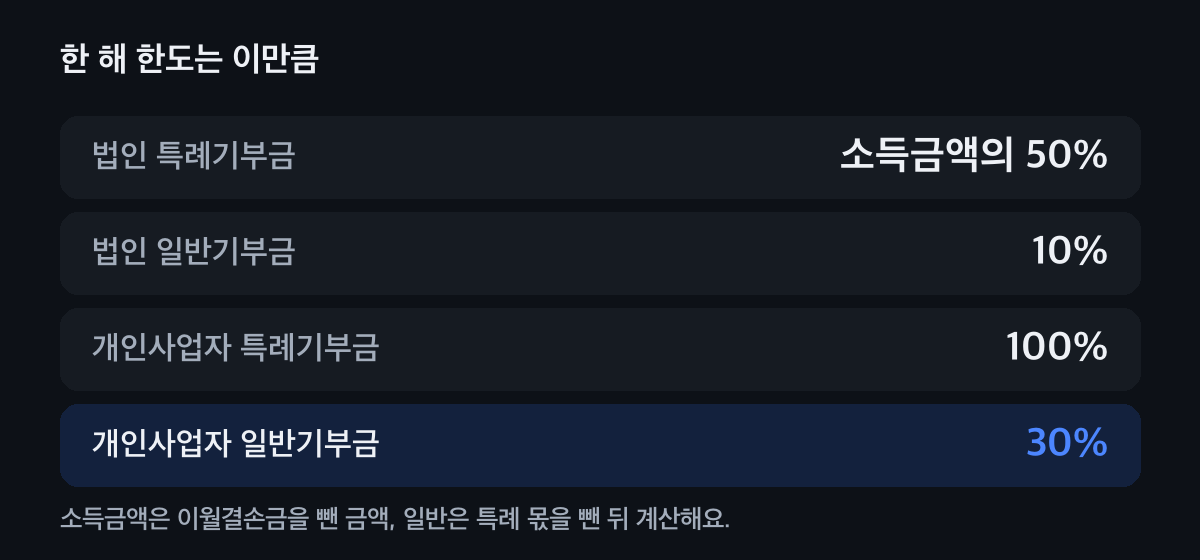
종교단체 기부가 있으면 개인 일반 한도는 10%에 20%(종교 외 기부 범위)를 더해요. 넘은 몫은 10년 동안 이월해요
한도를 넘어 올해 넣지 못한 기부금은 다음 해부터 10년 안에 끝나는 해로 넘겨, 그해 한도가 남으면 경비로 넣어요. 예를 들어 소득 1억 원인 법인이 일반기부금 1,500만 원을 냈다면 올해 1,000만 원을 넣고, 남은 500만 원은 이월해요.
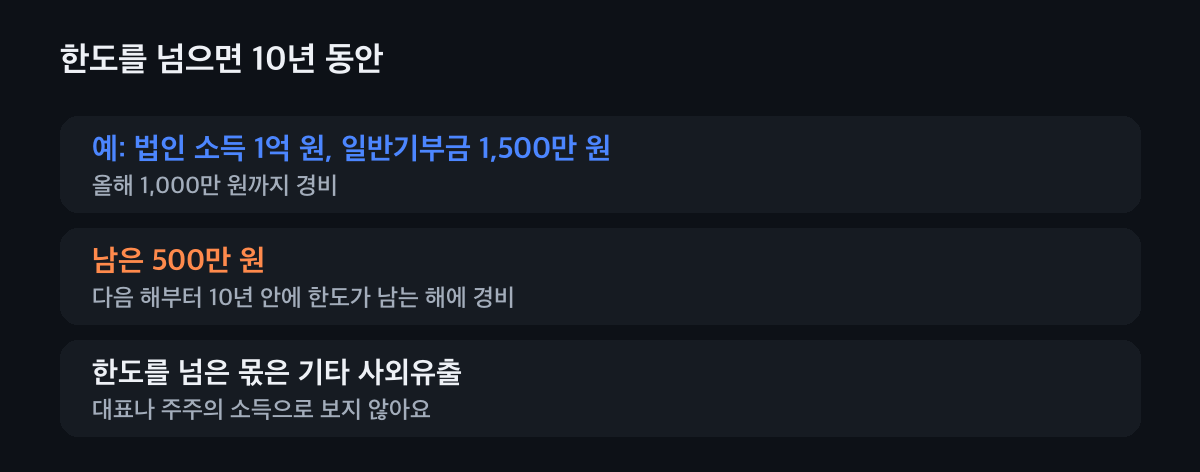
한도를 넘은 몫은 기타 사외유출로 처리해 대표·주주 소득으로 보지 않아요. 영수증과 이체 내역을 남겨요
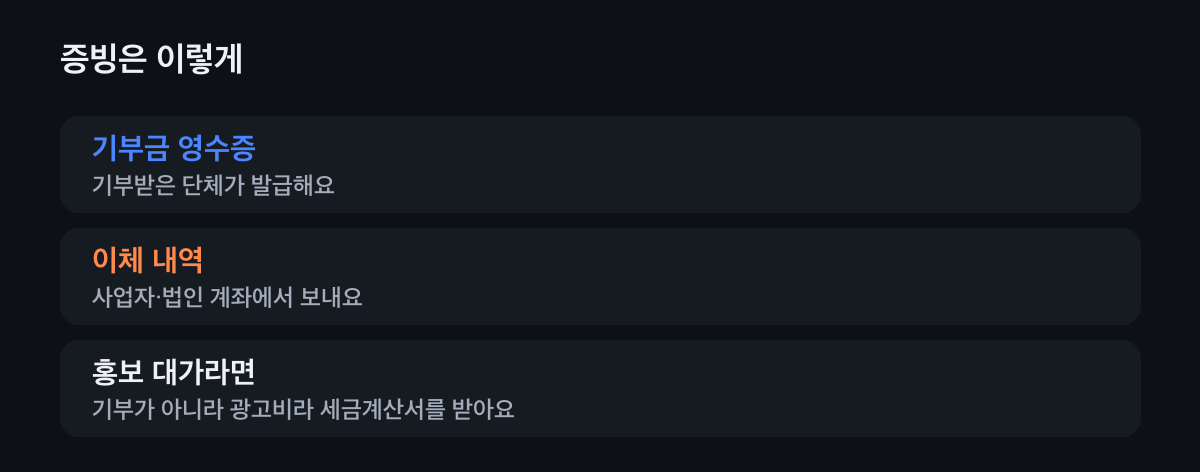
기부받은 단체에서 기부금 영수증을 받고, 사업자·법인 계좌에서 보낸 내역을 남겨요. 사업장을 홍보해 주는 대가로 낸 돈이라면 기부가 아니라 광고선전비라서 세금계산서를 받아요.
물건으로 기부했다면 현물 기부 글을 함께 봐요.
이 지출, 기부금 경비가 될까요?
어디에 냈는지 고르면 어떻게 처리하는지 보여 드려요.
돈을 준 곳은
국가·지자체, 재난 구호
특례기부금이에요. 법인은 소득금액(이월결손금 뺀 금액)의 50%, 개인사업자는 100%까지 경비로 넣어요.
사회복지·종교·문화 단체
일반기부금이에요. 법인은 10%, 개인사업자는 30%까지 넣고 넘은 몫은 10년 동안 이월해요. 기부금 영수증을 꼭 받아요.
동창회·친목모임 등
법이 정한 단체가 아니라 경비가 되지 않아요. 법인이라면 받은 사람에 따라 주주는 배당, 임원·직원은 상여, 그 밖은 기타소득 등으로 처리될 수 있어요.
거래처 경조사·선물
기부금이 아니라 접대비(기업업무추진비)예요. 경조사비 20만 원 기준과 한도는 접대비 글에서 봐요.
홍보해 주는 대가
대가가 있으면 기부가 아니라 광고선전비예요. 세금계산서를 받고 일반 경비로 넣어요.
후원금을 받는 쪽이라면
사업과 관련해 받은 후원은 수입이에요
유튜버가 구독자에게 받는 후원처럼 사업과 관련해 대가 없이 받은 돈도 사업 수입으로 신고해요. 기부금 영수증을 줄 수 있는 공익 단체가 받는 기부금은 따로 다뤄요.
받은 기록을 남겨요
누구에게 언제 얼마를 받았는지 장부와 통장 내역으로 정리해 두면 5월 신고 때 편해요.
불특정 다수에게 모금한다면
공익 목적으로 여러 사람에게 돈을 모으려면 미리 세무 대리인과 처리 방법을 맞춰 봐요.
자주 묻는 것
사업자가 낸 기부금도 경비가 되나요?
법이 정한 특례기부금·일반기부금 단체에 낸 기부금은 한도 안에서 경비가 돼요. 그 밖의 모임에 낸 돈은 경비가 되지 않아요.
법인 기부금 한도는 얼마예요?
특례기부금은 기준소득금액에서 이월결손금을 뺀 금액의 50%, 일반기부금은 거기서 특례 몫을 뺀 금액의 10%예요. 사회적기업은 일반기부금 한도가 30%예요.
개인사업자 기부금 한도는 얼마예요?
특례기부금은 소득금액에서 이월결손금을 뺀 만큼, 일반기부금은 특례 몫까지 뺀 금액의 30%예요. 종교단체 기부가 있으면 10%에 20%를 더한 범위예요.
한도를 넘은 기부금은 버려지나요?
아니요. 다음 해부터 10년 안에 끝나는 해로 이월해서 한도가 남는 해에 경비로 넣어요.
받은 후원금도 세금을 내나요?
사업과 관련해 대가 없이 받은 후원금은 사업 수입으로 신고해요. 공익 단체가 받는 기부금은 처리가 달라요.
기부금 처리, 같이 봐요
어느 단체에 냈는지, 올해 한도가 얼마인지에 따라 경비로 넣는 금액이 달라져요. 세무가이드가 같이 계산해 드려요.